アジェンダ
安達喜一氏(以下、安達):みなさま、こんにちは。クリングルファーマ株式会社、代表取締役社長の安達喜一です。本日は、2026年9月期通期の決算説明会にお集まりいただき、誠にありがとうございます。
本日のアジェンダをご紹介します。最初に、2026年9月期の主な成果についてお話しします。次に、開発パイプラインの進捗状況について、レイトステージのパイプラインである脊髄損傷急性期および声帯瘢痕を中心にお話しします。
その後、成長戦略について説明し、成長戦略を遂行するための資金調達に関する補足説明を行います。最後に、2026年9月期通期の決算概況ならびに2027年9月期の業績予想についてお話しします。
会社概要
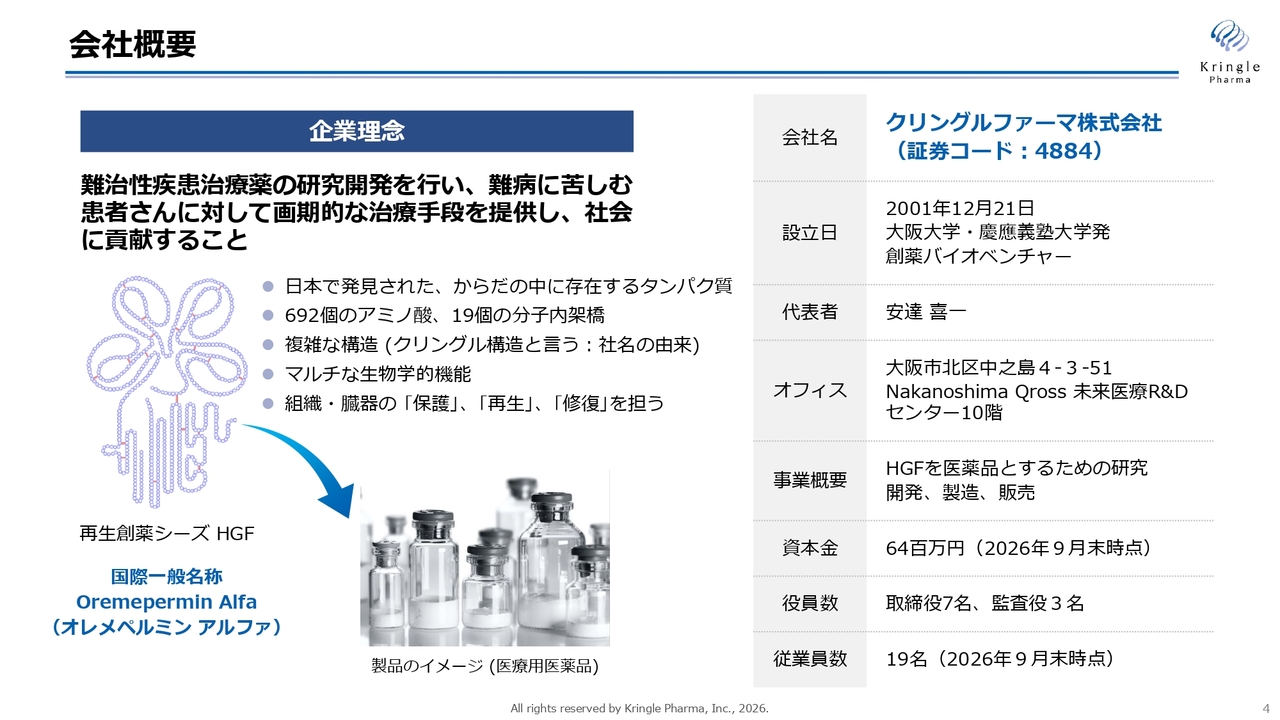
当社は、難治性疾患治療薬の研究開発を行い、難病に苦しむ患者さまに画期的な治療手段を提供することで社会に貢献することを企業理念とする、大学発の創薬バイオベンチャーです。
現在、大阪のNakanoshima Qrossを拠点に、日本初の再生創薬シーズであるHGFのタンパク質の開発を進めています。このHGFは、日本で発見された、誰もが体内に持つタンパク質です。
スライド左側に二次構造が記載されていますが、HGFは非常に複雑な構造を持つタンパク質です。692個のアミノ酸が結合し、19個の分子内架橋によって複雑な立体構造を形成しています。
上部にはクローバーのような形状があり、これはクリングル構造と呼ばれるタンパク質のモチーフで、当社の社名の由来にもなっています。
次のスライドでもお話ししますが、HGFは細胞を増殖させるだけでなく、多様な生物学的機能を持ち、さまざまな組織・臓器の再生や修復・保護を担う非常に重要なタンパク質であることがわかっています。
HGFは誰もが体内に持っていますが、献血のようにみなさまから集めて医薬品とするには量が不足するため困難です。そのため、医薬品として開発するには、組換えタンパク質として大量に製造し、さらに医薬品のグレードで製造する必要があります。
当社は、HGFタンパク質を医薬品のグレードで大量に製造する体制を整えている、世界唯一のバイオベンチャー企業です。また、HGFにはすでに「Oremepermin Alfa(オレメペルミン アルファ)」という国際一般名称が付与されていますので、みなさまも心に留めていただければ幸いです。
2026年9月期の主な成果(後発事象を含む)
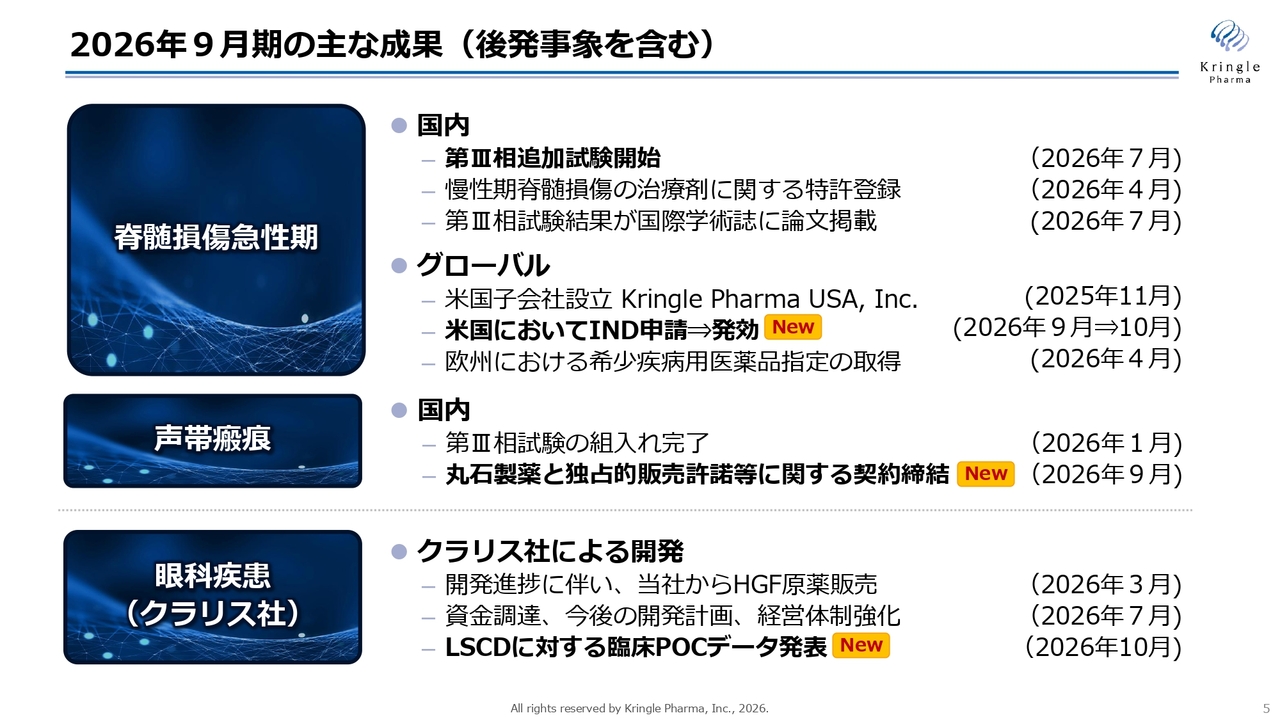
2026年9月期の主な成果の概要です。
脊髄損傷急性期に関しては、日本国内で第Ⅲ相試験がすでに終了しており、PMDAとの協議の結果、追加の試験を実施してデータを蓄積した上で承認申請を行うこととなっています。
第Ⅲ相の追加試験については、PMDAと治験デザインに関する合意を得ており、今年7月に開始しました。また、今年4月には、将来の成長戦略にも関連しますが、慢性期脊髄損傷の治療剤としての特許が国内で成立しています。
今年7月に、すでに終了している第Ⅲ相試験の結果が、国際学術誌に論文として掲載されました。一方で、グローバル展開に関してですが、アメリカにおいてKringle Pharma USAという子会社を設立し、IND(治験新薬申請)の準備を進めてきました。
今年9月にはIND申請を行い、1ヶ月の審査期間を経て発効しました。また、4月には欧州で希少疾病用医薬品指定の取得を行い、これにより、脊髄損傷急性期については日本、アメリカ、欧州の3局でオーファンドラッグ指定を受けた状況です。
声帯瘢痕においても、大きな進捗がありました。現在進行中の第Ⅲ相試験については、患者さまの組入れが今年1月に終了しました。また、今年9月には丸石製薬と国内における独占的販売許諾等に関する契約を締結することができました。こちらについては、後ほどスライドで詳しくご説明します。
一方、アメリカのパートナー企業であるクラリス・バイオセラピューティクス社(以下、クラリス社)でも大きな進展がありました。今年3月には、開発の進展に伴い当社からHGFの原薬を販売しました。
さらに7月には、クラリス社がアメリカで非常に大型のシリーズB資金調達を行い、経営体制の強化と今後の開発計画について発表しました。
また、10月にはアメリカの眼科学会において、角膜上皮幹細胞疲弊症(LSCD)を対象とした臨床データを発表しました。これについては、後ほどスライドでご説明します。
「一剤で複数の希少疾患に挑む」HGF プラットフォーム
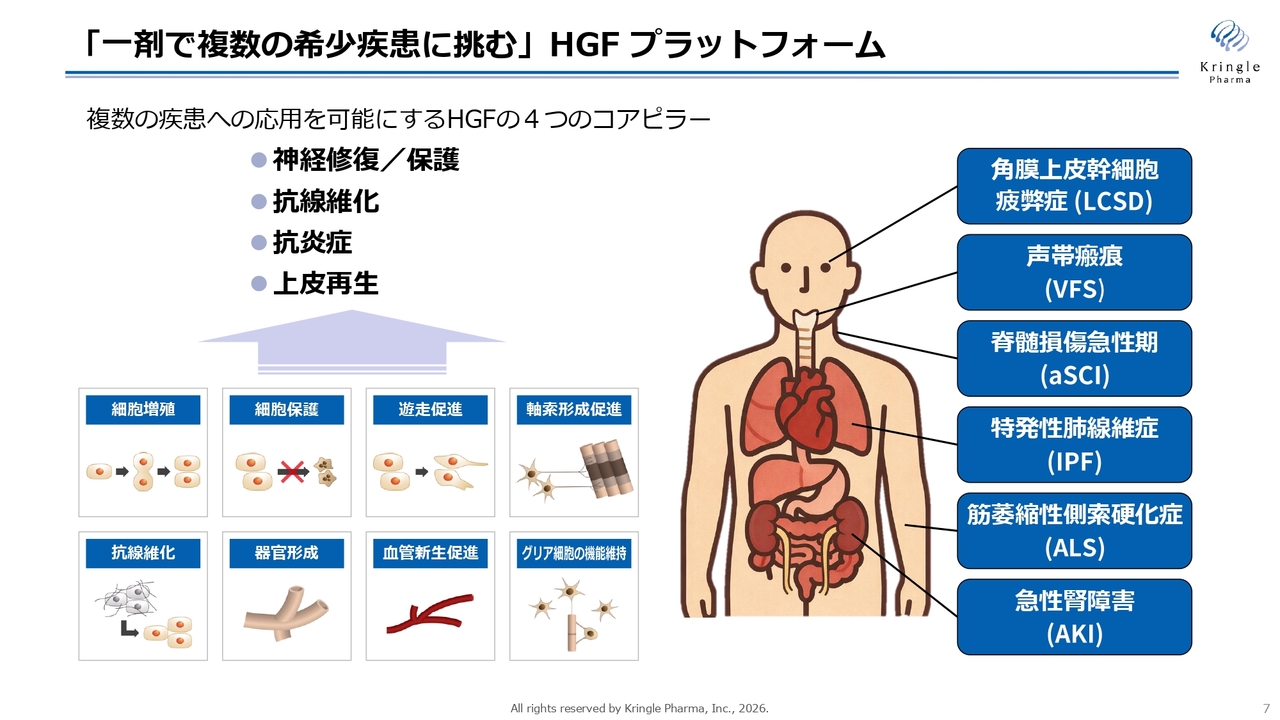
開発パイプラインの進捗状況についてです。
HGFには、多岐にわたる機能があります。スライド左下に記載のとおり、細胞増殖だけでなく、抗線維化、細胞保護、器官形成、遊走促進、血管新生、中枢神経系における軸索形成の促進やグリア細胞の機能維持など、さまざまな働きを持つことがわかっています。
このように、HGFという1つの物質が複数の対象疾患に適応可能であることから、HGFをプラットフォームと位置づけるのが私たちの考え方です。
このHGFの作用を大きく4つのコアピラーとしてまとめています。神経修復・保護、抗線維化、抗炎症、上皮再生の4つのコアピラーにより、複数の疾患への適応が可能になると整理できると考えています。
開発パイプラインの概要
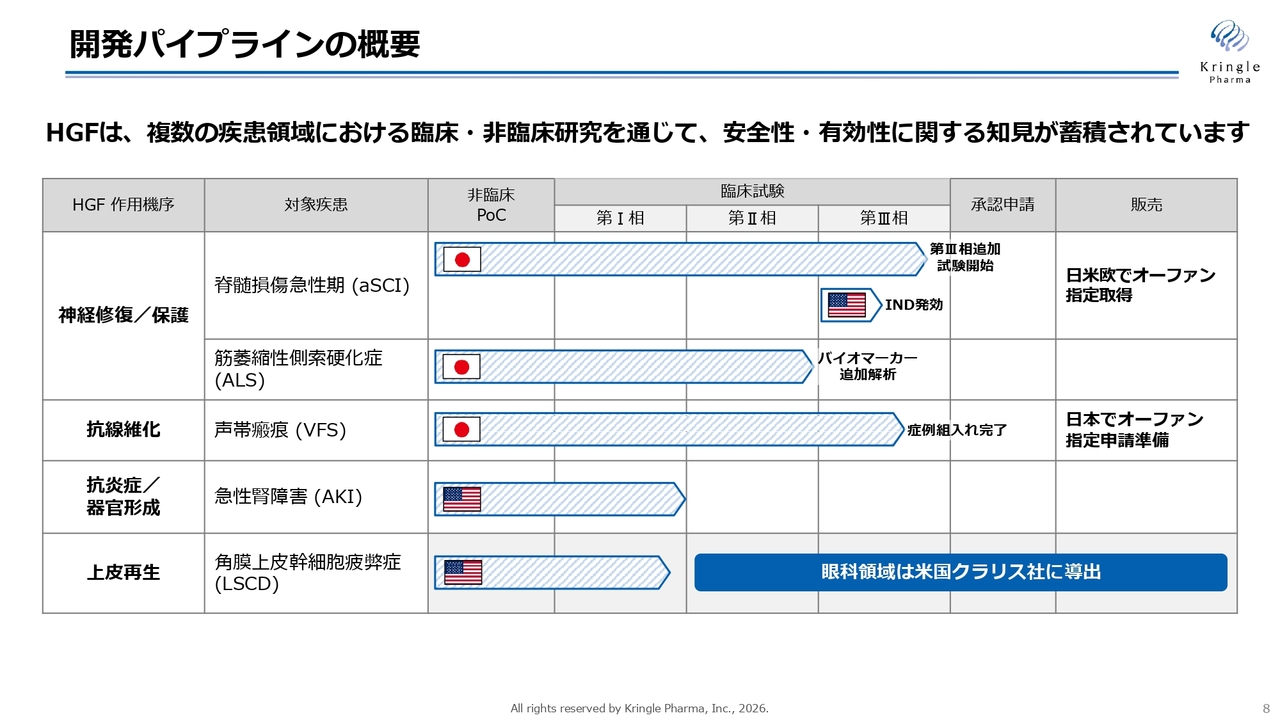
先ほどの4つのコアピラーに沿って、当社のパイプラインをまとめたのがスライドの図です。
神経修復/保護については、脊髄損傷急性期とALSが該当します。脊髄損傷急性期では、国内で第Ⅲ相の追加試験がスタートしています。また、アメリカでは第Ⅲ相試験を開始するためのINDが発効しています。
また、日・米・欧でオーファンドラッグ指定をすでに取得しています。ALSについては国内で第Ⅱ相試験を終了しており、現在バイオマーカーの追加解析を進めている段階です。抗線維化については、声帯瘢痕の治療を対象に国内で第Ⅲ相試験の症例組入れを完了しています。
当社では、声帯瘢痕を線維化疾患の入口と位置づけ、この治療をきっかけに、その他の線維化疾患への適応拡大も目指しています。こちらは現在、日本においてオーファンドラッグ指定の申請準備を進めている段階です。
抗炎症/器官形成に関する項目です。急性腎障害が該当し、アメリカでは第Ⅰ相試験(フェーズⅠAおよびフェーズⅠB)が終了しており、現在パートナーを探索中です。
クラリス社に導出している眼科疾患、角膜上皮幹細胞疲弊症について、これは上皮再生として整理できるかと考えています。
脊髄損傷急性期 第III相追加試験(医薬品開発の最終段階)
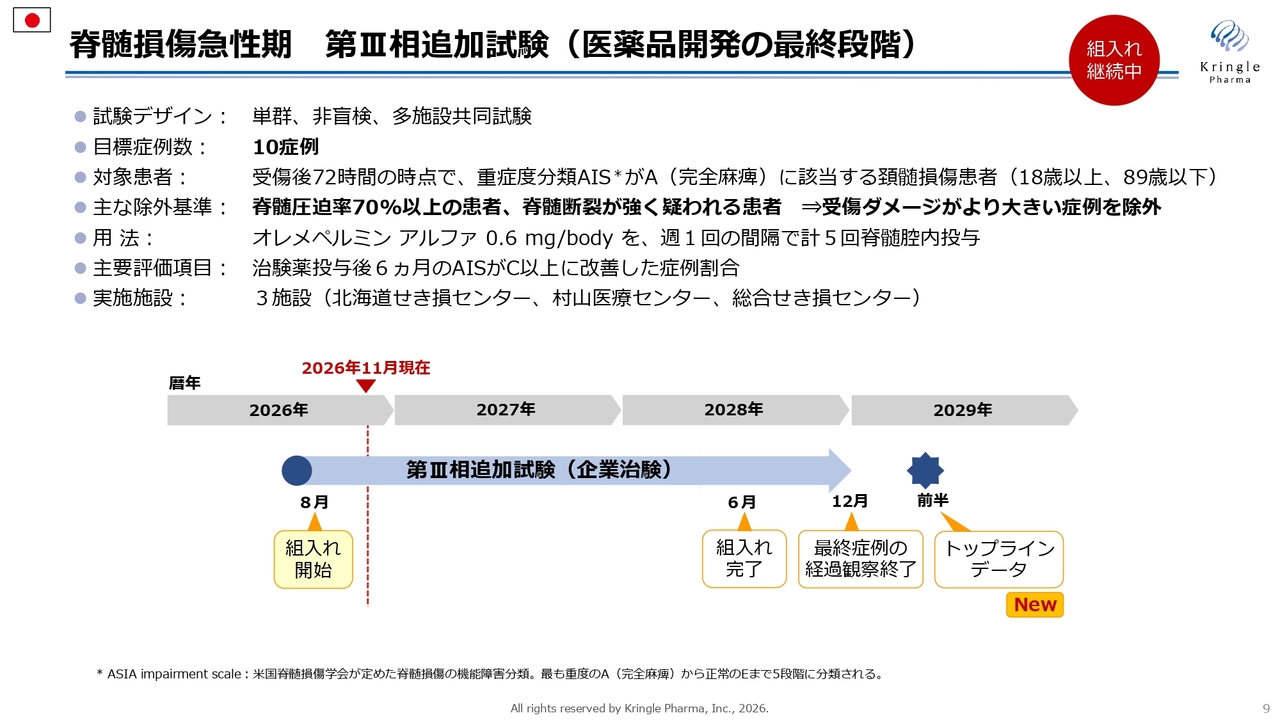
スライドは、脊髄損傷急性期における第Ⅲ相追加試験の概要を示しています。PMDAとの協議により、試験デザインは単群、非盲検、多施設共同試験で合意しています。
目標症例数は10例と非常に小規模な試験となっています。基本的にはすでに終了した第Ⅲ相試験と同様の試験デザインであり、対象患者は重症度分類でAISのAに該当する完全麻痺、最も重度な頚髄損傷の患者さまです。用量用法および主要評価項目についても、前回の第Ⅲ相試験と同一です。
一方、前回の第Ⅲ相試験と異なる点は、スライドに除外基準として太字で記載されているように、脊髄圧迫率が70パーセント以上の患者さまや脊髄断裂が強く疑われる患者さまを除外するデザインになっている点です。
これは、受傷によるダメージがより大きい症例を除外し、HGFの効果が現れやすい患者さまを今回の試験に組み入れる意図があるためです。
実施施設としては、これまでお世話になっている北海道せき損センター、村山医療センター、総合せき損センターの脊損専門の病院3施設で行っています。
すでに患者さまの組入れを開始しており、2028年6月に組入れを完了し、同年12月に最終症例の経過観察を終了、2029年前半にトップラインデータを取得するというスケジュールを想定しています。
声帯瘢痕 第III相試験(医薬品開発の最終段階)
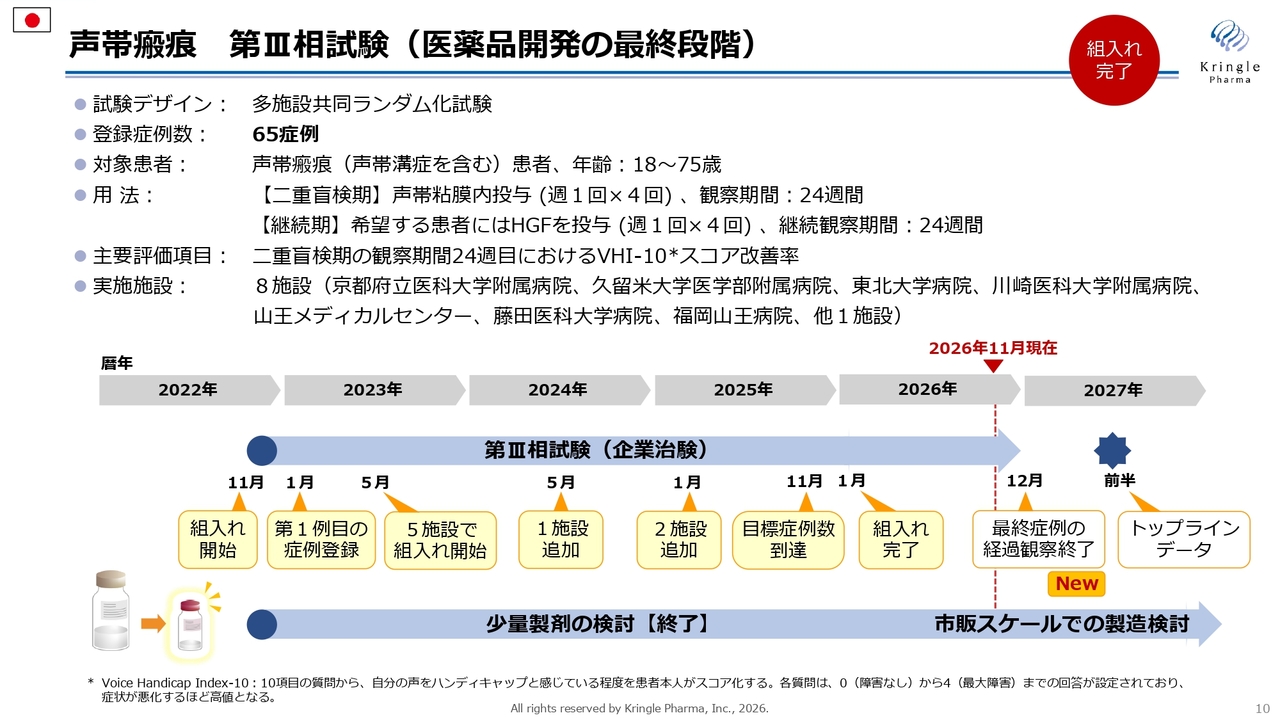
声帯瘢痕の第Ⅲ相試験の状況です。こちらの試験は、多施設共同ランダム化試験として、プラセボ対照の二重盲検比較試験を実施しています。
試験はすでに終了に差し掛かっており、患者さまの組入れは今年1月に完了しました。現在の予定では、今年12月に最終症例の経過観察が終了する見込みです。その後、データを固定しキーオープンを行ったうえで解析を進め、2027年前半にトップラインデータが得られる見通しです。
あわせて、少量製剤の検討を進めています。声帯瘢痕は投与量が非常に少ないため、1つのバイアルにごく少量のHGFを含む声帯瘢痕用製剤の開発を進めています。すでに検討は終了しており、今後は市販スケールでの製造検討に入る予定です。
国内2製品 上市後のサプライチェーン
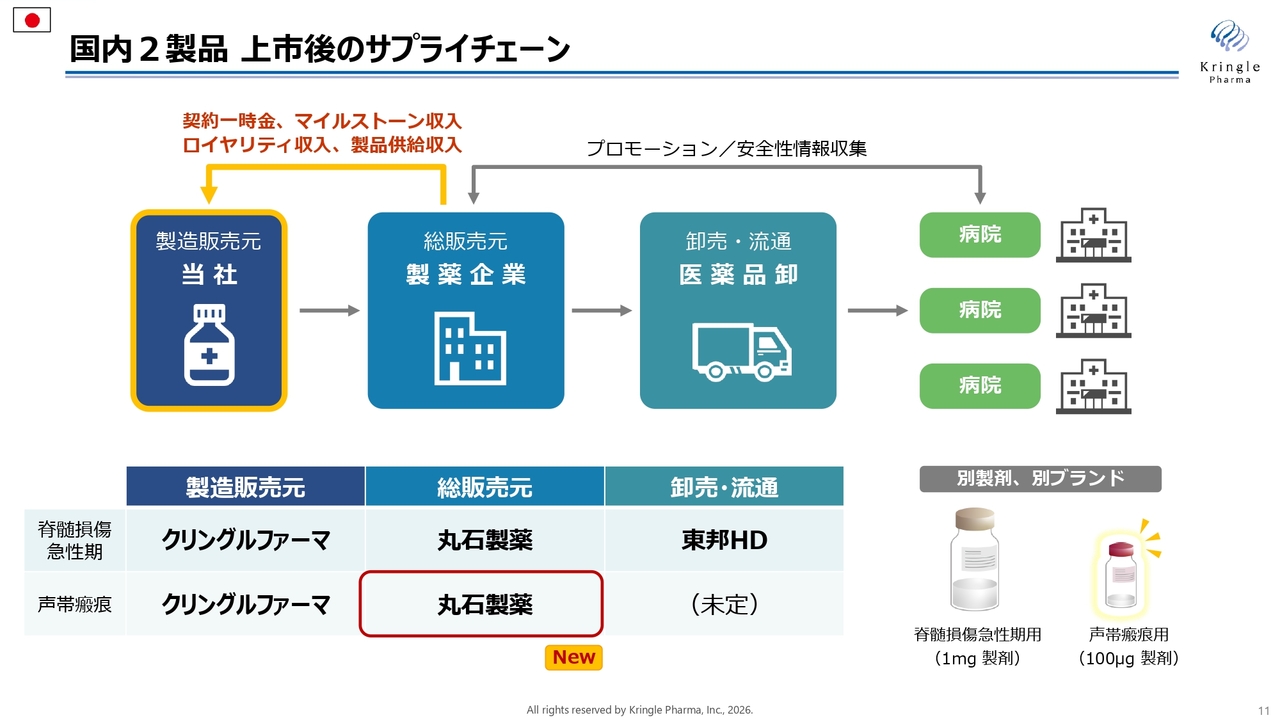
スライドは、国内の2製品について、脊髄損傷急性期と声帯瘢痕の上市後のサプライチェーンを示しています。この2品目については、国内で第III相試験を自社で実施し、自社で薬事承認を取得することを目指しています。
私たちが製造販売元となり、販売については販売網を持つ製薬企業と提携し、最終的に医薬品の卸会社を通じて各病院に供給されるというサプライチェーンです。
脊髄損傷急性期については、すでにクリングルファーマが製造販売元、丸石製薬が総販売元、東邦ホールディングスが卸売・流通を担うサプライチェーンが構築されています。また、声帯瘢痕についても、私たちが製造販売元、丸石製薬が総販売元となる契約を今年9月に締結しました。
この2つの製品について、スライド右側に記載のとおり、有効成分であるHGFタンパク質は同じものを使用しますが、用量および用法が異なります。
具体的には、脊髄損傷用の製剤としては1ミリグラムの凍結乾燥製剤、声帯瘢痕用の製剤としてはその10分の1にあたる100マイクログラムの凍結乾燥製剤を作る予定です。そのため、バイアルも異なり、それぞれ別のブランド名を付けて別製品として販売する予定です。
クラリス社による眼科領域でのHGFタンパク質の開発
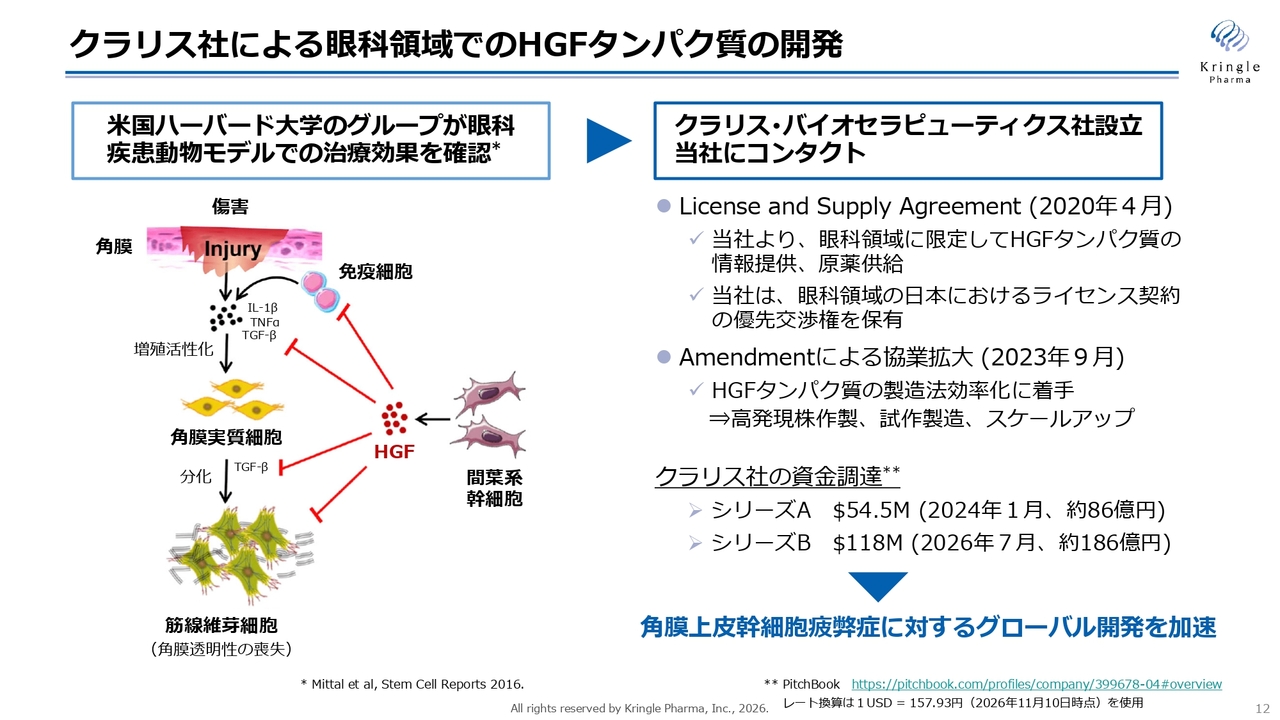
クラリス社との提携およびクラリス社の臨床試験データについてご説明します。クラリス社は、もともとアメリカのハーバード大学の眼科の先生方によって設立されたバイオベンチャーです。
クラリス社の創設者である先生方は、もともと細胞移植に関する研究を行っていました。間葉系幹細胞を移植する研究を進める中で、この細胞がHGFタンパク質を多く発現していることが判明しました。
その結果、HGFタンパク質単独でも効果がある可能性が考えられ、動物モデルで試験を実施したところ効果が確認されました。この発見を基に、HGFタンパク質を眼科疾患の治療に応用することを目指して、クラリス社が設立されました。
冒頭に申しましたように、HGFタンパク質を医薬品のグレードで製造できるのは当社のみであり、クラリス社から当社に問い合わせがあったことがきっかけとなりました。2020年に契約を締結し、当社の保有する情報およびHGFタンパク質の原薬を眼科領域に限定してクラリス社に提供を開始しました。
また、この契約において、当社は眼科領域の日本におけるライセンス契約の優先交渉権も保有しています。そのため将来的には、クラリス社が進めている眼科疾患のパイプラインを、当社が日本市場で導入する可能性があります。
2023年にはこの契約を拡大し、HGFタンパク質の製造法の効率化に着手しました。これは、HGFがプラットフォームであり、複数の疾患に適応可能で、さらにこれをグローバルに展開する際、多量のHGFタンパク質を製造する必要があるためです。
これは、クラリス社と当社双方の共通目標であり、協力して新しい製造法の開発を始めています。すでに高発現株の作製は終了し、試作製造およびスケールアップも完了しています。
クラリス社はこれまで、アメリカで大規模な資金調達を2回成功させました。2024年には約86億円のシリーズA、そして今年7月には約186億円という巨額のシリーズBを成功させ、現在は角膜上皮幹細胞疲弊症を対象にグローバル開発を加速させている状況です。
CSB-001、LSCDで良好な臨床Proof-of-Concept(クラリス社)
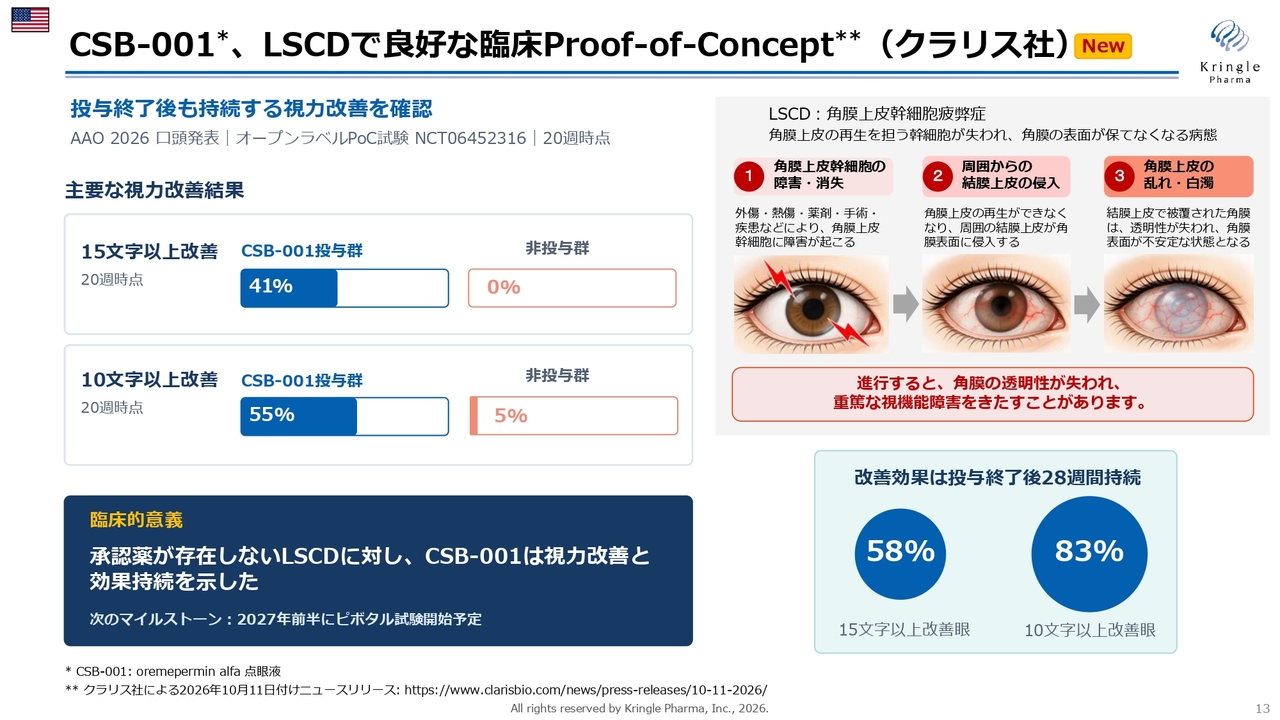
スライドは、今年10月にアメリカの眼科学会で発表されたLSCDを対象とする臨床データです。スライドの右側には、LSCDがどのような病気であるかが示されています。
角膜の上皮の再生には幹細胞が関与していますが、この幹細胞が失われることで、角膜の表面が最終的にはスライドの一番右の図のように白く濁り、視力を失ってしまうという非常に重篤な疾患です。
現在、治療薬は存在せず、進行してしまうと角膜移植や細胞移植以外に治療の手段がありません。このような状況の中、患者さまにとって使いやすい点眼剤として治療薬を提供することが、クラリス社の目指している目標です。
臨床試験では、1日4回の点眼を8週繰り返し、4週休薬してから再度8週繰り返すという、トータル20週の試験を実施しました。20週後に視力の改善度および改善した患者さまの割合を、スライド左側に示しています。
CSB-001はHGFタンパク質、「オレメペルミン アルファ」の点眼液です。この点眼液を投与した群では、10文字以上または15文字以上の視力改善が約半数近くに上昇していることが確認されました。
また、非常に驚くべきことに、経過観察を続けた結果、28週目まで効果が持続しているというデータも得られています。この試験自体は現在進行中であり、今回の報告は中間データに基づくものです。これらの結果を踏まえ、クラリス社では2027年前半にピボタル試験を開始することを発表しています。
クリングルファーマの成長戦略:3本の矢
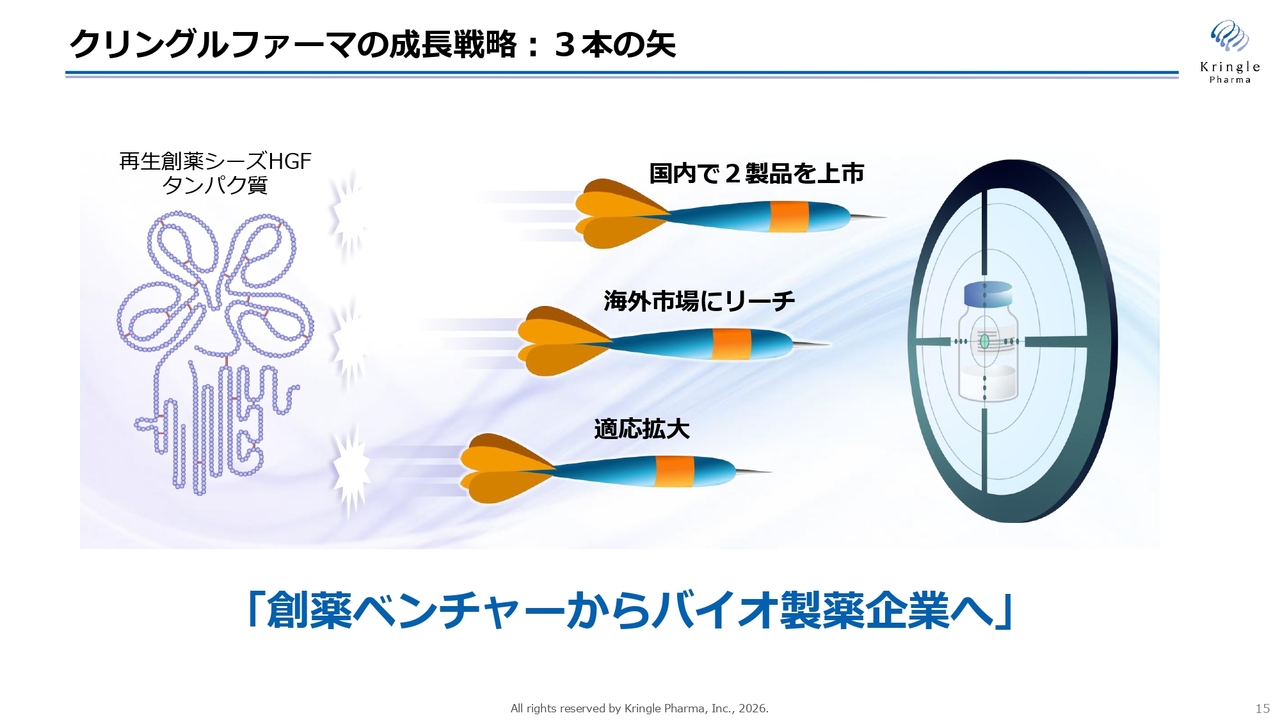
当社の成長戦略についてです。当社はHGFタンパク質という、スライド左側に示している物質を開発しています。当社の成長戦略を一言で申し上げると、HGFタンパク質の価値を最大化することに尽きます。この価値の最大化を3つに分解したものが「3本の矢」です。
1本目の矢は、国内で2製品、脊髄損傷急性期治療薬と声帯瘢痕治療薬を上市することです。2本目の矢は、海外市場への展開です。3本目の矢は、適応症の拡大となります。
私たちは、この3本の矢を的確に達成することで、創薬ベンチャーからバイオ製薬企業へと成長することを目指しています。
成長戦略1:国内で2製品を上市する
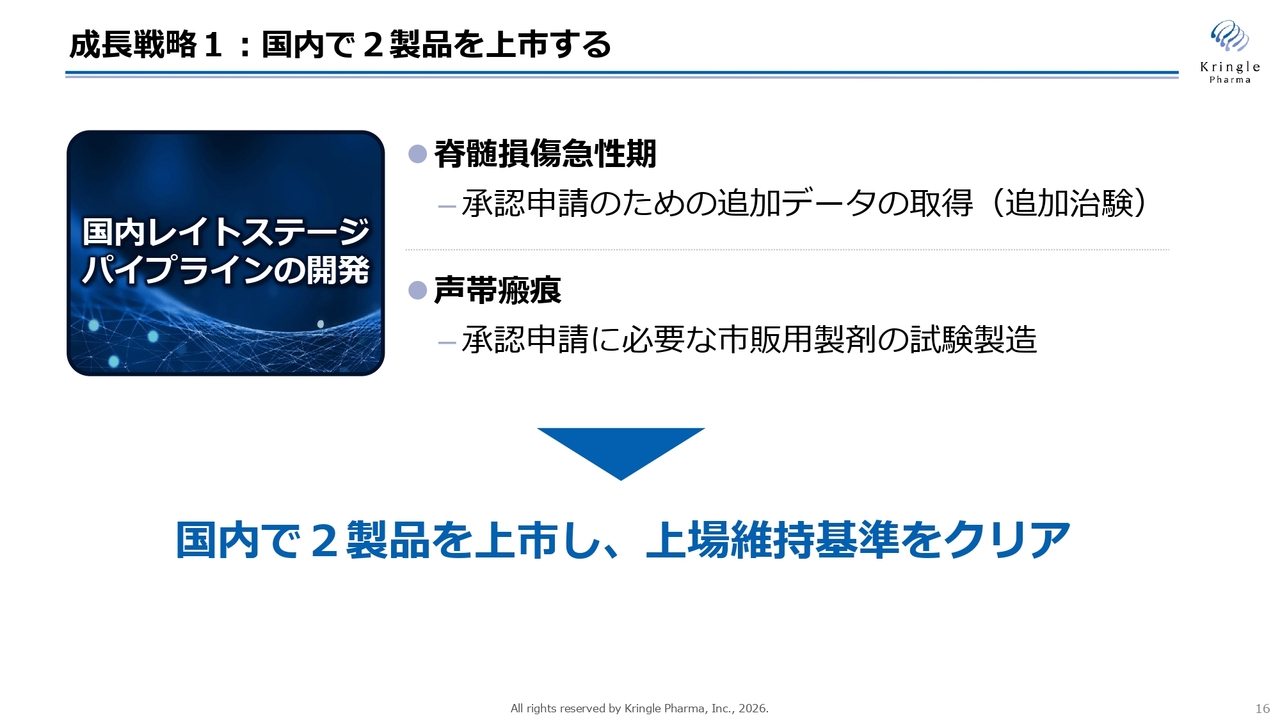
1本目の矢は、国内での脊髄損傷急性期と声帯瘢痕の2製品の上市です。脊髄損傷急性期については、現在、追加の第Ⅲ相試験を実施しています。声帯瘢痕については、第Ⅲ相試験の終盤に差し掛かっており、市販用製剤の試験製造にも着手している段階です。
この2製品を国内で確実に上市することで、東証グロースの上場維持基準である時価総額100億円をクリアしていくことを目指します。
成長戦略2:海外市場にリーチする
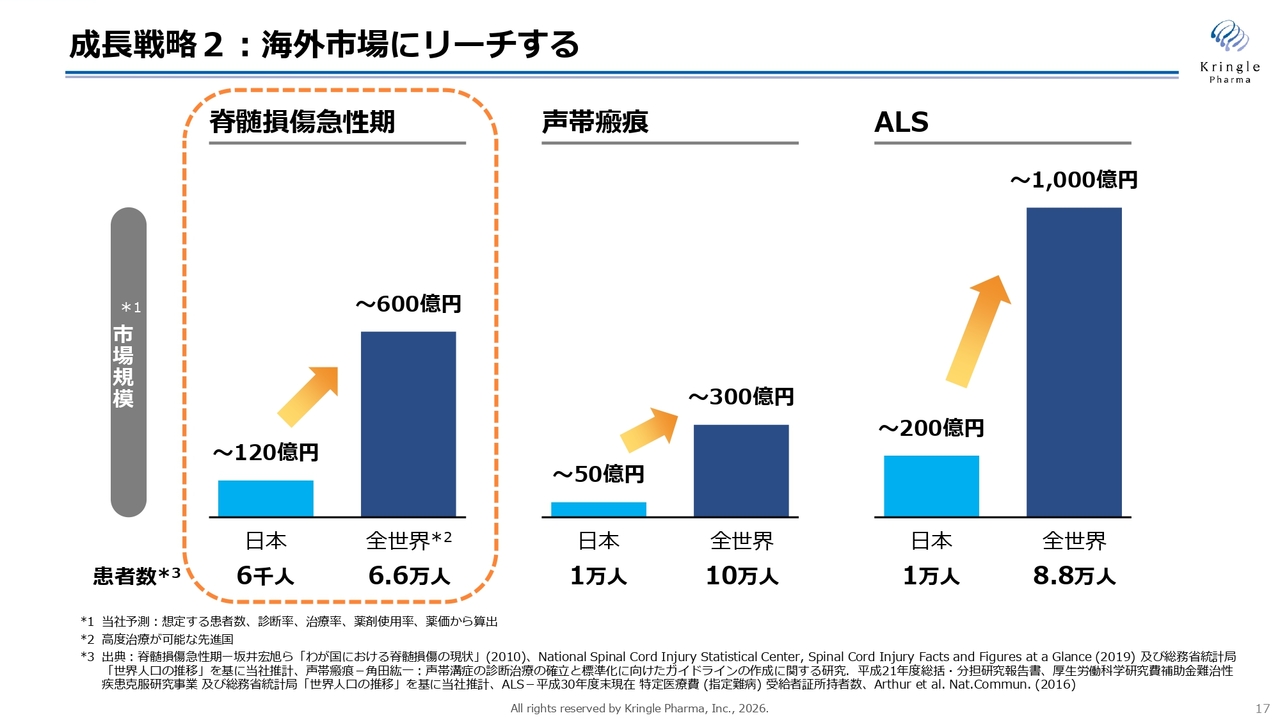
2本目の矢は、海外市場へのリーチです。当社が対象としている疾患は、いわゆる希少疾患で、患者数が少ないため、日本市場だけでは市場が限定的です。
しかしながら、海外では日本の約10倍の患者数が存在し、それに相応する市場規模があります。そのため、できるだけ早く海外市場に進出することが当社の成長に直結すると考えています。私たちはまず、脊髄損傷急性期の治療薬をアメリカで上市することを目指し、すでにアメリカでの開発に着手しています。
成長戦略3:適応拡大する
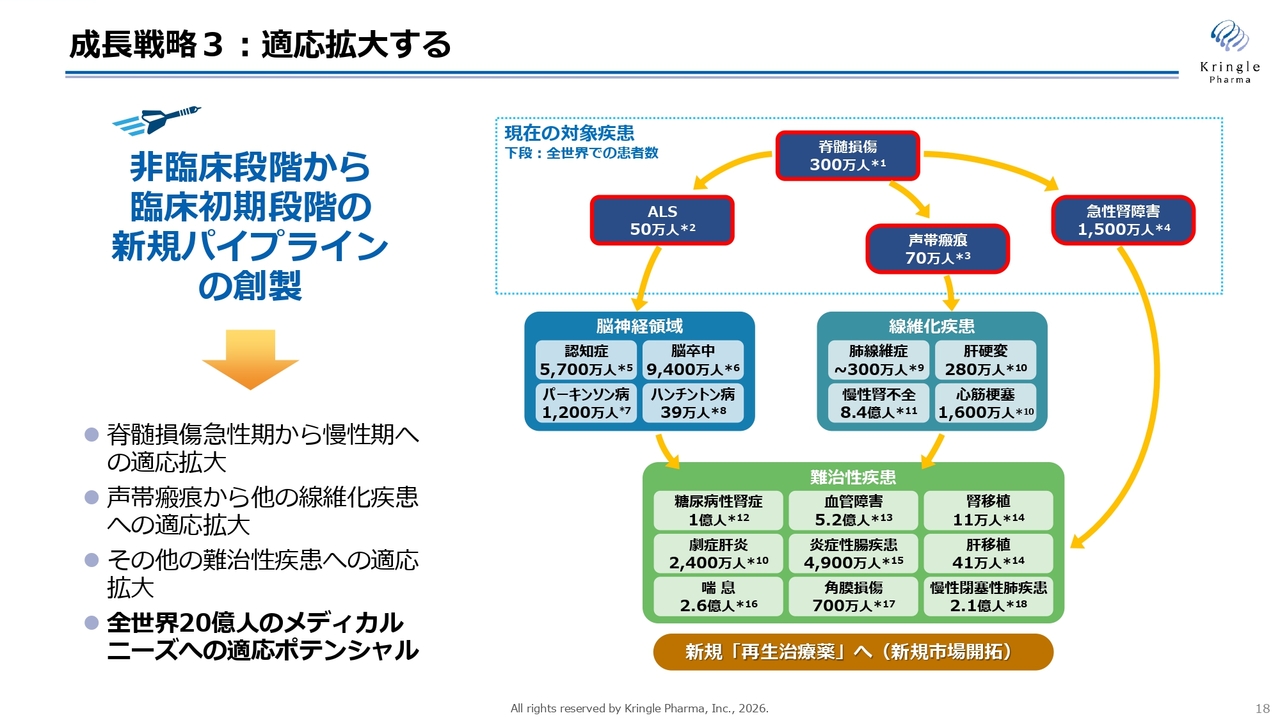
3本目の矢は、適応拡大です。HGFは長い研究の歴史があり、すでに多くの難病の動物モデルにおいて、HGFの投与に効果があることが論文として発表されています。
スライド右側には、そのような論文発表のある疾患を挙げていますが、これら患者さまの数を合計すると、全世界で20億人ものメディカルニーズに対応できるポテンシャルがあるということです。この適応をどのように拡大していくかが、当社の成長に直結する重要な課題となります。
具体的には、脊髄損傷の急性期から慢性期への適応拡大、声帯瘢痕から他の線維化疾患への適応拡大、さらにその他の難病への適応拡大を着実に進めていきたいと考えています。
今回の資金調達のポイント
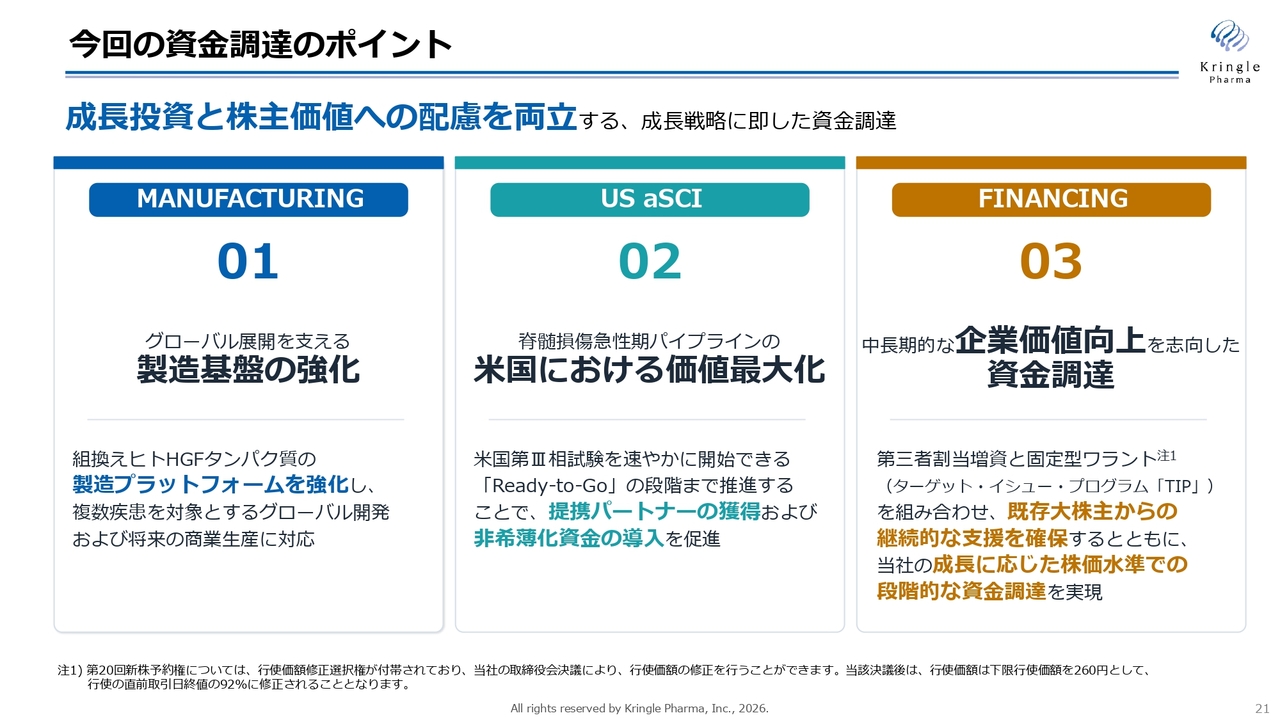
今後の成長をどのように達成するかについて、今回の資金調達に関する補足説明をします。今週11日に開示したとおり、新たな資金調達を開始しました。今回の資金調達のポイントを3つにまとめています。
成長投資と株主価値への配慮を両立するかたちで、今回の資金調達を行います。1点目は、当社のHGFプラットフォーム、すべての基盤となる製造基盤を強化することです。
2点目は、第2の矢に該当する取り組みとして、脊髄損傷急性期パイプラインのアメリカでの価値を最大化します。具体的には、アメリカでの第Ⅲ相試験の準備を推進することで、すでにINDは発効されていますが、「Ready-to-Go」をすぐに始められる状態までさらに進めます。
また、提携パートナーの獲得や非希薄化資金の導入を促進することを目指しています。
今回の資金調達の3番目のポイントは、ファイナンスの手法として、戦略株主への第三者割当増資と固定型ワラントを組み合わせた形になっている点です。既存の大株主から継続的な支援をいただけることは非常に重要です。
また、当社の成長に応じた株価水準で段階的に資金調達を実現し、既存株主の方々への配慮も両立しています。
資金調達の概要
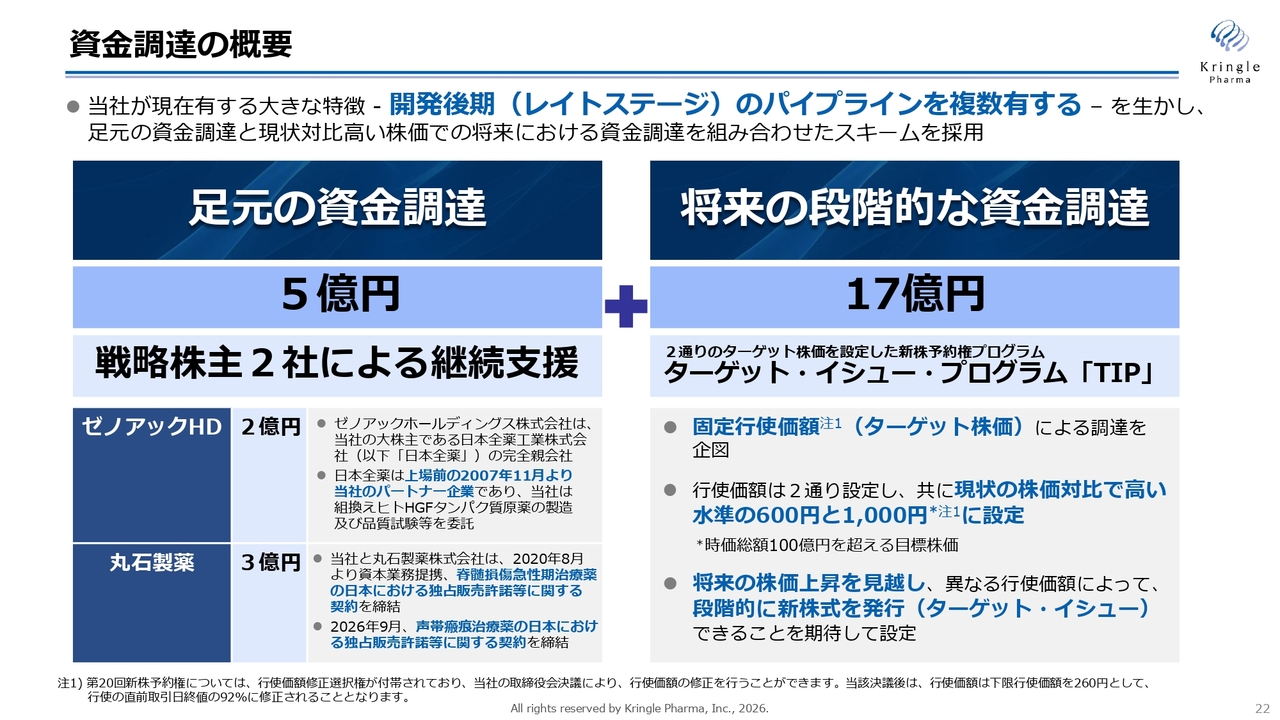
今回の資金調達の概要をまとめたスライドです。トータルで22億円規模の資金調達となり、スライド左側の5億円と右側の17億円に大きく2つに分けられます。
左側の5億円は、戦略株主2社に対する第三者割当増資により、足元の開発資金を調達するものです。この2社のうち1社はゼノアックホールディングスで、当社の筆頭株主である日本全薬工業の完全親会社です。
当社と日本全薬工業は、2007年の上場前から非常に長いパートナーシップを構築してきました。現在、当社の組換えヒトHGFタンパク質原薬の製造やさまざまな品質試験を委託している取引先でもあります。
このたび、日本全薬工業の完全親会社であるゼノアックホールディングスから、2億円の出資をいただくことになりました。
2社目は、丸石製薬です。丸石製薬とは2020年に資本業務提携を締結しており、脊髄損傷急性期における国内での独占的販売権の許諾契約を結んでいます。
今回はそれに加え、声帯瘢痕に関する日本での独占的販売契約を締結しました。また、これに伴い追加で3億円の出資をいただけることになり、これらを合わせて5億円となります。
残りの17億円については、新株予約権を介した資金調達によるものです。この仕組みは「ターゲット・イシュー・プログラム(TIP)」と呼んでおり、新株予約権の行使価格を固定したターゲット株価で資金調達を行います。ターゲット株価は、600円と1,000円の2段階に設定しています。
現在、当社の株価はおおむね500円前後となっています。したがって、現時点の株価では行使が行われず、資金調達はできない状況です。当社が開発を進めて企業価値を向上させ、株価が600円、1,000円に達することで、それに応じた資金調達が進むデザインになっています。
資金調達の目的
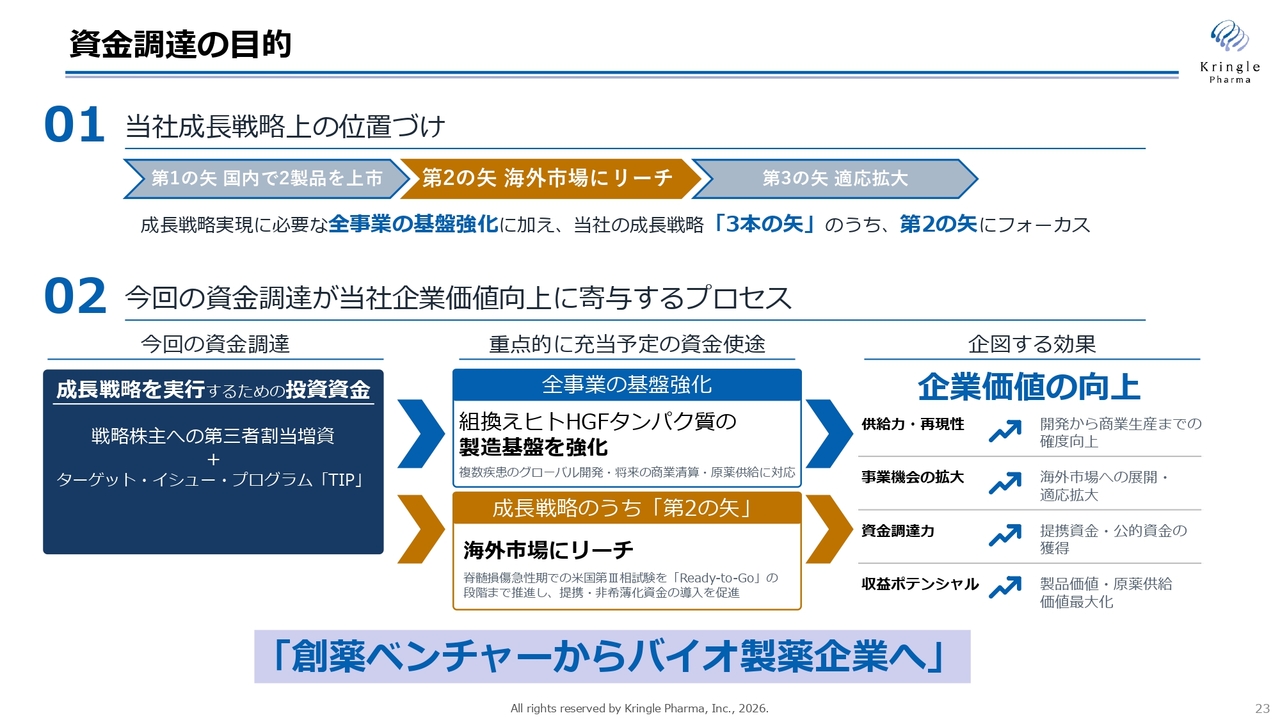
資金調達の目的は私たちの事業の基盤である組換えヒトHGFタンパク質の製造基盤を強化すること、そして海外市場への展開を図ることです。
具体的には、脊髄損傷急性期に関するアメリカでの第Ⅲ相試験を「Ready-to-Go」の段階まで進め、これによって提携および非希薄化資金の導入を促進することを目指しています。
当社が創薬ベンチャーからバイオ製薬企業へと成長するうえでこれは必須の事項であり、今回の資金調達でこれを達成したいと考えています。
資金調達の使途
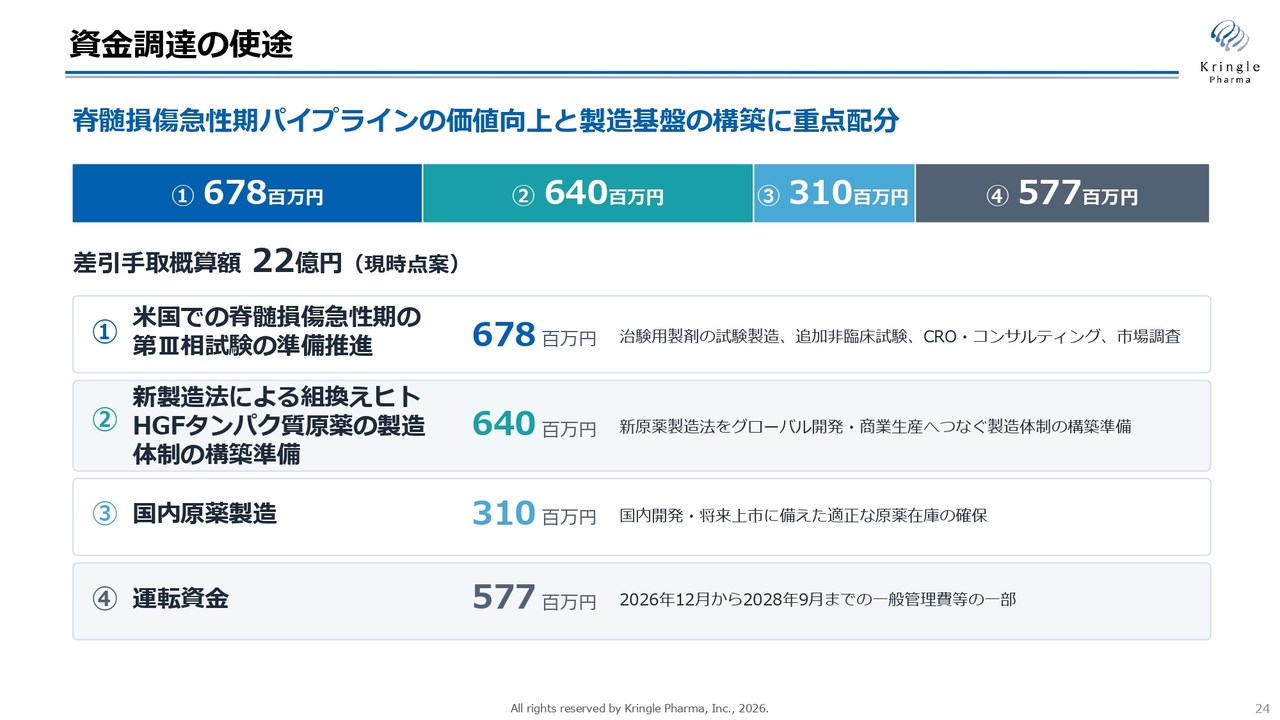
今回集める22億円の資金使途についてご説明します。用途は大きく4つに分かれており、アメリカでの第Ⅲ相試験の準備推進に6億7,800万円、新製造法による組換えヒトHGFタンパク質原薬の製造体制構築準備費用に6億4,000万円です。
一方で、現在製造しているHGFタンパク質についても引き続き製造が必要ですので、国内の原薬製造費として3億1,000万円を計上しています。また、運転資金として5億7,700万円を確保しています。
本新株予約権の概要
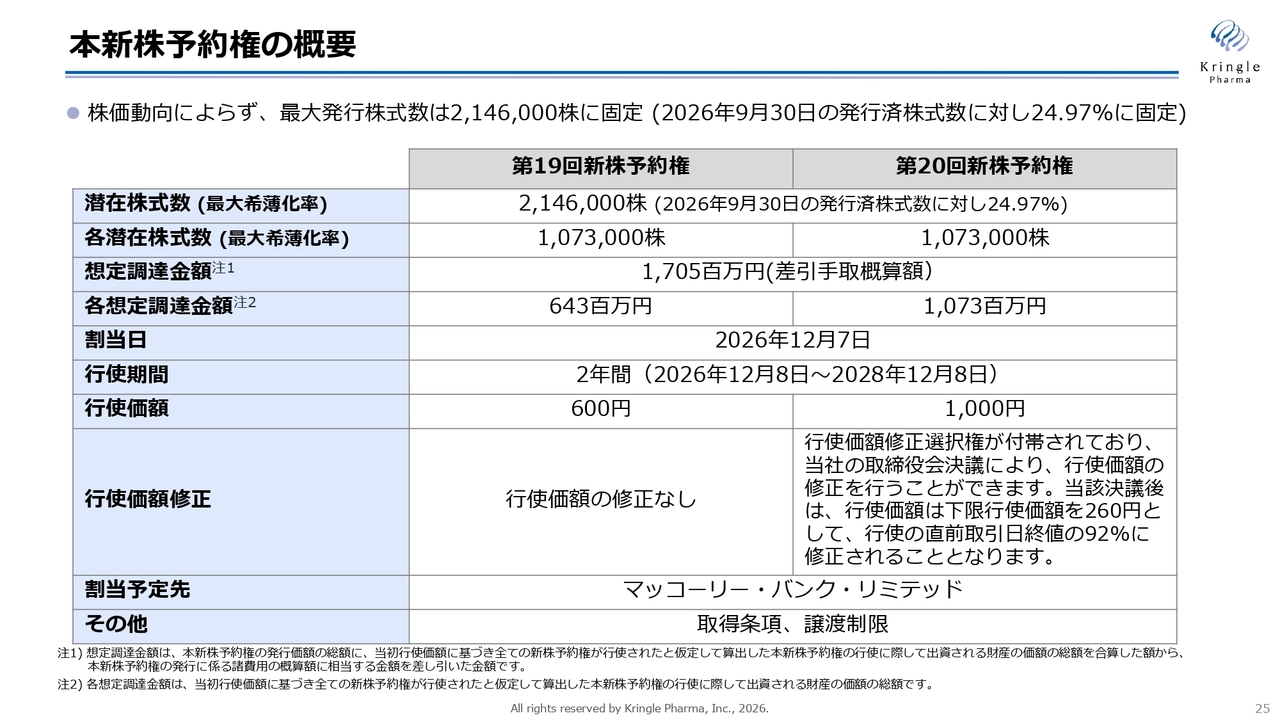
17億円の新株予約権の内容についてです。新株予約権は2つに分かれており、合計で9月30日時点の発行済株式数の約25パーセントに相当する株数が固定されています。これを2つに分割し、一方が第19回で行使価額600円、もう一方が第20回で行使価額1,000円となっています。
これらがそれぞれの価額で行使されると、第19回で6億4,300万円、第20回で10億7,300万円の資金調達が達成できる仕組みです。第20回は、行使価額を1,000円に固定していますが、行使価額の修正選択権があり、取締役会の決議によって行使価額を修正することが可能です。
これにより、ファイナンスの柔軟性を高めることを狙っています。なお、いずれもマッコーリー・バンク・リミテッドが割当予定先となります。
本新株予約権による資金調達の仕組み ① - 前回までの案件との違い
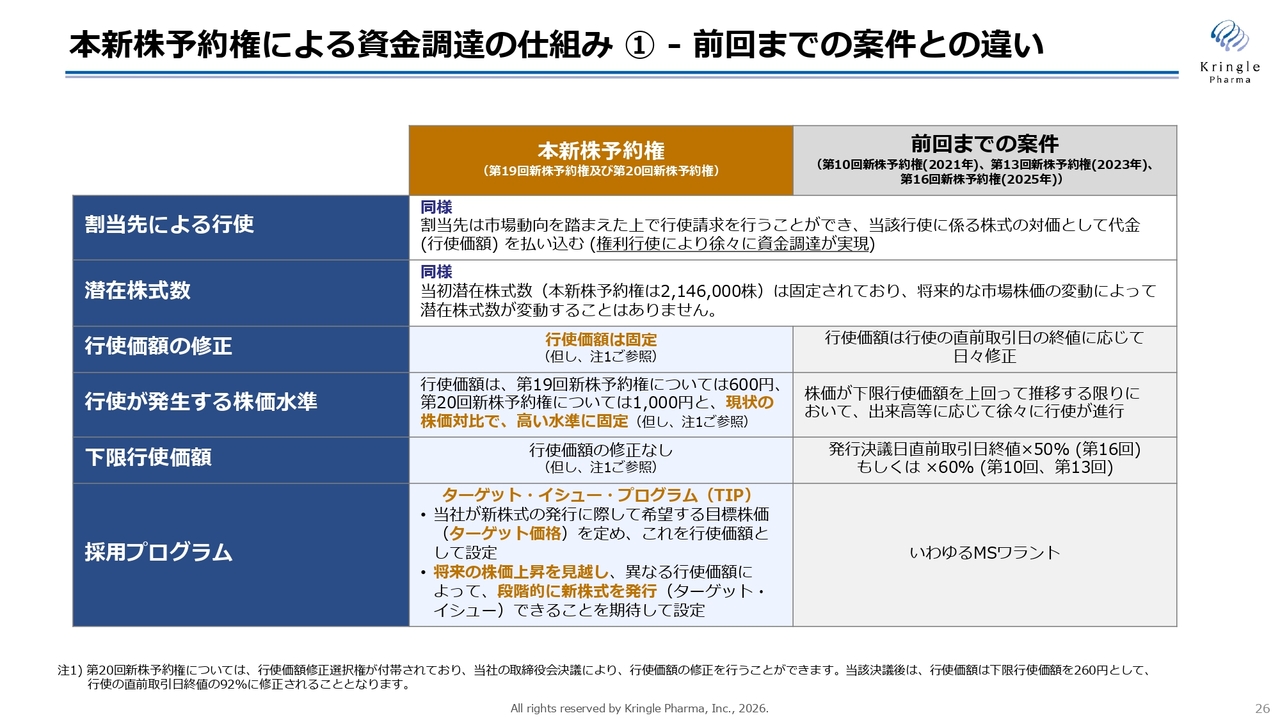
当社が上場してからこれまで3回、いわゆるMSワラントを活用して資金調達を行ってきましたが、その違いについてまとめたスライドになります。MSワラントでは、株価が下落傾向になりやすく、調達金額も少なくなるため、予定していた開発が進まず、非常に苦しい状況がありました。
今回の資金調達では、MSワラントではなくターゲット・イシュー・プログラムを採用し、ターゲット価格を設定して高い株価で行使が進むことによって、当社の成長目線を示すことを目指した新株予約権としています。
本新株予約権による資金調達の仕組み ② - ターゲット・イシュー・プログラム『TIP』
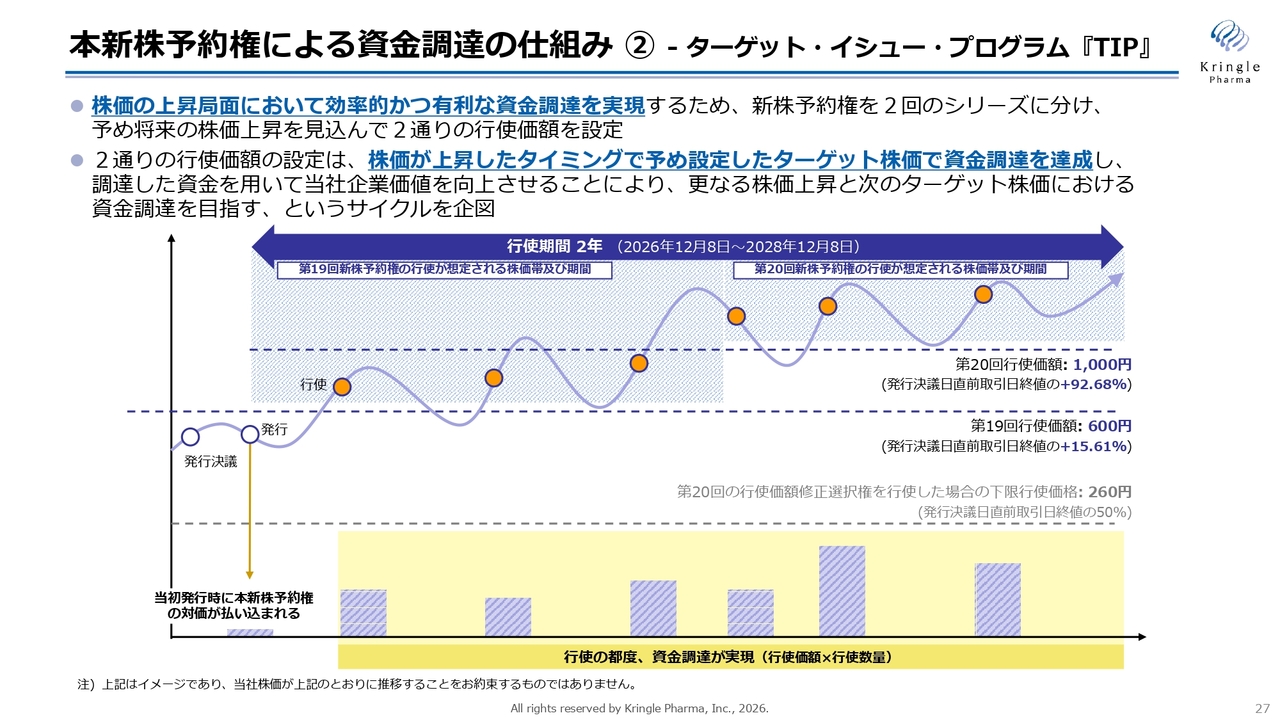
これも繰り返しとなりますが、現在の株価では新株予約権の行使は進みません。まず株価が600円に達すると、第19回新株予約権の行使が開始され、それに伴い資金調達が進みます。
その後、株価が1,000円に達すると、第20回新株予約権の行使が開始され、さらなる資金調達が進むという流れです。私たちの株価および企業価値の上昇が、資金調達スキームの大前提となっています。
2026年9月期通期 経営成績の概況
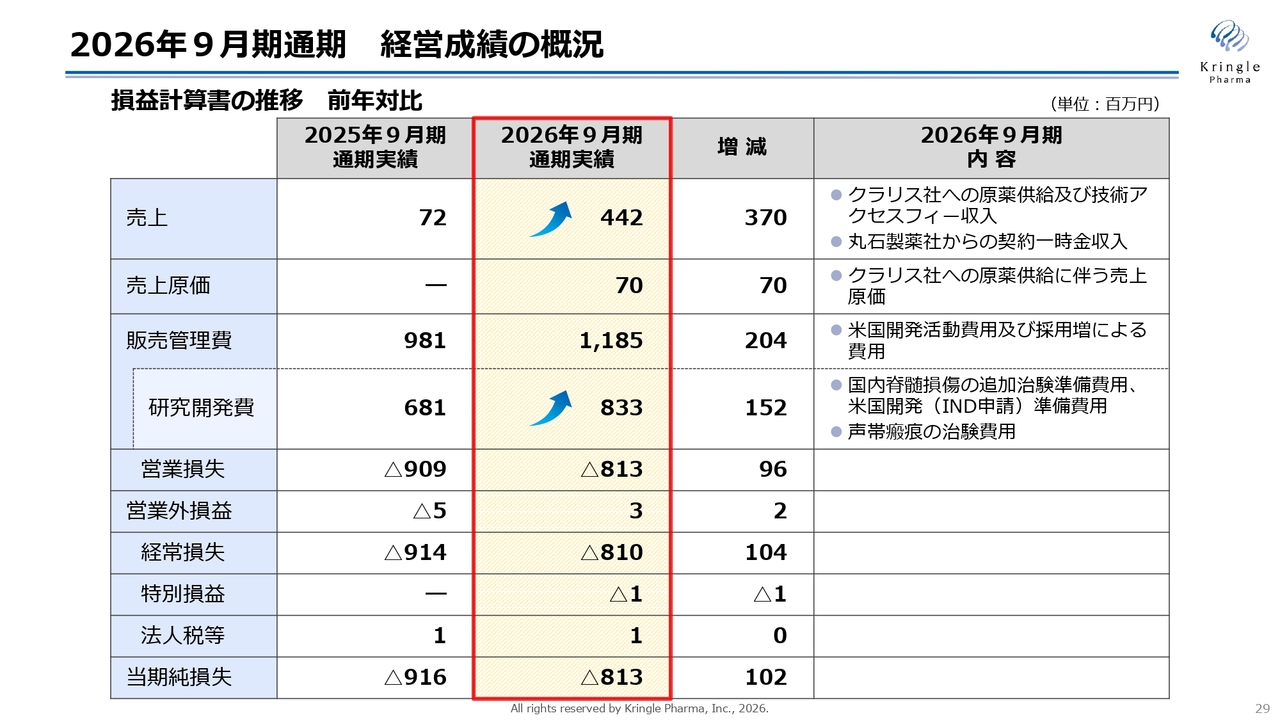
2026年9月期の通期決算概況、2027年9月期の業績予想についてお話しします。
スライドは、2026年9月期通期の経営成績概況として損益計算書の推移を前年対比で示したものです。まず、大きく上昇しているのが売上高で、4億4,200万円で着地しています。前期の7,200万円に比べて3億7,000万円増となりました。
売上高の内訳としては、クラリス社への原薬供給、技術アクセスフィー、丸石製薬との契約に伴う契約一時金が計上されています。一方で、研究開発費も増加しており、8億3,300万円と、前期に比べて1億5,200万円増加しました。
国内の脊髄損傷に関する追加試験の準備、アメリカでのIND準備、国内での声帯瘢痕の治験費用が増加したことが要因です。これにより、営業損失は8億1,300万円のマイナス、当期純損失も同額の8億1,300万円のマイナスとなっています。
2026年9月期通期 経営成績の概況
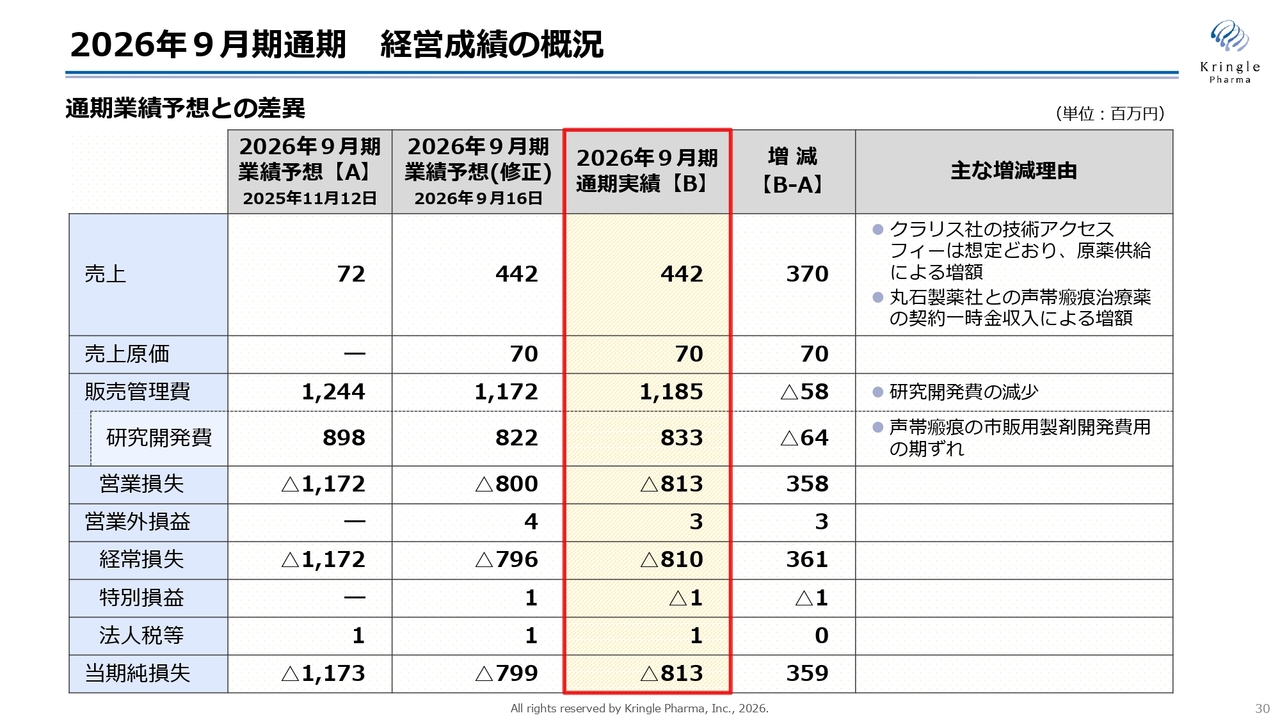
スライドは、通期の業績予想との差異を示しています。2026年9月期については、売上が大きく伸びています。研究開発費は当初の予想に比べてマイナス6,400万円となっていますが、これは声帯瘢痕の市販用製剤の開発費用が今期にずれ込んだためです。
2026年9月期通期 財政状態の概況
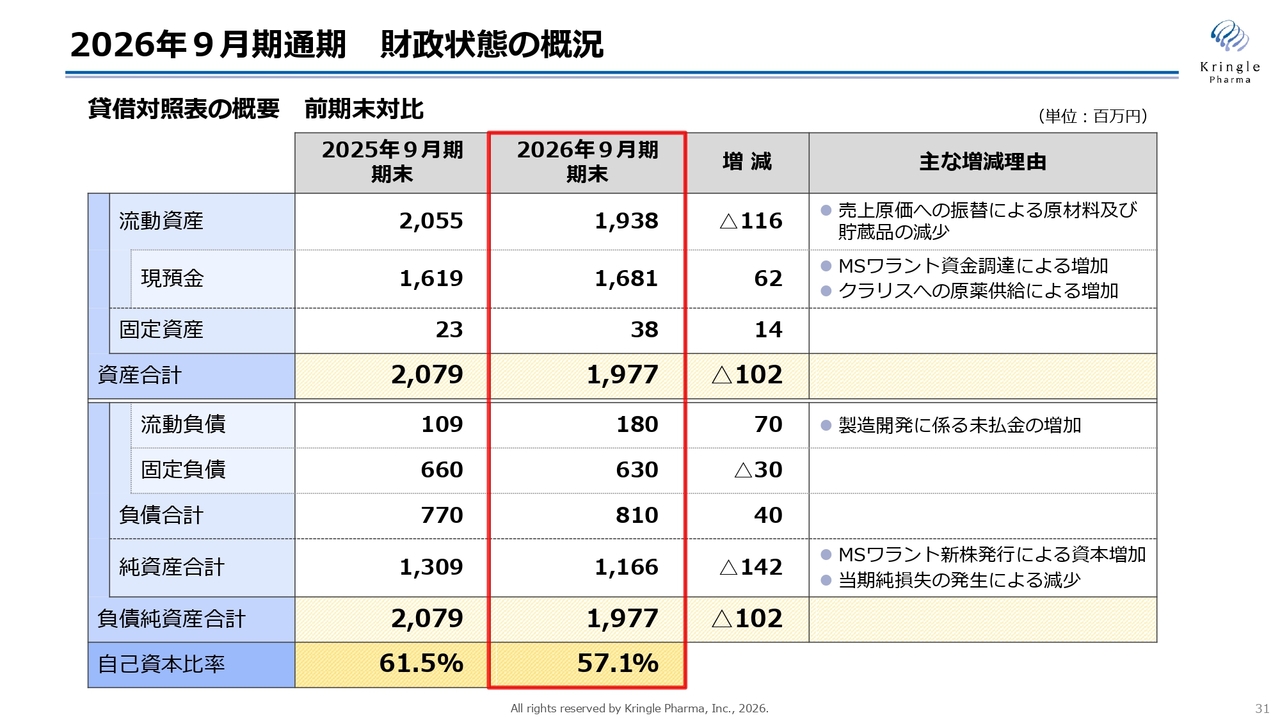
財政状態の概況として貸借対照表の概要を示します。前期末との比較では、流動資産は1億1,600万円減少して19億3,800万円となりました。
主な増減理由は、売上原価への振替による原材料および貯蔵品の減少です。現預金は前期末に比べて6,200万円増加しており、これはMSワラントによる資金調達およびクラリス社への原薬供給による増加が寄与しています。
資産合計は19億7,700万円です。一方、負債については、流動負債が7,000万円増加しており、これは製造開発に係る未払金の増加によるものです。
純資産合計は11億6,600万円で、これはMSワラントによる新株発行で資本が増加した一方、当期純損失の発生で減少したことによります。負債純資産合計は19億7,700万円となり、自己資本比率は前期末よりやや減少して57.1パーセントとなっています。
2026年9月期通期 キャッシュ・フローの概況
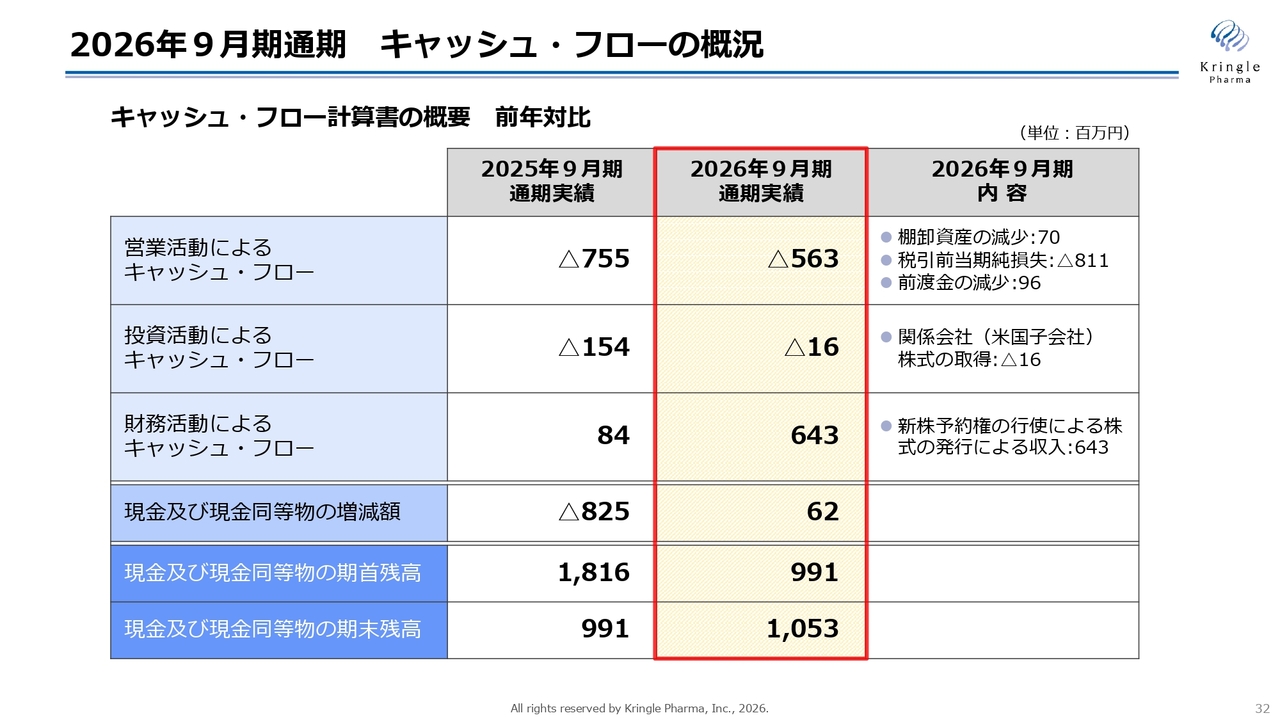
キャッシュ・フロー計算書についてです。
営業活動によるキャッシュ・フローはマイナス5億6,300万円で、内訳はスライド右側に記載されています。投資活動によるキャッシュ・フローはマイナス1,600万円で、こちらはアメリカの子会社に関連するものです。
大きな増加が見られるのは財務活動によるキャッシュ・フローで、6億4,300万円となっており、これはMSワラント新株予約権の行使による収入となります。現金および現金同等物の増減額は6,200万円で、期末残高は10億5,300万円となっています。
2027年9月期 業績予想
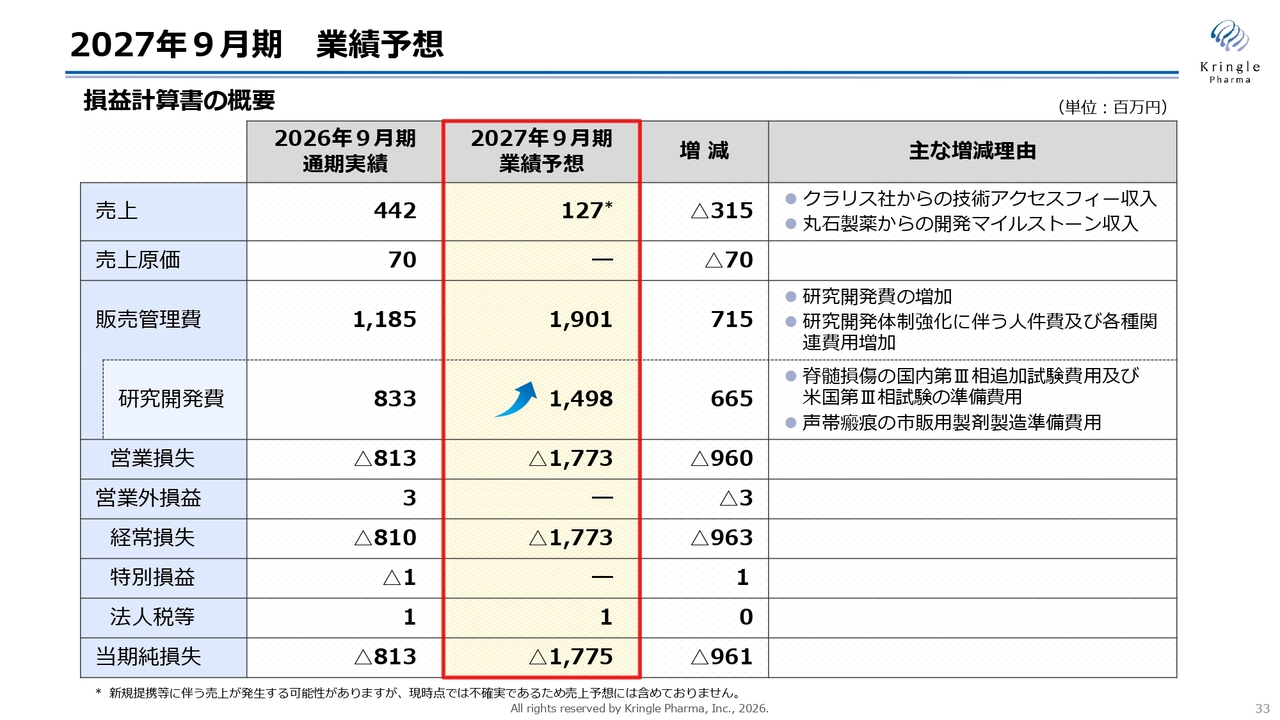
2027年9月期の業績予想です。
売上について、クラリス社から毎年受け取っている技術アクセスフィー収入と、丸石製薬との契約に基づく開発マイルストーン収入を合わせて1億2,700万円としています。
新たな契約に伴う売上やクラリス社への原薬提供などの可能性もありますが、現時点では確定していないため、それらは保守的に含めていません。
一方、今期は研究開発費が大幅に増加し、14億9,800万円を計画しています。これは脊髄損傷の国内第Ⅲ相追加試験にかかる費用、アメリカでの第Ⅲ相試験の準備費用、「Ready-to-Go」の状態に持っていくための費用、さらには声帯瘢痕の承認申請を見据えた市販用製剤の製造準備費用などが要因です。
加えて、人員増も予定しており、販管費として19億100万円を計上しています。これにより、営業損失は17億7,300万円、当期純損失は17億7,500万円を見込んでいます。
2027年9月期 業績予想 -研究開発費の内訳-
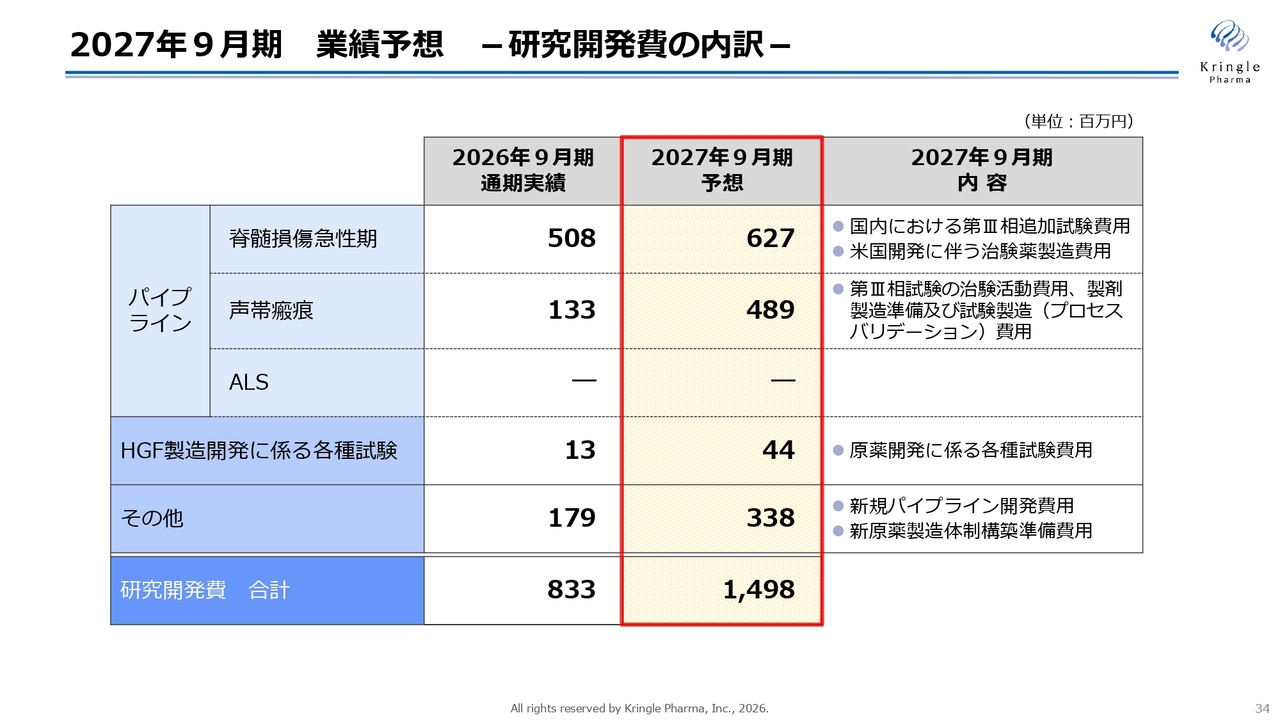
スライドは、研究開発費の内訳です。14億9,800万円のうち、大部分がレイトステージのパイプラインとして、脊髄損傷急性期と声帯瘢痕に振り分けられています。
具体的には、6億2,700万円が脊髄損傷急性期、4億8,900万円が声帯瘢痕に、それ以外の分がHGFの製造に係る各種試験やその他に充てられ、合計で14億9,800万円となっています。
クリングルファーマのビジョン
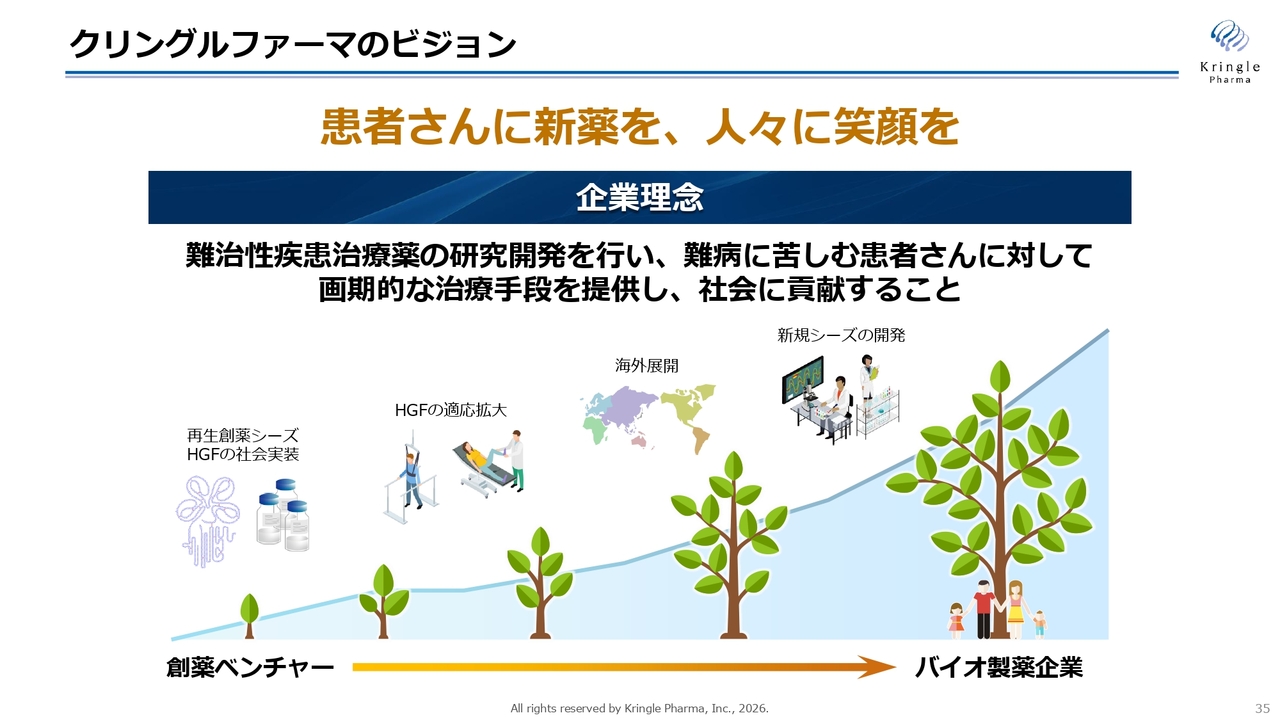
当社が毎回最後に示しているスライドです。当社は「患者さんに新薬を、人々に笑顔を」というビジョンのもと、開発を続けています。
まずHGFの脊髄損傷急性期、声帯瘢痕での社会実装、海外展開、適応拡大という3本の矢を掲げ、創薬ベンチャーからバイオ製薬企業へと成長していくことを目指しています。ご清聴ありがとうございました。
質疑応答:脊髄損傷急性期患者の第Ⅲ相試験と組入れ方針について
司会者:「国内の脊髄損傷急性期を対象とする第Ⅲ相追加試験は順調に進んでいますか? 患者さまの組入れが遅れているのではありませんか?」というご質問です。
安達:スライドは、第Ⅲ相試験の概要を示したものです。患者さまの組入れが非常に重要である