本日のポイント
中村啓次氏(以下、中村):マクセル株式会社代表取締役 取締役社長の中村です。これより、2026年度第2四半期(中間期)決算についてご説明します。
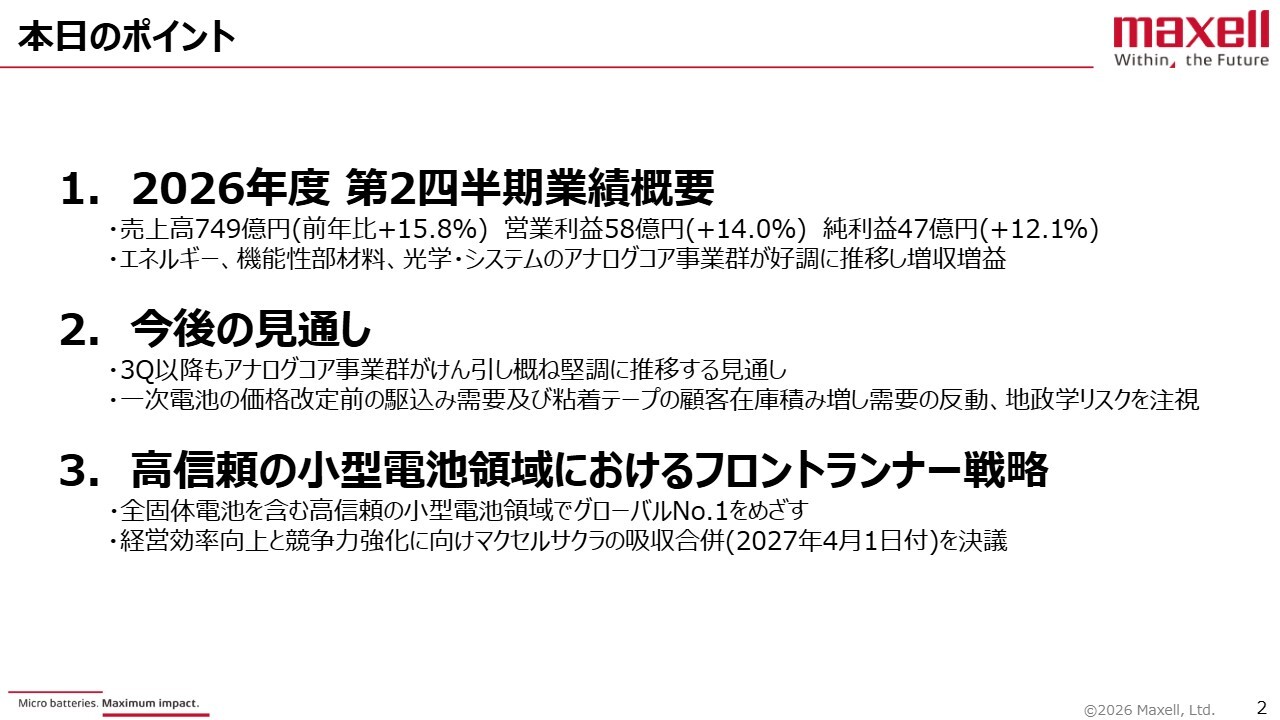
本日のポイントです。まず1つ目に、2026年度第2四半期業績概要です。売上高は前年比15.8パーセント増の749億円、営業利益は前年比14パーセント増の58億円、純利益は前年比12.1パーセント増の47億円となりました。エネルギー、機能性部材料、光学・システムといったアナログコア事業群が非常に好調に推移し、増収増益を達成しました。
2つ目は、今後の見通しです。第3四半期以降もアナログコア事業群が牽引し、おおむね堅調に推移する見通しです。一方で、一次電池の価格改定前の駆込み需要や粘着テープの顧客在庫積み増し需要の反動、地政学リスクをしっかりと注視していきたいと考えています。
3つ目は、高信頼の小型電池領域におけるフロントランナー戦略です。全固体電池を含む高信頼の小型電池領域で、グローバルNo.1をめざしていきます。加えて、経営効率向上と競争力強化を目的としてマクセルサクラの吸収合併を、2027年4月1日付で実施することを決議しました。
決算のポイント:全社
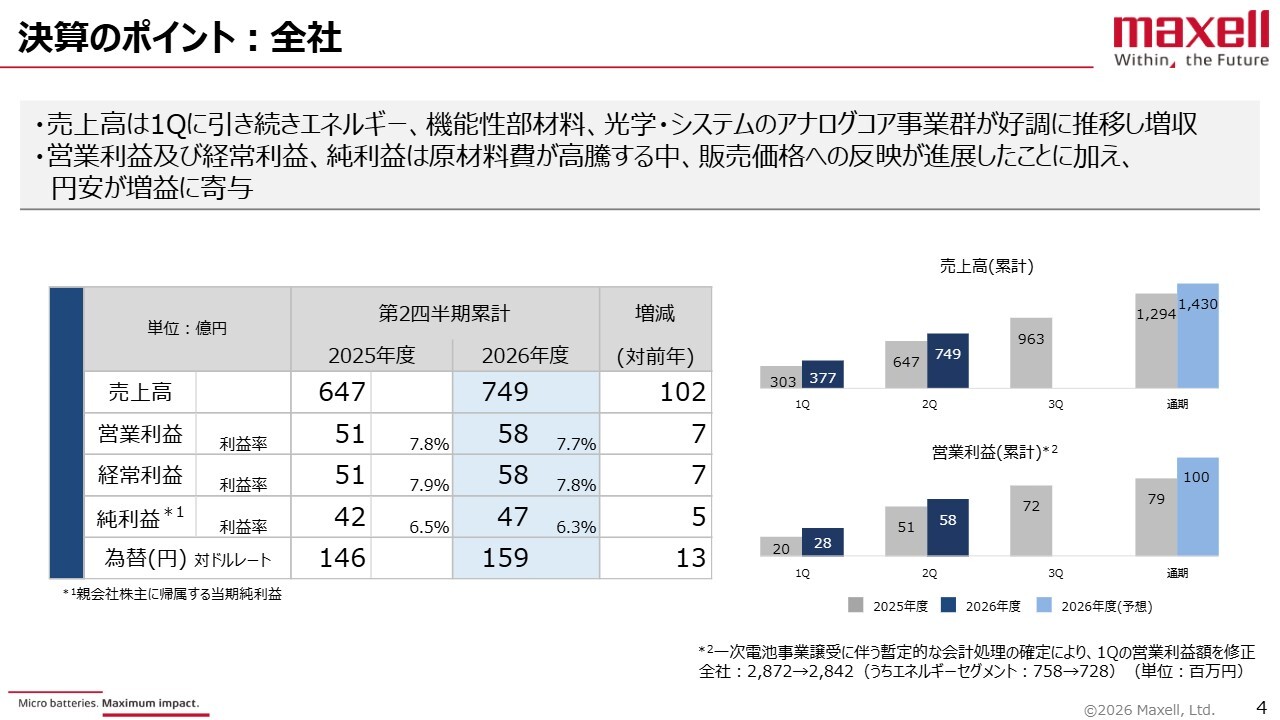
2026年度第2四半期業績概要についてご説明します。まず、全社決算のポイントです。売上高は、2025年度の647億円から2026年度は749億円となり、前年比102億円の増収となりました。営業利益は58億円、営業利益率は7.7パーセントで、前年比7億円の増益です。
経常利益は58億円で、経常利益率は7.8パーセント、前年比7億円の増益となっています。純利益は47億円で、前年比5億円の増益となりました。また、為替は146円から159円となり、前年比で13円円安が進みました。
スライドに記載しているコメントのとおり、売上高は第1四半期に引き続き、エネルギー、機能性部材料、光学・システムといったアナログコア事業群が好調に推移し、増収となりました。
営業利益、経常利益、純利益は増益です。その内訳として、原材料費の高騰といったネガティブな要因もありましたが、販売価格への転嫁により収益を確保することができました。さらに、現在の円安基調も増益に貢献しています。
売上偏差(2025年度 第2四半期 →2026年度 第2四半期)
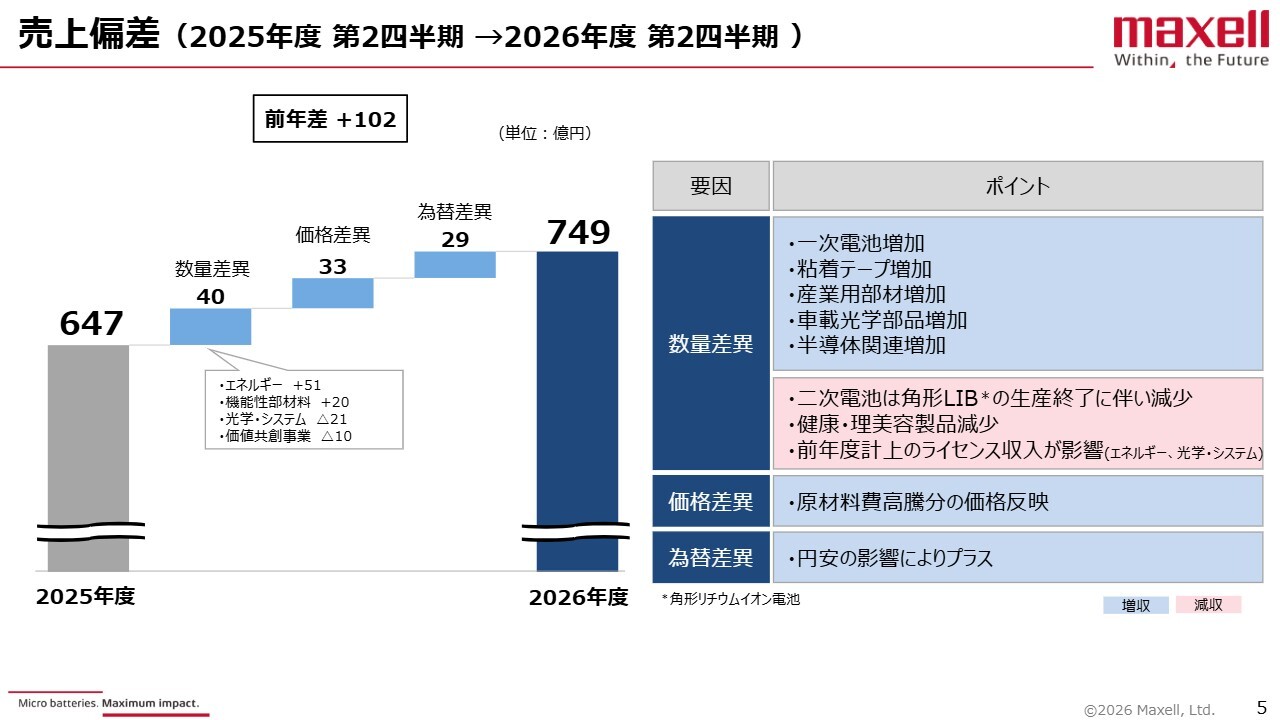
2025年度第2四半期から2026年度第2四半期の売上偏差についてご説明します。前年の売上高647億円に対し749億円で着地し、前年比102億円の増収となりました。
内訳として、数量差異で40億円の増収となりました。スライド右側のコメントに記載のとおり、一次電池、粘着テープ、産業用部材、車載光学部品、半導体関連が数量の増加に寄与しています。
一方で、二次電池の角形リチウムイオン電池の意図的な生産終了に伴い、数量差異にマイナス影響がありました。また、足元では健康・理美容製品の販売がやや苦戦しており、これも数量のマイナスに影響しています。さらに、前年度はライセンス収入の前倒しがあったため、前年と比較すると、この部分が数量差異においてマイナスに影響しました。
また、価格差異で33億円の増収です。原材料費の高騰分を売価に反映した結果です。さらに、為替差異は円安の影響で29億円のプラスとなりました。
営業利益偏差(2025年度 第2四半期→2026年度 第2四半期)
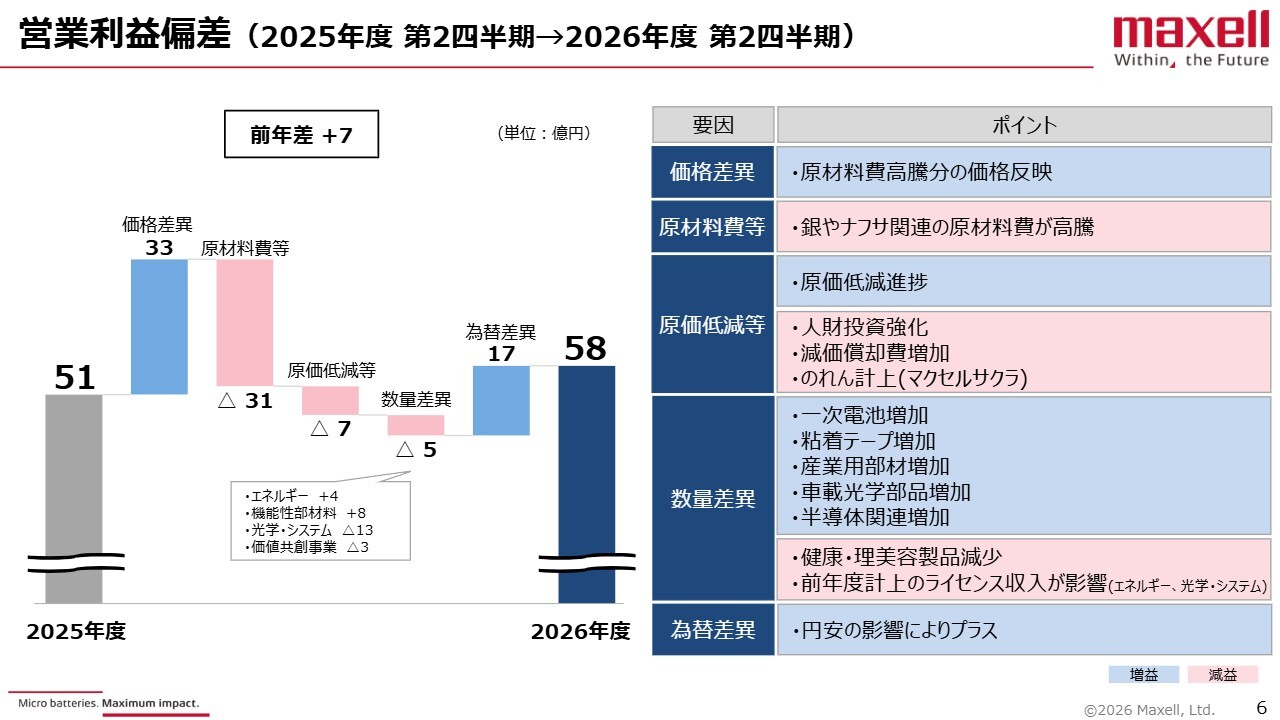
営業利益の偏差です。第2四半期終了時点での前年度比較では、前年の51億円から7億円増の58億円となりました。
価格差異でプラス33億円、原材料費等でマイナス31億円、原価低減等でマイナス7億円、数量差異でマイナス5億円、為替差異でプラス17億円です。内訳については、スライド右側のコメントをご参照ください。
価格差異は、原材料費の高騰分を的確に売価へ反映できたことによります。原材料費等は、足元で銀やナフサ関連の価格が高騰していることが影響しています。原価低減等の内訳としては、原価低減が進捗しましたが、人財投資の強化による人件費の増加、減価償却費の増加、のれんの計上などがマイナス要因となっています。
数量差異は、先ほどお伝えした販売の影響に加え、健康・理美容製品の販売が苦戦していることが要因です。また、前年度上期に計上したライセンス収入の影響も含まれます。為替差異は、円安の影響でプラス17億円となっています。
決算のポイント:セグメント別(エネルギー)
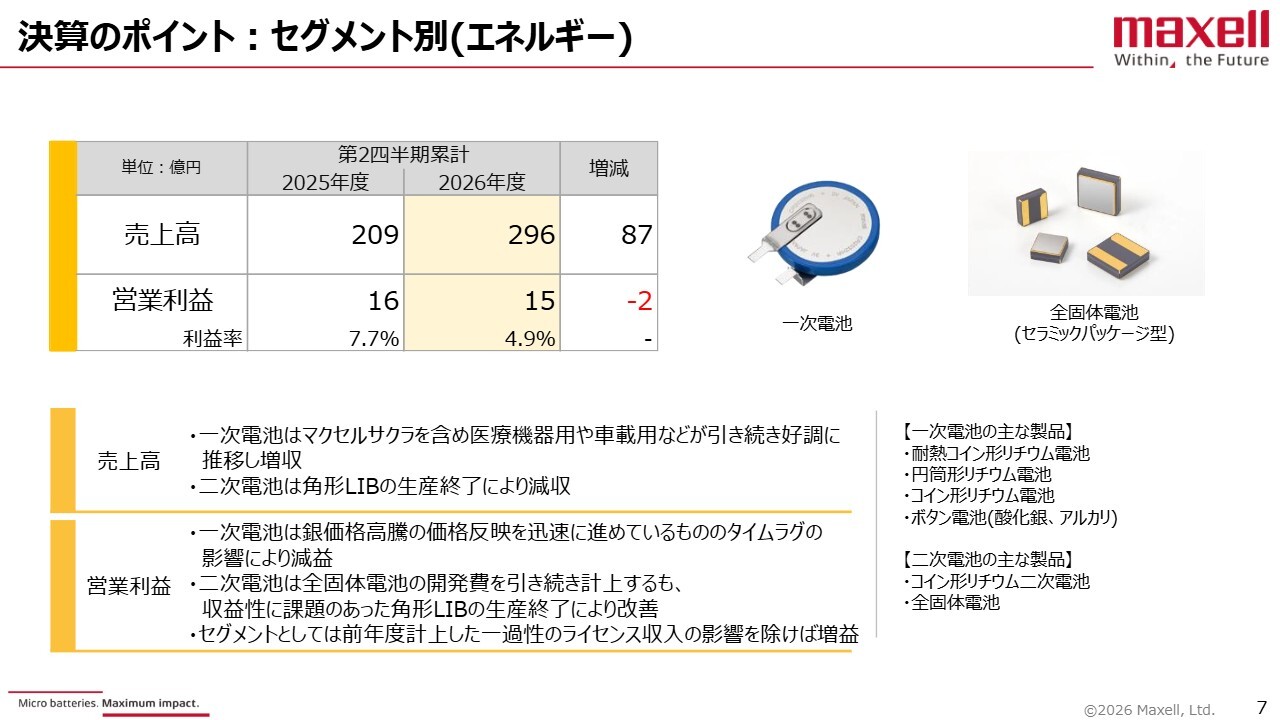
セグメント別の内容です。まずはエネルギーセグメントです。2026年度第2四半期終了時点の売上高は296億円で、前年から87億円の増収となりました。一方、営業利益は15億円で、前年比2億円の減益です。
売上高は、スライド下部に記載のとおり、一次電池はマクセルサクラを含め、医療機器向けや車載用途向けで引き続き好調に推移し、増収となっています。一方で、二次電池は角形リチウムイオン電池の生産終了により減収という結果になっています。
営業利益は、一次電池において銀価格の高騰が影響し、売価にはフォーミュラをしっかりと反映していますが、実際に収益に貢献するまでにはタイムラグがあるため、若干減益方向に影響が出ています。
二次電池は、次期主力製品となる全固体電池の開発を引き続き強化しており、関連費用を計上しています。一方で、収益性に課題があった角形リチウムイオン電池の生産を終了し、収益改善に貢献しています。
セグメント全体としてマイナスが見られる部分は、前年度に一過性のライセンス収入を計上していた一方で、今期はその計上がなかったためです。ただし、この影響を除けば増益となります。
決算のポイント:セグメント別(機能性部材料)
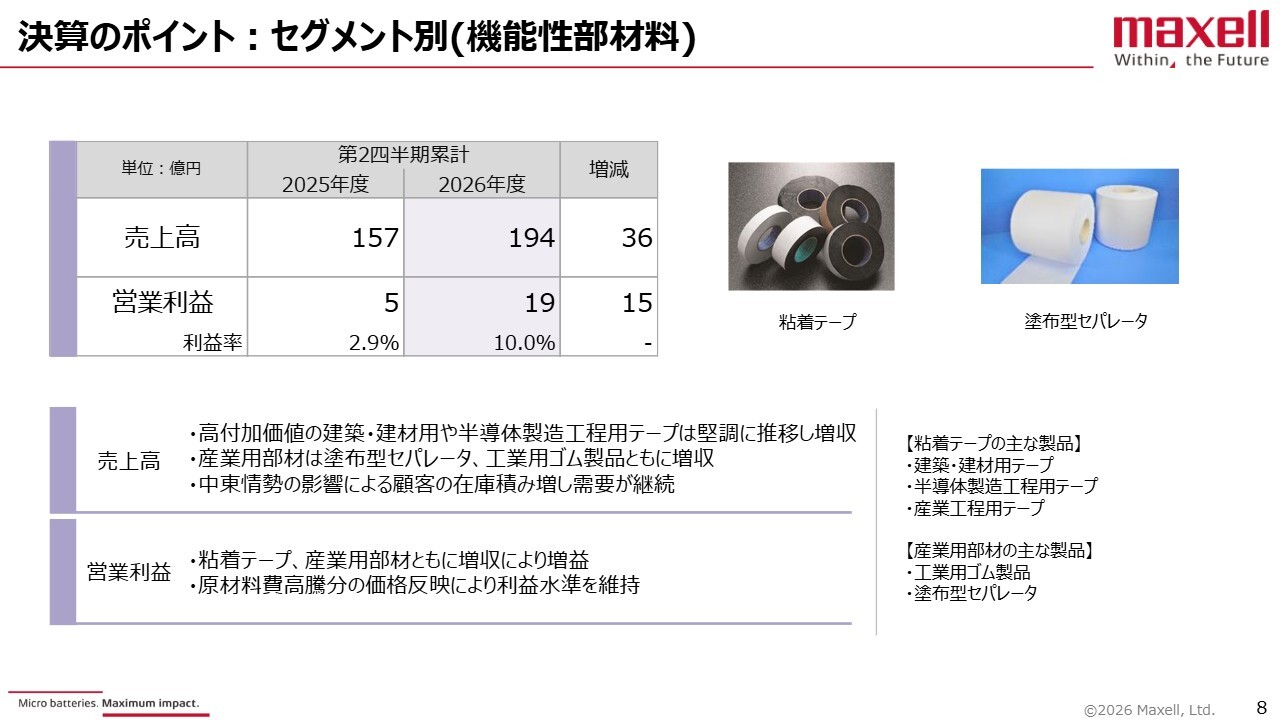
機能性部材料セグメントです。2026年度第2四半期終了時点の売上高は194億円で、前年から36億円の増収となりました。営業利益は19億円で、前年から15億円の増益です。
スライドのコメントに記載のとおり、売上高は、付加価値の高い建築・建材用や半導体製造工程用テープが堅調に推移し、増収となっています。また、産業用部材は、塗布型セパレータ、工業用ゴム製品ともに増収となりました。また、中東情勢の影響により、顧客側で在庫の積み増し需要が継続しています。
営業利益は、粘着テープ、産業用部材ともに増収となり、増益にしっかりと貢献しています。また、原材料費の高騰分についても売価に適切に反映させ、利益水準を維持しています。
決算のポイント:セグメント別(光学・システム)
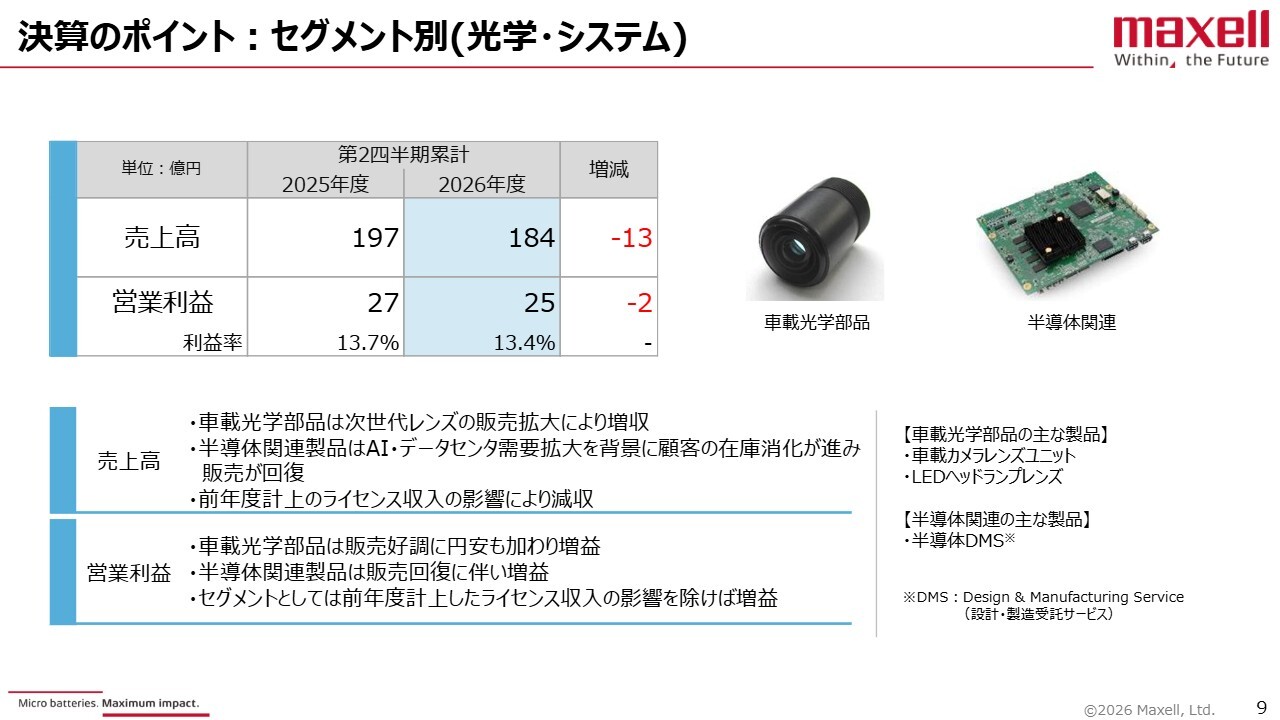
光学・システムセグメントです。2026年度第2四半期終了時点の売上高は184億円で、前年から13億円の減収となりました。営業利益は25億円で、前年と比較して2億円の減益です。
売上高の内訳については、車載光学部品において次世代レンズの拡販も含めて増収となりました。半導体関連製品は、AI・データセンタ需要の拡大を背景に顧客の在庫消化が一気に進み、販売が回復しました。また、前年は上期に比較的大きなライセンス収入を計上しましたが、今年はそのような収入がないため、減収方向に影響を及ぼしています。
これを受けて、営業利益は車載光学部品の販売が好調であることに加え、円安の影響もあり増益となりました。半導体関連製品も、販売回復に伴い増益となりました。セグメント全体としては、前年に計上したライセンス収入が今年はなかったことも影響し、減益方向となっています。しかし、この影響を除いた実事業としては増益です。
決算のポイント:セグメント別(価値共創事業)
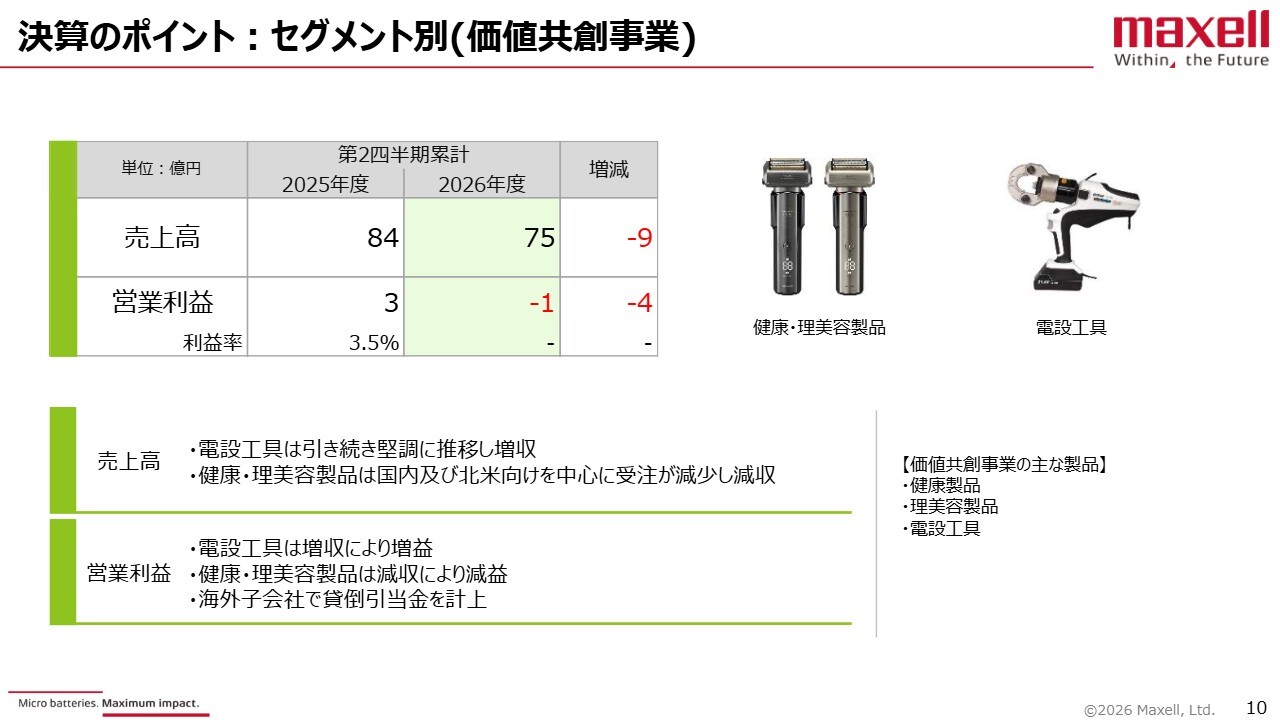
価値共創事業セグメントです。2026年度第2四半期終了時点の売上高は75億円で、前年から9億円の減収となっています。営業利益は前年の3億円からマイナス1億円へ減少し、4億円の減益です。
売上高は、電設工具は引き続き堅調に推移し、増収となっています。一方で、健康・理美容製品は、国内および北米を中心とした海外で受注が減少しており、厳しい状況が続いています。
営業利益は、電設工具が増益で推移している一方で、健康・理美容製品は販売減少に伴い減益となりました。加えて、海外子会社で貸倒引当金を計上したことから、前年比4億円の減益となりました。
中東情勢による事業及び業績への影響
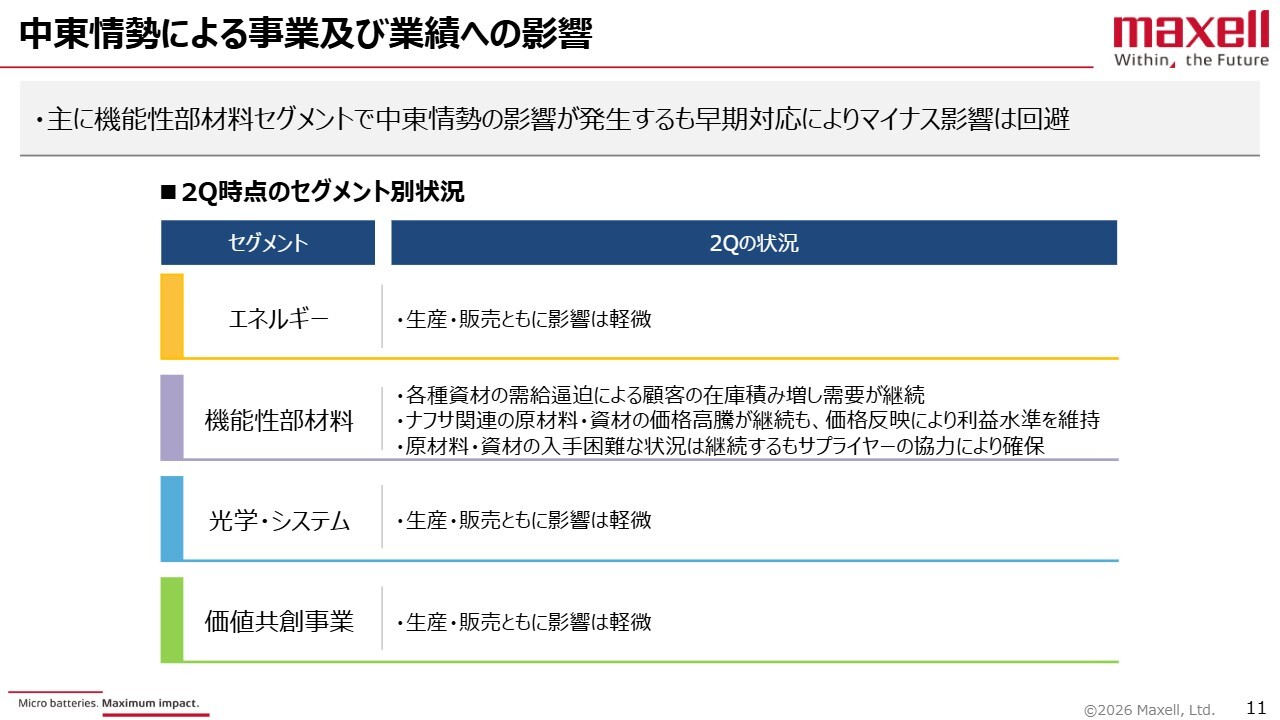
当初いろいろと心配していた中東情勢が事業に及ぼす影響について整理しています。機能性部材料セグメントでは想定どおりの影響がありましたが、早期に対応することで収益への影響はなんとか回避できている状況です。
スライドに、セグメントごとに状況を記載しています。エネルギー、光学・システム、価値共創事業の3セグメントについては、生産・販売への影響は軽微な内容でした。
一方で、機能性部材料セグメントは、各種資材の需給が逼迫しており、お客さまからの在庫積み増し需要により、需要面でやや上振れしています。実需に対してやや膨らんでいる状況が継続しているところです。
また、ナフサ関連の原材料・資材の価格高騰が続いていますが、売価にしっかりと反映することで、収益を確保できている状況です。原材料や資材の入手困難な状況は継続すると見ていますが、サプライヤーの協力を得ることで、当社の事業に大きな影響を及ぼすことなく推移しています。
アナログコア事業群の今後の見通し
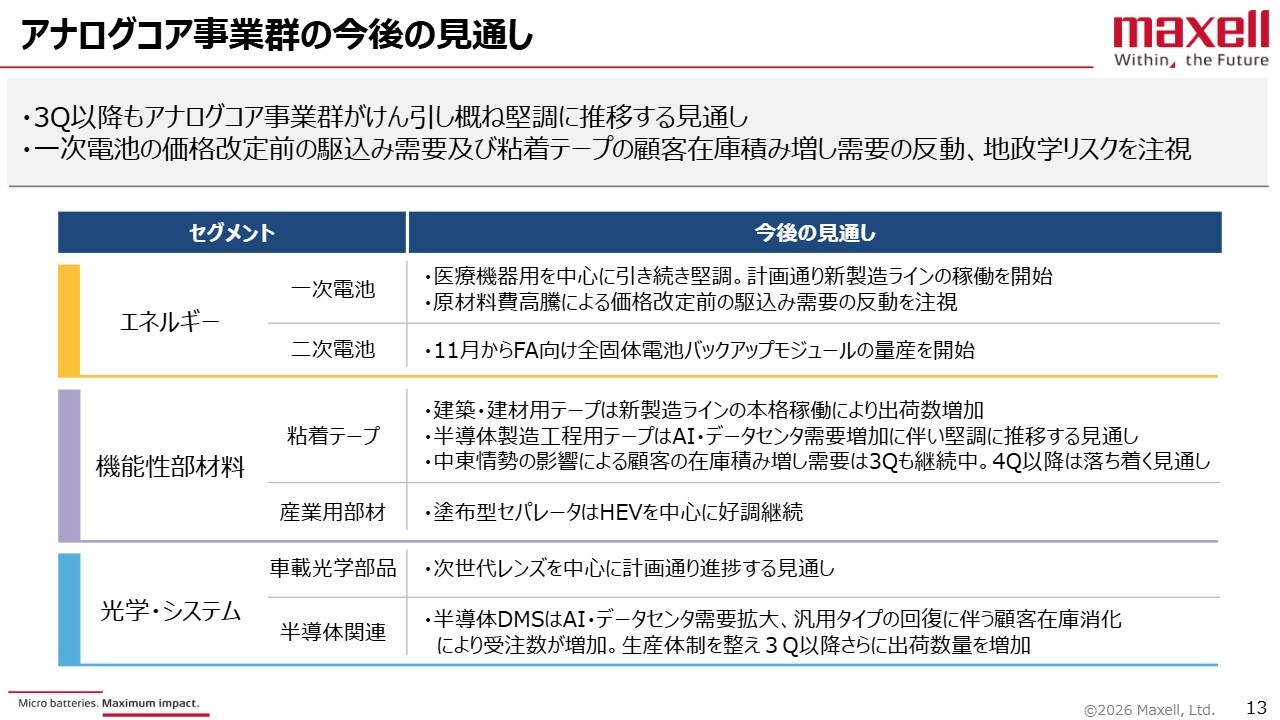
今後の見通しです。全体として、第3四半期以降もアナログコア事業群が牽引し、おおむね堅調に推移する見通しです。一方で、一次電池の価格改定前の駆込み需要や粘着テープの顧客在庫積み増し需要の反動、地政学リスクなどが懸念事項として残る状況です。
スライドに、セグメントごとに具体的な内容を記載しています。まず一次電池は、医療機器向けを中心に販売は引き続き堅調に推移する見通しです。また、小野事業所では、これまで投資してきた新ラインの稼働を下期から開始する予定で、売上への貢献が期待されています。
原材料費高騰については、売価にしっかりと反映させることを進めていますが、価格が上昇する前の駆込み需要で販売している部分があるため、その反動を注視していきたいと考えています。
二次電池は、11月からFA向け全固体電池バックアップモジュールの量産を開始しましたので、売上と収益への貢献を図っていきたいと考えています。
機能性部材料セグメントについては、粘着テープは、建築・建材用テープについて小淵沢事業所の新製造ラインが本格稼働することで、出荷数量をしっかりと伸ばしていきたいと考えています。また、半導体製造工程用テープは、AI・データセンタ向けの需要が引き続き堅調であると見ています。
中東情勢の影響としては、顧客の在庫積み増し需要が第3四半期も継続しているため、第3四半期の後半および第4四半期以降に若干影響が出てくる可能性があると現時点で見通しています。産業用部材は、特に塗布型セパレータがハイブリッド向けを中心に非常に好調であり、引き続き好調に推移する見通しです。
最後に、光学・システムセグメントについてです。車載光学部品が次世代レンズを中心に引き続き計画どおり推移すると見込んでいます。
半導体関連は、DMSについてAI・データセンタ向けの需要が引き続き堅調で、汎用タイプの回復に伴い、顧客在庫の消化も進むと見ています。また、生産体制も確実に整え、第3四半期以降もさらに出荷数量を拡大していきたいと考えています。
原材料(銀)価格高騰の対応状況
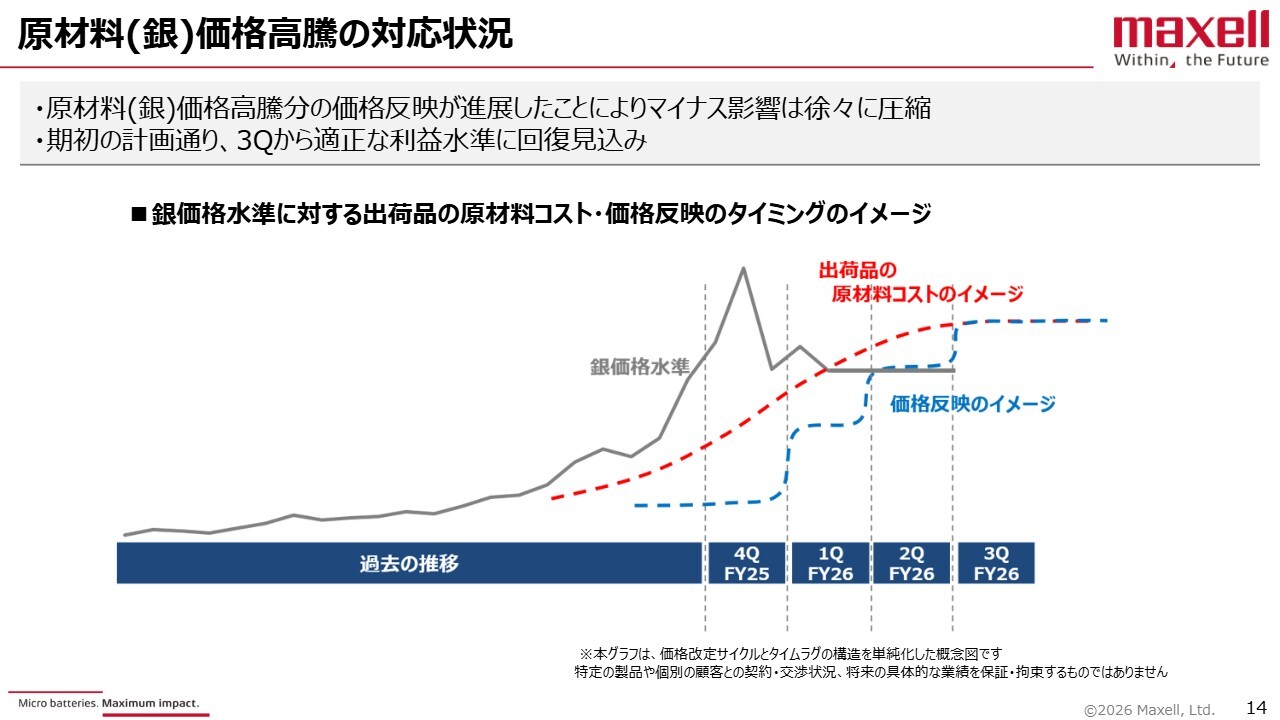
収益に影響が大きい原材料価格の高騰、特に銀価格については、以前からご説明しているとおり、価格高騰分を売価に反映する取り組みが進んでいます。上期終了時点ではまだ若干遅れがありましたが、第3四半期以降は売価にコストアップ分をしっかりと反映していける見通しです。下期以降は適正な利益水準を確保できる見通しです。
株主還元
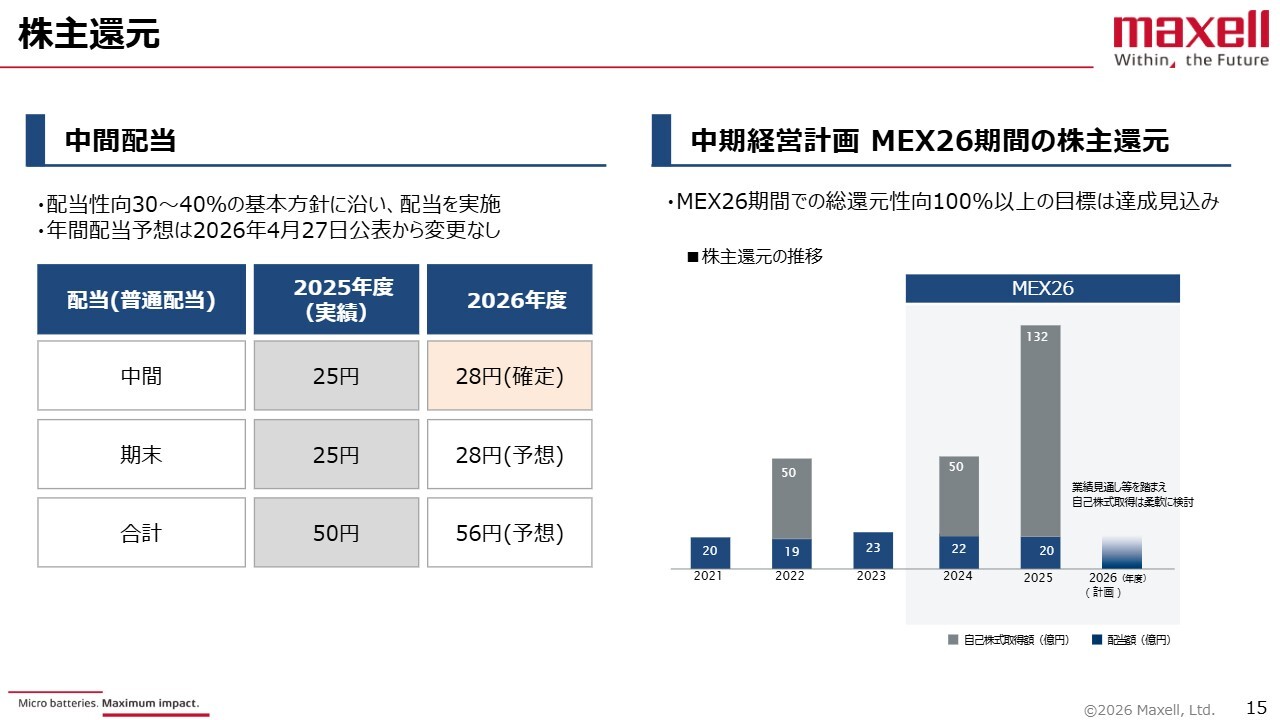
株主還元についてです。中間配当については、当社は配当性向30パーセントから40パーセントを基本方針として掲げており、それに沿って配当を実施していきます。年間配当予想は、2026年4月27日公表から変更はありません。2026年度の中間配当は28円で確定しています。期末配当は28円、合計の年間配当は56円を予想しています。
現中期経営計画期間において、総還元性向100パーセント以上をコミットしています。先ほどお話しした足元の2026年度の配当内容に基づき、総還元性向100パーセント以上を確保できる見通しです。
コーポレートバイライン「Micro batteries. Maximum impact.」
最後に、高信頼の小型電池領域におけるフロントランナー戦略についてお話しします。あらためて、コーポレートバイラインは「Micro batteries. Maximum impact.」で、当社が手掛ける製品は、混ぜる・塗る・固めるといったアナログコア技術に基づく部品や材料が今後の中心となります。
お客さまの最終製品にとって欠かせない価値を生み出す事業を今後しっかりと伸ばしていきたいと考えています。このバイラインに基づき、さまざまな経営戦略を進めていきます。
高信頼の小型電池領域におけるフロントランナー戦略
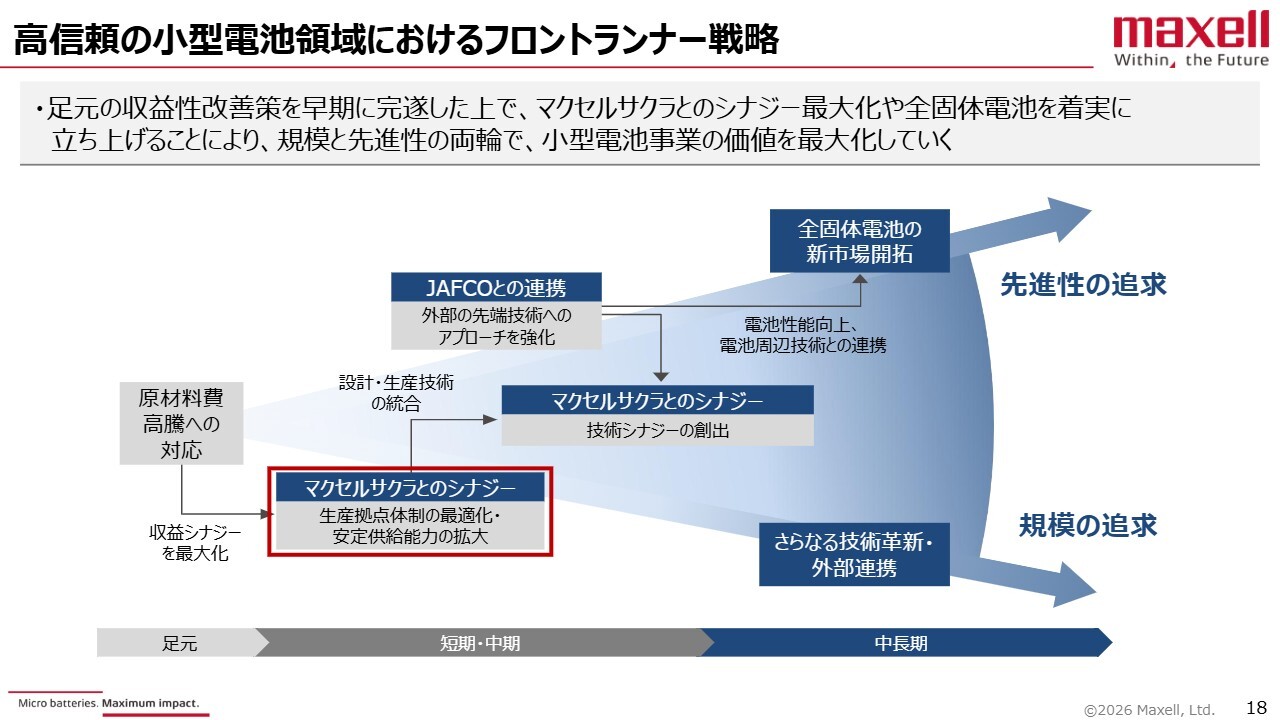
高信頼の小型電池領域におけるフロントランナー戦略では、スライドに示している図に記載のとおり、足元では少しマイナス要因を減らすことに力を入れており、特に原材料費高騰への対応を、我々マクセルと新しく仲間に加わったマクセルサクラが共同で進めています。
その先では、マクセルサクラとしっかりと技術シナジーを創出し、プラス要素を増やしていきます。新たなシナジーの創出をめざしていきたい考えです。また、外部連携としてJAFCOとの連携を進め、最先端の技術を取り入れつつ、全固体電池を含む新しい付加価値の高い製品を、先進性を追求するかたちで展開していきたいと考えています。
規模拡大の観点では、中長期的に自社事業の成長を技術革新によりさらに推進するとともに、新たな外部連携も探索していきたいと考えています。
生産拠点体制の最適化・安定供給能力の拡大
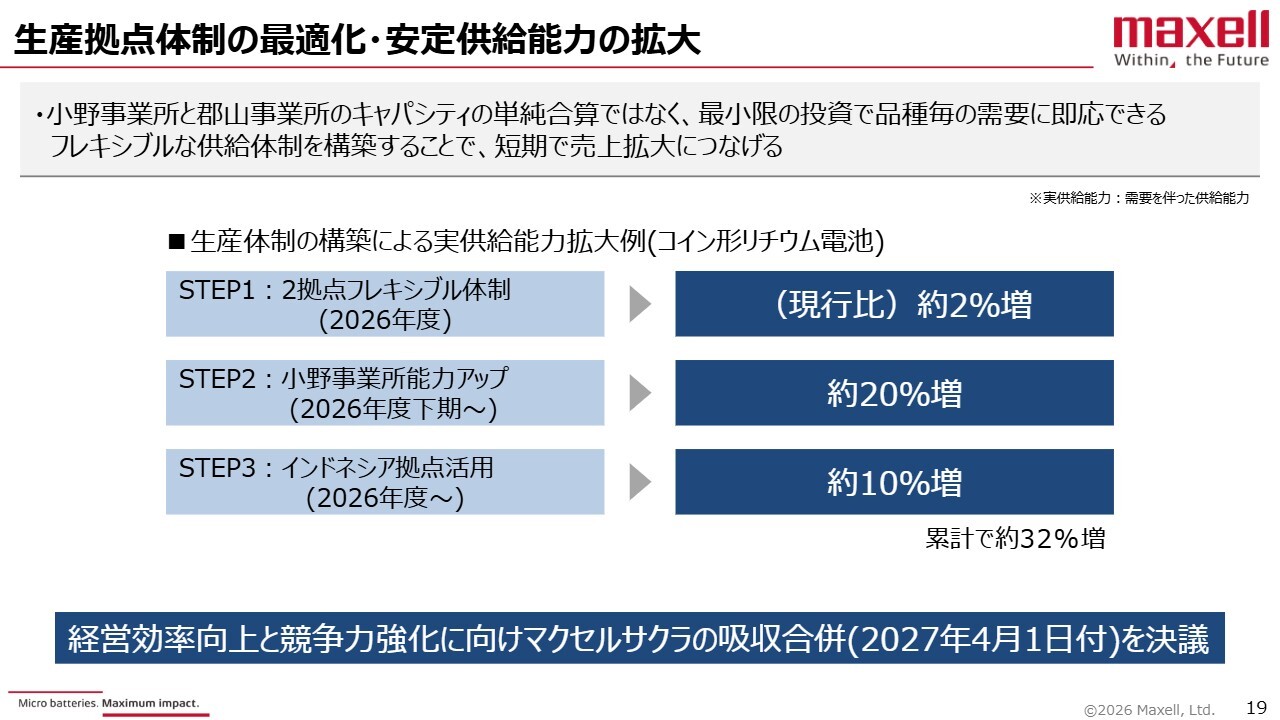
マクセルサクラとのシナジーも含め、生産拠点体制の最適化や安定供給能力の拡大に取り組みます。売上を伸ばすためには我々の生産能力を向上させる必要があり、しっかりと進めていきたいと考えています。
特にエネルギーセグメントでは、主力となる小野事業所と、今回新たに加わった郡山事業所の生産能力を単純に合算するのではなく、最小限の投資で品種ごとの需要に即応できる新たなシナジーを構築していきたいと考えています。そのためにフレキシブルな供給体制を構築し、短期で売上拡大につなげていく活動を強化していきます。
スライドに記載の「STEP1」「STEP2」「STEP3」のとおり、足元ではマクセルサクラとのシナジーにより、約2パーセントの即効性のある効果が見込めるとして、これをしっかりと確保していきます。
また、小野事業所については、大規模な投資を含め、コイン形リチウム電池の増産体制を構築しており、20パーセント程度の生産能力拡大を実現することで、売上や収益への貢献を進めていきます。さらに、マクセルサクラとのシナジーの一環として、インドネシアの生産拠点を活用することで、10パーセント程度の生産拡大を見込んでいます。
このような取り組みを短期的に着実に推進していきたいと考えています。これらを迅速に進めるために、スライド下部に記載のとおり、マクセルサクラを2027年4月1日付で吸収合併することを進めていきます。
全固体電池の進捗状況
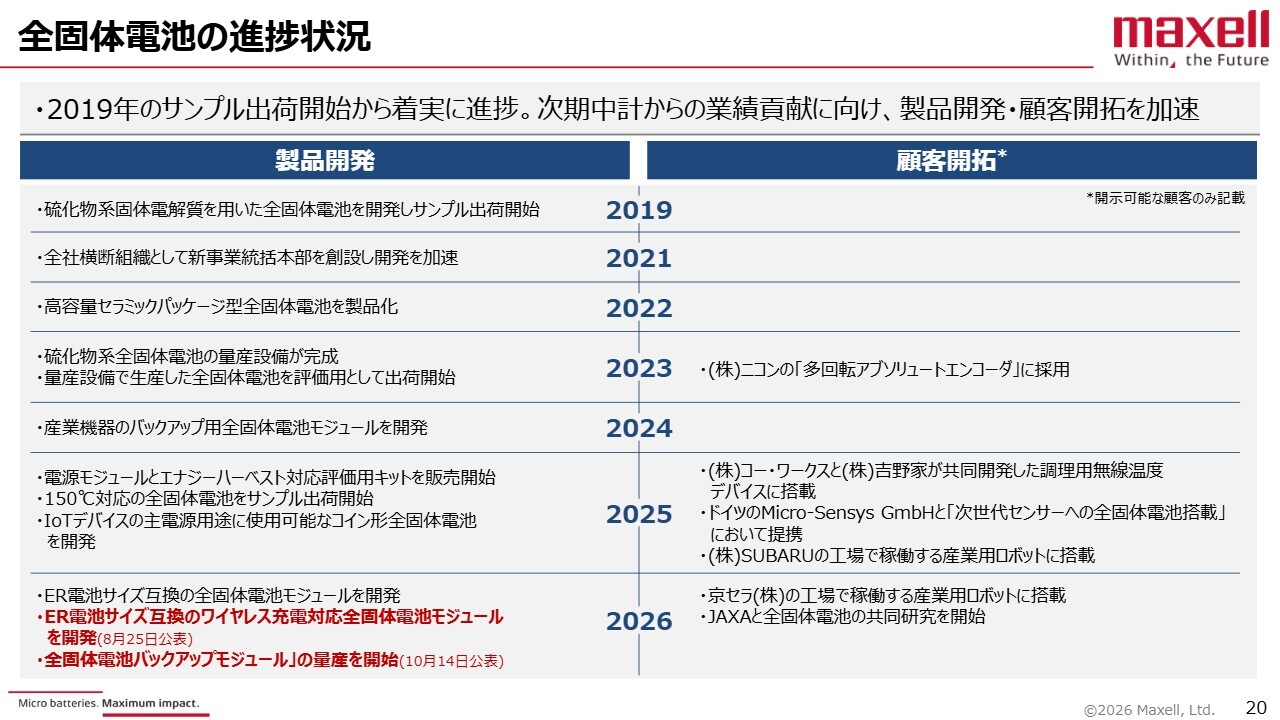
将来の新技術・新製品の拡大ということでは、全固体電池をしっかりと成長させていく方針です。2019年から開発を着実に進める一方で、2021年には全社方針として開発リソースを大幅に拡充してきました。
2021年以降、さまざまな取り組みを進める中で、2026年にはお客さまの新しい設備機械に全固体電池を新規採用していただけるよう取り組んでいます。すでに市場に出回っているロボットや生産設備、PLCなどの一次電池を全固体電池に置き換えていく計画です。
これにより、加速度的に全固体電池の販売数量を拡大していきます。11月から量産を開始することで、今後の利益拡大にしっかりと貢献していきたいと考えています。
全固体電池 最新リリース
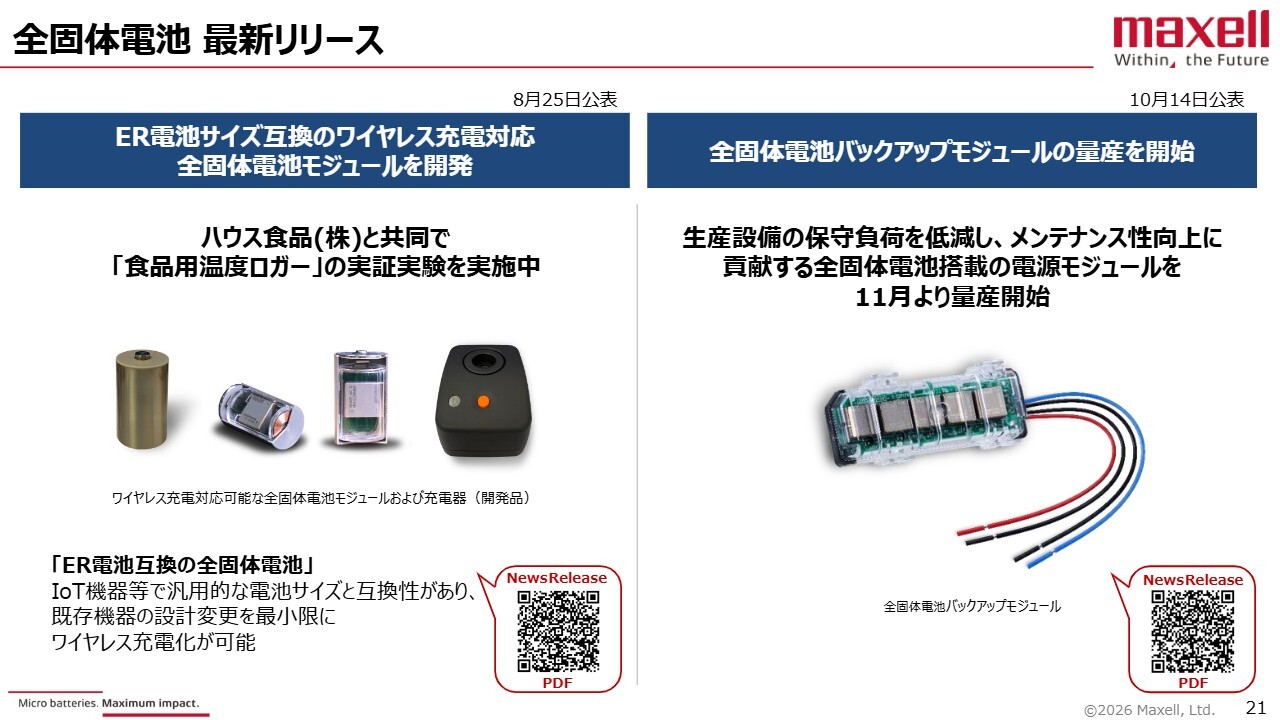
既存の一次電池と互換性のある全固体電池モジュールを開発しました。また、スライド右側に記載のとおり、全固体電池バックアップモジュールの量産を11月から開始します。今後、全固体電池の販売拡大を着実に進めていきたいと考えています。
統合報告書2026
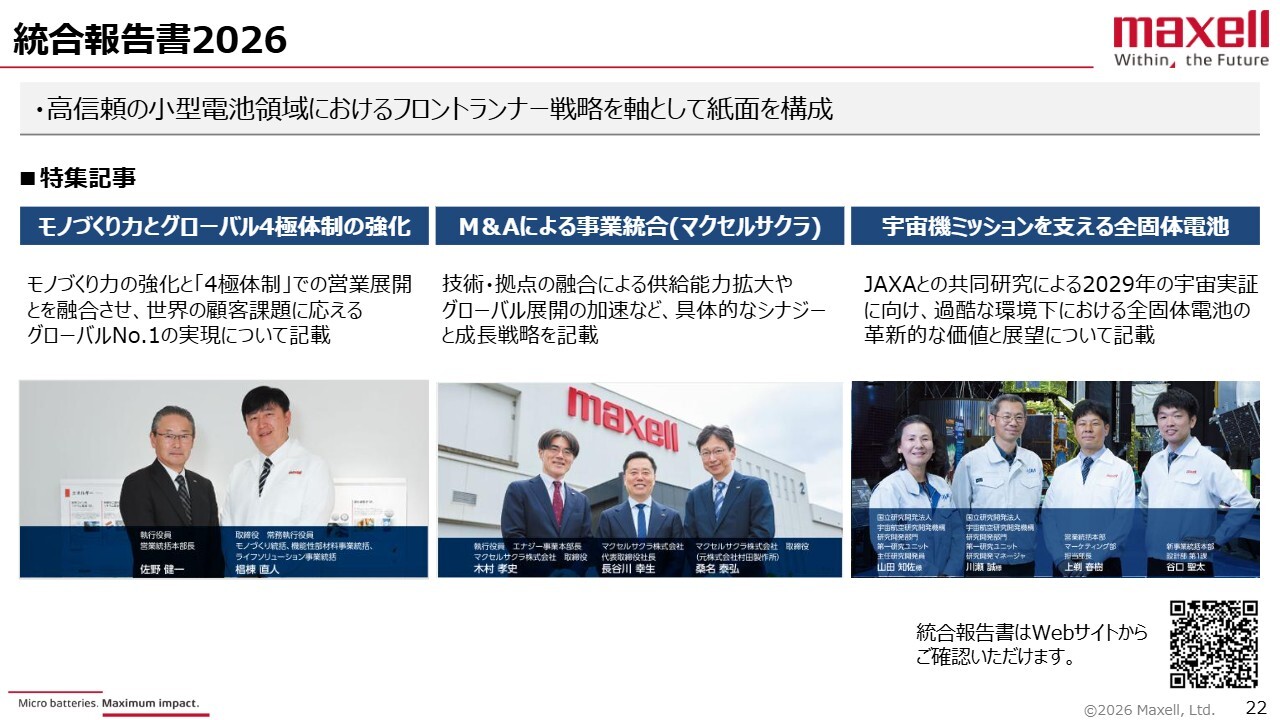
統合報告書についてです。2026年版を公開しました。我々は、高信頼の小型電池領域におけるフロントランナーをめざしています。
モノづくり力とグローバル4極体制の強化に加え、マクセルサクラのM&Aによる事業統合、また市場・顧客開拓として、特に宇宙関連においてJAXAとの連携を含めた取り組みを進めており、フロントランナー戦略を推進していることを外部にしっかりと発信していく考えです。
説明は以上です。
質疑応答:第2四半期の通期計画に対する進捗について
質問者:第2四半期の実績について、通期計画に対する進捗が良かったのか悪かったのかをセグメントごとに教えてください。
増田憲俊氏(以下、増田):取締役財務・人事総務統括の増田です。売上は、対計画で全体的に20億円から30億円ほど上振れている状況です。そのうちの半分ほどがエネルギーセグメントです。残りは機能性部材料セグメントでプラスとなっており、価値共創事業セグメントはやや遅れが生じています。
質問者:利益についてはいかがでしょうか?
増田:利益もやや上振れています。最も上振れているのが機能性部材料セグメントで、数億円程度の上振れです。同様に、エネルギーセグメントもプラスとなっています。一方で、価値共創事業セグメントは厳しい状況です。エネルギーセグメント、機能性部材料セグメント、光学・システムセグメントはともに上振れで推移しています。
質疑応答:エネルギーセグメントの売上高減少要因について
質問者:エネルギーセグメントの売上高に関して、第1四半期と第2四半期の3ヶ月ごとの比較を教えてください。銀価格が上昇していた分の価格転嫁が進んでいるとなると、単価が上がっていると推測しています。その中で、QoQで売上が減少している背景について、もう少し詳しく教えていただけますか?
説明の中で「値上げ前の駆込み需要の反動を注視している」というお話がありましたが、これが影響しているのか、この点についてももう少し詳しくお聞かせください。
増田:当社は3月にマクセルサクラの株式を取得しました。これに伴い、第1四半期に売上が多く計上されており、特需というわけではありませんが、その反動で第2四半期はやや減少する結果となっています。
質疑応答:通期計画のセグメントごとの見通しについて
質問者:通期計画についてもう少し詳しく教えてください。今回セグメントごとの内訳は変更していないかと思いますが、上期の実績を差し引いた下期の計画について、いくつか違和感があります。
例えば、機能性部材料セグメントは上期19億円の利益で、通期計画をすでに超えているといった点や、価値共創事業セグメントは下期に利益が出る計画となっているものの、上期の実績を考えると正直ハードルが高く見えます。
通期計画が変わっていないため、セグメントごとの内訳も変更していないかと思いますが、第2四半期時点の実績を踏まえて、セグメントごとに下期をどのように見ているのか教えてください。
中村:セグメントごとの状況についてご説明します。足元の状況としては、エネルギーセグメントは販売面で第3四半期くらいまではなんとか好調に推移するのではないかと見ています。
一方で、スライドにも示しているとおり、足元の販売が好調な背景には、実需としてお客さまの生産活動が活発化して数量が増加していることもありますが、原材料費の高騰を売価に反映している中で、値上がり前にお客さまが実需以上に駆込みで物量を確保している影響も一部含まれていることがわかっています。 この点を踏まえて、足元の販売状況についてはポジティブに捉えたいところですが、実際の実需状況との兼ね合いがまだ判断しきれていないため、慎重な見通しを立てています。機能性部材料セグメントも同様に、特に国内販売の粘着テープは原価高の影響を売価にしっかり反映させる方針で進めています。
そのため、お客さま側で値上げ前に買っておこうということで、実需以上に販売が進んでいる傾向があります。この点の見通しを第3四半期くらいで見極め、しっかり取り組んでいきたいと考えています。
また、光学・システムセグメントは、足元の見通しでは非常に好調な状況です。ただし、半導体関連設備を提供しているDMS事業は、受注そのものは好調ですが、グローバルなAI・データセンタ向けの特需を背景に半導体部品が非常に手に入りにくい状況が続いています。この点については現時点ではさまざまな手段を講じて、お客さまのご協力を得ながら物量を確保していますが、第3四半期後半から第4四半期にかけて見通しが立っておらず、経営としてはこのような状況を踏まえて見通しを立てる必要があるため、悩んでいる部分です。
一方で、価値共創事業セグメントは、電設工具は引き続き好調なものの、家電関連はマーケットの状況を含めて不透明なため、本年度の見通しは厳しくなるのではないかと考えています。足元もすでに厳しい状況で、それが下期以降も継続する見通しです。
質問者:1点補足でおうかがいしたいのですが、前倒し需要からの反動減は顕在化しているわけではなく、リスクとして可能性があるため慎重に見ているということでしょうか?
中村:すべてが明確に見えているわけではありませんが、一部そのような状況が出始めています。第3四半期後半頃からその影響が少し見られるという見立てです。一番心配なのはその影響が第4四半期以降でどこまで広がるのか、現在の見通しの範囲内に収まるのかという点で見極めが必要な状況です。
質疑応答:下期におけるエネルギーセグメントの価格改定および駆込み需要の反動減の影響について
質問者:エネルギーセグメントについて、下期から価格反映がより進んでいく一方、数量面の反動減がマイナス要因となるリスクがあると考えます。 これらが下期の売上高や営業利益を決定づける要因になると思いますが、ざっくりとしたイメージや手応えとして、どちらの影響がより大きくなる見込みでしょうか?
中村:マクセルサクラの販売については、当社が事業を譲り受ける前のブランドから切り替えるというこれまでにない取り組みを行っています。そのため、切り替えのタイミングなどを含め、数量の影響が読みづらいというのが率直なところです。
現在、その見極めのため、情報を収集して精査している状況です。ただし、こうした点があっても、足元の好調な状況を背景に、年度ではきちんと当初計画を上回る売上と収益をエネルギーセグメントで確保したいと考えています。
質疑応答:光学・システムセグメントにおけるライセンス収入の規模感について
質問者:光学・システムセグメントについて、前年は第2四半期にライセンス収入が大きく上がった一方で、今期上期はそれがなかったことで、売上高や営業利益が減少しています。今年度のライセンス収入の規模感は、前年とほぼ同水準を想定してよいのでしょうか?
中村:イメージで申し上げると、前年よりやや厳しい状況かと思います。ただし、このセグメントは光学部品やDMS事業を含めて、前年比でかなり好調に推移していますので、セグメント全体としてはしっかりとがんばりたいと思います。
質疑応答:価値共創事業セグメントにおける貸倒引当金計上額と今後の見通しについて
質問者:価値共創事業セグメントでは海外子会社で貸倒引当金を計上したとのことですが、第2四半期単独での事象と理解しています。これがなければ、第1四半期と同程度の営業黒字だったのでしょうか?
もし数字の提示が可能であれば、第2四半期にどの程度の規模で海外子会社における引当金計上があったのかも教えてください。また、第3四半期以降に同様のマイナス要素が見えていないかどうか、見通しについてもうかがえればと思います。
増田:引当金の金額は約2億円です。そのため、それがなければ第1四半期と同程度ということで、ご指摘のとおりです。第3四半期以降は、売上が回復する計画であるものの、総じてこれまでの第1四半期、第2四半期と同様に厳しいことに変わりはありません。そのため、固定費削減などの取り組みを進めていきたいと考えています。
質疑応答:光学・システムセグメントの減収要因について
質問者:光学・システムセグメントについて、大半の製品が増収となったと認識しています。このセグメントが前年比で減収となった要因は、ライセンス収入以外に何かありますか?
中村:EF2(Electro Fine Forming)事業は既報のとおり、ベストオーナーに事業を譲渡しました。そのため、この部分は前年比で減収となっています。
質問者:利益の視点では、ライセンス収入以外は増益という理解でよろしいでしょうか?
中村:そのとおりです。光学部品、DMSを含めた事業については、前年度からかなり回復しています。
質疑応答:銀価格の反映に関する方針について
質問者:現在めざしている価格転嫁の目線は、第1四半期時点でお話ししていたところから変わっていないと考えてよいでしょうか?
中村:お客さまごとに、受注して生産に反映させるタイミングが異なりますが、共通の考え方に基づいて売価に反映させていきます。多少のずれが生じてもしっかりと追いかけて取り組みます。
質問者:規模感や価格転嫁が完了するタイミングに変更はないという理解でよろしいでしょうか?
中村:そのとおりです。
質疑応答:全固体電池の今期の見通しについて
質問者:全固体電池搭載の電源モジュールについて、11月から量産開始ということで、ようやく売上・利益が計上され始めると思います。あらためて、全固体電池の今期の売上の感触について、可能な範囲でお答えいただけると幸いです。
中村:全体像としては、絶対額は別として着実に金額が上がってきています。手応えもしっかり感じられる状況です。
先ほどのプレゼンでもお話ししましたが、お客さまの機器に最初から組み込んでいただく場合、生産台数ベースで数量が一気に増えるまでには少し時間がかかります。一方で、既存マーケットの電池を置き換えるモジュールの製品化が実現し、一部では採用も決まりましたので、売上のさらなる拡大をめざしていきたいと思います。
質疑応答:ライセンス収入の減少度合いの見通しについて
質問者:ライセンス収入について、期初の段階で「前年に比べて少しだけ下がる」というご説明がありました。あらためて、その下がり方の度合いはいかがでしょうか?
中村:ニュアンスとしては、交渉において少し努力が必要だという感じです。
質疑応答:金利上昇が資金調達や設備投資に与える影響について
質問者:通期の見通しについてです。現在は金利上昇局面にあると思います。このような状況で金利が上昇すると、資金調達コストが上がったり、設備投資などに影響してくると思いますが、現時点でどのようにお考えですか?
増田:金利上昇局面においては影響がありますが、ほぼ計画に織り込んでいるため、変更はありません。
質疑応答:昨今のサイバー攻撃による影響とサイバーセキュリティ対策について
質問者:昨今はサイバーセキュリティの問題が話題となっていますが、御社は最近のサイバー攻撃による影響を受けていますか? また、サイバー攻撃への対策について、どのような取り組みを行っているのかをお聞かせください。
平健介氏(以下、平):コーポレート・コミュニケーション本部本部長の平がお答えします。直近では、PHP問題などによって多くの企業が攻撃を受けています。当社も緊急で自社のWeb構成などをチェックしています。
危険と判断される部分については適切な対応を実施しており、現在のところ、当社のサイトで直接攻撃を受ける、あるいは情報が漏えいするといった事例は確認されていません。引き続き、危険と思われる箇所についてはしっかり対策を進める方針で取り組んでいます。
質問者:特別なチームが立ち上がっているなどはありますか?
平:情報システム部門を中心にWeb運営に関わるメンバーが集まり、対策や現在の状況を確認するためのチームを編成し、対策を進めています。
質疑応答:将来的にドラッグストアで購入可能になる血糖値測定の検査試薬によるCGMへの影響について
質問者:2日ほど前の『日本経済新聞』に、血糖値を指先で測定するSMBG(Self-Monitoring of Blood Glucose:血糖自己測定)の検査試薬がドラッグストアでも将来的に購入可能になるといった記事がありました。
それを利用する方と、CGM(Continuous Glucose Monitoring:持続グルコースモニタリング)を利用する方は同じユーザー層なのでしょうか? CGMからそちらへ移行する懸念はありますか?
平:指先で血糖値を測定するのは、おそらく糖尿病患者さまの初期段階、もしくは糖尿病の疑いがある方々向けに検査を促すためのものであると考えます。一方、CGMはすでに重篤な症状を持つ患者さまが利用されており、おそらく用途が異なるため、影響はないと考えています。
中村氏からのご挨拶
中村:本日はご参加いただき、ありがとうございました。上期の業績について共有しましたが、足元では計画比・前年比ともに好調なスタートが切れています。我々にとって今年度は現中期経営計画期間の最終年度ですので、この調子でしっかりとやり遂げていきたいと考えています。
引き続きのご支援をよろしくお願いします。ありがとうございました。