2027年3月期第2四半期決算説明
内藤弘康氏(以下、内藤):リンナイ株式会社代表取締役社長の内藤です。みなさま、お時間を取っていただきありがとうございます。私からは、2026年度上半期の総括について簡単に申し上げます。
まず、何と言っても利益面で苦しかった点です。この要因としては、みなさまもご存じのように材料費が上昇したことが挙げられます。特に、当社の場合は給湯機器の資材費が大幅に上昇しました。
中でも特に顕著だったのが銅価格です。熱交換器には銅を大量に使用しており、かつては1キログラムあたり800円を超えると騒ぎになったものですが、現在では1キログラムあたり2,200円から2,400円の間を行き来するほど値上がりしています。これが利益に大きな影響を与えました。
ただし、上半期にすべての影響が反映されたわけではありません。とはいえ今年は値上げを実施しており、その効果が9月後半あたりから徐々に現れ始めたと感じています。
今回の値上げは、給湯機器について銅価格の上昇を反映するかたちで行われました。そのため、他の製品については変更が行われておらず、いずれにしても世の中の物価高騰が給湯機器にも波及したことで、付加価値が圧迫されてしまったと言えます。
もう1つの要因として、海外の住宅産業や住宅設備など、住宅関連市場の低迷が挙げられます。
特に中国市場は経済状況が思わしくなく、さらに、中国とともに当社が期待しているアメリカ市場も厳しい状況が続いています。
詳細は後ほど質疑応答の際にお話ししたいと思います。私からは以上です。
2026年度 第2四半期 (中間期) 連結決算要点
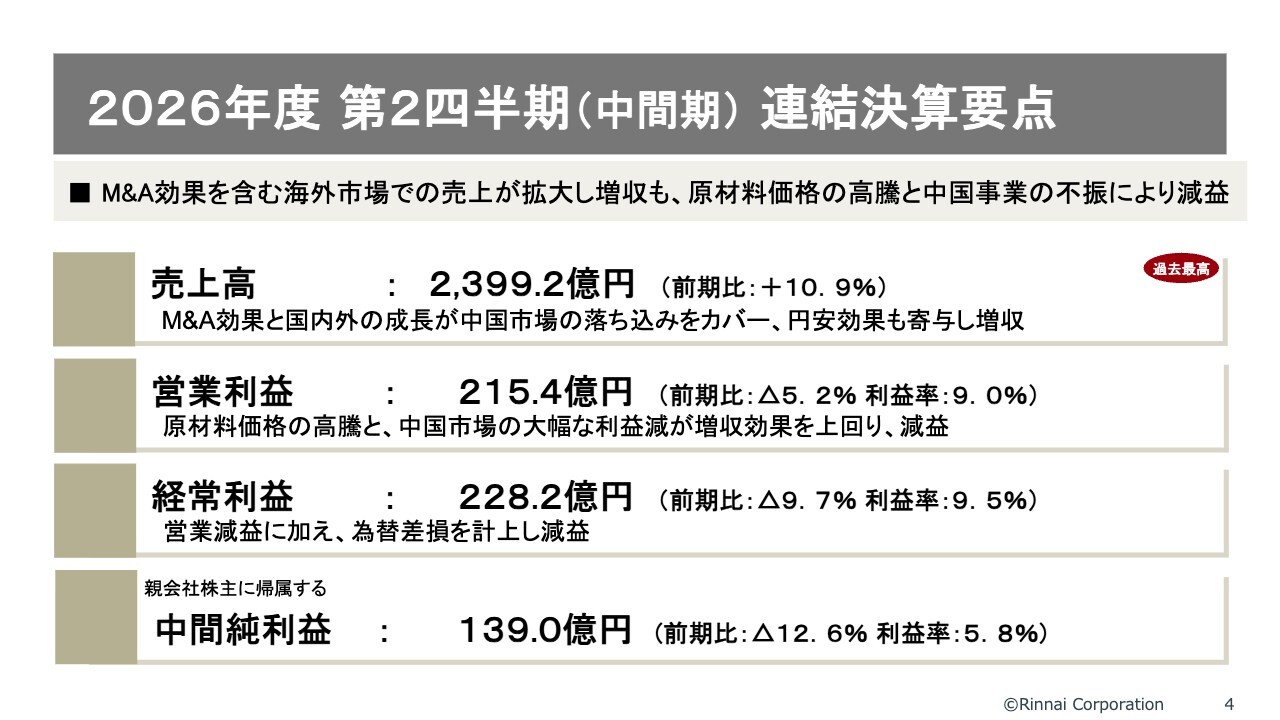
小川拓也氏(以下、小川):常務執行役員管理本部長の小川です。それでは、第2四半期の決算内容について、資料に沿ってご説明します。
こちらのスライドは、全体の結果を示しています。数字の詳細な説明は省略しますが、売上については、後ほど国別に詳しく説明するように、中国市場がかなり落ち込んでいるものの、それをカバーするかたちでM&A効果や国内外の成長に支えられ、加えて円安の影響もあり、増収となりました。なお、これは過去最高の売上です。
一方で、社長の説明にもあったとおり、原材料価格の高騰が非常に大きな影響を及ぼし、利益面では非常に厳しい結果となりました。営業利益をはじめ、すべての利益項目で前年を下回る結果となっています。
このように、会社全体としての上期の業績は、さまざまなプラス要因とマイナス要因が重なり合う結果となりました。
総合的に評価することは難しい面もありますが、原材料価格の高騰など、非常に厳しい事業環境の中で、最低限、計画を達成できたという点については、一定の評価ができるのではないかと考えています。
連結業績推移(第2四半期 [中間期] )
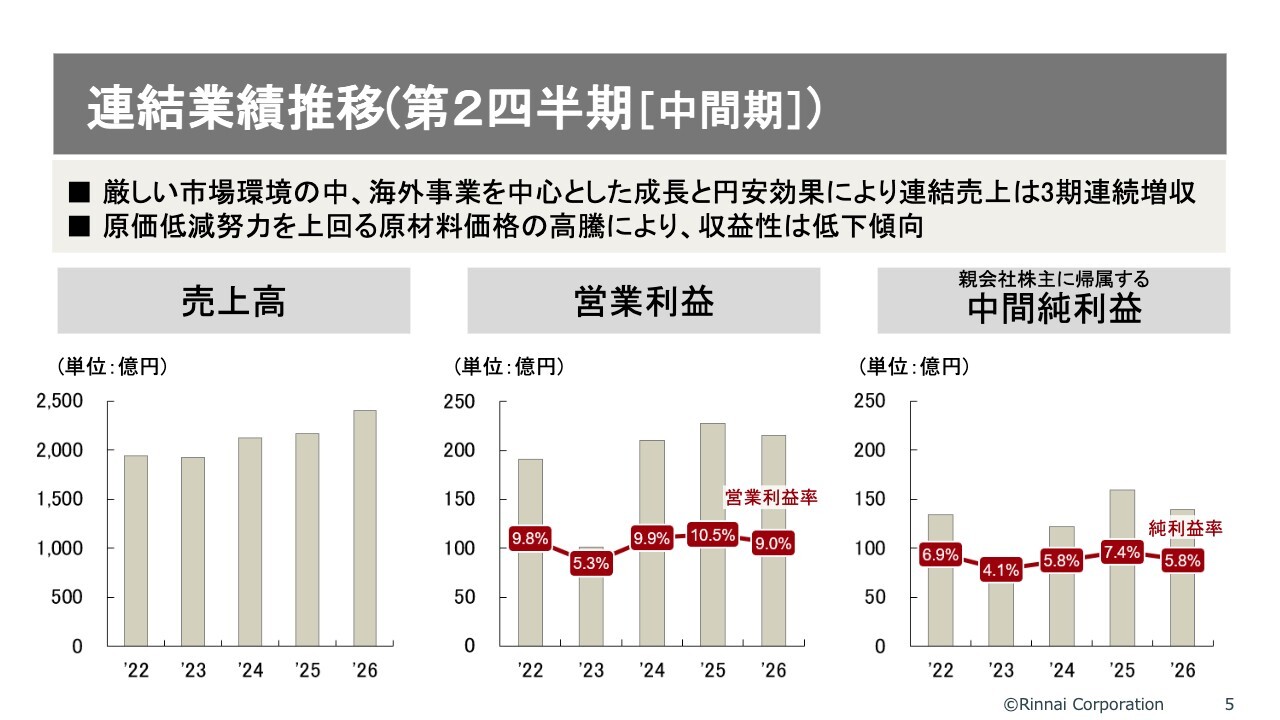
こちらのグラフは、過去5年間の第2四半期における売上高・利益の推移を示しています。左側の売上高は3期連続の増収となりました。円安の影響もありましたが、海外での成長が売上を牽引した結果です。
一方で、利益および利益率はこの2年で若干低下傾向にありますが、これは、過去2年間で材料費が大幅に上昇していることが最も大きな要因と考えられます。
2026年度 第2四半期 (中間期) 機器別売上高の内訳
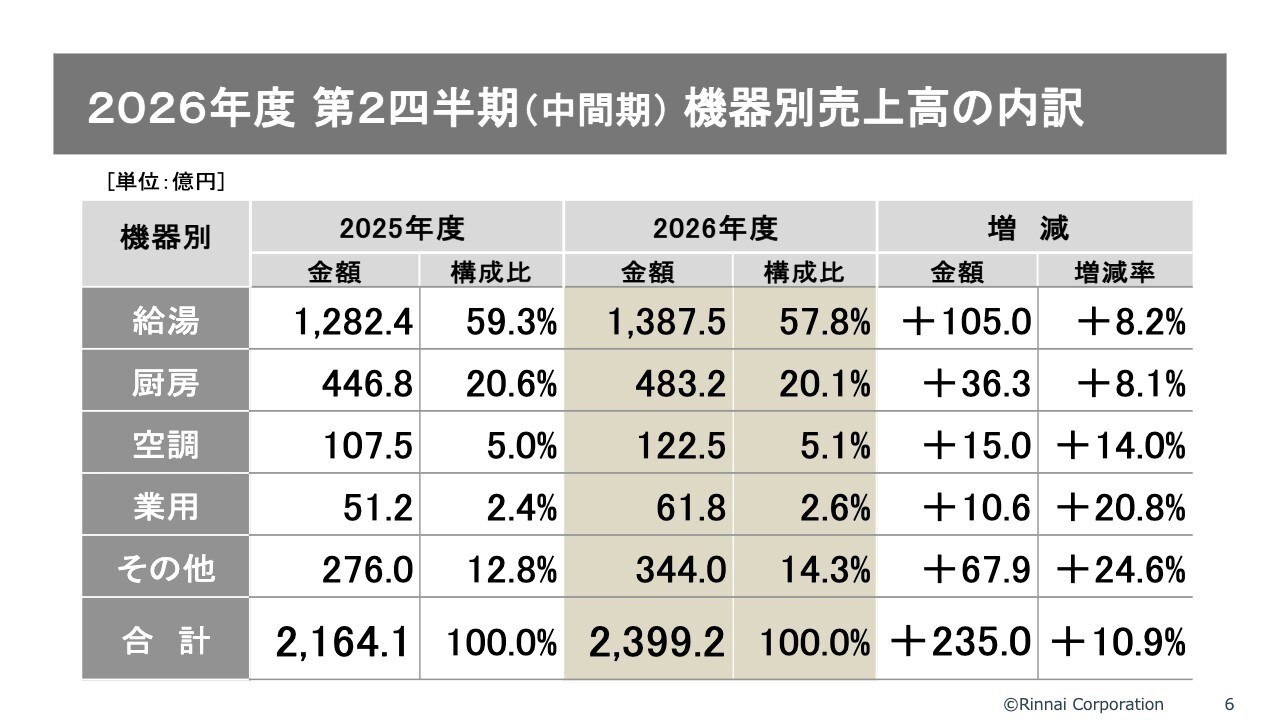
こちらのスライドは、連結売上高の機器別内訳を示しています。ご覧のとおり、すべての商品群で増収を達成しました。特に金額面で大きく牽引したのは「給湯機器」です。日本を含め、「給湯機器」を主力とする国々では、中国を除き健闘したと考えています。
一方、新たな傾向として、「業用機器」や「その他機器」の伸び率が非常に上がってきています。その代表的な例がオーストラリアです。同国ではこれまで主力であったガス機器から電化へと大きくシフトしています。
その影響もあり、これまでの商品カテゴリーに含まれていなかった「業用機器」や「その他機器」が大きく伸びてきていることも、1つの傾向として挙げられます。
2026年度 第2四半期 (中間期) 連結セグメント別 損益実績内訳
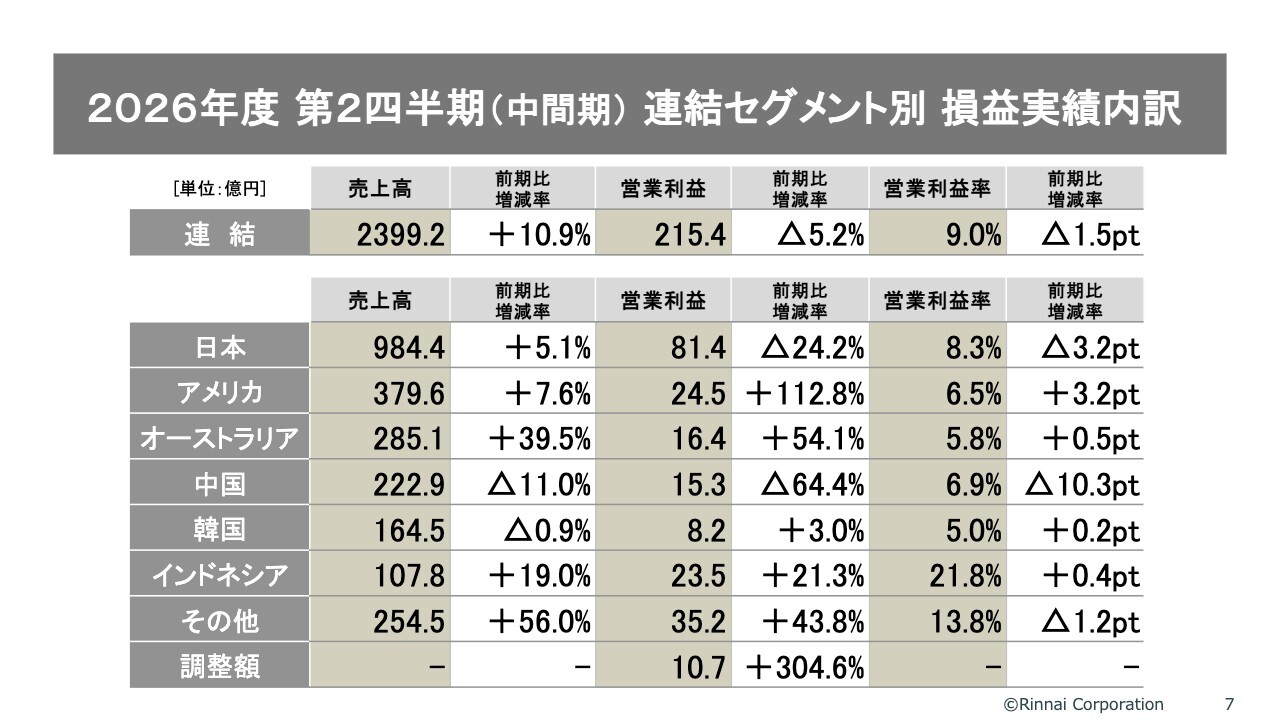
連結セグメント別損益実績の内訳です。それぞれの国ごとの詳細については後ほど説明します。
表中央の営業利益では、日本と中国の前期比増減率の落ち込みがやや大きくなっています。しかし、全体を見てみると、それ以外のプラス要素によってある程度補うことができています。
また、調整額の10億7,000万円については、日本で生産しアメリカ向けに出荷した給湯機器の現地在庫が減少したことによる未実現利益の消去が、この10億円にほぼ相当します。
2026年度 第2四半期 (中間期) 連結営業利益分析
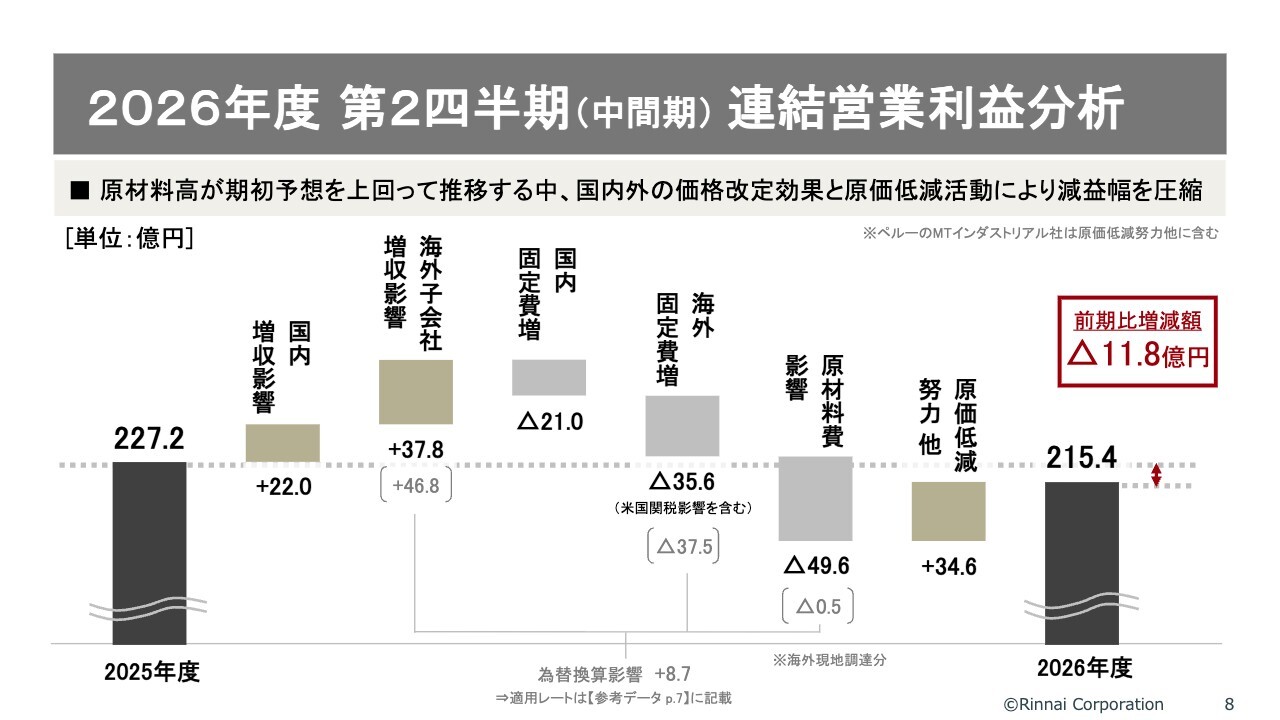
こちらのスライドは連結営業利益の増減を示しています。まず売上面についてですが、国内・海外ともに利益にプラスに働きました。ただし、海外に関しては括弧書きで示している部分が為替の影響であり、これを除くと実質的には減収となります。こちらは中国の減収が大きかったことが要因です。
一方で、固定費に関しては国内・海外ともに増加しました。
原材料費の49億6,000万円が利益を押し下げる要因となりましたが、今期は原材料費が非常に上昇しやすい環境であることをあらかじめ想定し、期初の段階で、通期ベースで90億円のコスト増を計画に織り込んでいます。
それに対して上期の実績が49億6,000万円となっており、年間計画をやや上回るペースでの原材料費のコストアップが発生していると認識しています。
また、原価低減は34億6,000万円で、結果として、前期比で11億8,000万円の減益となりました。
日本 セグメント 2026年度 第2四半期 (中間期) 実績
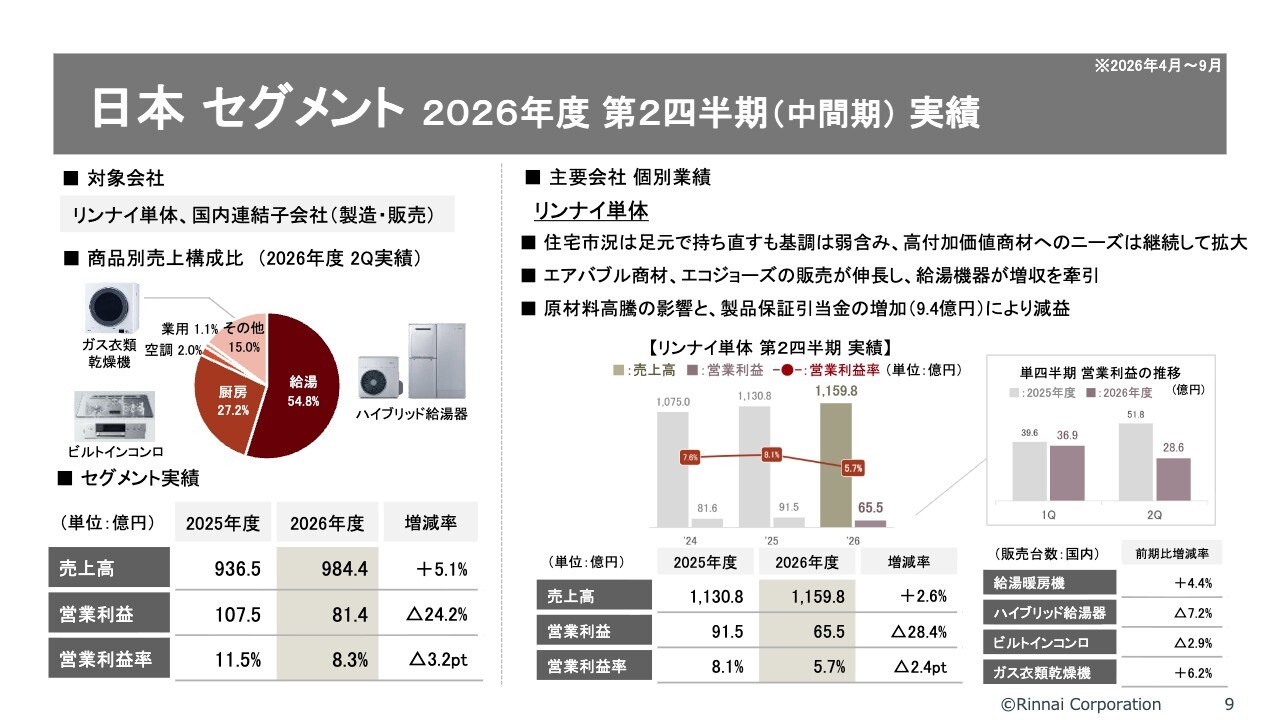
ここからはセグメントごとの状況です。まず日本についてです。
右上の1つ目のコメントは市場に対するものです。住宅市況については、昨年、新設住宅着工が大きく減少した反動もあり、今年は新設がやや持ち直した動きを見せています。
2つ目は当社の販売状況です。「給湯機器」が最も伸びており、その牽引役となったのはエアバブル商材です。また、「エコジョーズ」も上期においてかなり良い伸びを示しています。
3つ目は損益についてです。原材料費が上昇していることに加え、製品保証引当金として9億4,000万円を日本で計上しました。これは、日本で設計・製造しているアメリカ向け製品に傾向的な不具合が市場で確認されたため、今後の品質保証対応に備えて積んだものです。
なお、これは不安全な現象ではなく、リコールに該当するものではありません。そのため、不具合が発生した時点での対応となります。
また、右下のハイブリッド給湯器の販売台数については、第1四半期に続き昨年より台数が減少しました。
これらの結果、日本の営業利益は65億5,000万円で、計画に対して下振れするかたちとなりました。
日本 トピック 高付加価値商品の販売拡大に向けた取り組み
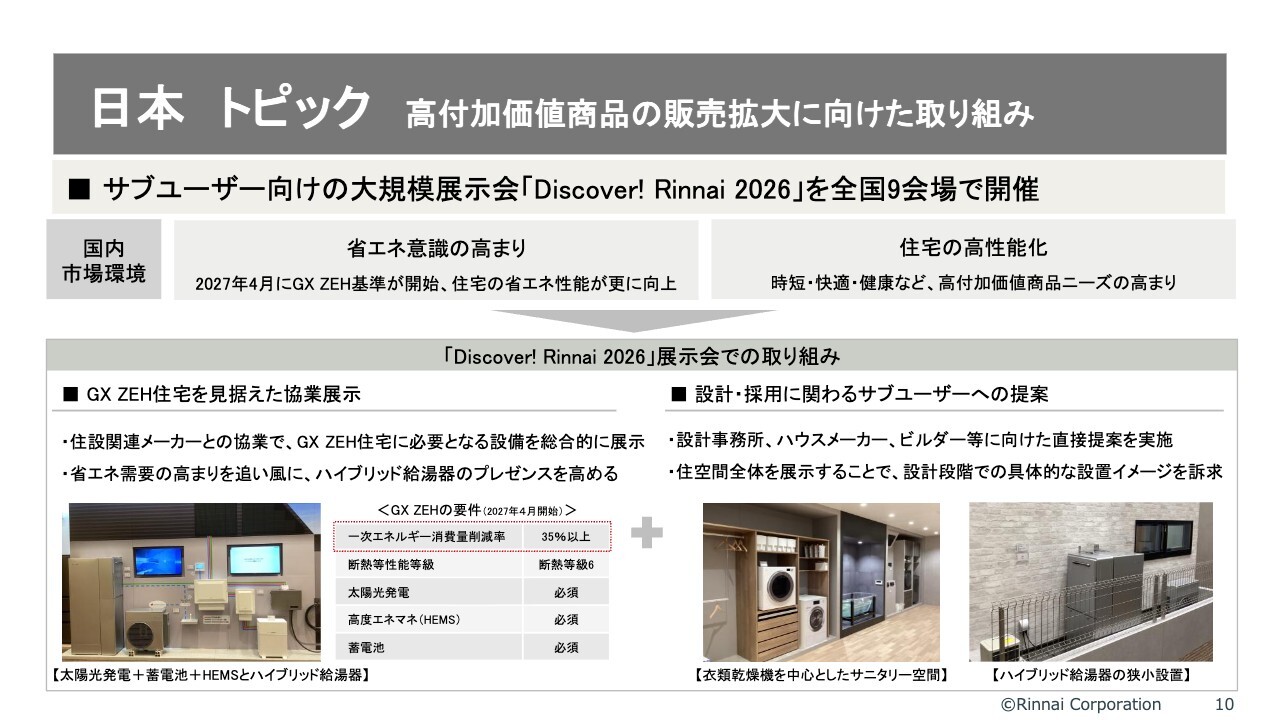
日本市場のトピックです。当社はハイブリッド給湯器や衣類乾燥機を重点商品としています。
ハイブリッド給湯器に関しては、GX ZEH住宅を通じて、日本全体で住宅の省エネが今後さらに進むと考えています。その中で、ハイブリッド給湯器が持つ高効率・省エネという特性は、市場でますます注目を集めると予想しており、このような価値を、当社の流通事業者さまに強く訴求していくことが重要です。
また、衣類乾燥機についても、現在は設置や施工が1つのハードルとなっています。こうした課題を解決するために、メーカーからサブユーザーに直接提案する場として展示会「Discover! Rinnai 2026」を上期に実施しました。
この展示会は、全国9会場で開催しました。ご来場いただいたサブユーザーの人数は当初の見込みを大きく上回り、非常に大きな反響をいただくことができました。
アメリカ セグメント 2026年度 第2四半期 (中間期) 実績
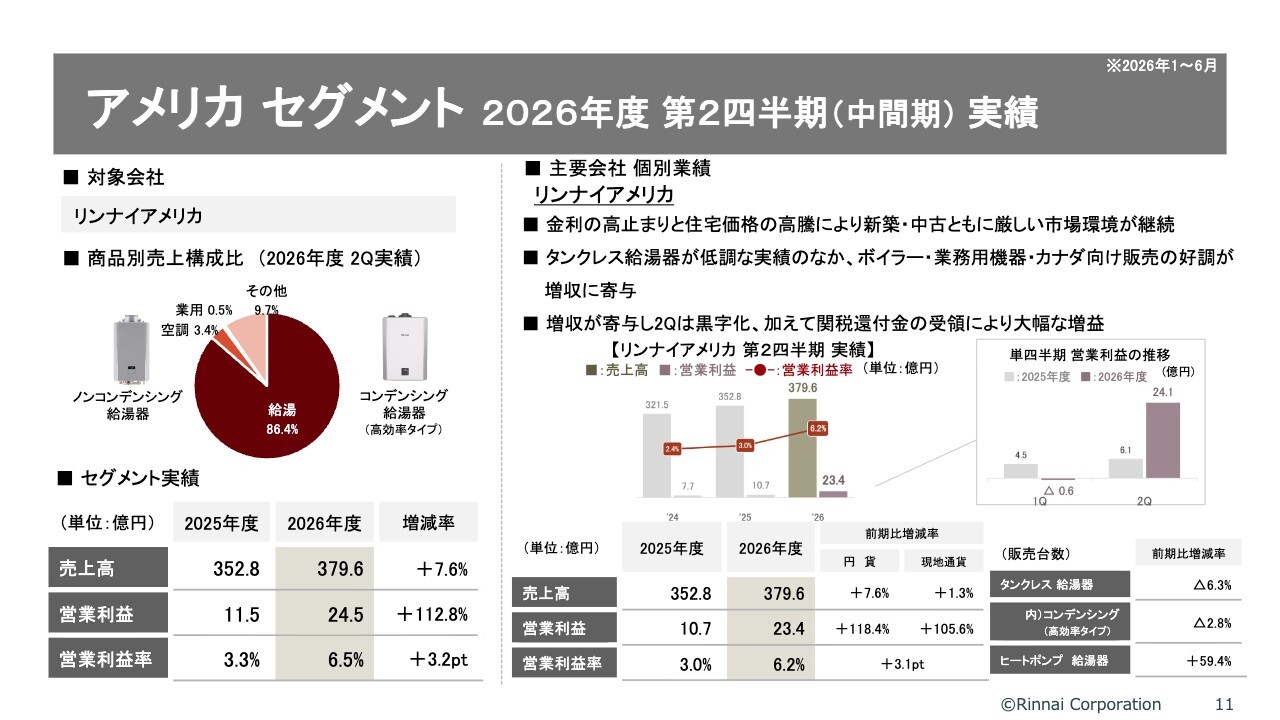
アメリカについてです。アメリカ市場は、住宅関連の環境が依然として厳しい状況にあります。その中で主力製品であるタンクレス給湯器は、第1四半期に引き続き数量が前年割れとなりました。
しかし、アメリカ全体としては増収を達成しています。この増収を支えたのは、ボイラーや業務用機器、そしてカナダからの売上でした。なお、カナダの売上はアメリカ市場の一部として計上されていますが、このカナダが非常に好調だったことが増収につながっています。
第1四半期は赤字スタートとなりましたが、増収が寄与し黒字化を果たしました。加えて、第2四半期には関税還付金を受領しました。
関税還付金については資料ベースでは具体的な金額を開示していませんが、この還付金を除くと実質的には減益というのがアメリカの現状です。
計画に対しては、関税還付金の影響を含めるとプラスとなっています。
アメリカ トピック 成長基盤の拡大
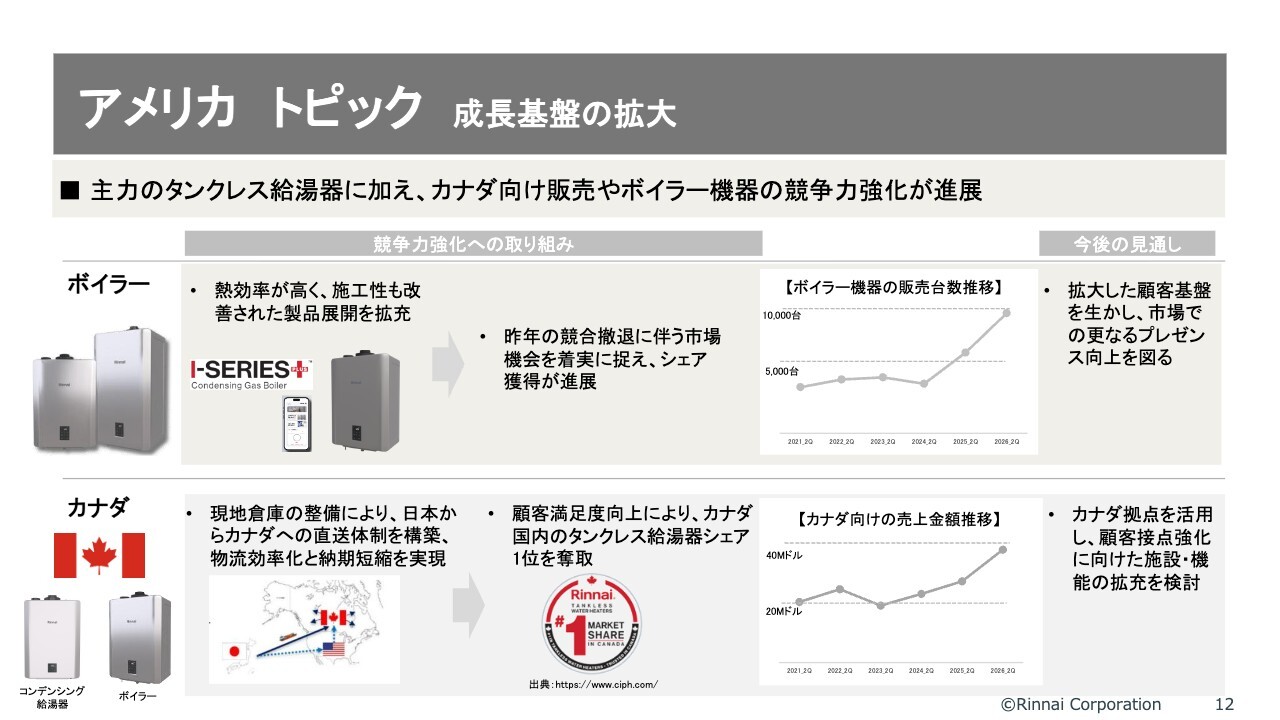
アメリカではタンクレス給湯器が低調な状況にある一方、ボイラーやカナダ市場が好調です。
ボイラーでは新製品「I-SERIES(Iシリーズ)」が非常に伸びています。この製品は熱効率が高く、施工性が改善された点が評価されています。また、競合が撤退したことも好調の要因の1つです。
また、カナダ市場では商流を変更し、日本からのダイレクト出荷を進めることで、現地倉庫の活用を強化しました。これまで粛々と基盤整備を行ってきたことが、こうした成長につながっています。
どちらも、これまでの取り組みが徐々に実を結び始めていると感じています。
中国 セグメント 2026年度 第2四半期 (中間期) 実績
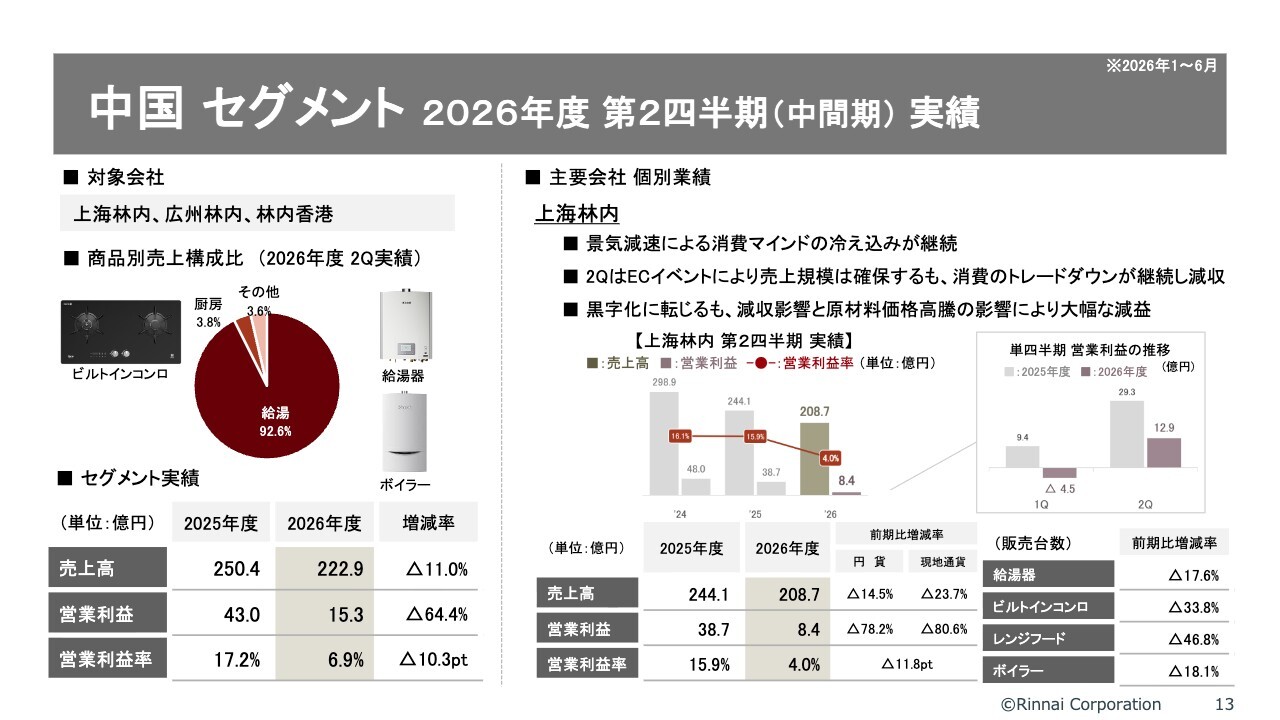
中国です。中国市場は依然として厳しい冷え込みが続いています。ただし、第2四半期には6月18日にネットセールスのイベントがあり、その影響で売上自体は第1四半期と比較して大きく増加しました。この傾向は例年見られるものです。
第1四半期は赤字でスタートし、第2四半期で累計黒字に転じました。しかし、大幅な減収に加え、給湯器を中心としていることから原材料価格の高騰の影響を受け、大幅な減益となりました。計画に対しても大きなマイナスとなっています。
オーストラリア セグメント 2026年度 第2四半期 (中間期) 実績
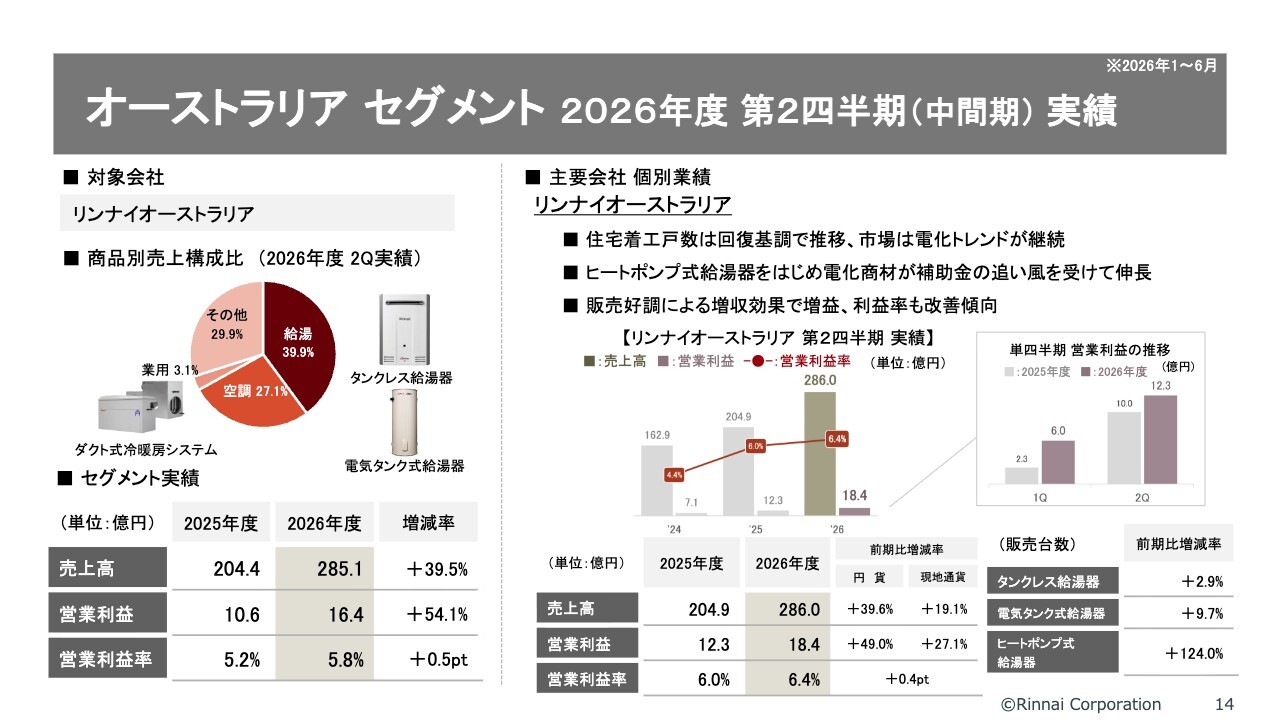
オーストラリアについてです。グループの中で最も良好な結果となりました。住宅市場も回復基調で推移しています。ガスに関してはアゲインスト(逆風)となっていますが、その分電化のトレンドが継続している市場です。
当社は、オーストラリア市場の変化に対応し、早くから電化への準備を進めてきており、今期業績の伸びは、この電化の伸長に起因しています。中でも、特にヒートポンプ式給湯器の需要が伸びています。
ガスにはアゲインスト(逆風)である反面、電化商材には行政からの補助金が適用され、こうした後押しもあって追い風を受けて伸長しています。
販売好調による増収効果に伴って利益も上昇し、結果として、計画に対し上振れとなりました。
オーストラリア トピック
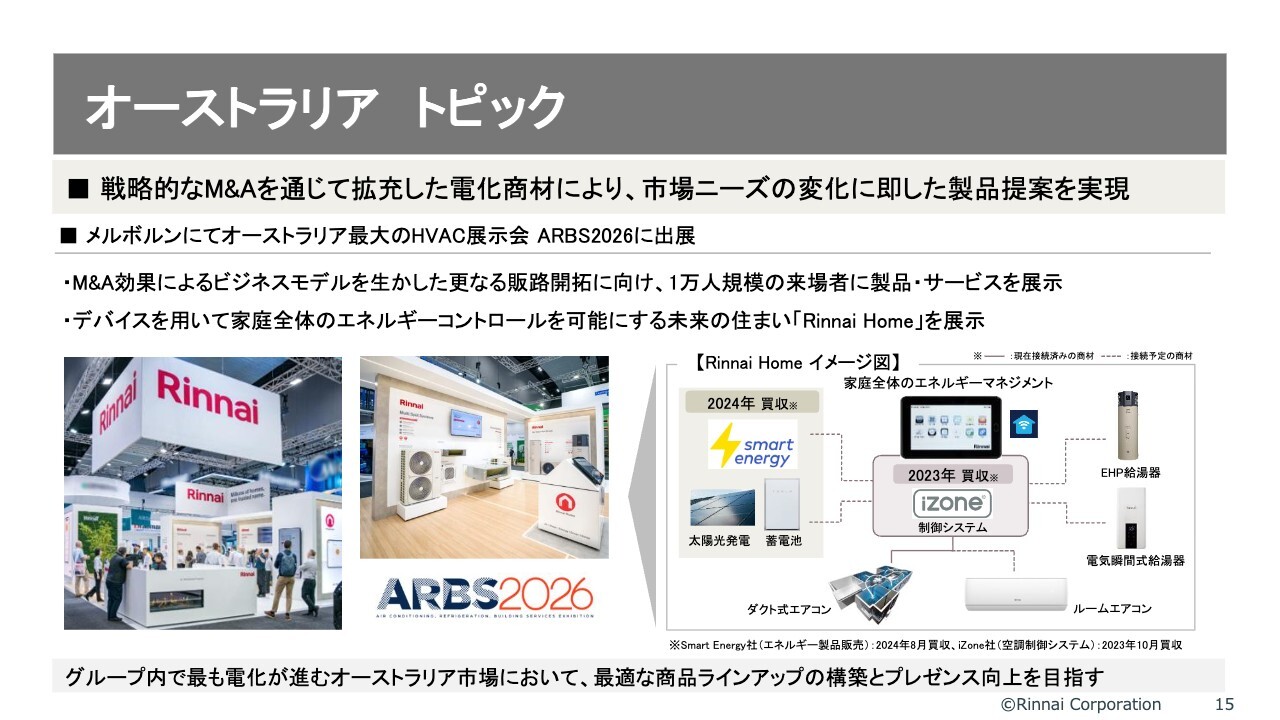
先ほどから電化へのシフトについてお話ししていますが、リンナイオーストラリアでは、M&Aを通じて電化に関する技術やノウハウ、商材などを獲得しています。そして、それらを総合的にまとめた、さまざまな提案を積極的に行っています。
1つの事例として、オーストラリアで開催された展示会に出展し、未来の住まいのかたちを提案しました。スライド右側の図は、いわゆる家庭のエネルギー全体を1つのパッケージとして制御する、エネルギーマネージメントの仕組みを表したものです。
まだ商品化や具体的な実現には至っていませんが、現在、この制御システムにつなげているのはダクト式エアコン、EHP給湯器(電気ヒートポンプ給湯器)で、これらを連携させ、最終的にトータルソリューションとして提案することを目指しています。
なお、こちらは過去に当社が買収したSmart Energy社やiZone社といった企業がもともと持つノウハウを、当社がシナジーとして1つのかたちにまとめたもので、商材はすべて「電化商材」となります。
韓国 セグメント 2026年度 第2四半期 (中間期) 実績
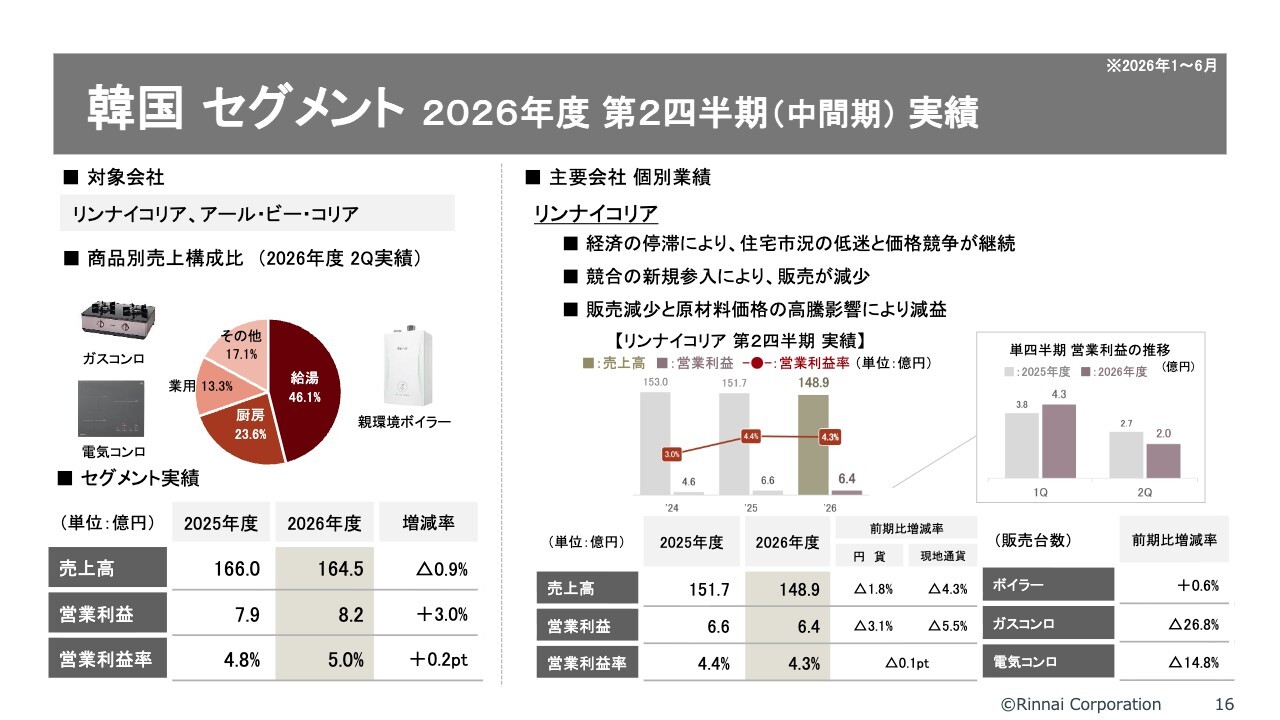
韓国についてです。韓国市場は厳しい状況が続いており、競合との価格競争も依然として継続しています。
リンナイコリアの売上は、ボイラーではある程度善戦していますが、ガスコンロに関しては大幅なマイナスとなっています。
この要因の1つとして、競合他社による事業譲渡が挙げられます。また、新たな企業の市場参入も影響しており、ガスコンロの分野では非常に苦戦しています。
販売減少および原材料価格の高騰により、わずかながら減益となりました。計画に対して若干の下振れはありますが、それほど大きな影響ではありません。
インドネシア セグメント 2026年度 第2四半期 (中間期) 実績
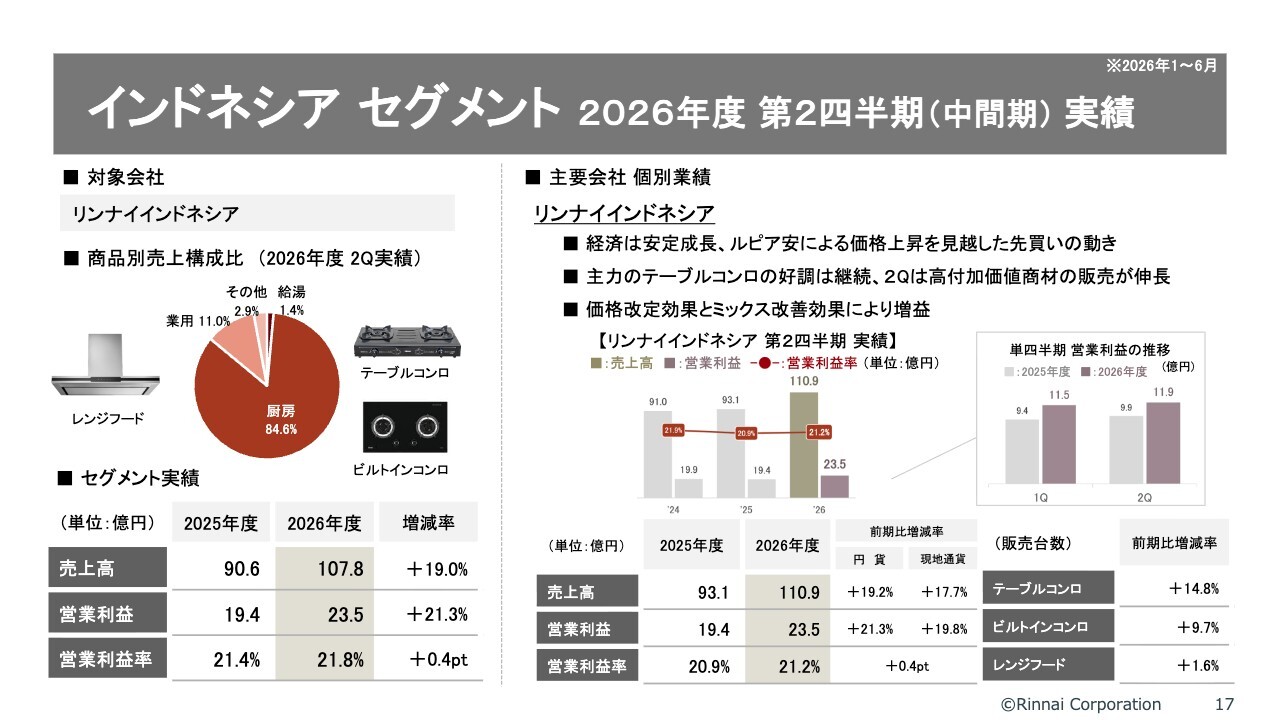
インドネシアは経済が比較的安定していると考えられます。しかし、自国通貨に対する信頼がやや弱いこともあり、価格上昇を見越した先買いの動きがあると聞いています。
主力のテーブルコンロの販売台数は前期比14.8パーセント増となり、順調に伸ばすことができています。また、今後注力したいと考えているビルトインコンロやレンジフードといった付加価値の高い商材も順調に伸びています。
インドネシアでは、価格改定を行いつつ、ミックス改善の効果によって増益を達成しました。利益率も20パーセントを超えており、さらに向上しています。この結果、計画に対して上振れする成果となりました。
連結業績予想
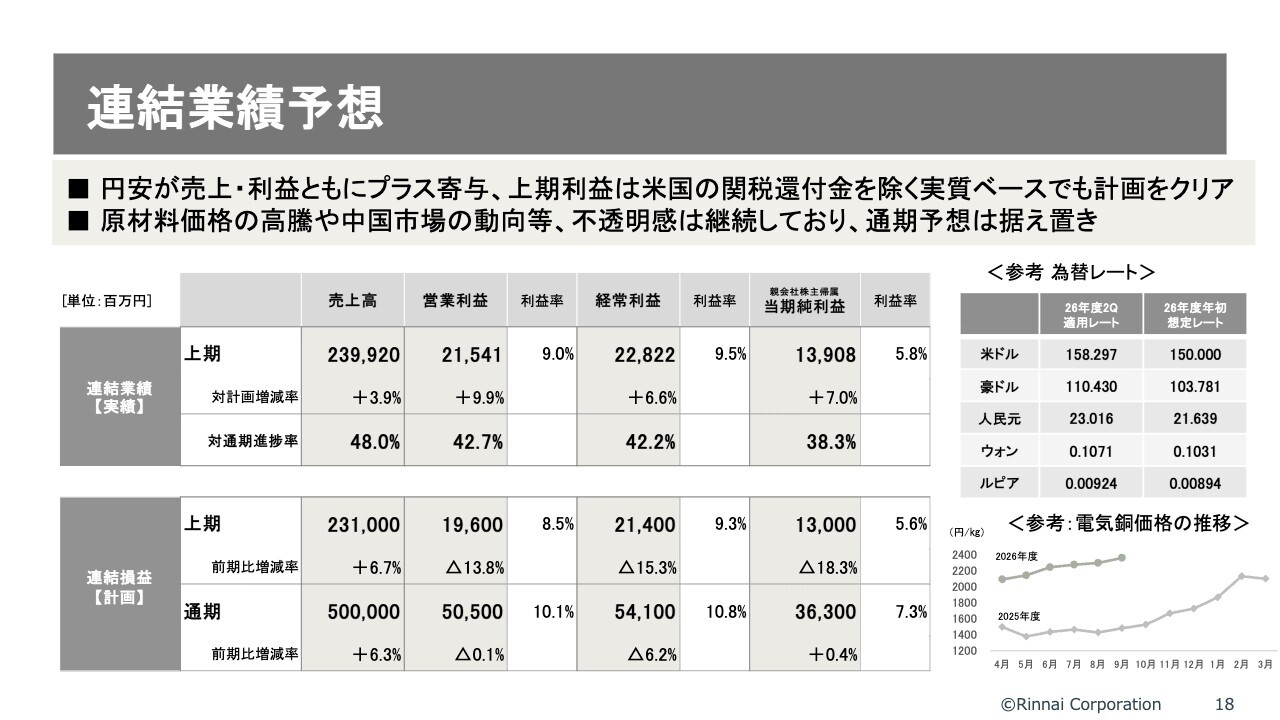
今後の予想についてご説明します。こちらのスライドは上期の実績を示しており、計画に対する達成度を並べています。
アメリカのところでもご説明したとおり、関税還付金が大きく利益貢献していますが、それを除いても計画を達成しています。この厳しい状況の中で、上期の結果としてはまずまずだったと考えています。
一方、通期の業績予想については、原材料価格が依然として高騰していること、中国市場の回復の見通しが立たないことなどを踏まえ、不透明感が継続しています。そのため、通期の業績予想は据え置きとしています。
エアバブル技術による付加価値創出を国内外で拡大
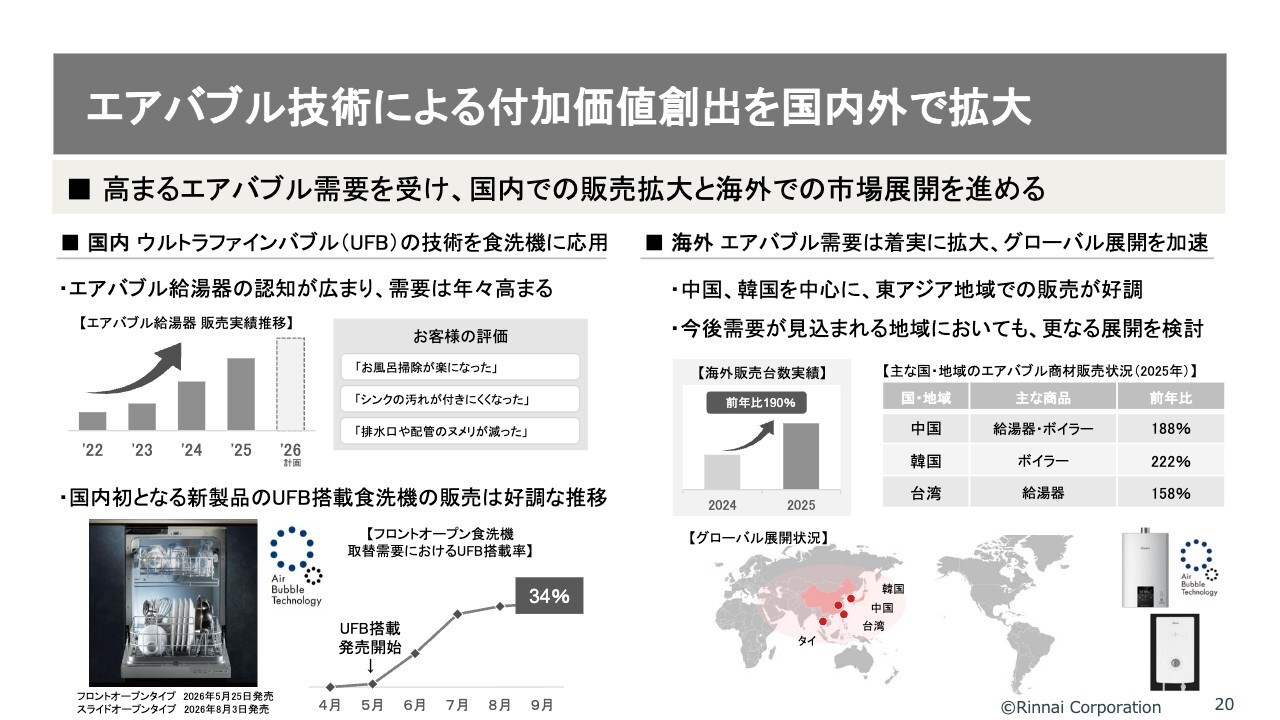
ここからは、目線を将来に移した経営の方向性について、いくつかご紹介します。
まずはエアバブル技術です。こちらはもともと日本で商材として展開していた技術ですが、今後は給湯器のみならず、日本以外の市場にも拡大できる可能性があると考えています。
左側は、国内についてです。エアバブルにはウルトラファインバブルとマイクロバブルの2種類がありますが、その中でも洗浄性に優れたウルトラファインバブル技術を食洗機に応用する事例です。
以前からエアバブルを搭載していた給湯器では、左上の棒グラフに記載のとおり、右肩上がりの成長で、市場から高い支持を得ています。実際にお客さまからも非常にポジティブな評価をいただいており、今後もエアバブルはさらに成長を遂げると考えています。
また、洗浄力の高いウルトラファインバブルを、お皿を洗う食洗機に展開する取り組みとして、今年5月と8月に新製品を発売しました。発売後の反応については、非常に順調な手応えを感じています。
このエアバブルを日本国内だけでなく、東アジアの中国、韓国、台湾といった国々でも展開しています。スライド右側に記載のとおり、どの国においてもエアバブルの数字は非常に好調であり、この技術は今後、全世界で成長を牽引する可能性を持った技術だと言えます。
新たな価値創造を実現する研究開発事例
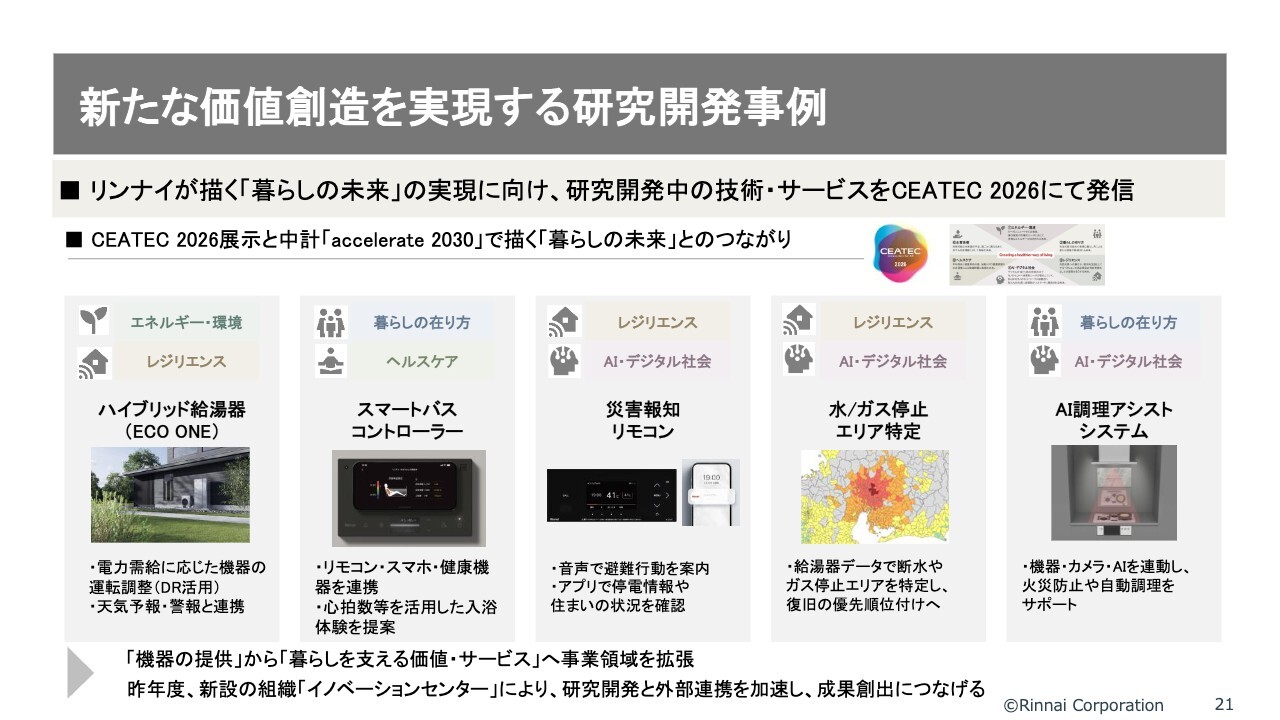
こちらのスライドでは、新たな価値創造を実現する研究開発事例をご紹介します。
今年5月に発表した中期経営計画「accelerate 2030」では、従来の熱機器事業だけでなく、より新たな分野へと事業を広げる方針を掲げています。
具体的には、「エネルギー・環境」をはじめ、ウェルビーイングに関連する分野として「暮らしの在り方」、防災・減災につながる分野として「レジリエンス」、その他にも「ヘルスケア」や「AI・デジタル社会」といったキーとなるワードで示される分野や領域を広げていきたいと考えています。
ここに掲載しているものは、新規開発されたものというよりは、既存の給湯器やコンロといった製品に新しい技術を組み合わせることで、新たな価値を創造する事例となっています。
また、こちらはすでに10月に開催された「CEATEC 2026」で実際に展示し、ご紹介しました。
主要市場(米国・中国)における収益力強化への対応
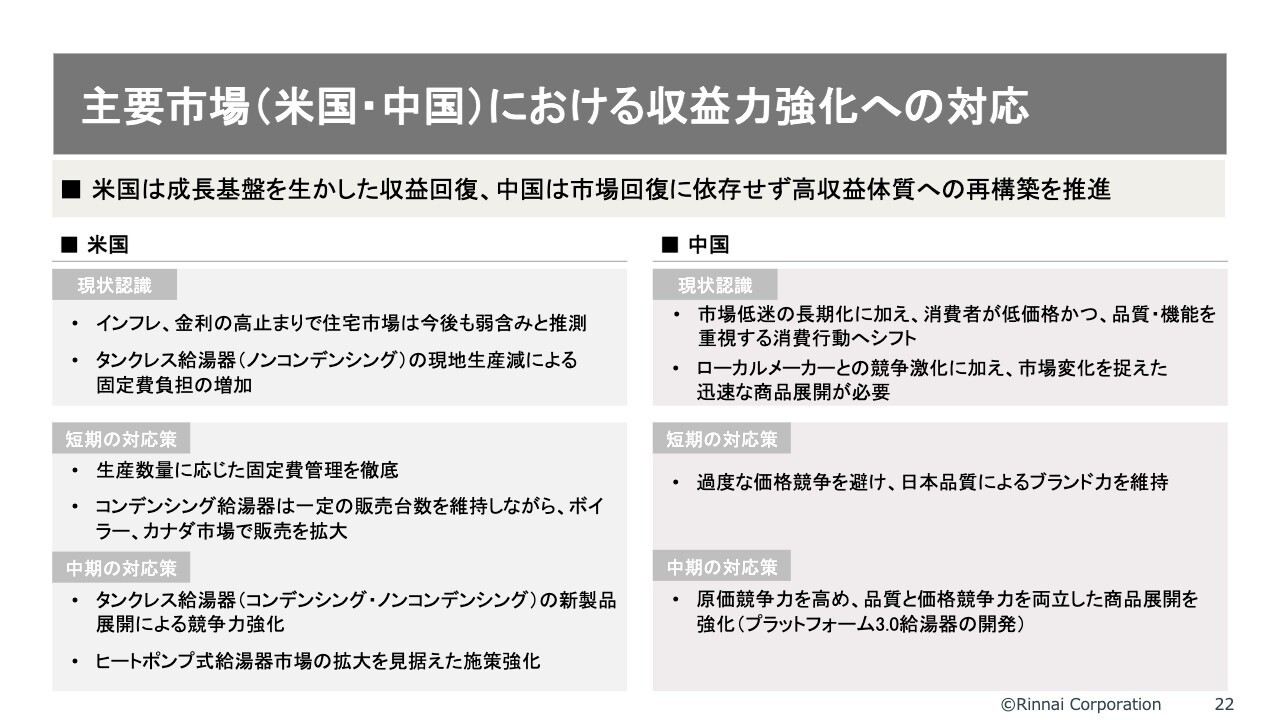
続いて、最も注目すべきアメリカと中国についてです。
現状認識としては、どちらの市場も楽観的な見通しが立てにくい状況にあります。インフレや消費の低迷、中国市場における消費のトレードダウンといった要因が影響を及ぼしているものと考えられます。
上期は両市場で実質的にはかなり苦戦を強いられました。その対応として、それぞれの市場の短期的・中期的な対応策をご説明します。
まず、スライド左側のアメリカです。短期的な対応策としては、現地生産を行っているタンクレス給湯器(ノンコンデンシングタイプ)の生産固定費を適正化することが重要と考えています。現在のところ、このタイプの需要増加の見通しは厳しい状況ですが、適正化を通じて対応していく方針です。
また、コンデンシング給湯器については、一定の販売台数を維持しつつ、好調なボイラーやカナダ市場での販売を拡大することで、今後の成長が期待できると考えています。
もう少し先を見据えた中期の対応策としては、タンクレス製品が主力であることから、コンデンシングタイプとノンコンデンシングタイプの新製品を展開し、競争力をさらに向上させる必要があります。
また、ヒートポンプ式給湯器は、アメリカで昨年よりも大きく成長しており、今後も拡大が続くと見ています。この動向を踏まえ、さらなる拡大を目指した施策を強化していくことが重要であると考えています。
次に、スライド右側の中国についてです。中国市場は現在、市場環境の悪化を背景に、消費のトレードダウンの傾向がみられます。
当社は中国の給湯器市場の中で最上位価格帯をターゲットにしていますが、中国のローカルメーカーは標準的な普及価格帯を設定し、値下げを行っています。当社としては高級ブランドを守るため、過度な価格競争は避ける方針です。日本品質を活かしてブランド力を維持していきます。
また、中期の対応策としては、従来通り高価格帯だけに集中するのではなく、原価競争力を高め、品質と価格競争力を両立させた商品展開を意識していく必要があると考えています。
これは来年の話ですが、現状主力商品となっている「プラットフォーム2.0」のモデルチェンジ版である「プラットフォーム3.0」を市場投入する予定です。
その他地域が着実に成長し、海外事業を支える
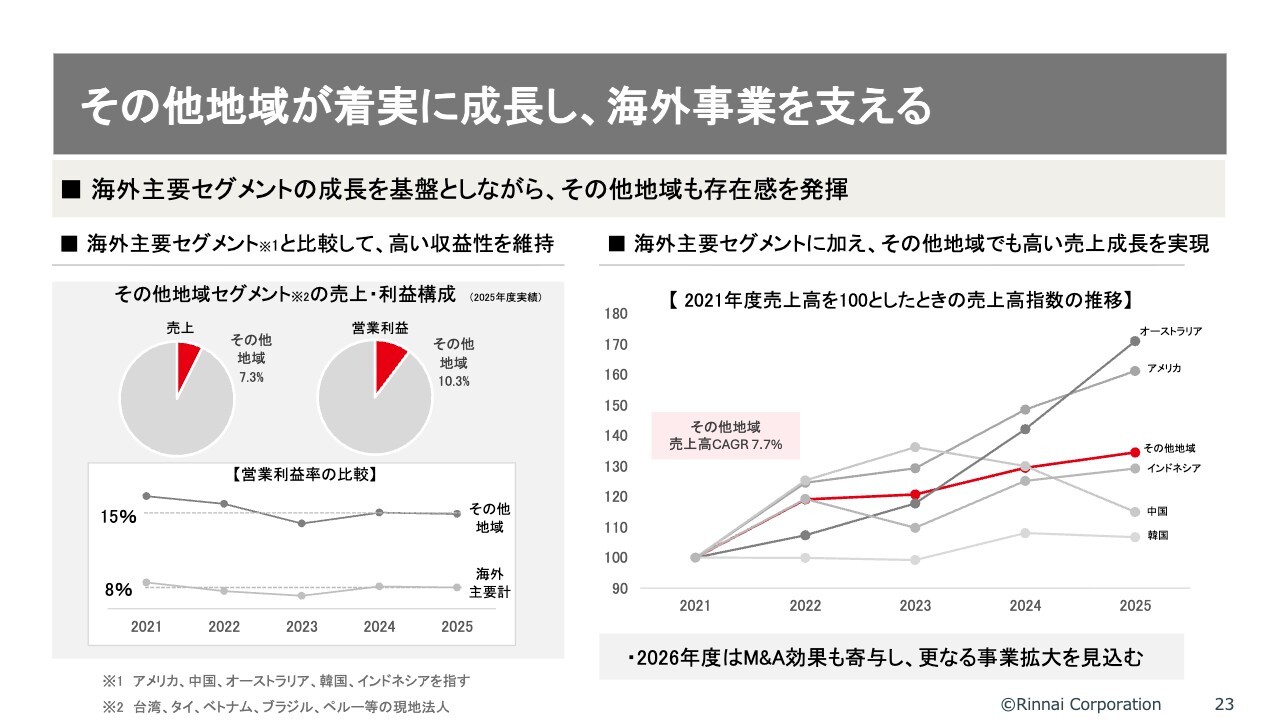
中国やアメリカの市場環境が非常に厳しい中でも、連結全体として一定の結果を保てているのは、中国やアメリカのマイナスをカバーしている国が存在しているからです。これまでの決算においては具体的に触れていませんでしたが、今回は「その他地域」に分類される中の、どの国々が貢献しているのかをご紹介します。
左側の円グラフは、その他地域セグメントにおける売上と利益の構成について示しています。売上は全連結売上の7.3パーセントを占めていますが、一方で利益は10.3パーセントとなっています。
また、左下の折れ線グラフに示したとおり、海外の主要地域の利益率が平均でおおよそ8パーセントであるのに対し、その他地域に含まれる国々の利益率は平均で15パーセントほどと高く、極めて収益力の高い国々が含まれていることがわかります。
さらに、成長についても注目すべき点があります。右側のグラフは、2021年を起点に海外の主要国とその他地域の成長性を比較しており、その他地域はオーストラリアやアメリカに次ぐ成長を遂げていることが確認できます。
その他地域を牽引する成長国
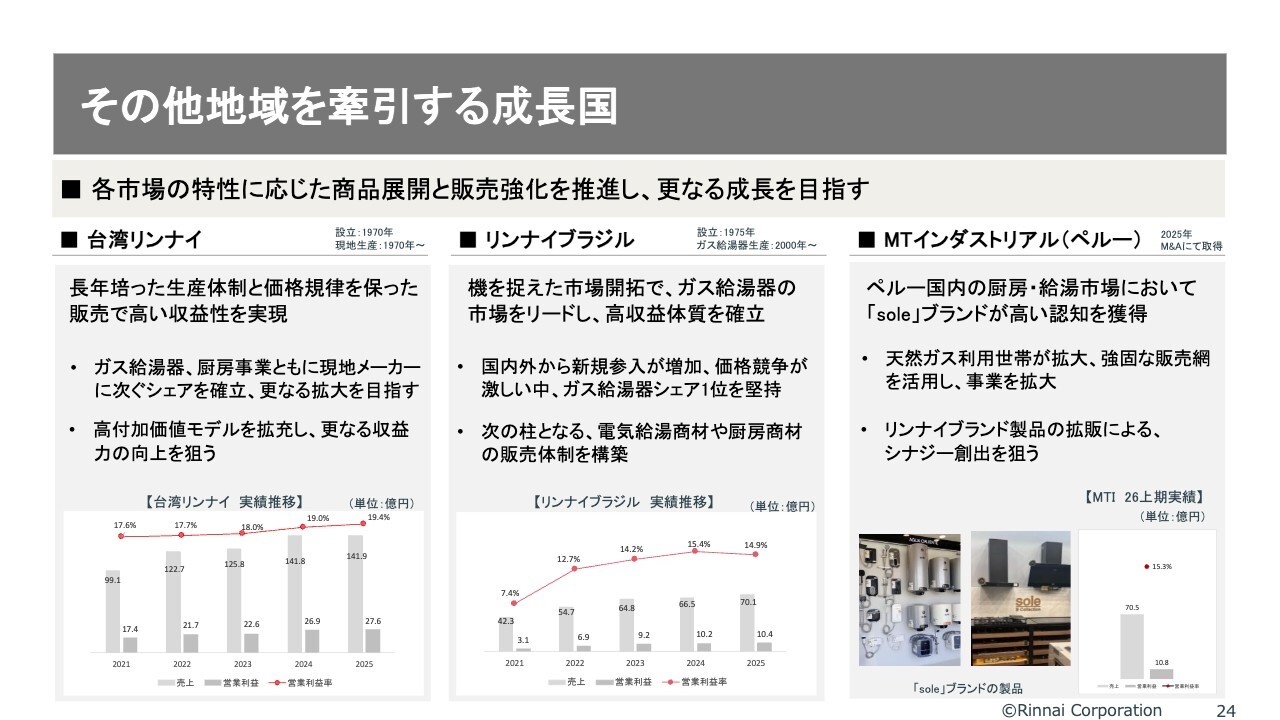
具体的に3つの国をご紹介します。1つ目は台湾です。台湾は、当社が展開する海外事業の中で、歴史的に最も古く、1970年に設立されました。設立当初から現地生産を開始しており、長年にわたって生産体制と収益を生み出す基盤が非常にしっかりと構築されています。
市場では給湯機器や厨房機器などを幅広く展開していますが、現地には非常に強力なメーカーが存在し、同社がシェア1位を占めています。それに次いで台湾リンナイはシェア2位となっています。トップシェアではないため、私たちは1位の競合メーカーに少しでも追いつくべく、シェア拡大に努めています。
台湾市場は構造的に成長が見込みにくい状況ではありますが、その中でシェアを上げていくことが台湾のさらなる成長余地につながると考えています。売上や利益、利益率も非常に安定しながら、緩やかな右肩上がりを実現しています。
2つ目はブラジルです。ガス給湯器が伸び始めたのは2000年以降と比較的最近ですが、当社は1970年代に設立しており、長い歴史があります。
ブラジルでは国のエネルギー政策などの影響で、2000年代以降ガス給湯器が大きく成長しました。そのタイミングで当社も現地での生産を開始し、ガス給湯器のシェアを伸ばし、現在は1位を堅持しています。
次の柱として、電気給湯器や厨房商材の市場も、成長の可能性が非常に高いと考えています。経済基盤に不安定な部分はあるものの、リンナイブラジルとしては堅調な利益を上げていると言えます。
最後にペルーです。ペルーのMTインダストリアル社を昨年10月に買収し、当社の連結対象となりました。この会社は現地で「sole(ソレ)」のブランド名で知られており、おそらくペルー国民で「sole」を知らない人はいないほど浸透したブランドです。また、ペルーの国策として天然ガスの拡大が進むことを見込み、この会社を買収しました。
今後は、リンナイ商材を「sole」の商流に流していく、あるいは南米同士で連携することによってさまざまなシナジーが生まれるのではないかと考えており、将来の成長を非常に期待しています。
私からのご説明は以上です。ありがとうございました。
質疑応答:アメリカの関税還付益の今後の見通しについて
質問者:アメリカの関税の還付益がこの第2四半期であったとのことですが、下半期以降にもそのようなものを期待できるのでしょうか? それとも、この上半期ですべて受け取ったということでしょうか?
小川:アメリカの還付に関するお話ですが、会計上、第3四半期への影響はほぼないと現地の監