本日の内容
小林和也氏(以下、小林):みなさま、こんにちは。代表取締役社長執行役員の小林です。本日はご多用の中、トーカロ株式会社の決算説明会にご参加いただきありがとうございます。本日は、リアルおよびライブ中継を合わせて120名近いみなさまにご参加いただいています。よろしくお願いします。
本日ご説明する内容は、スライドの4点です。
第2四半期(上期)連結決算 ハイライト
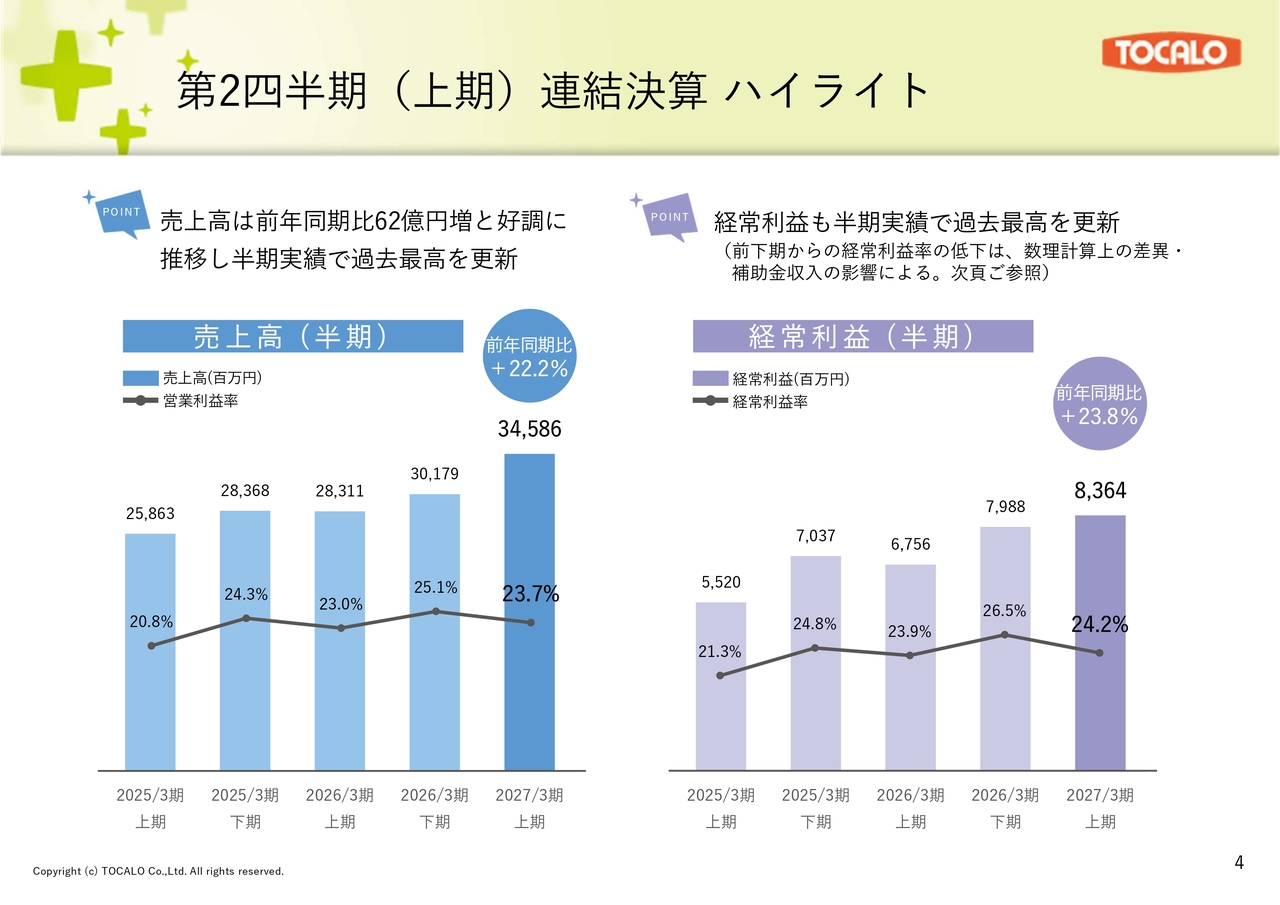
2027年3月期上期の決算概要をご説明します。スライドは、半期ベースの実績を過去の半期と比較したグラフです。左側には売上高と営業利益率、右側には経常利益と経常利益率が示されています。
当期の上期実績は、売上高345億円、経常利益83億円、経常利益率24.2パーセントで、売上高・経常利益ともに期初予想を上回り、上期実績として過去最高を更新しました。前下期比で経常利益率がやや低下したのは、前期に計上した数理計算上の差異や補助金収入の影響によるものです。
詳細は、次のスライドでご説明します。
(参考)実力ベースの経常利益
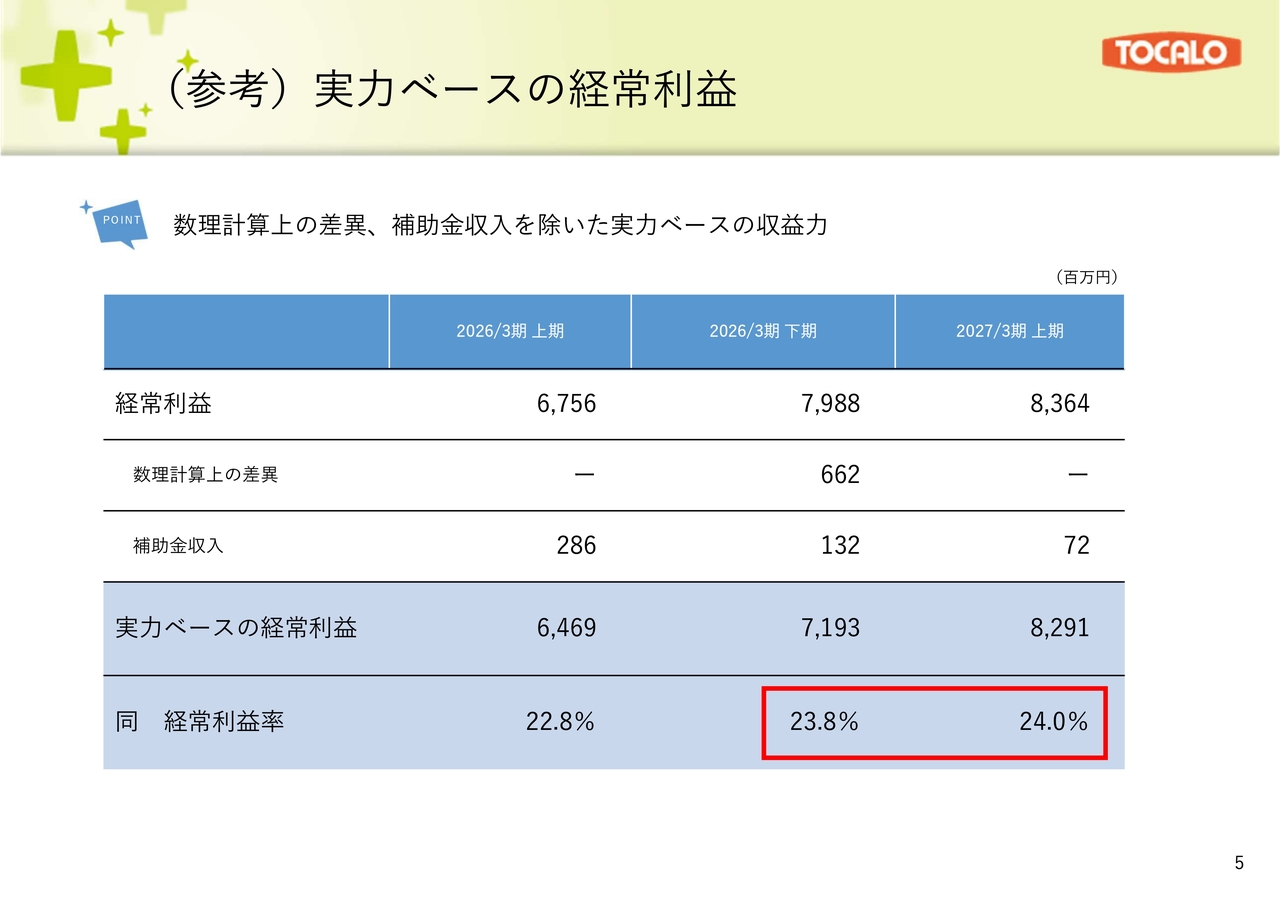
実力ベースでの経常利益は、数理計算上の差異および補助金収入を除いたものです。
スライドの表のとおり、実力ベースの経常利益は、2026年3月期下期が71億円、経常利益率23.8パーセントであったのに対し、2027年3月期上期は82億円、経常利益率24.0パーセントと、11億円の増益となりました。経常利益率も改善しています。
2027年3月期第2四半期(上期)連結決算の概要
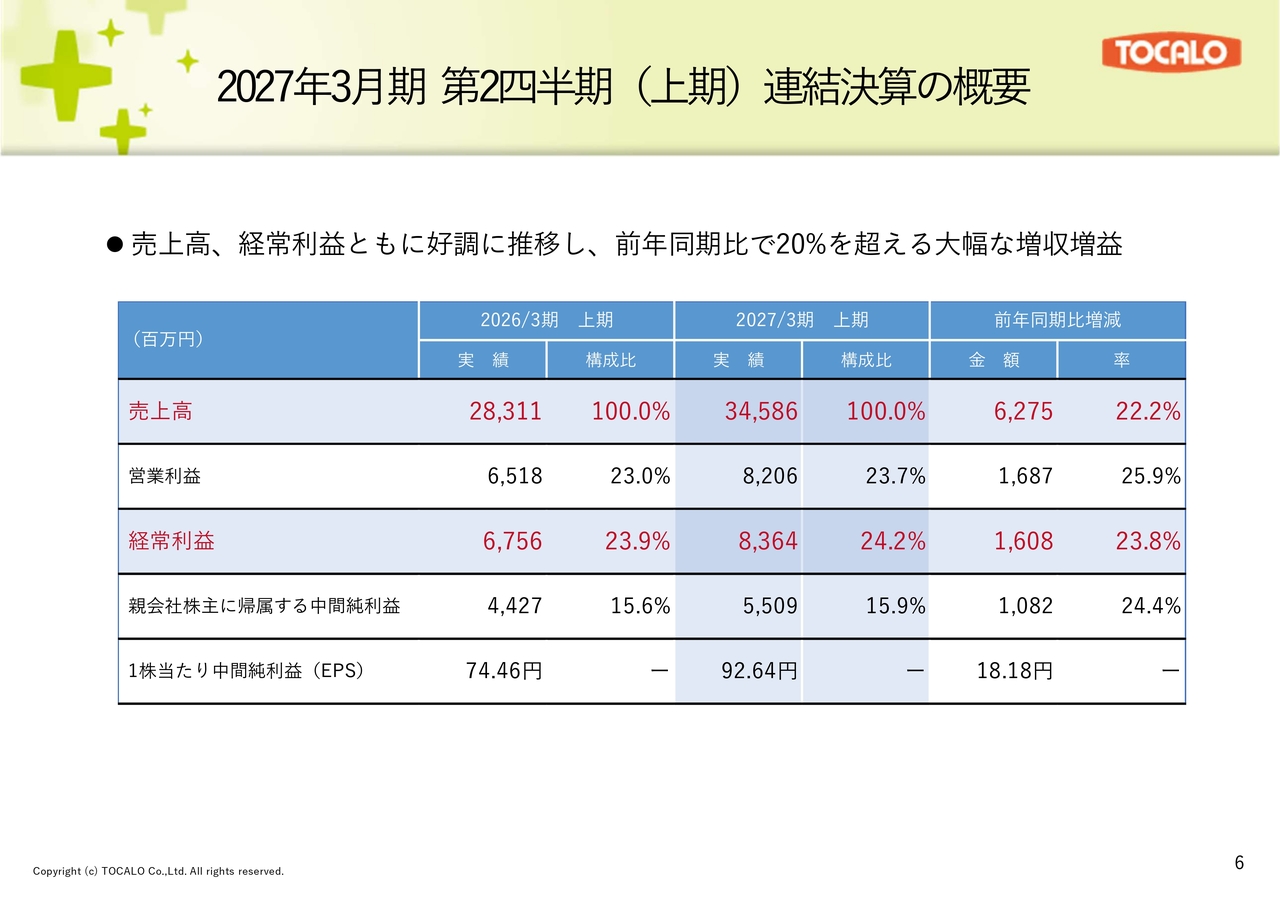
売上高および利益については、スライドの前年度上期との比較表をご参照ください。
2027年3月期第2四半期(上期)売上高(分野別)
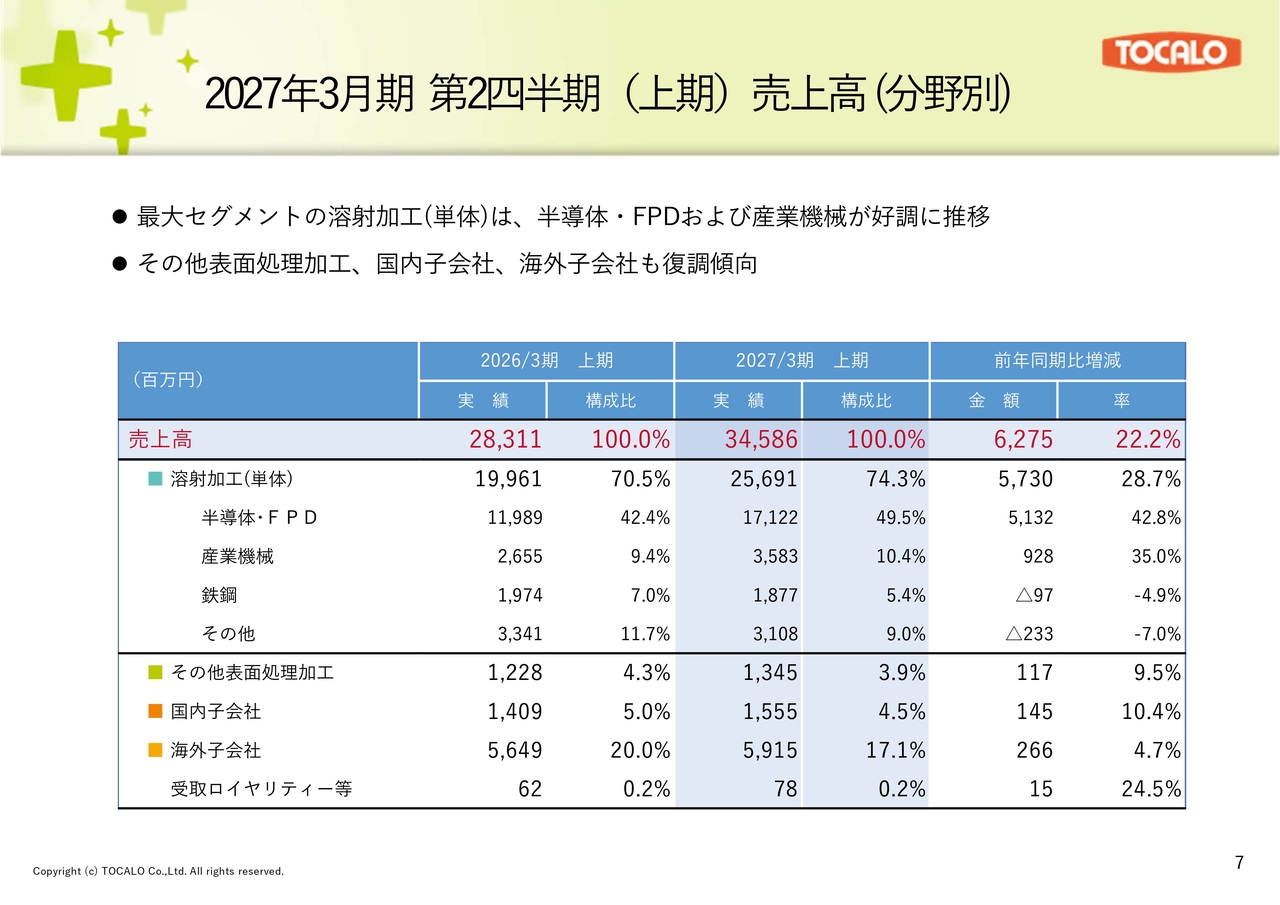
セグメント別の売上高を示した比較表です。最大セグメントである溶射加工(単体)は、半導体・FPD分野や産業機械分野が好調に推移し、前年同期比57億円増、28.7パーセント増の256億円となりました。
その他表面処理加工、国内子会社、海外子会社も復調傾向にあります。
2027年3月期第2四半期(上期)受注高(分野別)
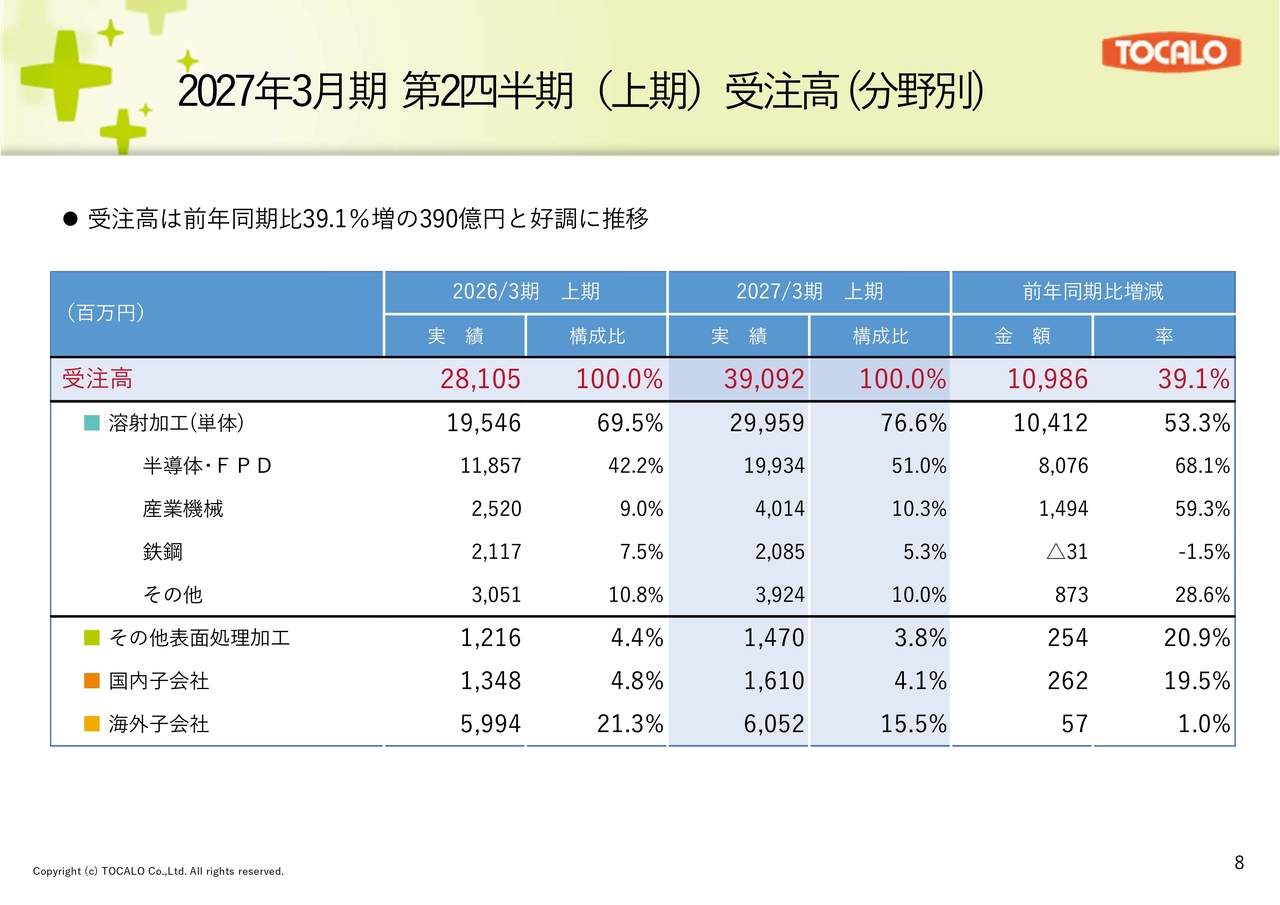
上期の受注高について説明します。前年同期比39.1パーセント増の390億円と好調に推移しました。上期売上高は345億円のため、受注高390億円が売上高を上回り、差し引き45億円の受注残が増加している状況です。
前年同期比 経常利益 増減要因分析
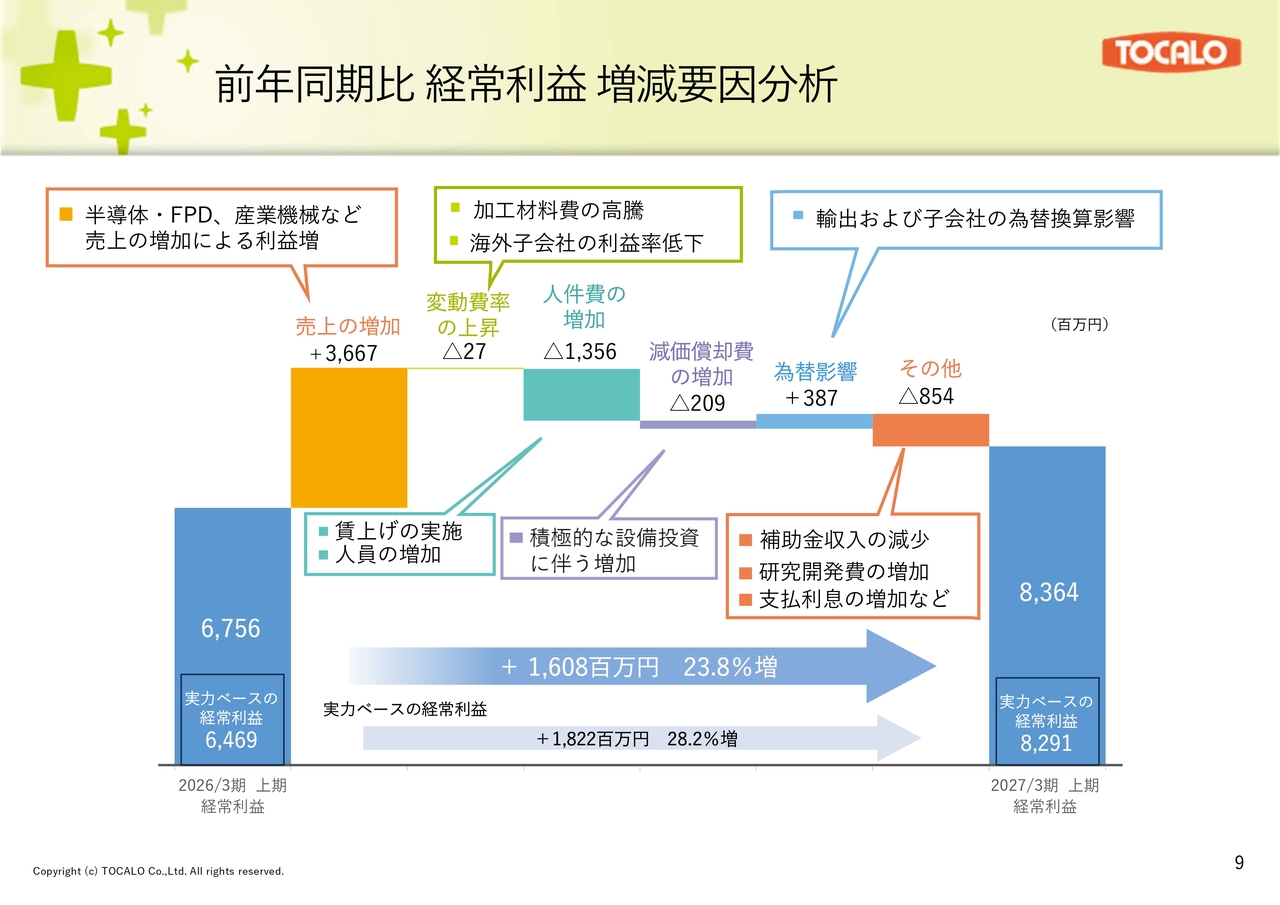
経常利益の前年同期比の増減分析についてです。上期の経常利益は83億6,400万円で、前年同期比で16億800万円増加しました。主な増加要因は売上高の増加であり、減少要因としては人件費および減価償却費の増加が挙げられます。
変動費率の上昇については、利益率の高い半導体の売上構成比率が上昇したことが改善要因として働いたものの、加工材料費の高騰や海外子会社の利益率低下によって相殺され、小幅ながら利益を押し下げた要因となりました。
また、数理計算上の差異や補助金収入を除いた実力ベースの経常利益は、前年同期比18億円増の82億9,100万円となります。
第2四半期(上期)連結決算 セグメント別
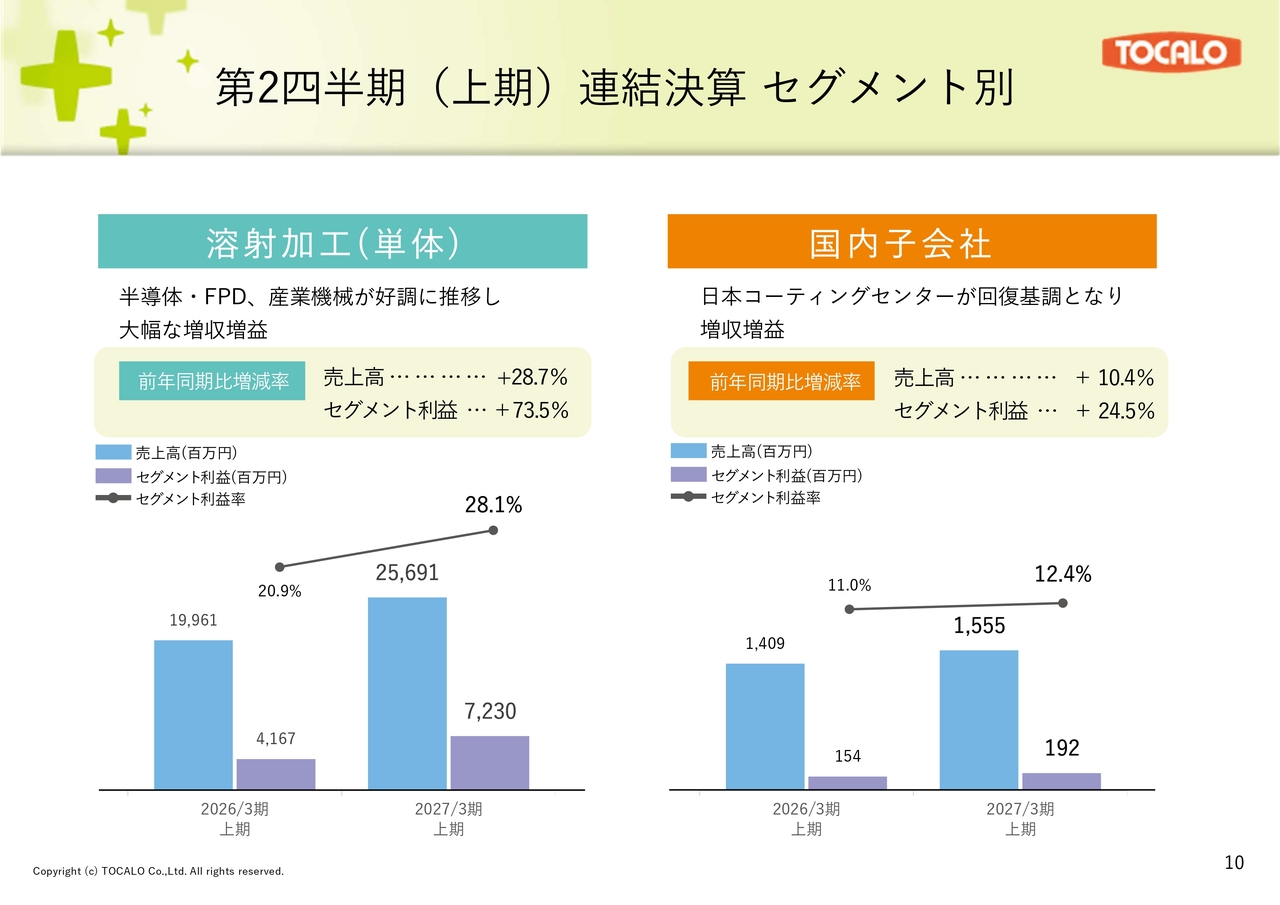
セグメント別の売上高について、前年同期との比較です。溶射加工(単体)は、半導体・FPD分野および産業機械分野が好調に推移し、大幅な増収増益となりました。国内子会社についても、日本コーティングセンターが回復基調にあり、増収増益となりました。
第2四半期(上期)連結決算 セグメント別
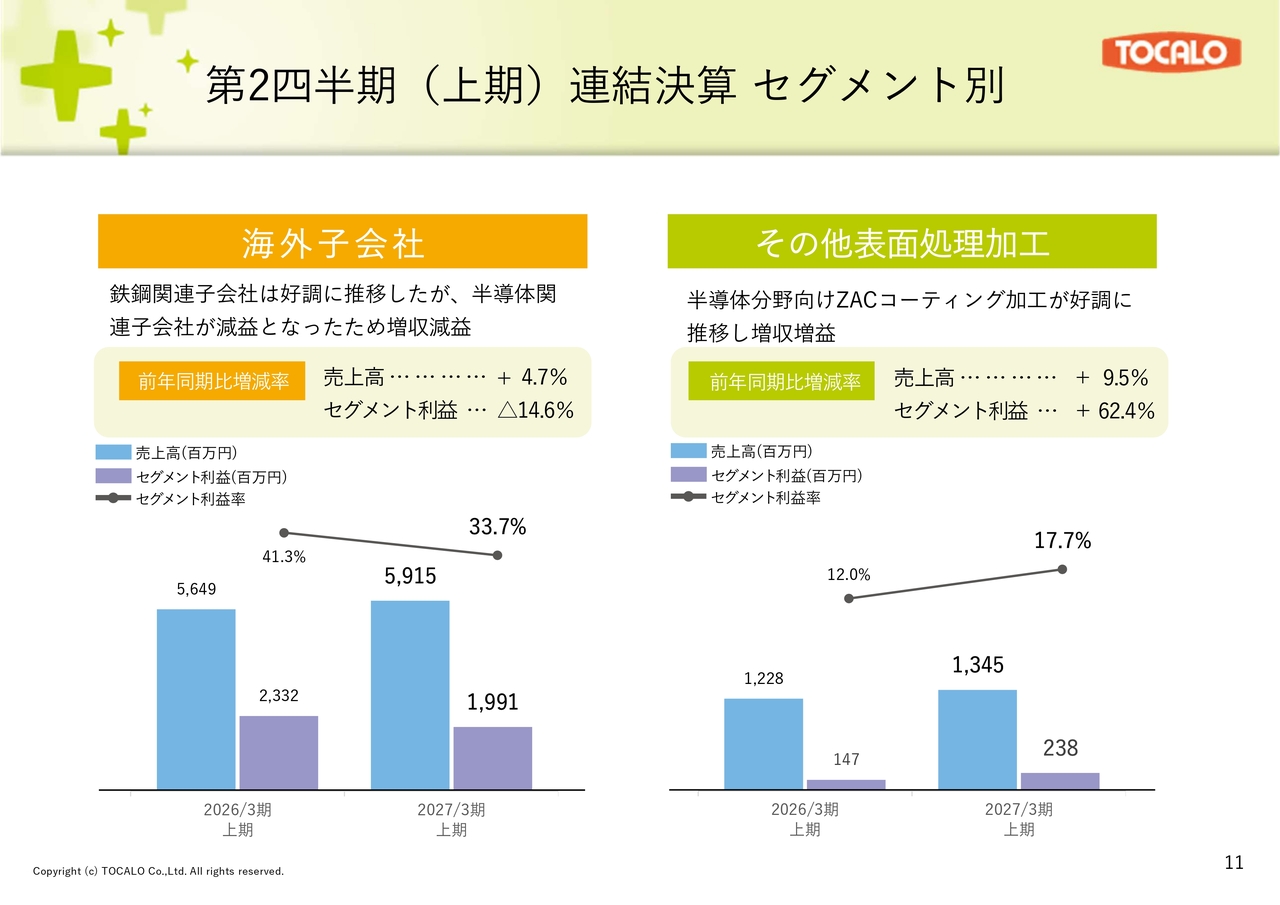
海外子会社では、鉄鋼関連のビジネスが好調に推移した一方で、半導体関連などのビジネスでは上期に顧客の在庫調整があったため、増収減益となりました。また、その他表面処理加工については、半導体分野向けのZACコーティング加工が好調に推移し、増収増益となりました。
セグメント情報
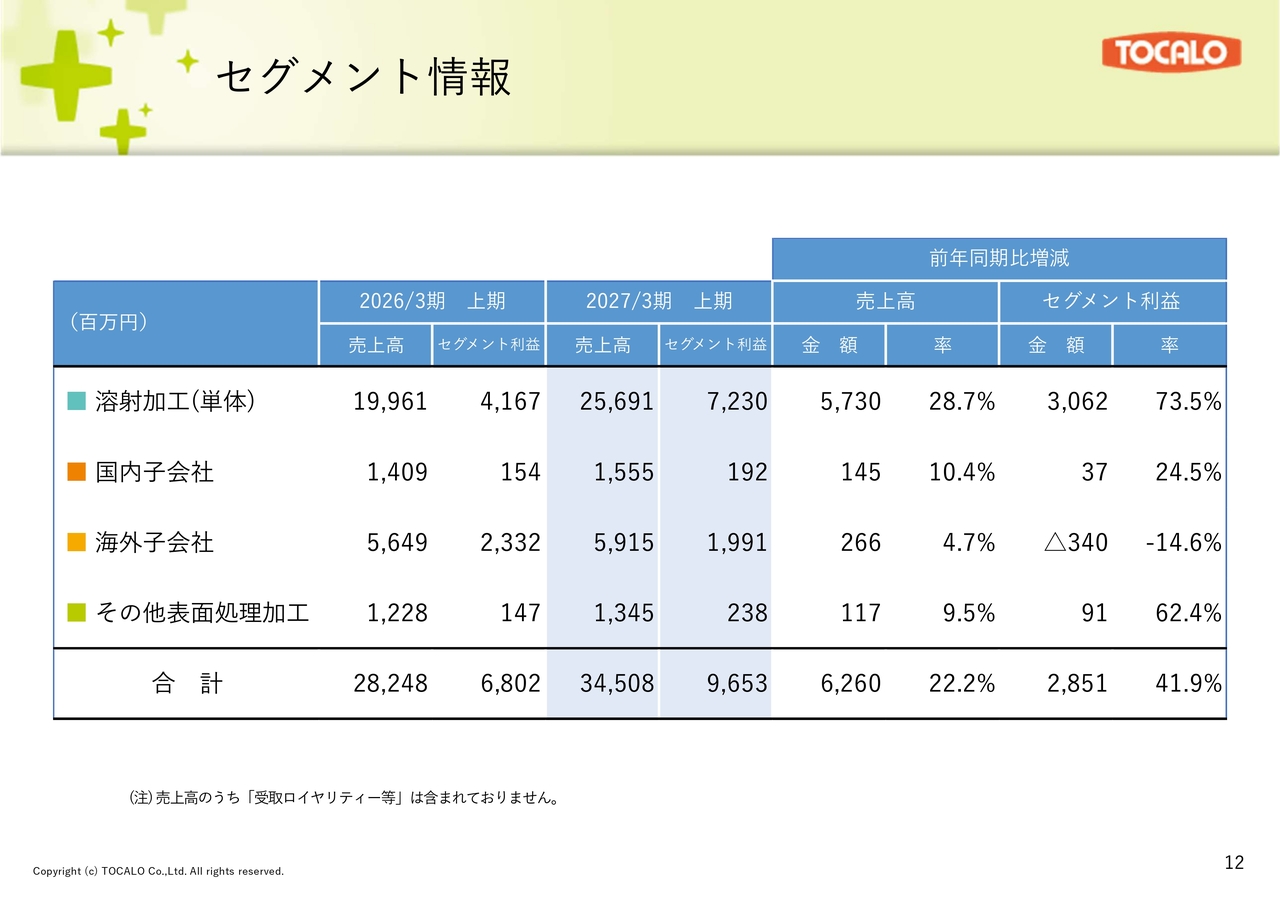
各セグメントの売上および利益については、スライドの前年同期との比較表をご参照ください。
財政状態
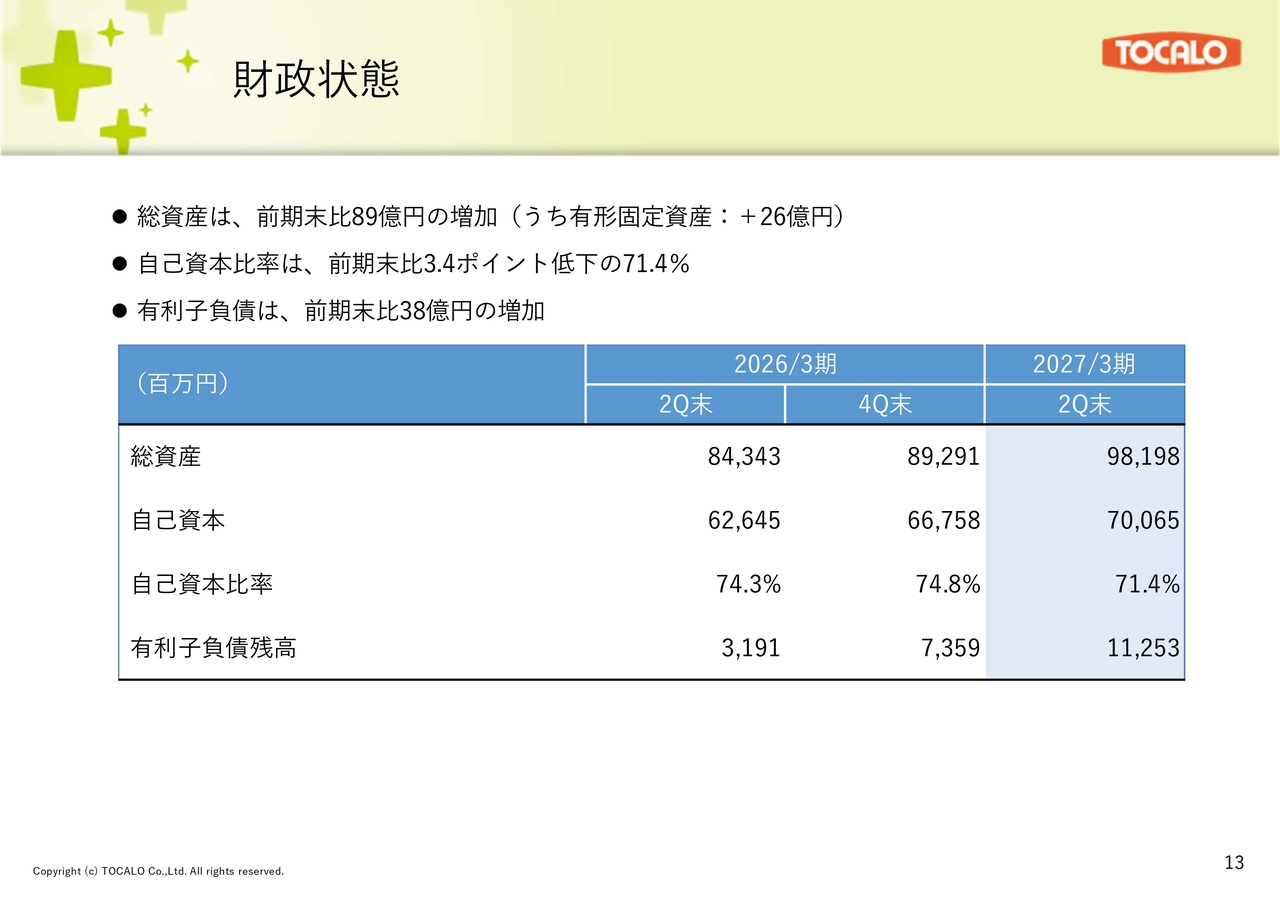
第2四半期末の財政状態についてです。総資産は981億円、自己資本は700億円です。有利子負債は設備投資資金の新規借入を行ったため、前期末比38億円増加し、112億円となりました。これにより、自己資本比率は前期末比3.4ポイント低下して71.4パーセントとなりました。
キャッシュ・フローの状況
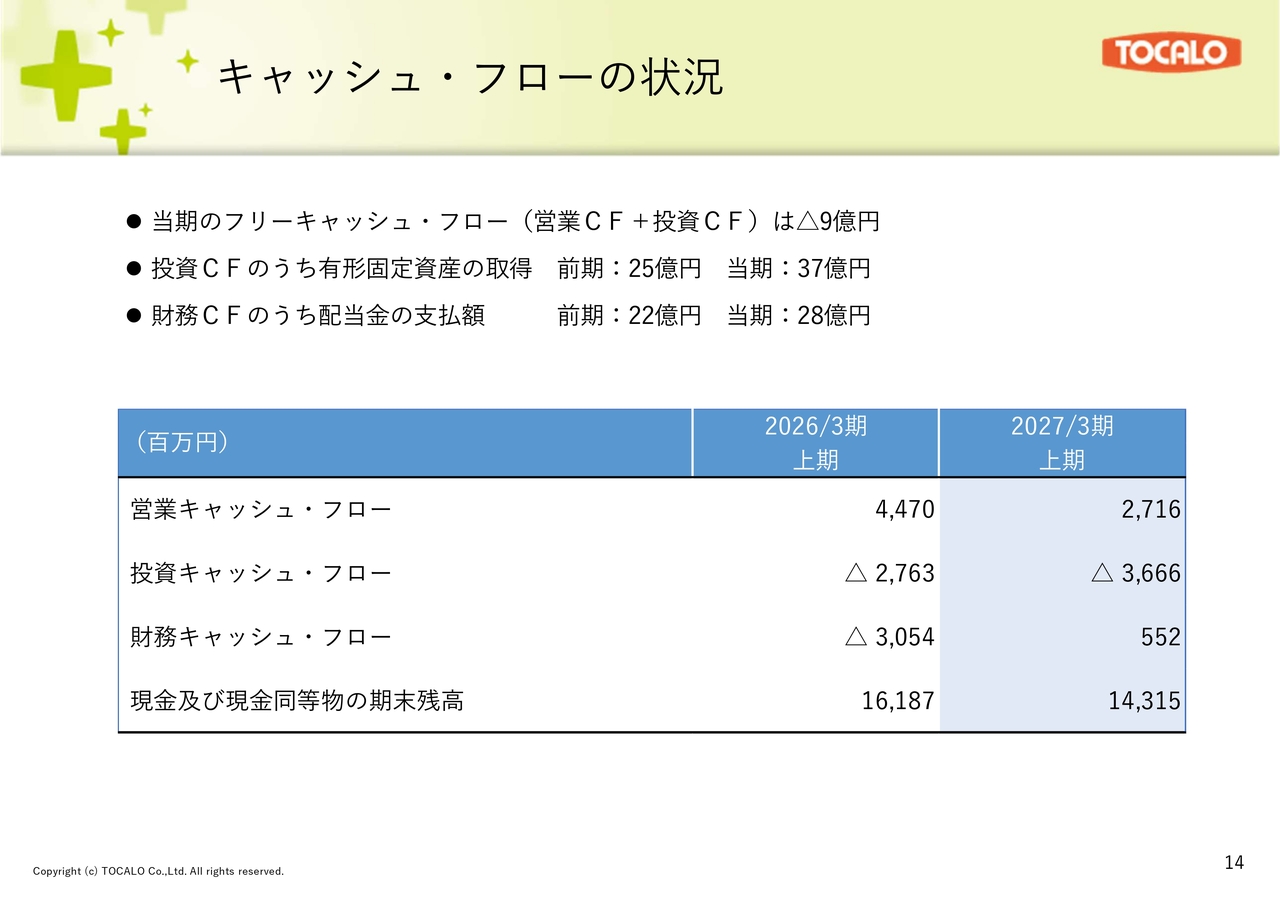
当期上期のキャッシュ・フローの状況についてです。営業キャッシュ・フローは27億円、投資キャッシュ・フローはマイナス36億円で、フリーキャッシュ・フローはマイナス9億円となりました。
財務キャッシュ・フローは借入の増加によりプラス5億円となりました。有形固定資産の取得37億円の内訳としては、名古屋での土地取得や東京および北九州工場の建設代金の支払いが主なものです。その結果、9月末のキャッシュ残高は143億円となり、1年前から18億円減少しています。
売上高と経常利益の見通し【2026年8月5日発表の今期業績予想を再度上方修正】
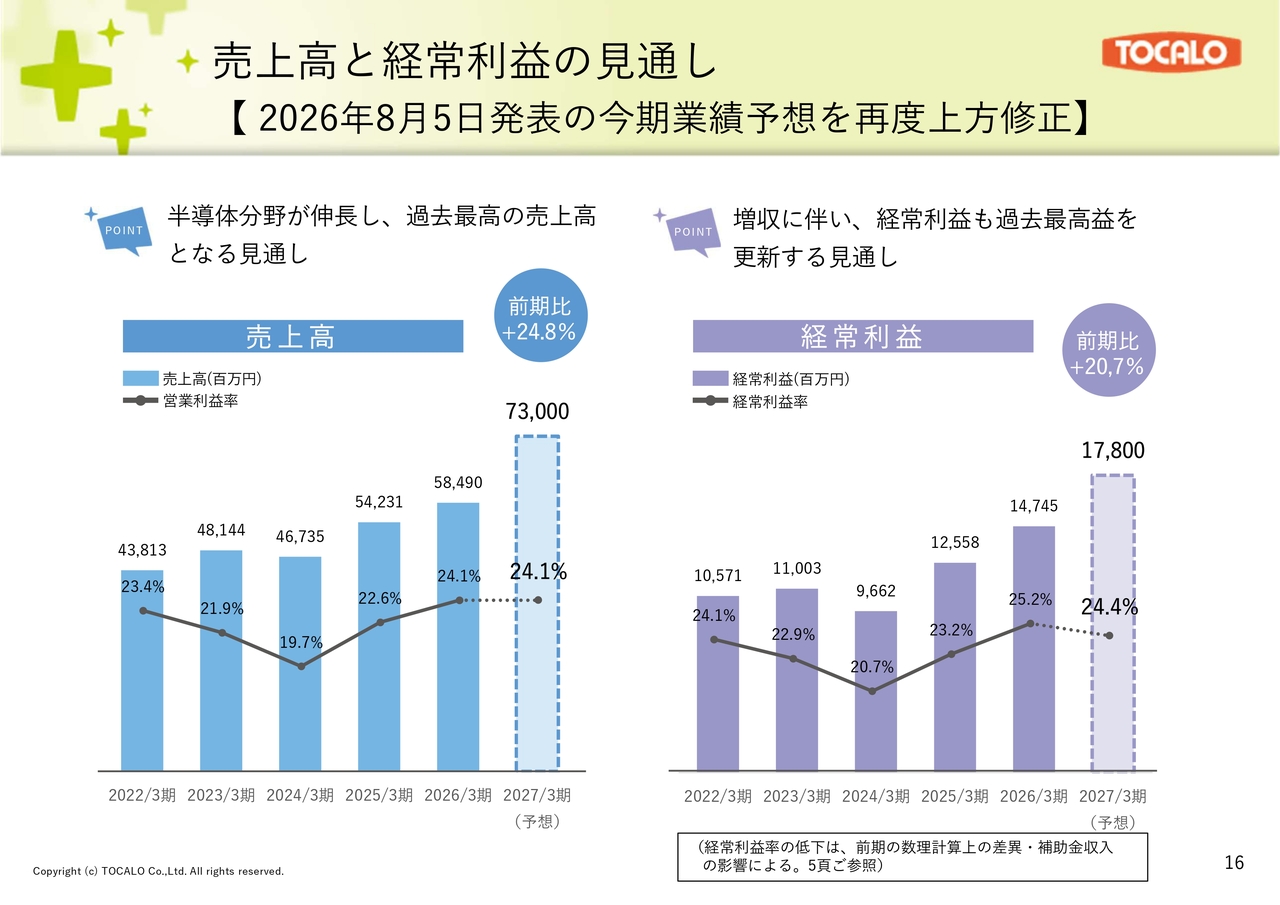
2027年3月期の連結業績予想についてご説明します。通期の業績予想は、2026年8月5日に発表した業績予想を再度上方修正しました。売上高は730億円、経常利益は178億円、経常利益率は24.4パーセントを見込んでいます。売上高、経常利益ともに過去最高を更新する見通しです。
経常利益率の低下については、先ほどご説明したとおり、前期の数理計算上の差異や補助金収入の影響によるものです。これらの影響を除いた、前期の実力ベースの経常利益率は23.4パーセントであり、今期は24.4パーセントと1ポイント上昇する見込みです。
親会社株主に帰属する当期純利益とROEの見通し
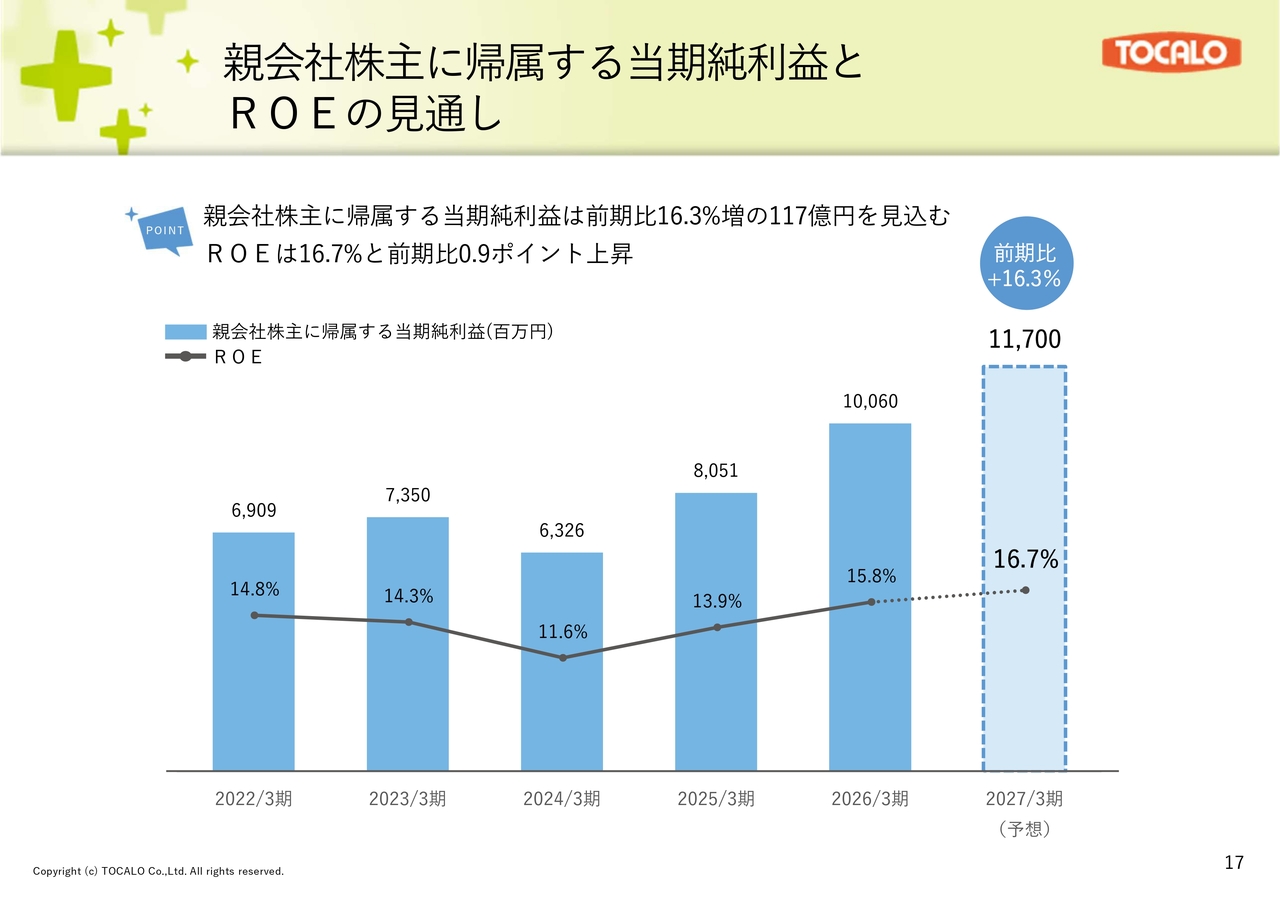
親会社株主に帰属する当期純利益は、前期比16.3パーセント増の117億円となり、ROEは16.7パーセントで前期比0.9ポイント上昇する見通しです。
2027年3月期 連結業績予想(前期実績対比)
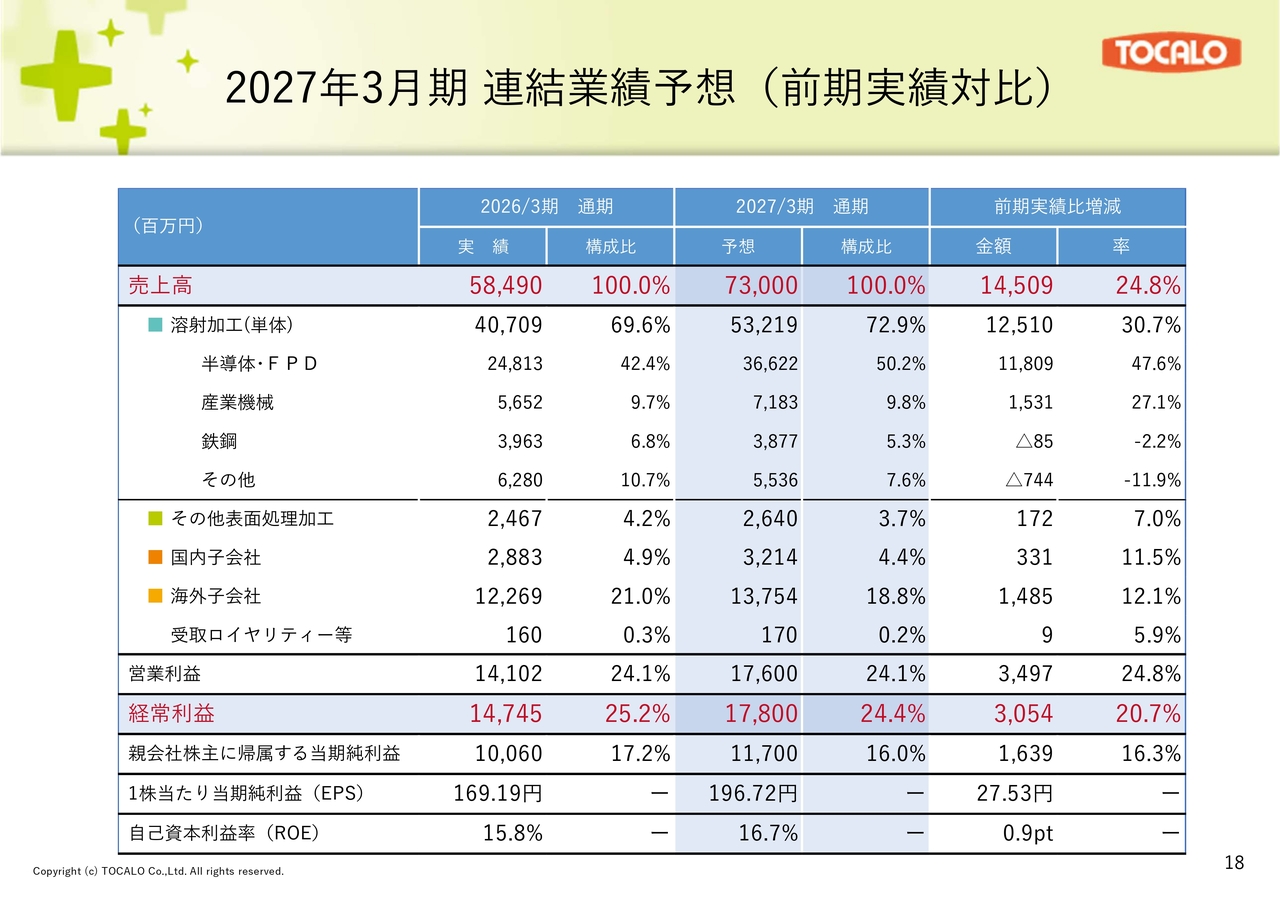
2027年3月期のセグメント別連結業績予想は、スライドの表のとおりです。半導体・FPD分野は前期実績比で118億円、率にして47.6パーセント増加し、年間売上高を366億円とする計画です。全体の売上高に占める割合も50.2パーセントまで高まる見込みです。
2027年3月期 通期連結業績予想(8月発表予想比)
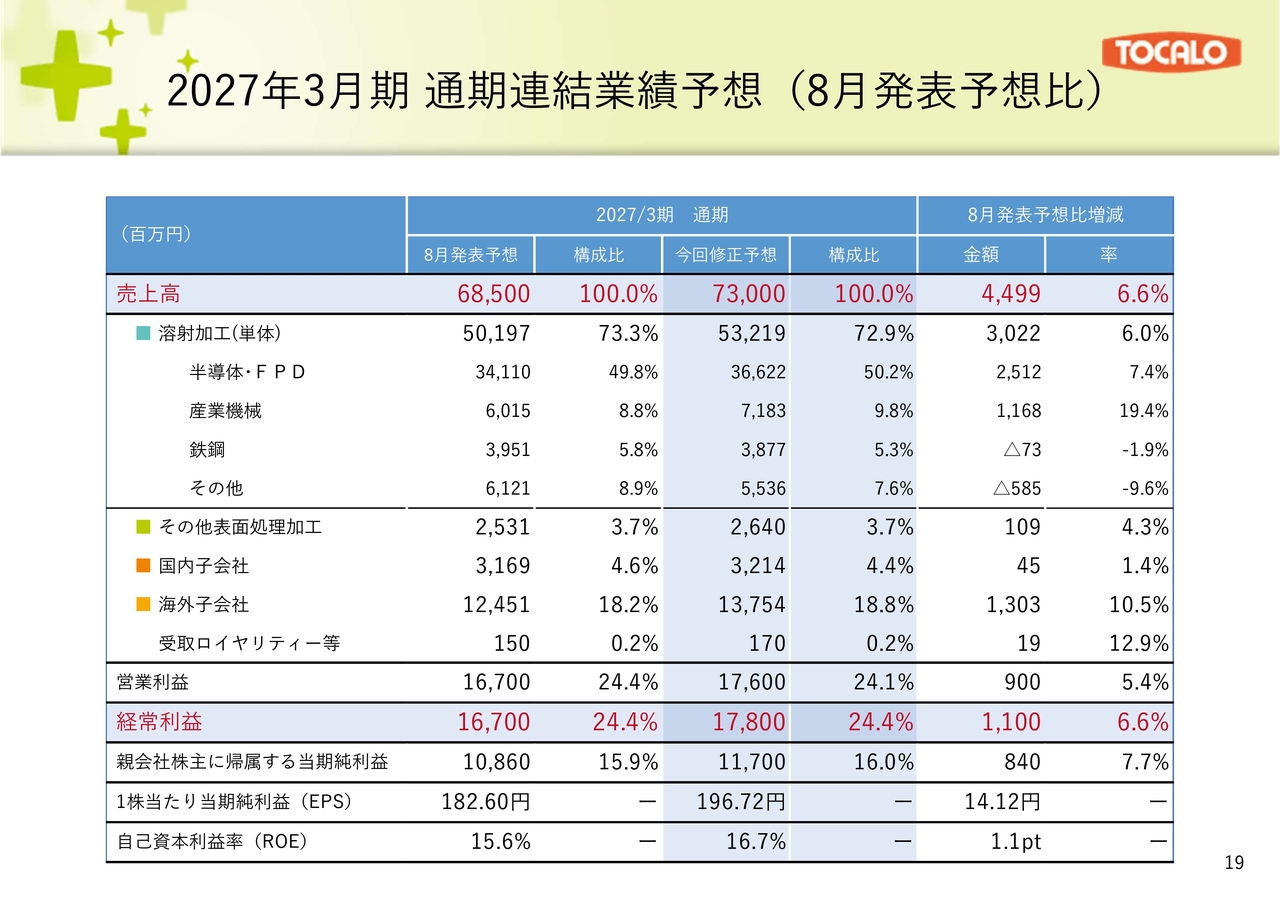
スライドでは、2026年8月に発表した業績予想との比較表を示しています。
2027年3月期 第2四半期(上期)進捗率
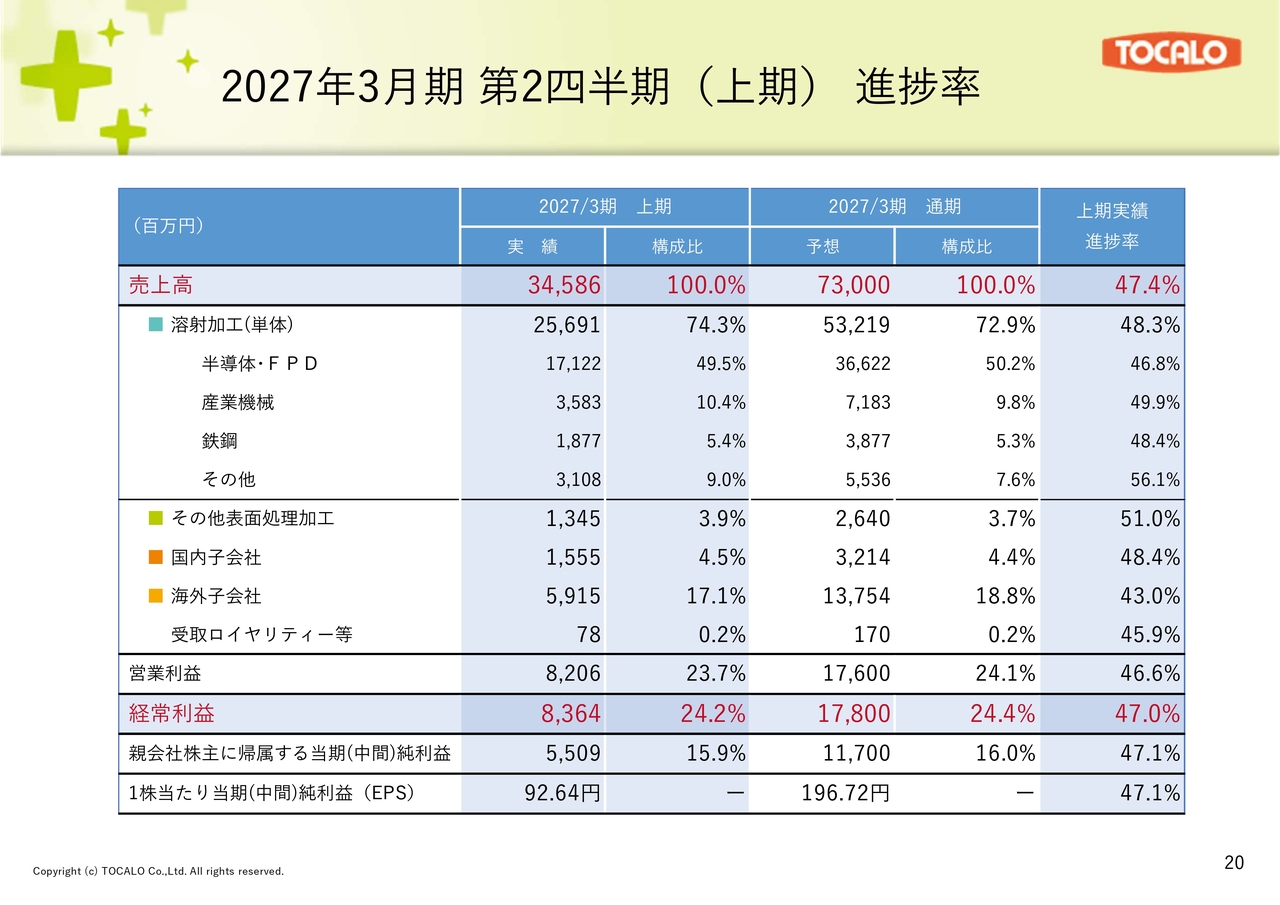
通期業績予想に対する上期実績の進捗率についてです。売上高の上期進捗率は47.4パーセント、経常利益の進捗率は47.0パーセントです。
半導体・FPD分野の売上推移
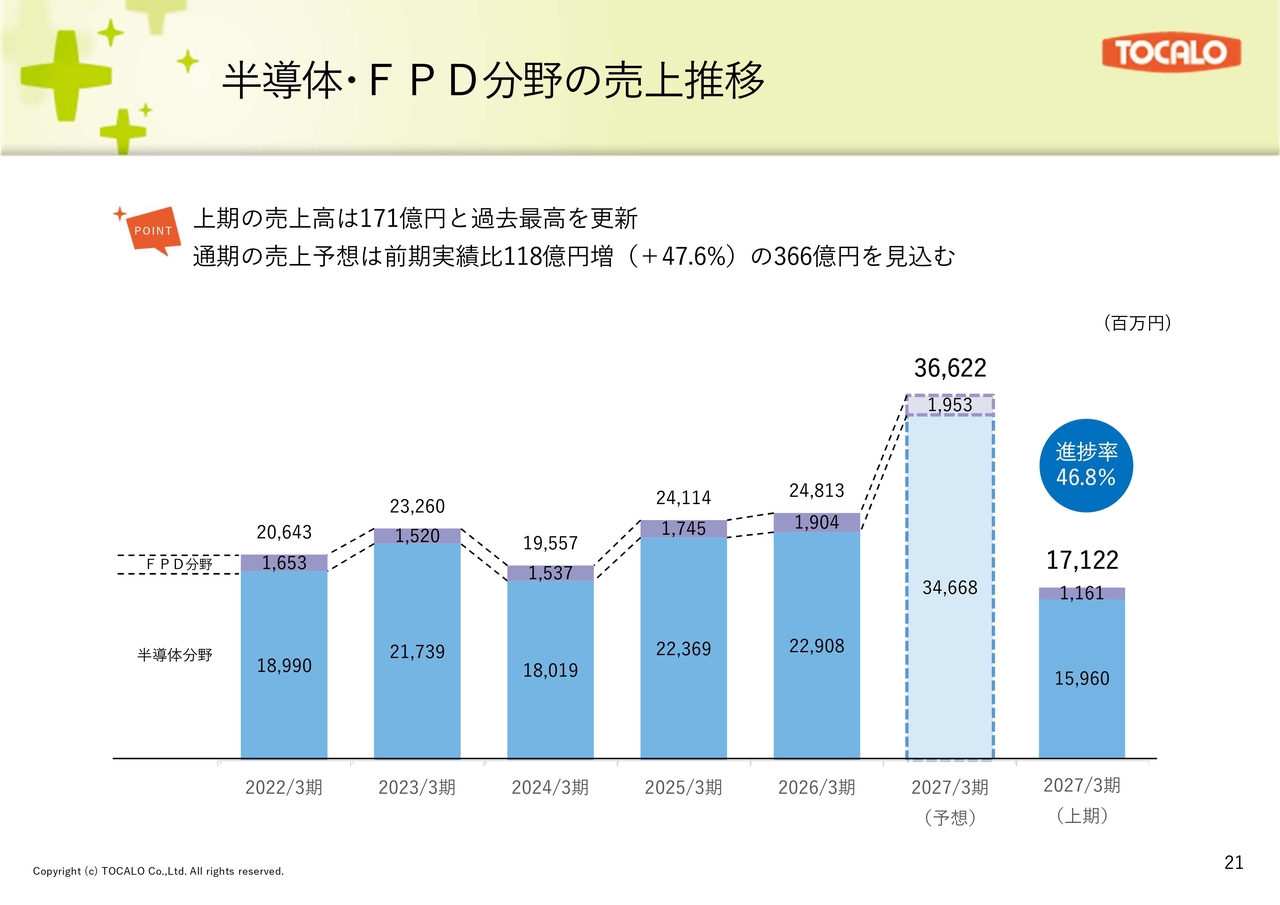
半導体・FPD分野の売上推移です。当期の予想は366億円で、そのうち半導体分野が346億円、FPD分野が19億円となっています。この通期予想に対して、上期の売上実績は171億円で、進捗率は46.8パーセントです。旺盛な需要を背景に、今後も好調に推移する見通しです。
半導体・FPD分野以外の売上推移
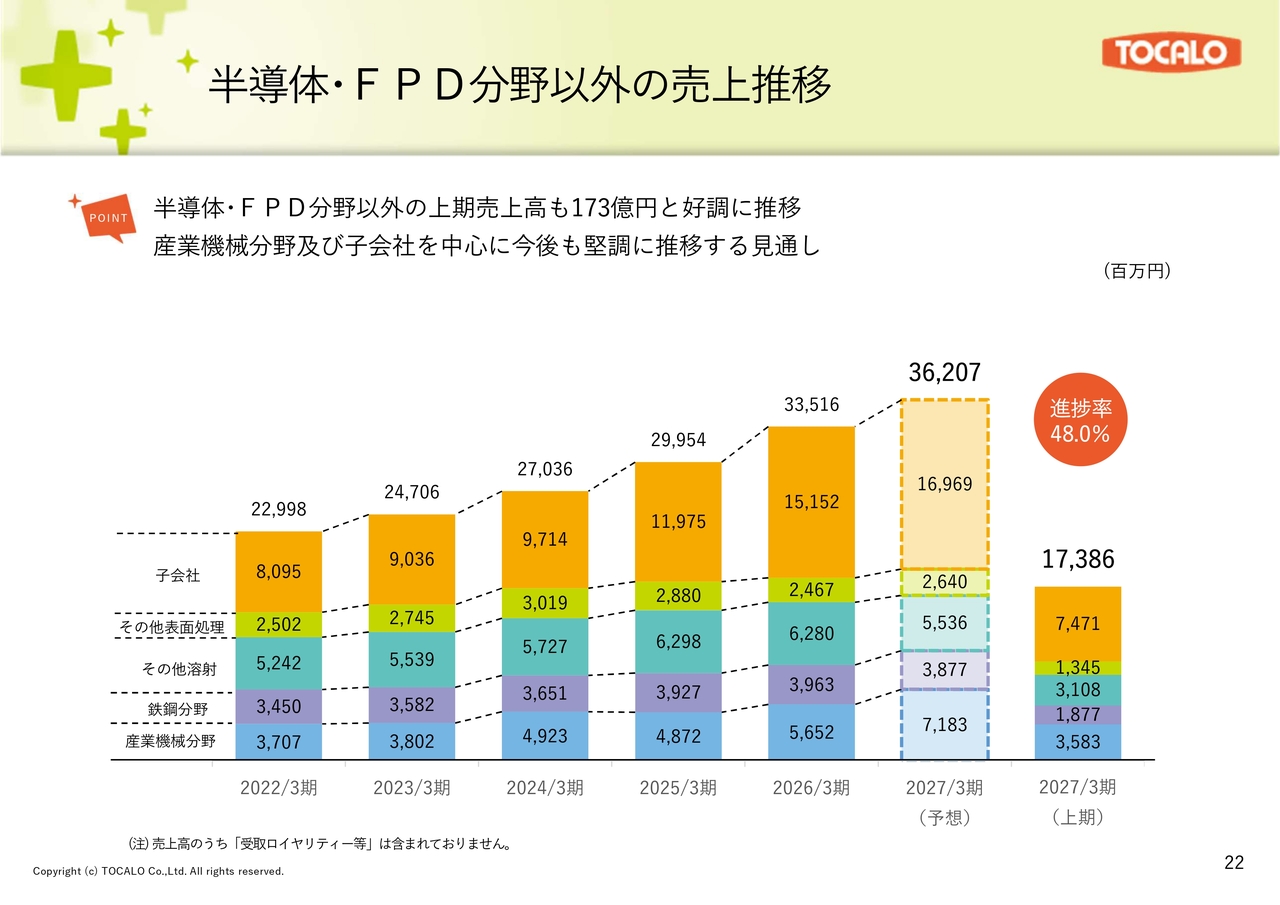
半導体・FPD分野以外の売上推移です。当期の予想は362億円で、前期の335億円から8パーセントの増加を見込んでいます。この通期予想に対し、上期の実績は173億円で、進捗率は48パーセントです。産業機械分野や子会社が堅調に推移する見通しとなっています。
設備投資額と減価償却費(期初計画から修正なし)
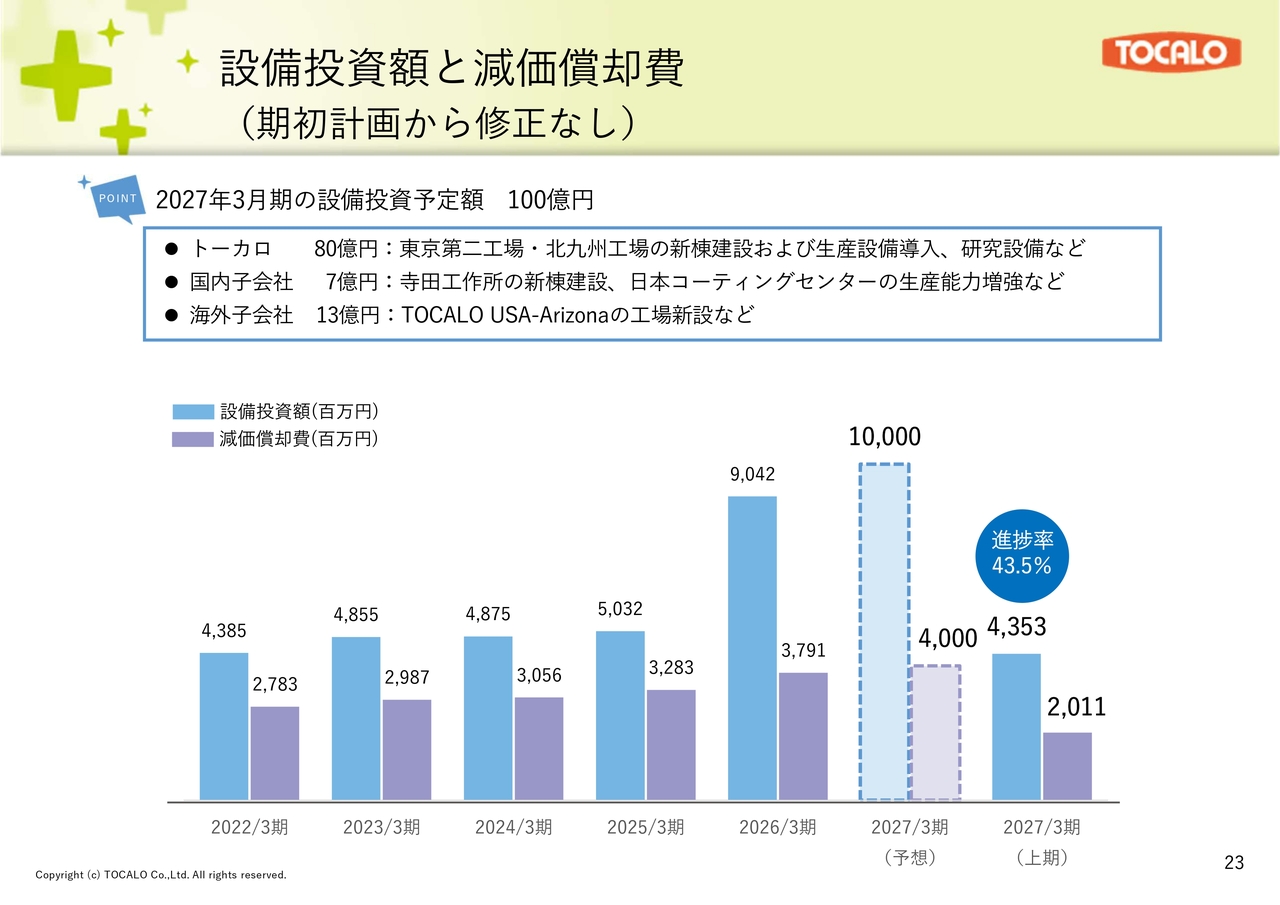
設備投資額と減価償却費の推移についてです。今期の設備投資計画は100億円で、上期実績は43億円、進捗率は43.5パーセントとなりました。今期の主な設備投資としては、東京第二工場や北九州工場の建設、生産設備導入、研究設備などに80億円、海外子会社では、TOCALO USA-Arizonaの工場建設などに13億円を計画しています。
研究開発費
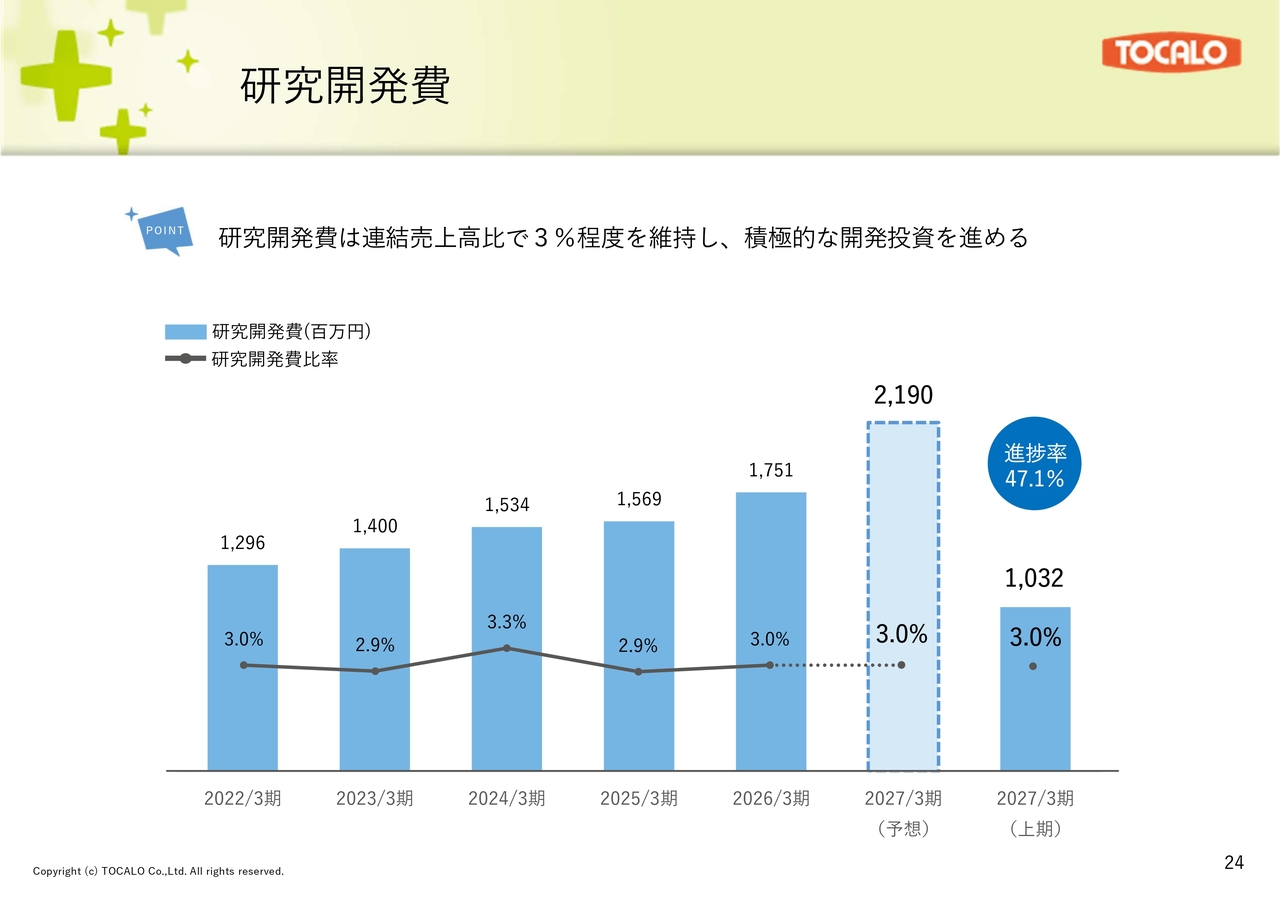
研究開発費の推移についてです。当期の研究開発費は21億円で、売上高比率は3パーセントを見込んでいます。この通期予想に対し、上期の実績は10億3,200万円であり、進捗率は47.1パーセントとなっています。
2027年3月期 下期予想
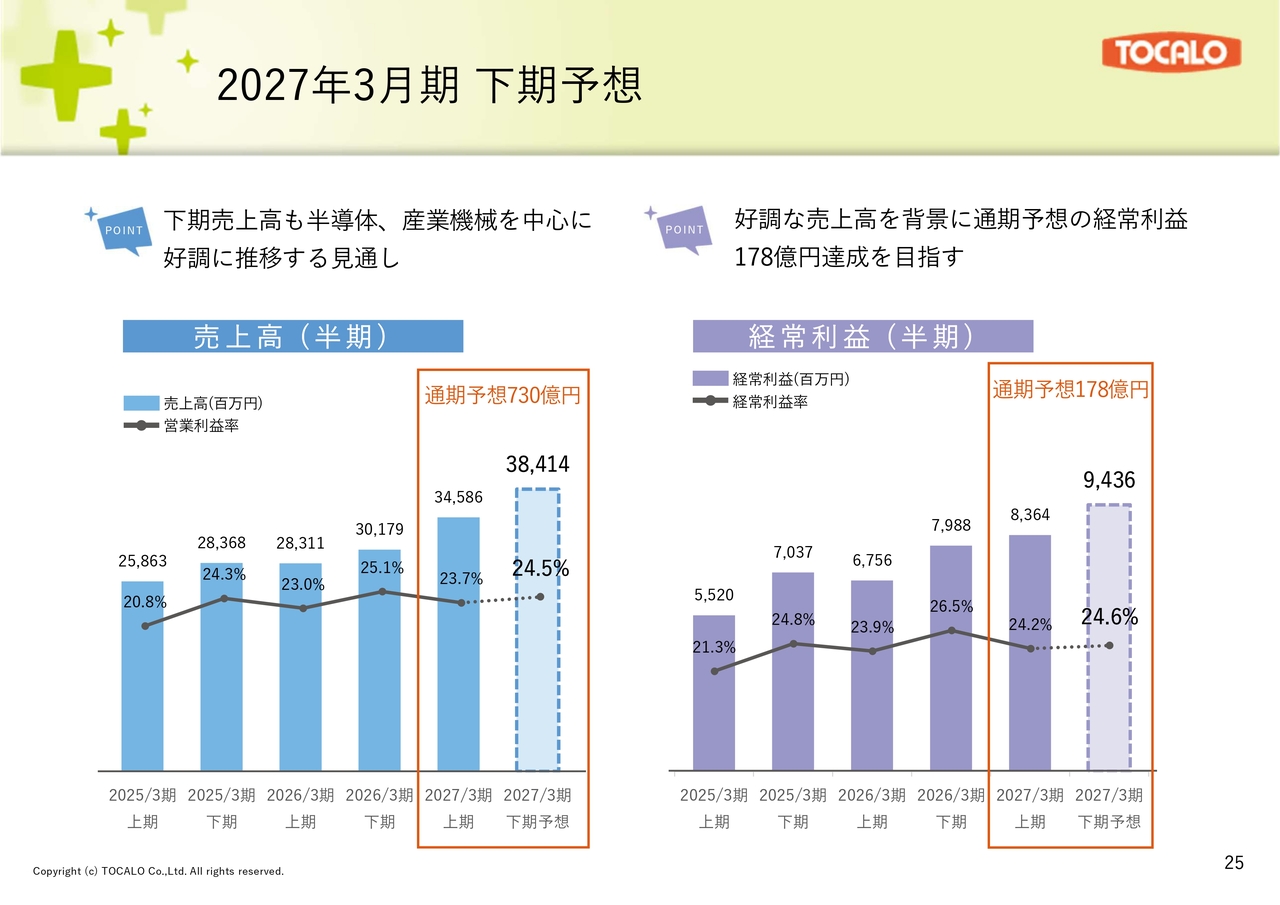
2027年3月期の下期予想についてご説明します。スライドは、売上高および経常利益の半期ごとの推移を3期間分示したグラフです。下期も増収増益を見込んでいます。
1株当たり配当額と配当性向の推移
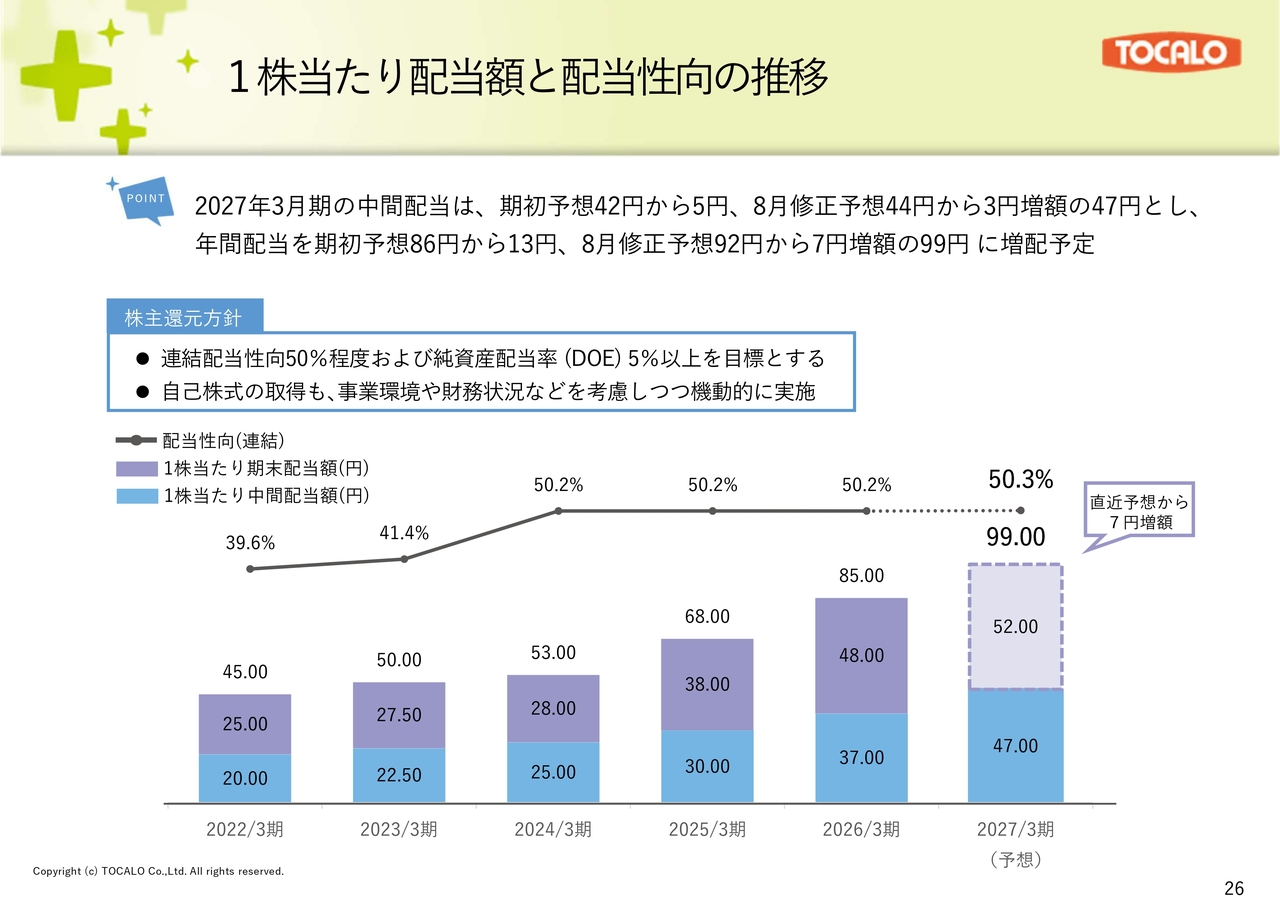
配当額と配当性向の推移です。当期の中間配当は、期初予想42円から5円増額、8月修正予想44円から3円増額の47円としました。2027年3月期の年間配当は、期初予想86円から13円増、8月修正予想92円から7円増額の1株当たり99円に増配を予定しています。
ROEとDOEの推移
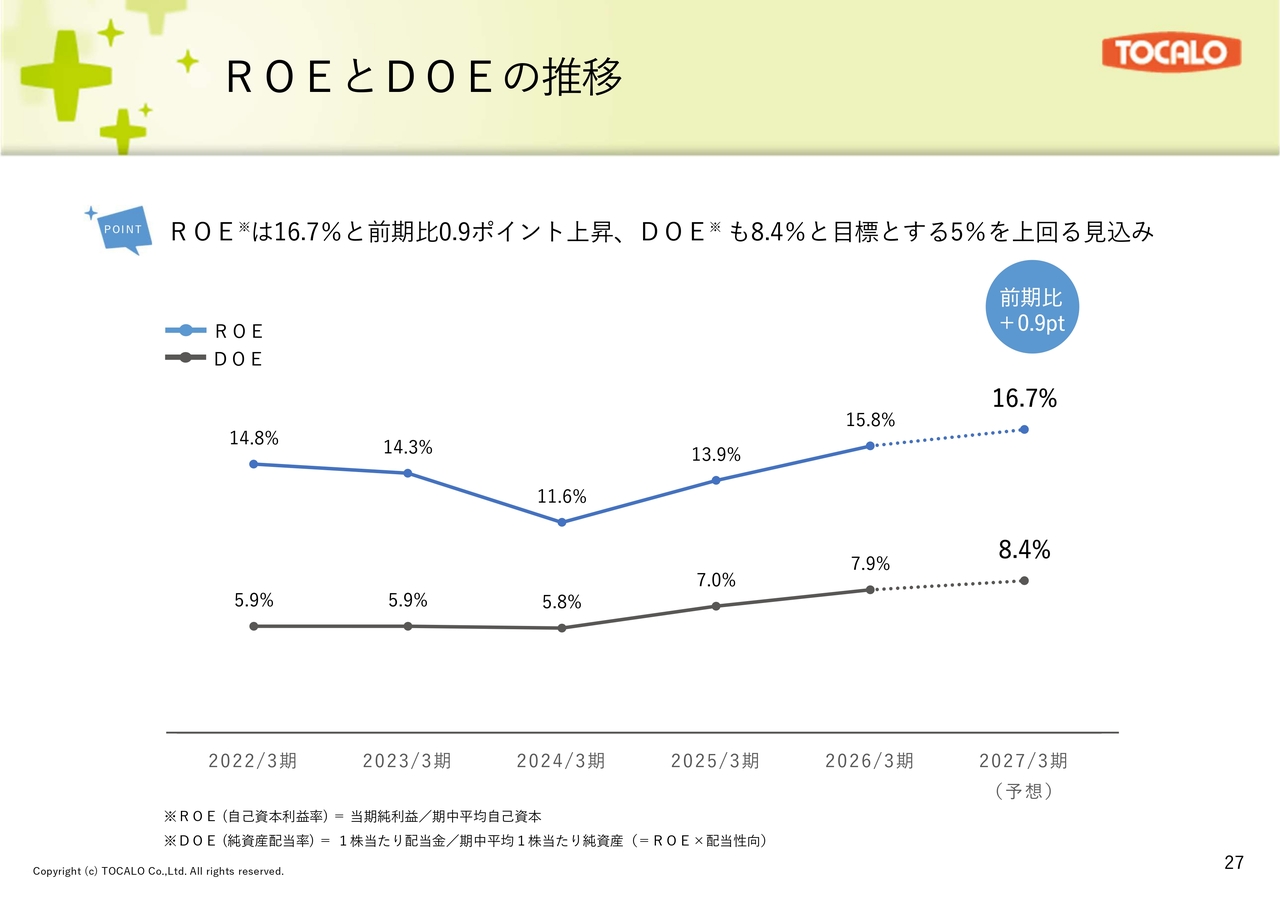
ROEとDOEの推移についてです。2027年3月期は、ROEが16.7パーセント、DOEが8.4パーセント程度となる見込みです。
中期経営計画「TOCALO2030」―2030年度の経営目標と成長戦略―
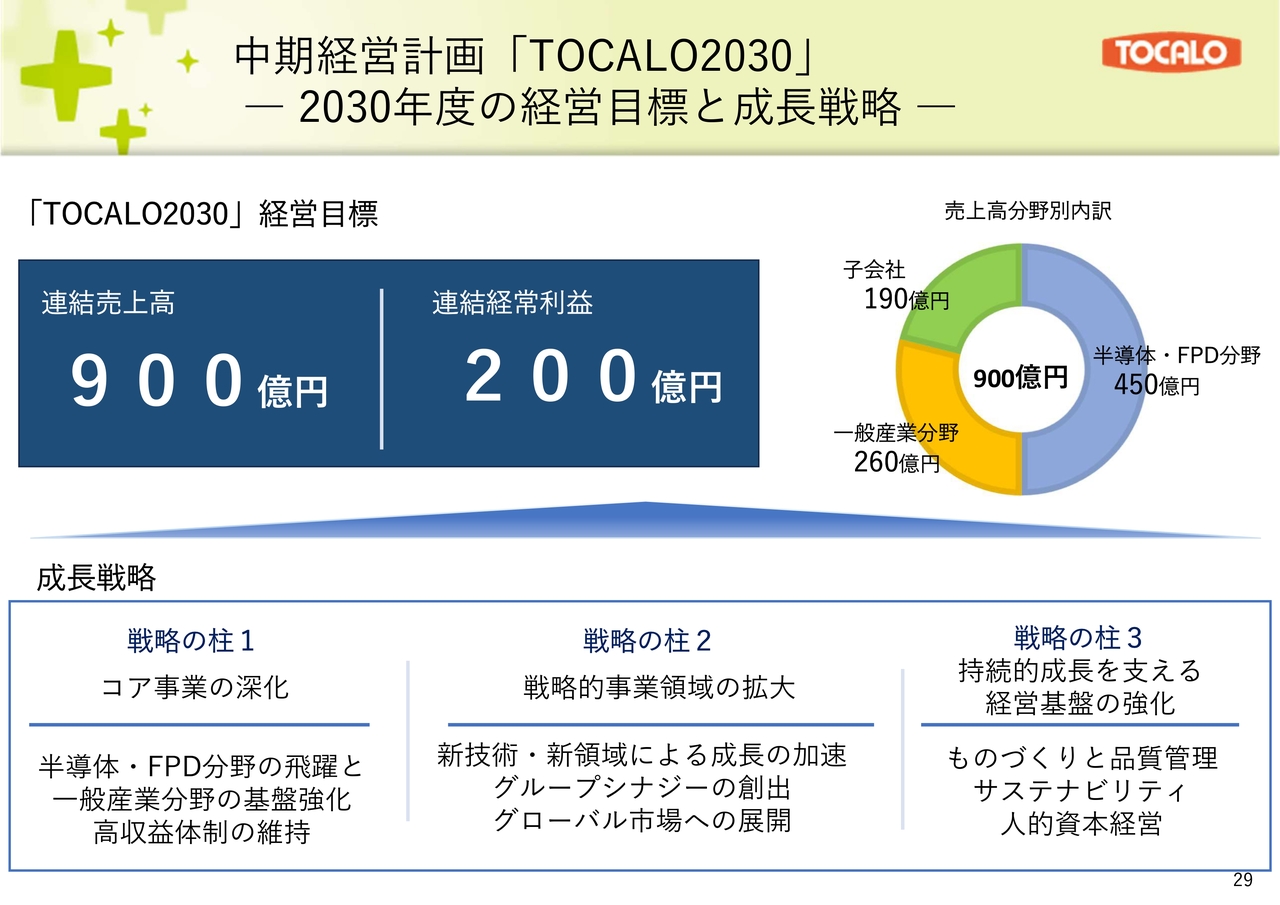
今年5月に公表した中期経営計画「TOCALO2030」についてご説明します。この計画は、2027年3月期から2031年3月期までの5ヶ年計画です。「TOCALO2030」の経営目標は、連結売上高900億円、連結経常利益200億円となっています。
売上高の内訳は、半導体・FPD分野で450億円、一般産業分野で260億円、子会社で190億円を目指しています。
また、戦略の柱として、コア事業の深化、戦略的事業領域の拡大、持続的成長を支える経営基盤の強化の3つを掲げています。この3つの戦略を着実に推進し、「TOCALO2030」の実現に向けて取り組んでいます。
今期は、上方修正後の売上高730億円、経常利益178億円を計画しており、中期経営計画に対して順調なスタートを切ったと考えています。
2030年 半導体市場の拡大に向けて
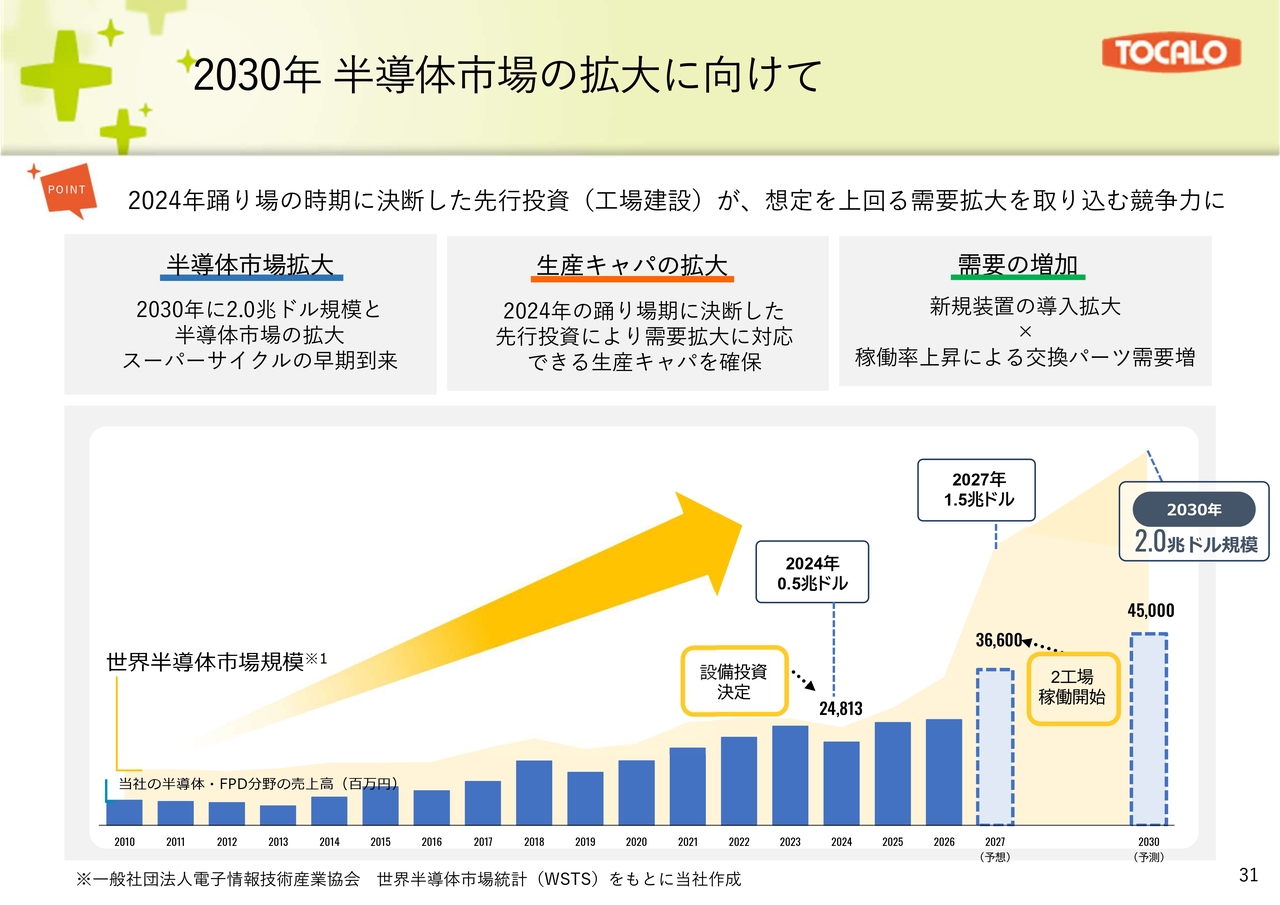
トピックスをご紹介します。はじめに、2030年に向けた半導体市場の成長見通しと当社の取り組みについてご説明します。
半導体市場は、2030年には2兆ドル規模に拡大する見込みで、スーパーサイクルの到来も当初の想定より早まっていると考えています。半導体市場の拡大は、当社にとって新装置向けと交換用パーツの双方で需要拡大につながる機会となります。
この成長機会を確実に捉えるため、当社は2024年に東京・北九州に半導体専用の新工場建設を決定しました。実際のところ、当時はこれほど前倒しで半導体需要が急増することを想定していませんでしたが、結果的に良いタイミングで工場建設に着手できたと考えています。
これらの大型設備投資については、経済産業省から従業員の賃上げに関する条件を満たすことを前提に、設備投資額の3分の1にあたる34億円の補助金の認定を受けています。タイミング的にも非常に良かったと考えています。
半導体市場拡大に向けての設備投資の状況
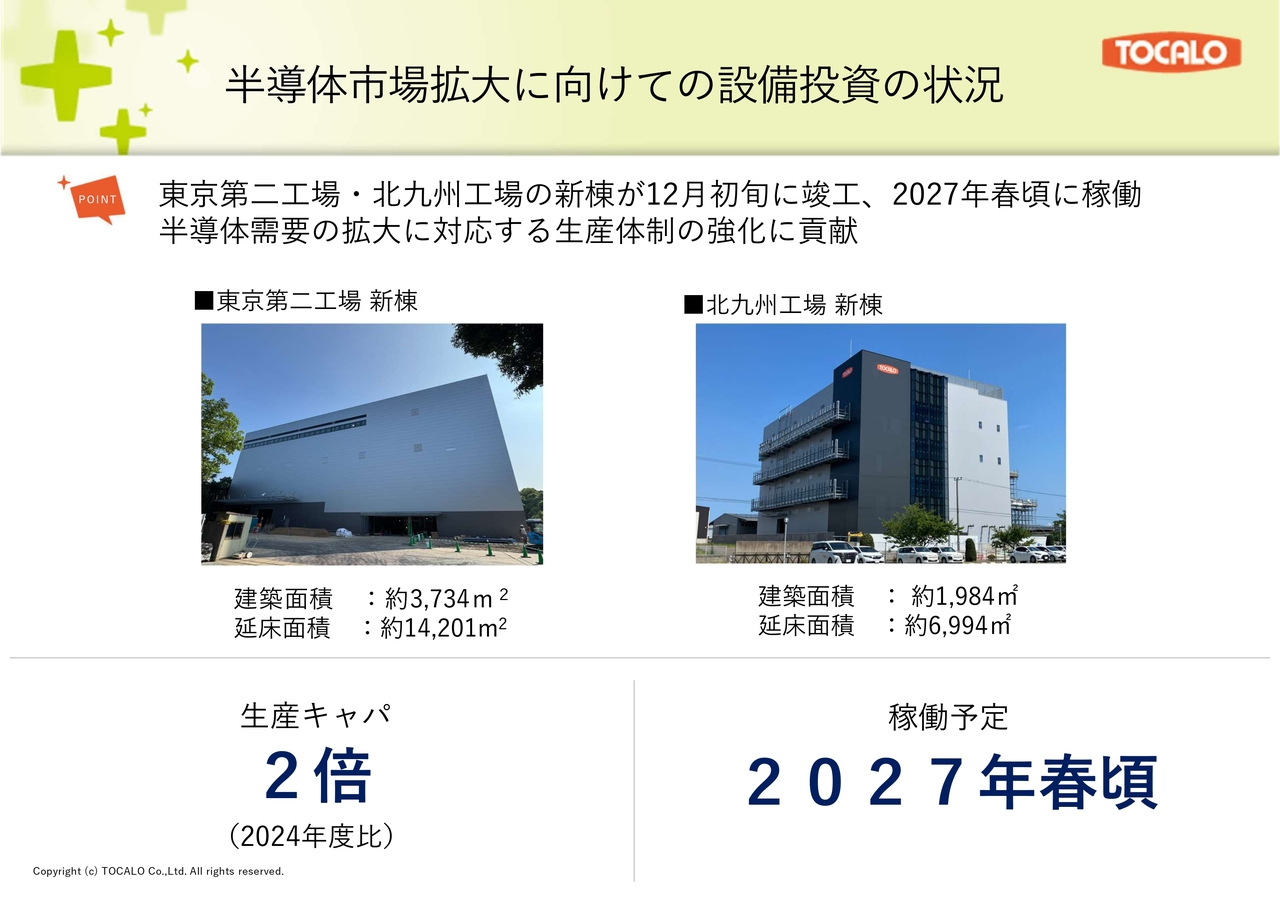
東京第二工場および北九州工場は、2026年12月に竣工予定です。半導体製造装置向けの専用工場として、2024年度比で半導体の生産能力を2倍に拡大できる規模となります。両工場は、2027年春頃に稼働を開始する予定です。
その他国内外の設備投資の状況
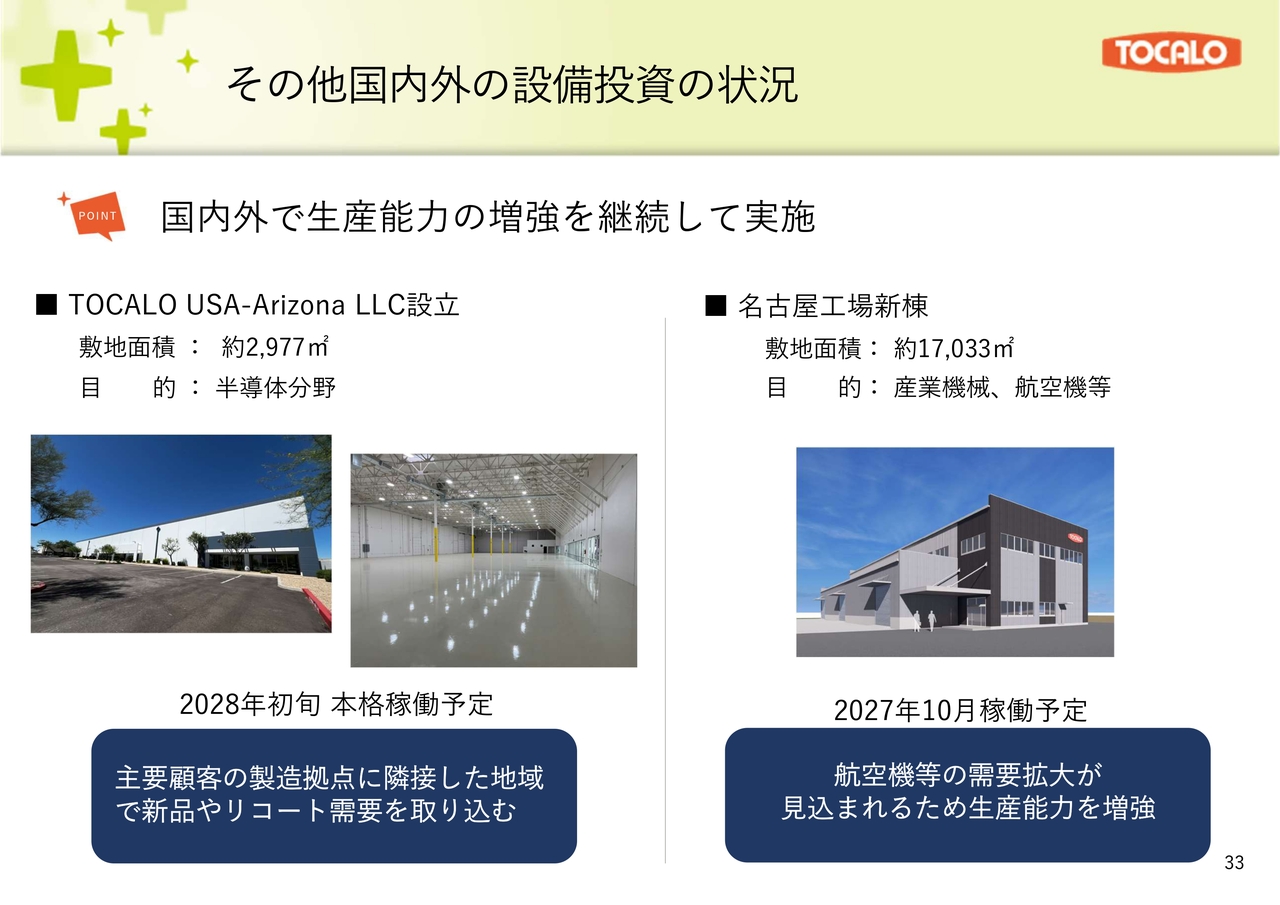
その他国内外の投資についてです。
TOCALO USA-Arizonaは、2025年8月に設立を公表し、現在、工場建設を進めています。同工場は、主要顧客の生産拠点に隣接する地域に設置することで、顧客ニーズへの迅速な対応を可能にし、半導体製造装置向けの生産体制を構築することを目指します。
同拠点は、今後の米国市場における事業拡大に向けた重要な拠点として、2028年初旬の本格稼働を予定しています。
名古屋工場では、一般産業向けの新棟建設を進めています。中京地区では航空機関連をはじめとする一般産業分野での需要拡大が見込まれているため、この需要を確実に取り込むために生産能力の増強を図っています。2027年10月の稼働を予定しています。
サステナビリティ
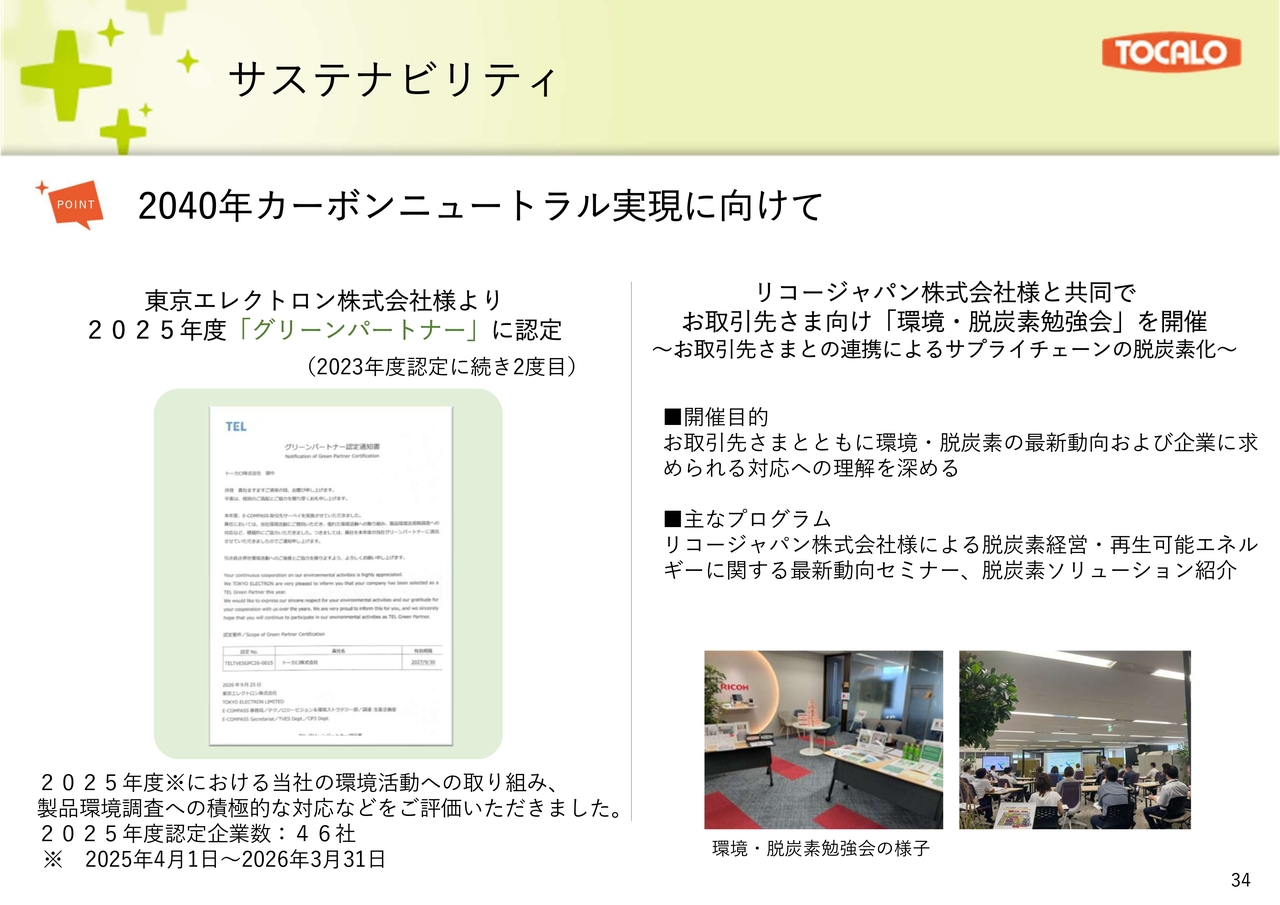
サステナビリティへの取り組みについてご紹介します。当社は、中期経営計画「TOCALO2030」において、2040年までにカーボンニュートラルを達成することを宣言しました。
その実現には、自社だけでなくサプライチェーン全体での脱炭素が重要です。本日は、ステークホルダーと連携した取り組みを2つご紹介します。
1つ目は、主要顧客である東京エレクトロンさまより「2025年度グリーンパートナー」に認定されたことです。2023年度に続き、今回で2度目の認定となります。当社の環境活動や、環境に関する調査への積極的な対応などが評価されました。
2つ目は、2026年8月にリコージャパンさまと共同で開催したお取引先さま向けの環境・脱炭素に関する勉強会です。
脱炭素経営や再生可能エネルギーに関するセミナーを通じて、お取引先のみなさまと環境および脱炭素への理解を深めました。今後も、2040年のカーボンニュートラル実現に向けて自社の取り組みを進めるとともに、サプライチェーン全体の脱炭素化を推進していきます。
統合報告書2026発行
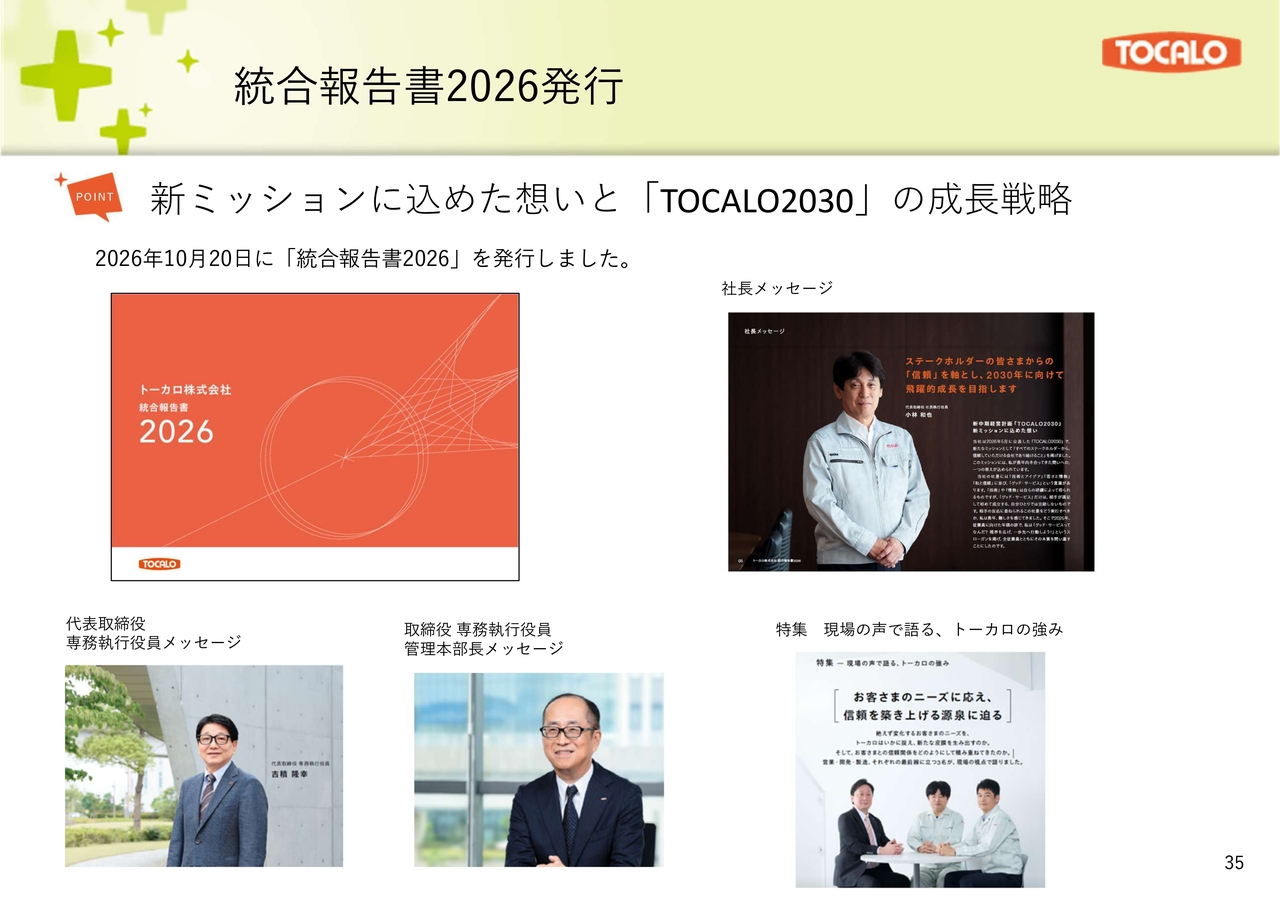
10月に発行した「統合報告書2026」についてご紹介します。今回は新ミッションの「すべてのステークホルダーから、信頼していただける会社であり続けること」から、「信頼」をコンセプトに作成しました。
経営陣からのメッセージや従業員の座談会を通じて、当社の強みや目指す姿をご紹介しています。ぜひご参考にご覧ください。
以上でご説明を終了します。ご清聴ありがとうございました。
質疑応答:足元の半導体製造装置向けの需要状況について
質問者:足元の半導体製造装置向けの状況についてです。足元の引き合いや来期に向けて、装置メーカーからどのような声が聞こえているのか、また株式市場の乱高下がなにかしらの影響を及ぼしているのかについてコメントをお願いします。