目次
大森達司氏(以下、大森):本日は、不二製油株式会社の決算説明会にご参加いただきありがとうございます。代表取締役社長CEOの大森です。2026年度第2四半期決算についてご説明します。
本日の目次です。2026年度第2四半期の実績、通期業績予想の順にご説明します。
2026年度 第2四半期実績
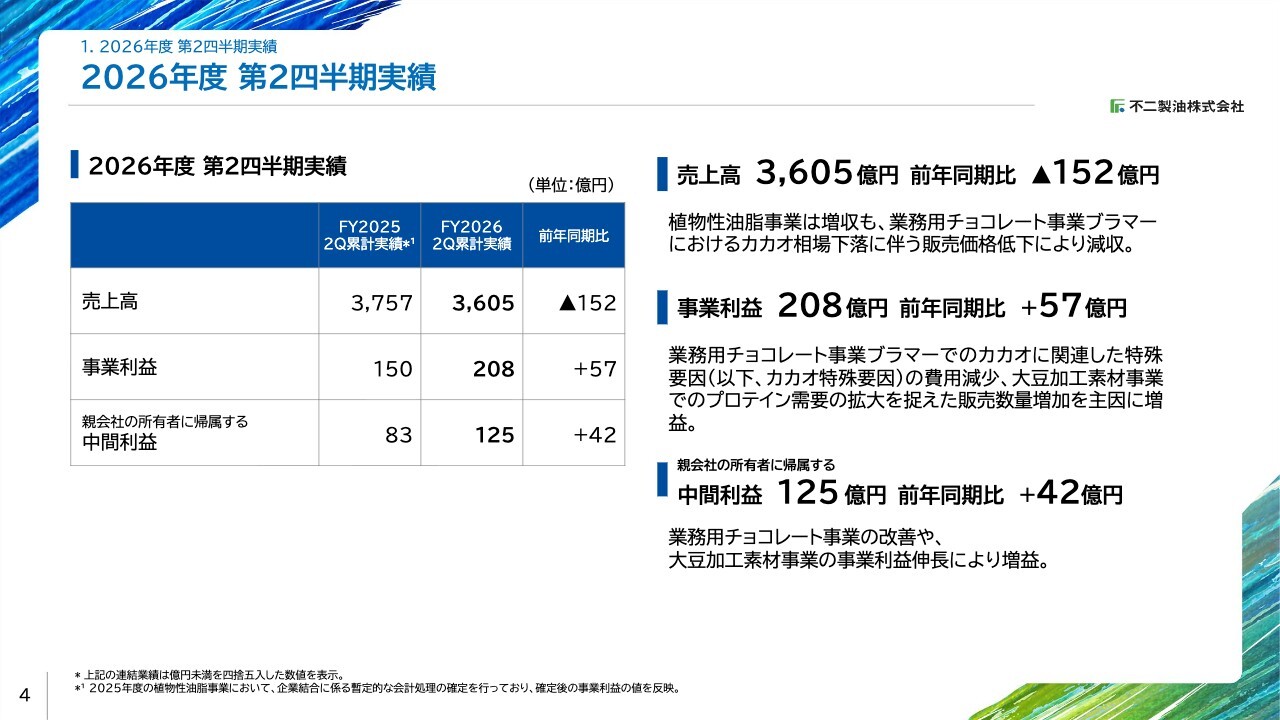
2026年度第2四半期の実績です。売上高は前年比152億円減収の3,605億円、事業利益は前年比57億円増益の208億円、中間利益は前年比42億円増益の125億円となりました。
まず、売上高については、植物性油脂事業では、主要原材料であるパーム油価格の上昇に伴う販売価格の改定により増収となりましたが、業務用チョコレート事業のブラマーにおけるカカオ相場の下落に伴う販売価格の低下により、減収となりました。
事業利益については、業務用チョコレート事業のブラマーにおけるカカオ関連の特殊要因による費用減少に加え、大豆加工素材事業ではプロテイン需要の拡大を捉えた販売数量の増加により、増益となりました。
中間利益については、業務用チョコレート事業の改善や、大豆加工素材事業の事業利益伸長により、増益となりました。
2026年度 第2四半期実績/事業別
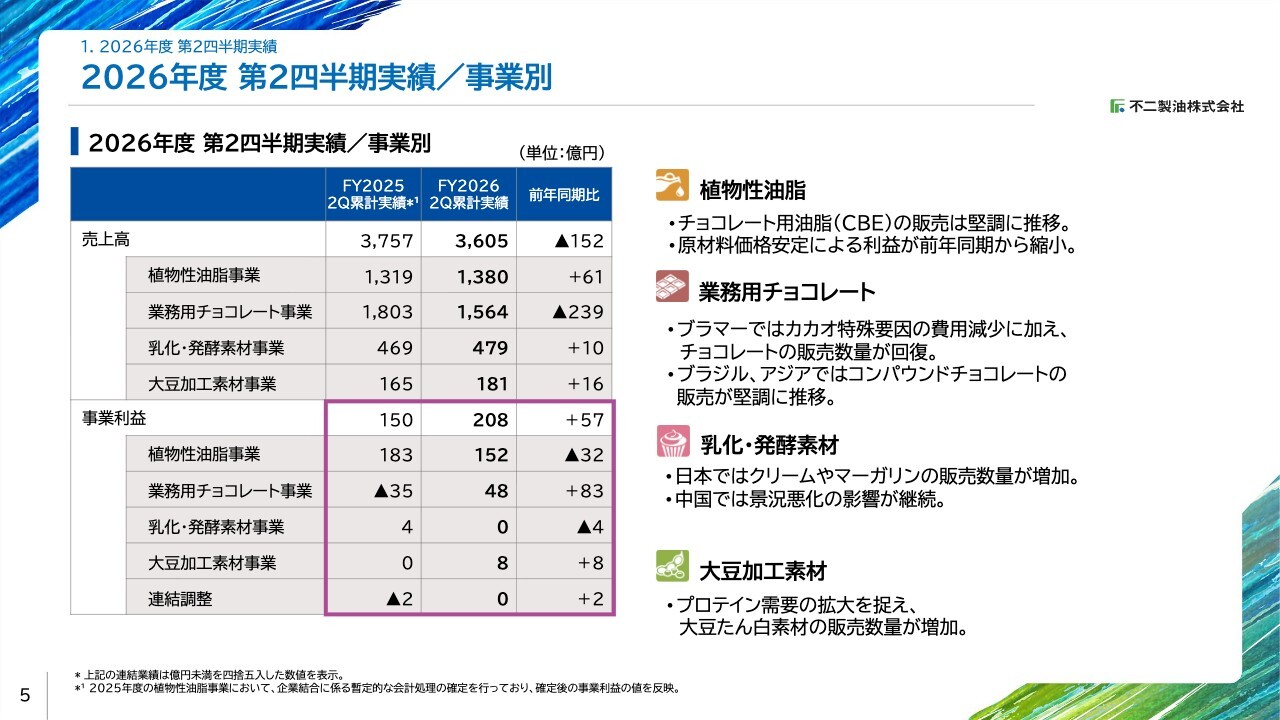
事業利益について、事業別にご説明します。
まず、植物性油脂事業ですが、チョコレート用油脂(CBE)の需要は引き続き強く、販売は堅調に推移しました。一方で、前年同期には原材料価格が安定していたことで確保できた利益がありましたが、今年度はその利益が縮小しました。
続いて、業務用チョコレート事業です。ブラマーでは、カカオ特殊要因の費用減少に加え、チョコレートの販売数量が回復しました。また、ブラジルやアジアでは、コンパウンドチョコレートの販売が堅調に推移しました。
乳化・発酵素材事業では、日本で製菓・製パン市場向けにクリームやマーガリンの販売数量が増加しました。また、中国では景況悪化の影響が継続しています。
大豆加工素材事業では、ソイプロテイン需要の拡大を捉え、大豆たん白素材の販売数量が増加しました。
2026年度 第2四半期 事業利益増減分析
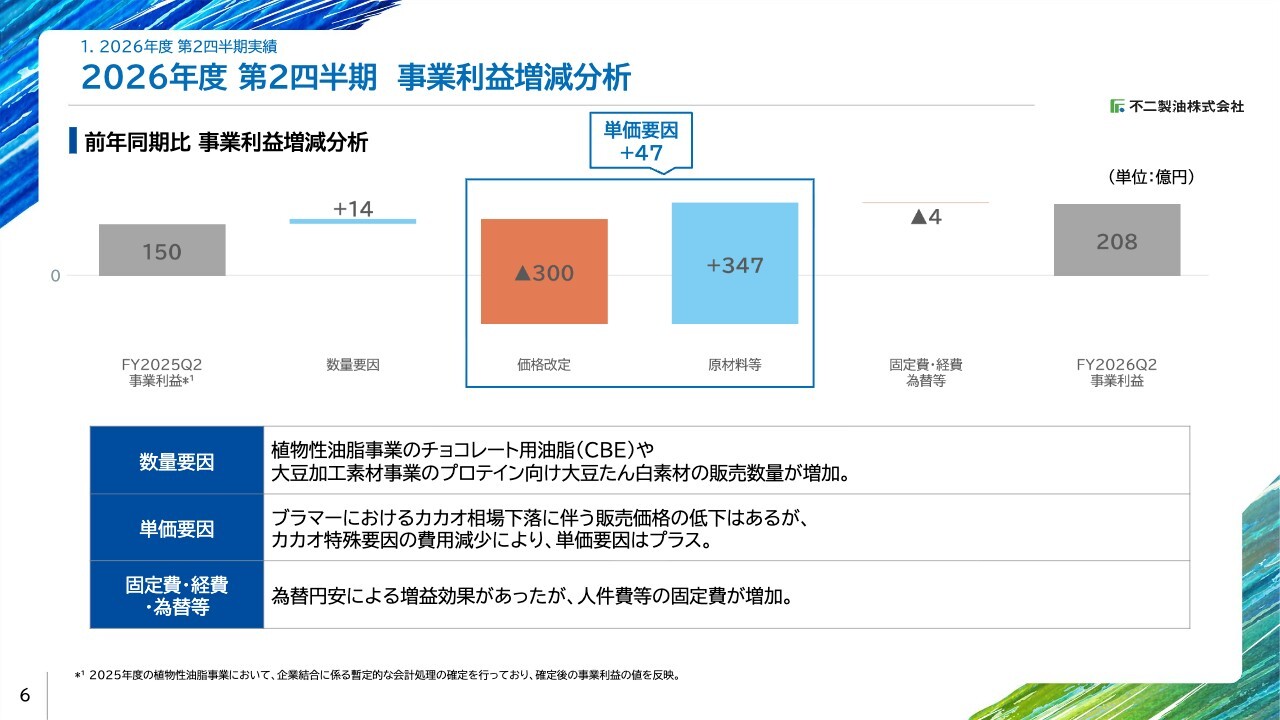
事業利益の増減分析についてご説明します。
まず、数量要因については、植物性油脂事業のCBEや、大豆加工素材事業のプロテイン向け大豆たん白の販売数量の増加により、プラス14億円となりました。
単価要因については、ブラマーにおけるカカオ相場下落に伴う販売価格の低下がありましたが、カカオ特殊要因による費用減少が寄与し、プラス47億円となりました。
固定費・経費・為替等については、為替円安による増益効果がありましたが、人件費等の固定費の上昇によりマイナス4億円となりました。
以上により、事業利益は57億円増益の208億円となりました。
植物性油脂事業
事業別に上期の進捗状況と下期の見通しについてご説明します。
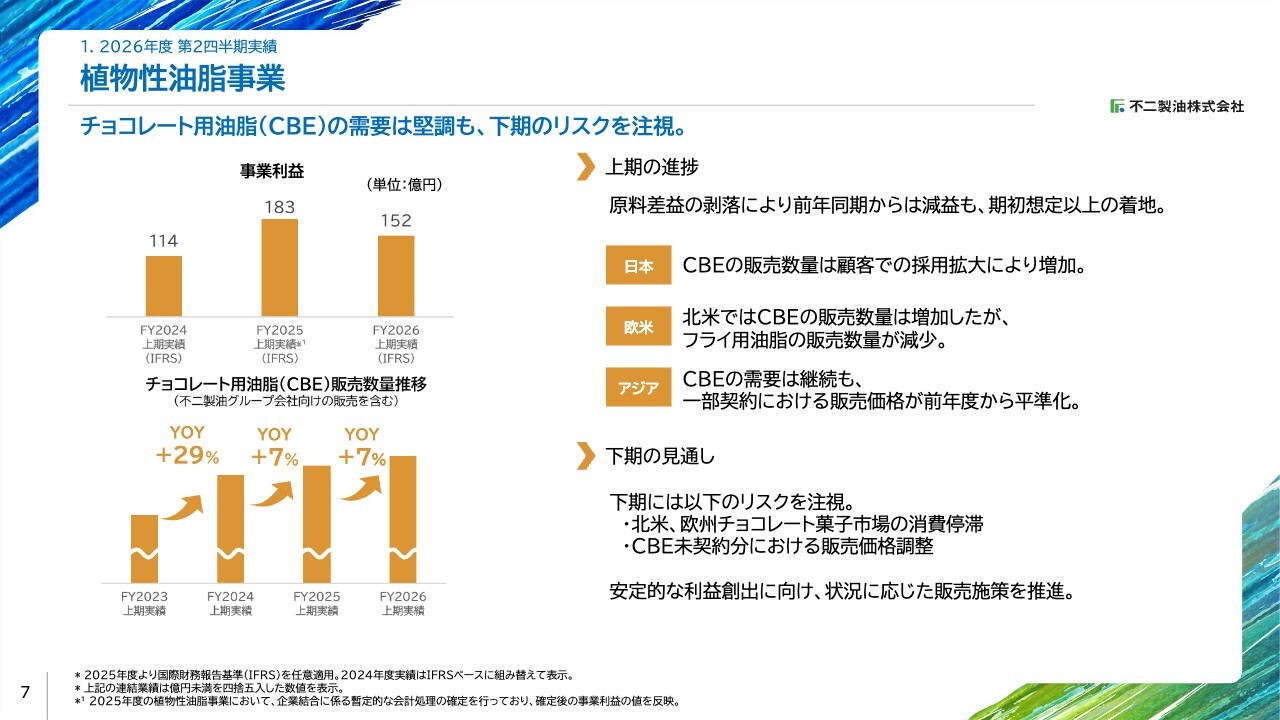
まず、植物性油脂事業ですが、上期の事業利益は前年比32億円減益の152億円となりました。前年同期には原材料価格が安定していたことで確保できた利益があり、今年度はその利益が縮小しました。一方で、CBEについては堅調な販売に加え、収益においても前年並みを維持することができ、会社想定より上振れて着地しました。
エリア別では、日本では顧客での使用拡大により、CBEの販売数量が増加しました。北米ではCBEの販売数量は増加しましたが、フライ用油脂の販売数量が減少しました。アジアのCBEについては、需要は継続しています。一方で、価格面では、前年にあった一部の高値契約が今年度は平準化しています。
エリアにより状況は異なりますが、総じて需要は堅調であり、上期のCBEの販売数量は前年同期比プラス7パーセントとなりました。
一方で、下期の見通しについては、いくつかのリスクを認識しています。北米や欧州におけるチョコレート菓子市場の消費停滞、また、CBEの未契約分については、今後、販売価格が調整する可能性があります。
今年度のCBEについては、多くの契約は進んでいるものの、チョコレート菓子の消費停滞に伴う顧客へのデリバリー遅れなど、販売数量への影響を注視しています。ただし、カカオ相場は高値圏で推移しており、将来的なカカオ豆の供給不足も懸念されています。こうした状況を踏まえると、来年度以降もCBEの需要は堅調に推移するとみています。
こうした市場環境の変化に応じた販売施策を進め、植物性油脂事業での安定的な利益創出につなげていきます。
業務用チョコレート事業
業務用チョコレート事業についてご説明します。
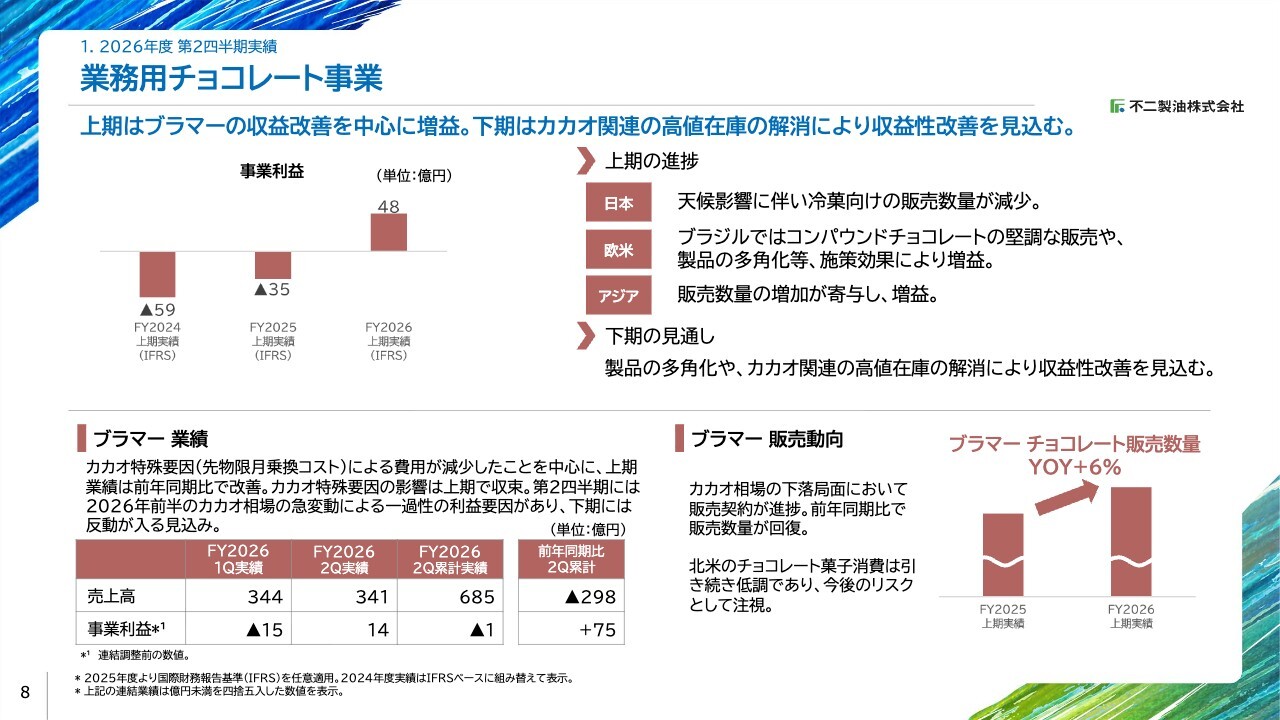
上期の事業利益は前年比83億円増益の48億円となりました。うち、北米のブラマーの増益幅が75億円であり、業務用チョコレート事業の業績改善に大きく寄与しました。
各エリアの上期の進捗についてご説明します。まず日本では、例年に比べて涼しい気候が続いた影響で、アイス向けの販売数量が減少しました。一方、ブラジルやアジアは好調です。ブラジルでは製品の多角化や価格政策などが寄与し、増益となりました。アジアでもコンパウンドチョコレートの販売数量が増加し、増益となりました。
下期の見通しについては、設備投資を行った各拠点において、製品の多角化に取り組み、収益性の向上を図っていきます。また、上期は日本、欧州、アジアなど一部地域で、手元にあるカカオ関連の高値在庫の使用が続いていましたが、下期では徐々に高値在庫の影響が解消し、収益性の改善を見込んでいます。
続いてブラマーについてご説明します。
上期の売上高は前年比298億円減収の685億円となりました。カカオ製品群の販売数量の減少に加え、カカオ相場下落に伴う販売価格の低下が主な要因です。上期の事業利益は75億円増益のマイナス1億円となり、第2四半期には業績の改善が進みました。事業利益のうち、カカオ特殊要因は14億円の損失となりました。
カカオ特殊要因については、2024年のカカオ相場高騰による影響が約2年継続しましたが、この上期で影響は収束し、下期は通常のオペレーションに戻ります。
一方、2026年はカカオ相場が3月頃に3,000ドル近辺まで下がり、その後は再び6,000ドルまで上昇する展開になっています。この相場の変動影響により、第2四半期には一過性で約8億円の利益要因があり、第4四半期には反動による損失が入る見込みです。
ただし、相場変動に対するブラマーの管理体制は、2024年当時から着実に強化されています。日本からの人的支援や基幹システムの導入を通じて、事業状況を早期に把握し、リスク管理体制を整えてきました。こうした取り組みが成果につながり、原材料価格の変動が業績に与える影響は、従来に比べて小さくなっています。
販売動向については、上期でチョコレート製品の販売数量が前年同期比でプラス6パーセントと回復傾向にあります。2026年前半にカカオ相場が下落した局面で、販売契約が進捗したことが寄与しています。北米チョコレート菓子の消費は引き続き低調な状況にあり、下期のリスクとして注視しています。
そのような環境下でも、チョコレート製品の販売数量は増加しており、これまで進めてきた事業基盤の強化が収益改善につながり始めています。新工場の稼働も開始し、下期に拡販を進め、改善を確かなものにしていきます。
乳化・発酵素材事業/大豆加工素材事業
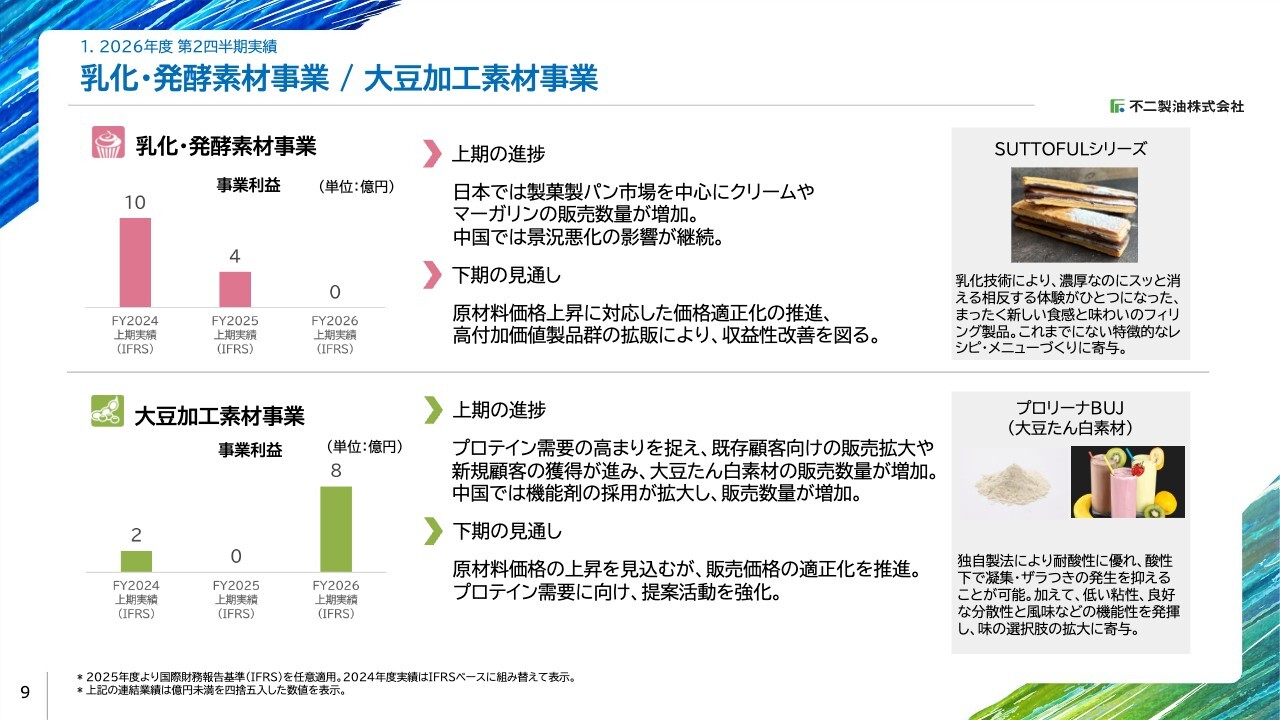
乳化・発酵素材事業です。上期の事業利益は前年比4億円減益の0億円となりました。日本では、製菓・製パン市場を中心に、クリームやマーガリンの販売数量が増加しました。また、中国では景況悪化の影響が継続しています。
下期の見通しについては、パーム油等の原材料価格の上昇に対応した価格適正化を推進していきます。また、挑戦領域である高付加価値製品の拡販を進めることで、収益性改善を図ります。
次に、大豆加工素材事業です。上期の事業利益は前年比8億円増益の8億円となりました。ホエイプロテインの供給がタイトな中、ソイプロテインの需要は引き続き堅調です。既存顧客への販売拡大に加え、新規顧客の獲得も進んでおり、大豆たん白素材の販売数量が増加しています。また、中国においては機能剤の採用が拡大しており、販売数量が増加しています。
下期の見通しについては、原材料価格が上昇する見込みとなりますが、販売価格の適正化を進めていきます。また、プロテインの需要自体は今後も継続すると予想しています。
今中期経営計画期間における投資状況
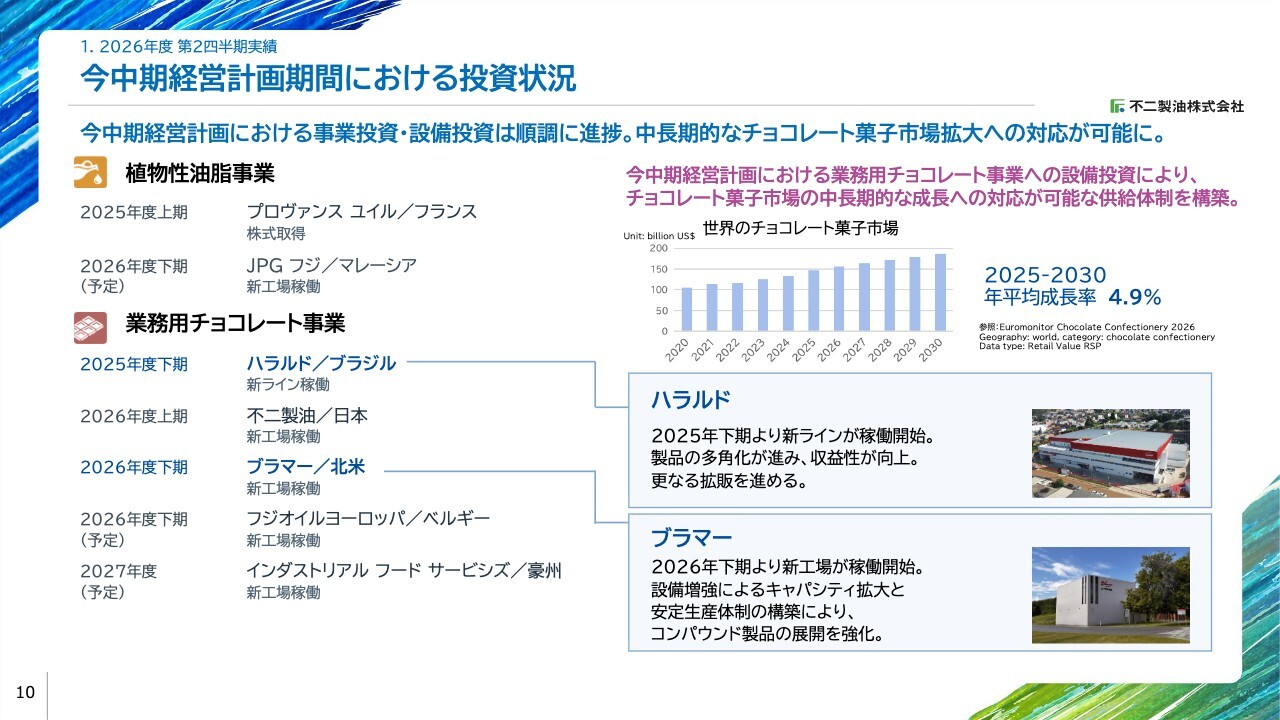
今中期経営計画期間における投資状況についてご説明します。
資料に記載のとおり、植物性油脂事業におけるサプライチェーンの強化、業務用チョコレート事業の供給能力強化を中心に、投資を進めてきました。いずれの投資案件も順調に進んでいます。
中長期的には、世界のチョコレート菓子市場は年率約5パーセントの成長が期待されています。中でもコンパウンドチョコレートは、機能性やコストの優位性からチョコレート菓子市場を上回る成長が見込まれています。
当社では、今中期経営計画期間に、業務用チョコレート事業5拠点への設備投資を進め、需要拡大を着実に取り込むための供給体制を整えています。
来年度以降の不二製油の成長ドライバーとして、コンパウンドチョコレートの拡販に注力していきます。
FUJI ROIC
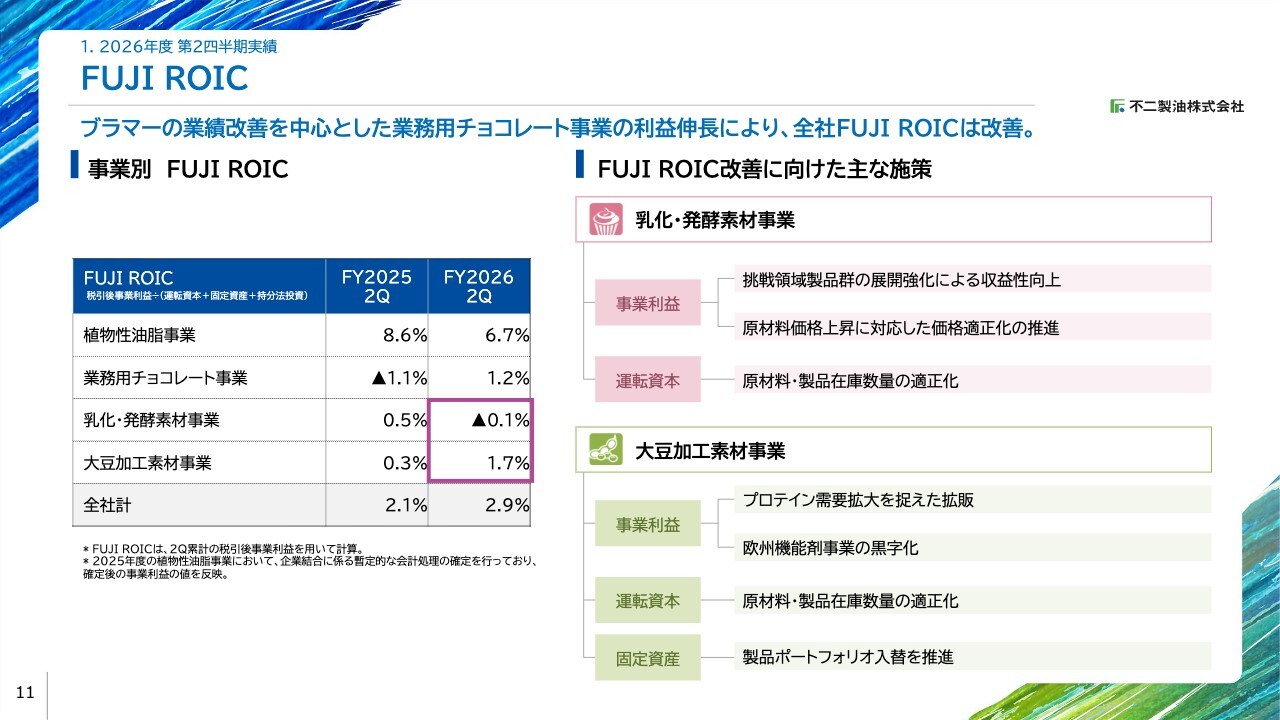
FUJI ROICについてご説明します。
今中期経営計画の目標は、全社FUJI ROICを6パーセント以上としています。2026年度上期においては、ブラマーを中心とした業務用チョコレート事業の利益伸長により、全社FUJI ROICは改善傾向にあり、中期経営計画目標達成に向けて順調な進捗です。一方で、乳化・発酵素材事業、大豆加工素材事業においては、さらなる改善が必要と認識しています。
乳化・発酵素材事業については、事業利益改善に向けた各施策に加えて、SBU削減、グローバルでの生産最適化を進めています。大豆加工素材事業については、プロテイン需要の高まりにより、事業利益は改善傾向にあります。また、製品ポートフォリオ入れ替えを継続することで、資産効率を高め、さらなる収益性の向上につなげていきます。
B/S、C/F
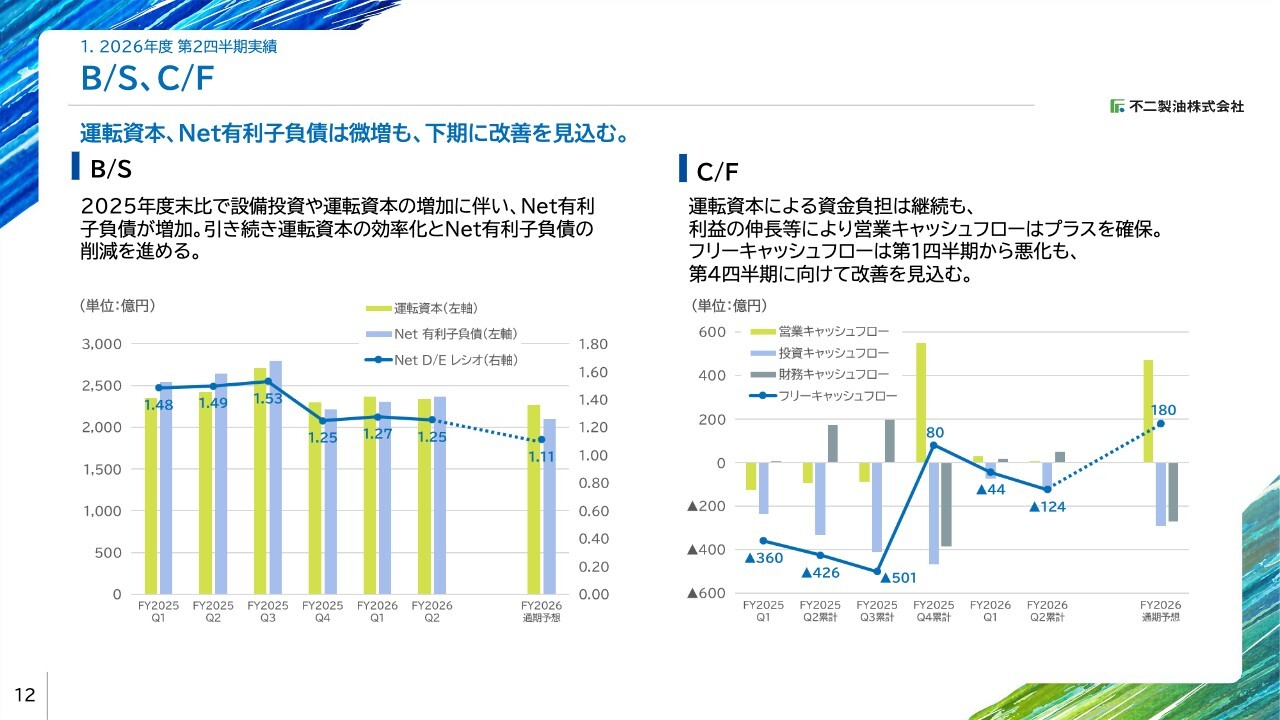
バランスシート、キャッシュフローについてご説明します。
バランスシートにおいては、2025年度末との比較では、設備投資や運転資本の増加に伴い、Net有利子負債は増加しました。
キャッシュフローにおいては、運転資本に伴う資金負担は継続しているものの、利益伸長により営業キャッシュフローはプラスを確保しました。フリーキャッシュフローは第1四半期から悪化していますが、季節要因であり、第4四半期に向けて改善を見込んでいます。
引き続き運転資本の効率化とNet有利子負債の削減に注力し、財務基盤の強化を進めていきます。
第2四半期:売上高・事業利益(事業別・所在地別マトリクス)
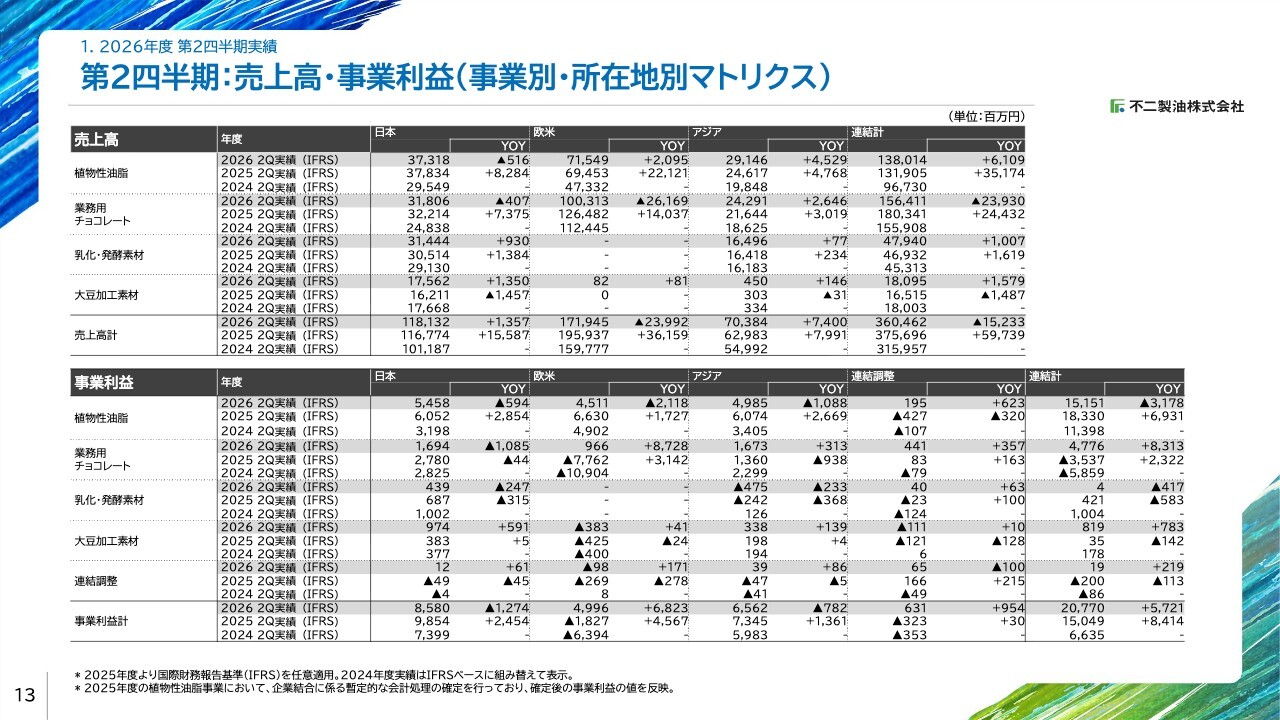
2026年度第2四半期実績に関する事業とエリア別のマトリクスです。ご参考にしてください。
2026年度 通期業績予想
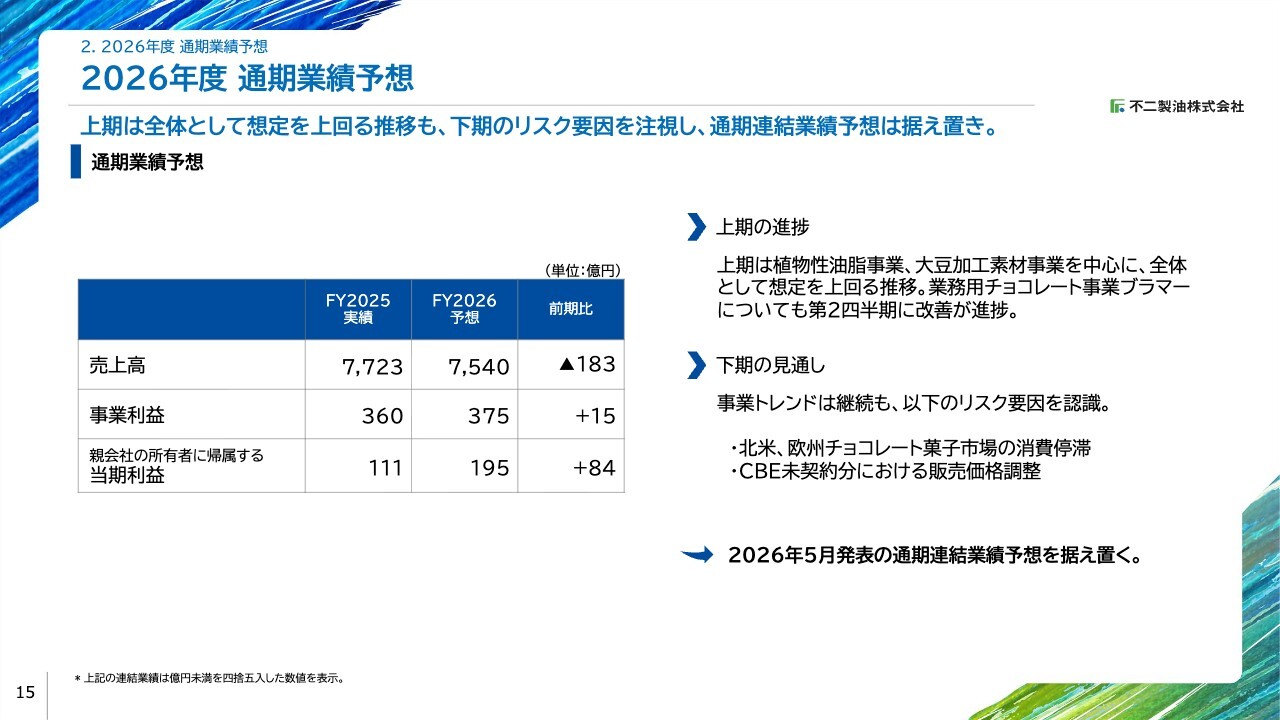
2026年度通期業績予想についてご説明します。
上期においては、植物性油脂事業、大豆加工素材事業が想定を上回り進捗しました。また、業務用チョコレート事業においてもブラマーの改善が進みました。
一方で下期には、北米や欧州におけるチョコレート菓子市場の消費停滞、CBE未契約分における販売価格調整などのリスク要因を慎重に見ており、通期連結業績予想は据え置く判断をしました。短期的にはこのようなリスクがあるものの、中期経営計画の目標である、2027年度事業利益450億円への目線は変わりありません。
CBEについては、カカオ相場、チョコレート菓子の消費環境に影響を受ける面はあるものの、引き続き堅調な需要が見込まれます。他社との競争もありますが、当社はサプライチェーンの強化を通じて、安定した品質と供給、トレーサビリティの確保を進めてきました。これらの強みを生かし、需要を着実に取り込んでいきます。
ブラマーも、これまでの管理体制や事業基盤の強化が成果につながり、販売拡大を通じて利益を積み上げる成長段階に入ったと考えています。また、ブラマーを含め、設備投資を行っている拠点を活用し、コンパウンドチョコレートのグローバルでの販売強化を、今後の成長ドライバーとしていきます。
さらに中長期では、お客さまや社会が抱える課題を解決する製品の創出を通じて、他社との差別化を図り、付加価値を高めていきます。
このような取り組みを着実に進め、中期経営計画の目標達成と、その先の持続的な成長につなげていきます。
以上でご説明を終わります。ご清聴ありがとうございました。
質疑応答:下期のリスクと今期計画の据え置きの背景について
質問者:今期計画を据え置いた背景について、詳しく教えてください。具体的には、下期のリスクとして挙げられた欧米でのチョコレート菓子市場の消費停滞とCBEの価格調整は、以前から触れられていたと思います。これまでと比べてリスクが顕在化・高まっている状況なのか、あくまで注視すべきリスク要因という認識なのか、ご解説をお願いします。
大森:下期は、カカオ相場の下落に伴い、需要が反転して拡大すると見通していましたが、特に