全体サマリー
森信也氏:みなさま、こんにちは。森永製菓株式会社代表取締役社長COOの森です。本日はお忙しい中、当社決算説明会にご参加いただき、ありがとうございます。
私から、2027年3月期第2四半期の実績、通期業績予想、2024中期経営計画の進捗、そして現在検討中の新たな成長戦略の方向性についてご説明します。どうぞよろしくお願いします。
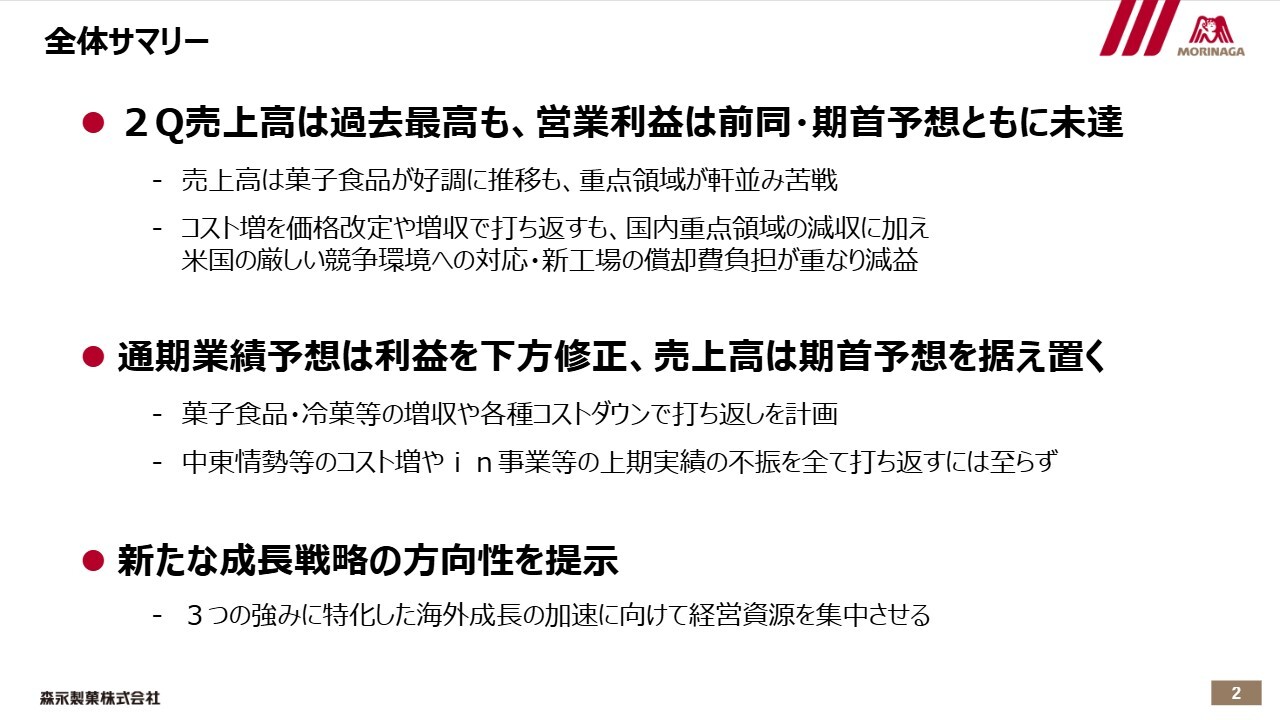
はじめに、今回の決算のポイントを3点お伝えします。
1点目は、第2四半期の実績です。売上高は第2四半期として過去最高を記録しましたが、営業利益は前年同期の実績および期首予想のいずれも下回りました。菓子食品事業では増収増益となる一方で、成長を牽引するべきin事業および米国事業が苦戦しました。
2点目は通期業績予想です。売上高は期首予想の2,570億円から据え置きとしますが、営業利益は228億円から210億円へ下方修正します。
下期には菓子食品や冷菓などで増収を図るとともに、追加の改善施策やコストダウンを進めます。しかし、上期の重点領域の不振など、これらすべてを挽回するには至らないと判断しました。
そして3点目として、こうした状況に対する経営の問題意識を踏まえ、本日は最後に「3つの強み」に特化し、海外成長を加速させる新たな成長戦略の方向性についてご説明します。
2027年3月期 第2四半期 実績
第2四半期の実績についてご説明します。上期の連結業績です。
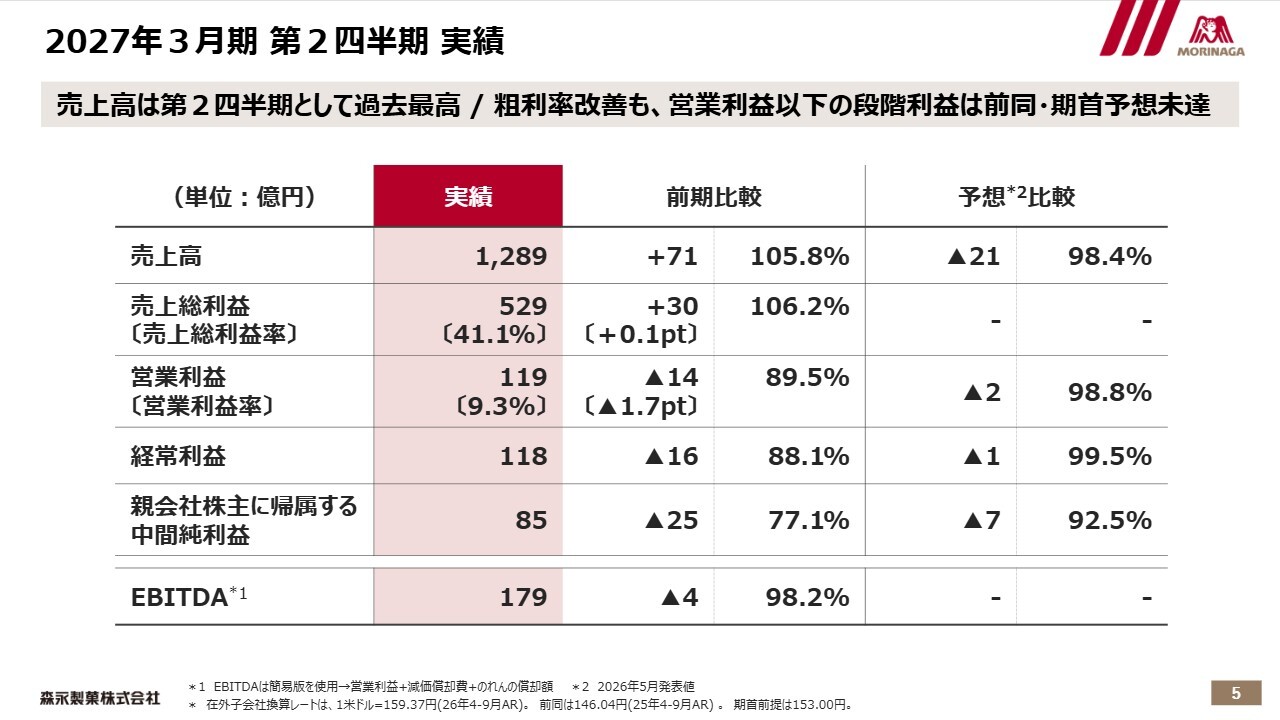
売上高は1,289億円で前年同期比105.8パーセントとなり、第2四半期としては過去最高を記録しました。一方で、営業利益は119億円、前年同期比89.5パーセントであり、営業利益率は9.3パーセントとなりました。
売上総利益率は41.1パーセントと前年同期から改善しましたが、営業利益以下の各段階利益は前年同期を下回り、期首予想にも届きませんでした。
売上高が伸びた要因としては、My/Mochi社の連結効果や為替の影響が大きく、オーガニックな成長という点では十分ではありません。
また、特に重点領域であるin事業と米国「HI-CHEW(ハイチュウ)」の苦戦により、トップラインの拡大を十分な利益成長につなげられなかったと認識しています。これらの要因については、次のスライドでご説明します。
2027年3月期 第2四半期 実績:営業利益増減要因
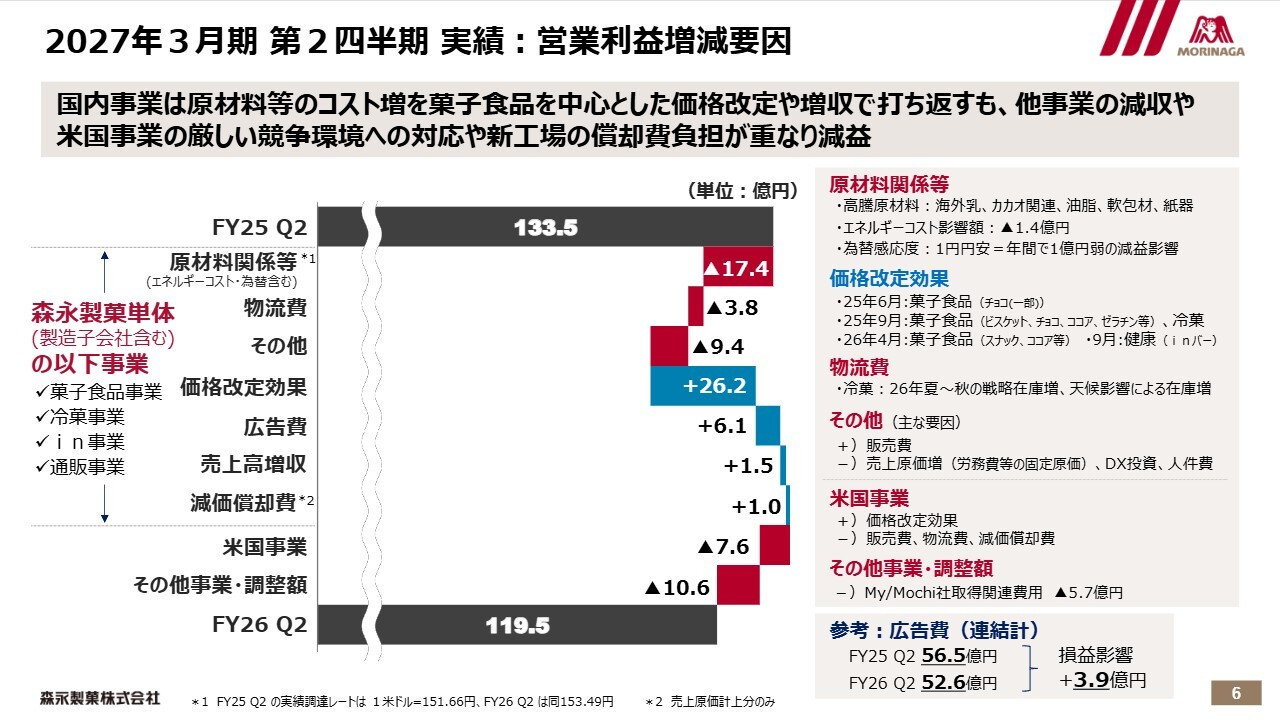
営業利益の増減要因です。国内では、原材料をはじめとするコスト上昇が継続しましたが、菓子食品事業を中心とした価格改定効果や広告費の効率化などにより、一定程度対応することができています。
一方で、in事業など収益性の高い事業の減収に加え、冷菓事業の物流費増加や、米国事業における販売費、物流費、新工場の減価償却費が利益を押し下げました。また、My/Mochi社の取得に伴う関連費用も発生しています。
後ほど詳しく説明しますが、特に米国事業については「HI-CHEW」で供給制約が発生したこともあり、売上高と利益の両面で課題が残りました。
国内では価格改定やコスト対応の効果が着実に表れている一方、利益成長を担うべき事業が落ち込んでいる点は、今後改善すべき重要な課題だと認識しています。
2027年3月期 第2四半期 実績:事業別サマリー
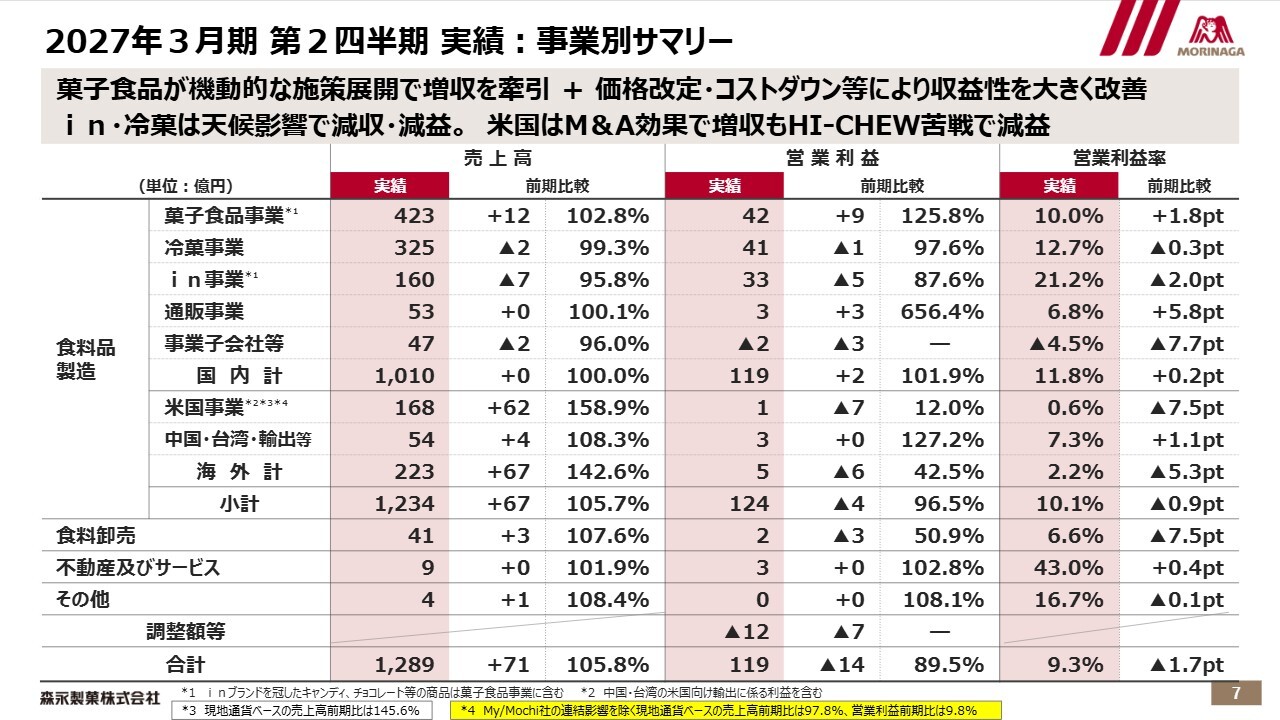
事業別の業績についてご説明します。菓子食品事業は、売上高423億円、営業利益42億円となり、価格改定や機動的な施策が奏功し、増収増益を達成しました。
冷菓事業は天候の影響を受け、売上高325億円、営業利益41億円となり、減収減益となりました。また、in事業も売上高160億円、営業利益33億円で、こちらも減収減益となっています。
国内全体では売上高は前年並みでしたが、営業利益は119億円と増益を確保しました。一方、米国事業ではMy/Mochi社の連結効果により売上高が168億円と大幅に増加したものの、営業利益は1億円となっています。
このように、基盤領域では戦略どおり収益性の改善が進む一方で、本来成長を牽引すべきin事業や米国事業で課題が顕在化した上期となりました。この点については、後ほど2024中期経営計画の進捗の中であらためてご説明します。
2027年3月期 業績予想
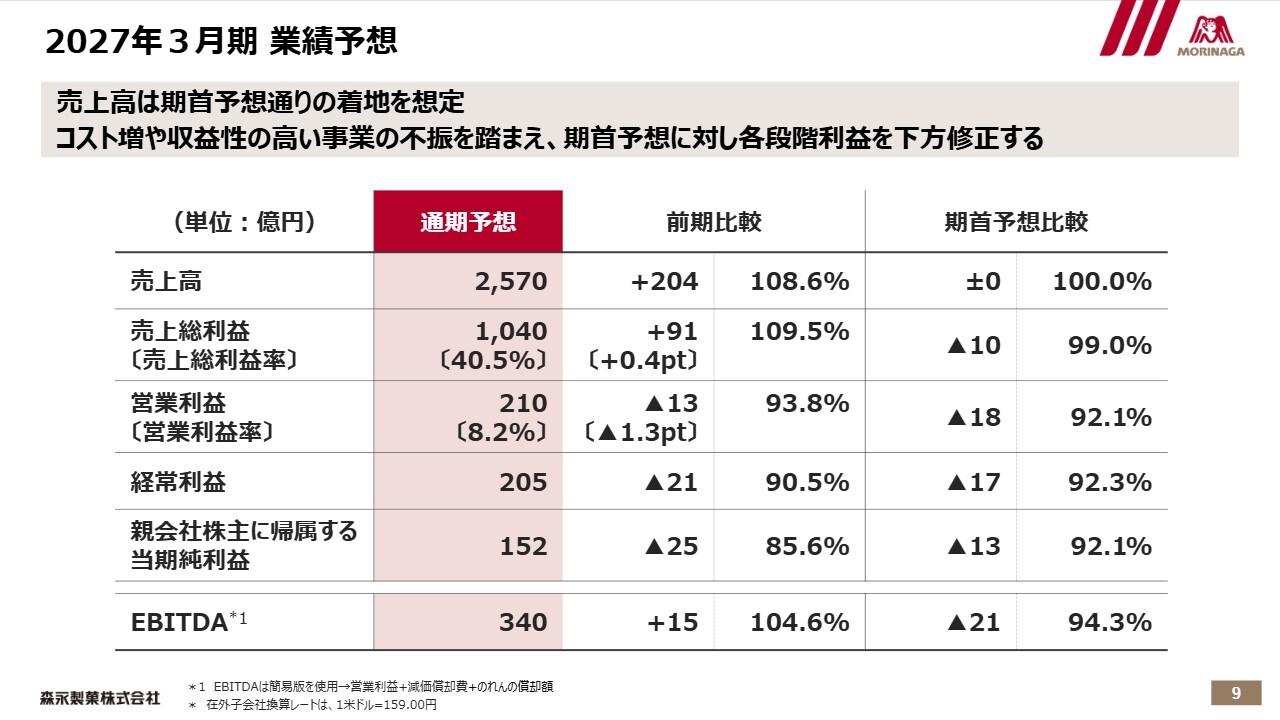
続いて、2027年3月期の通期業績予想についてご説明します。
売上高は期首予想どおり2,570億円を見込んでいます。一方、営業利益は期首予想の228億円から210億円へ、経常利益は205億円に、親会社株主に帰属する当期純利益は152億円に、それぞれ下方修正します。
収益性の高いin事業などの不振や、米国事業の利益悪化などの課題を今年度中にすべて解消することは難しいと判断しました。今回の下方修正については、経営としての責任を強く認識しています。
上期の苦戦を踏まえ、下期の計画には、各事業における追加の対策に加え、価格改定効果やコスト削減も改善策として盛り込んでいます。その着実な実行に全力を尽くしていきます。
2027年3月期 業績予想:営業利益増減要因(下期)
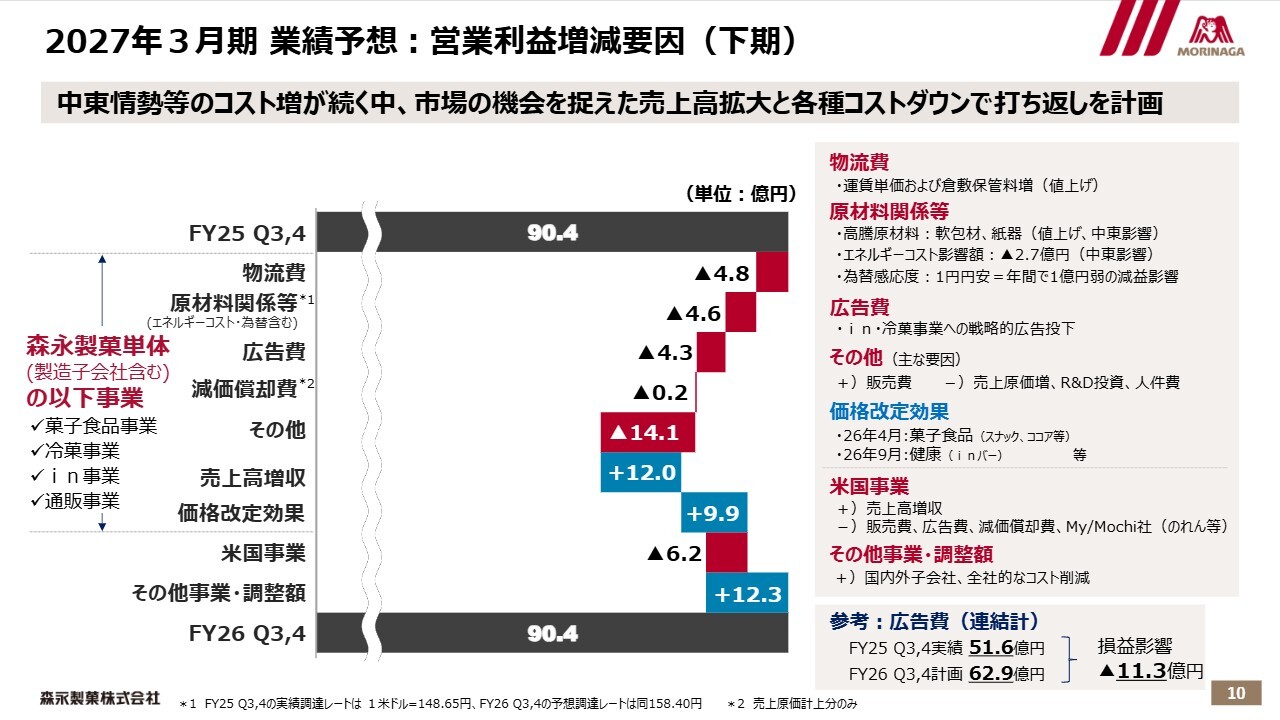
下期営業利益の増減要因です。下期も原材料費、エネルギー費、物流費などのコスト上昇が継続することを前提としています。
また、将来の成長に向けて、in事業や冷菓を中心に広告投資を強化する予定です。一方、菓子食品や冷菓を中心とした増収と価格改定効果に加え、全社的なコストダウンによって、これらのマイナス要因を打ち返していきます。
米国については、新工場稼働に伴う固定費や販売・広告投資、My/Mochi社の償却負担などが先行しますが、「HI-CHEW」の供給体制正常化後の販売拡大に取り組みます。
つまり、下期は単純なコスト削減で利益を生み出すのではなく、必要な成長投資を行いながら、増収、価格改定、コストダウンを組み合わせて利益を確保していく計画です。
2027年3月期 業績予想:営業利益増減要因
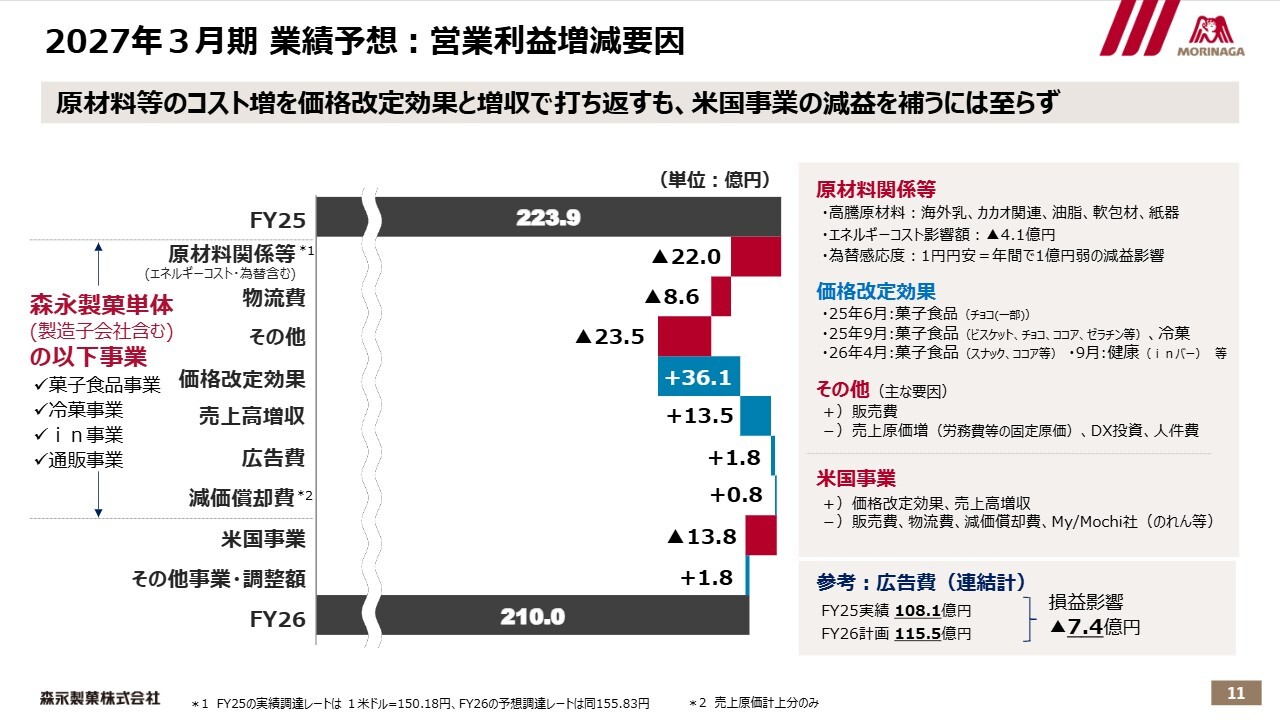
通期の営業利益の増減要因です。国内主要事業では、原材料や物流費、人件費などのコスト増が続くものの、価格改定効果と増収によって相当程度を打ち返します。一方で、年間を通じて広告投資も前年より増加する計画です。
通期減益の大きな要因の1つは米国事業です。「HI-CHEW」では、新工場稼働に伴う固定費の先行発生と、販売基盤拡大のための費用投下を予定しています。また、My/Mochi社では、のれんや無形資産の償却負担が発生します。
したがって、今年度は先行投資の負担により米国の利益は厳しい水準となりますが、この投資を来期以降の成長と収益につなげられるかどうかが重要です。この点を重要な経営課題と捉え、取り組んでいきます。
2027年3月期 業績予想:事業別サマリー
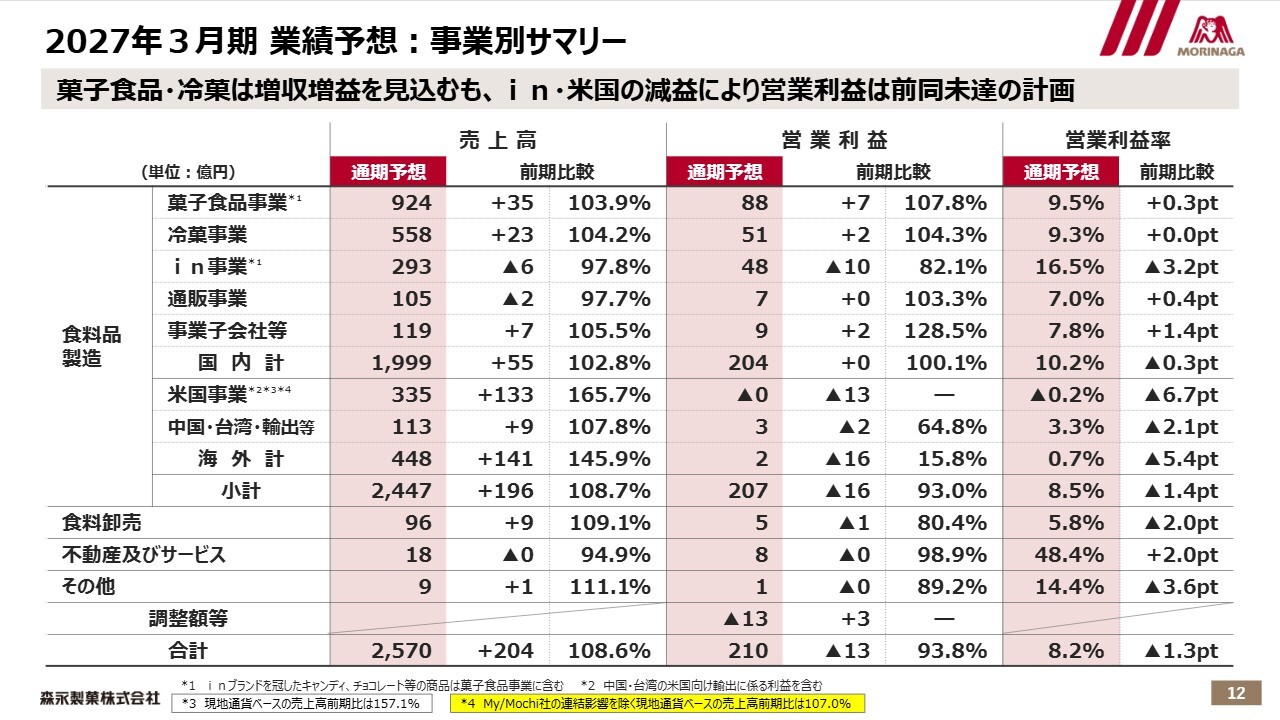
事業別の通期予想です。菓子食品事業は、売上高924億円、営業利益88億円と増収増益を見込んでいます。冷菓事業も、売上高558億円、営業利益51億円と増収増益を計画しています。一方でin事業は、売上高293億円、営業利益48億円と減収減益を見込んでいます。
米国事業については、My/Mochi社の連結により売上高が335億円まで拡大する一方で、先ほどお伝えした先行費用などの影響により、利益面では非常に厳しい計画となっています。
国内基盤事業においては、引き続き収益性の改善を図ります。また、課題となっているin事業については、現状の立て直しを進めるとともに、持続的な成長に向けた戦略の再構築を進めていきます。
さらに米国事業では、「HI-CHEW」の供給体制の安定化や販売拡大を着実に進めることで、先行投資を成長につなげる方針です。以上が下期の基本的な考え方です。
2030経営計画における 2024中期経営計画の位置づけ
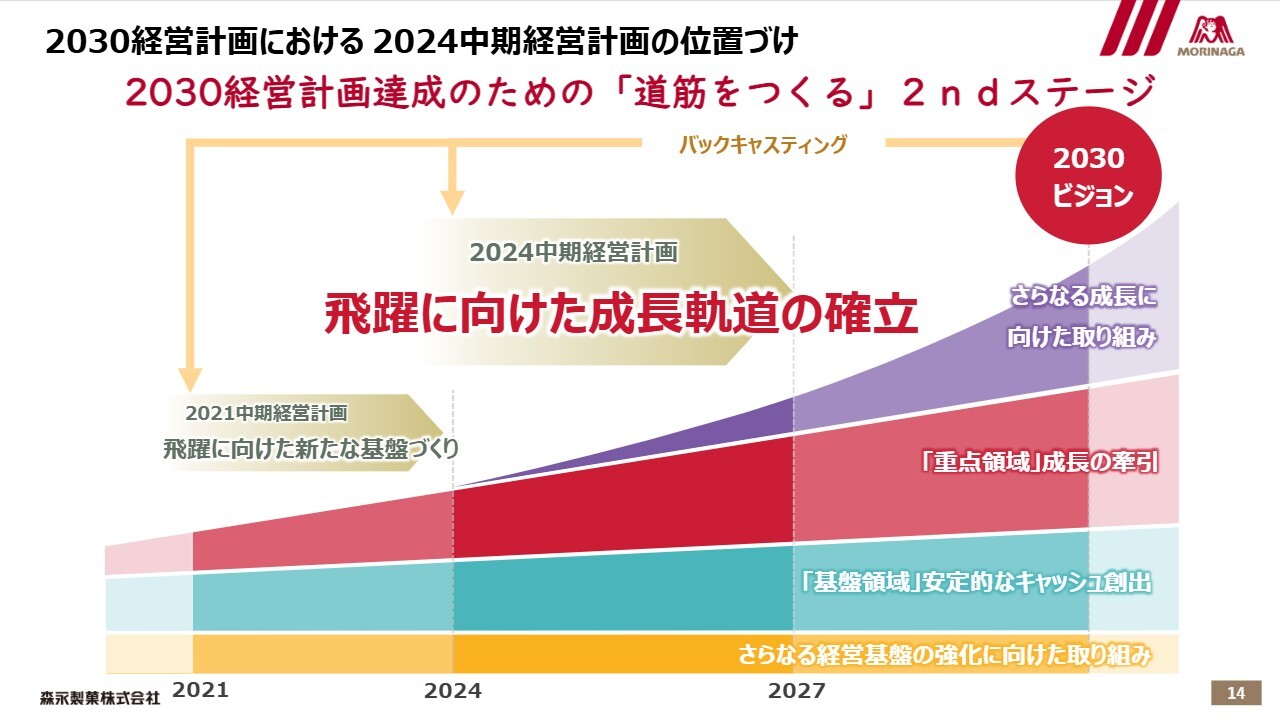
続いて、2024中期経営計画の進捗についてご説明します。
2024中期経営計画は、2030経営計画達成に向けた第2ステージとして「飛躍に向けた成長軌道の確立」を掲げています。
基盤領域から安定的にキャッシュを創出しつつ、in、冷菓、米国事業などの重点領域が成長を牽引するというのが基本的な考え方でした。その前提に立ち、現在の状況を率直に振り返ります。
2024中期経営計画 経営目標・重要経営指標の進捗・見通し
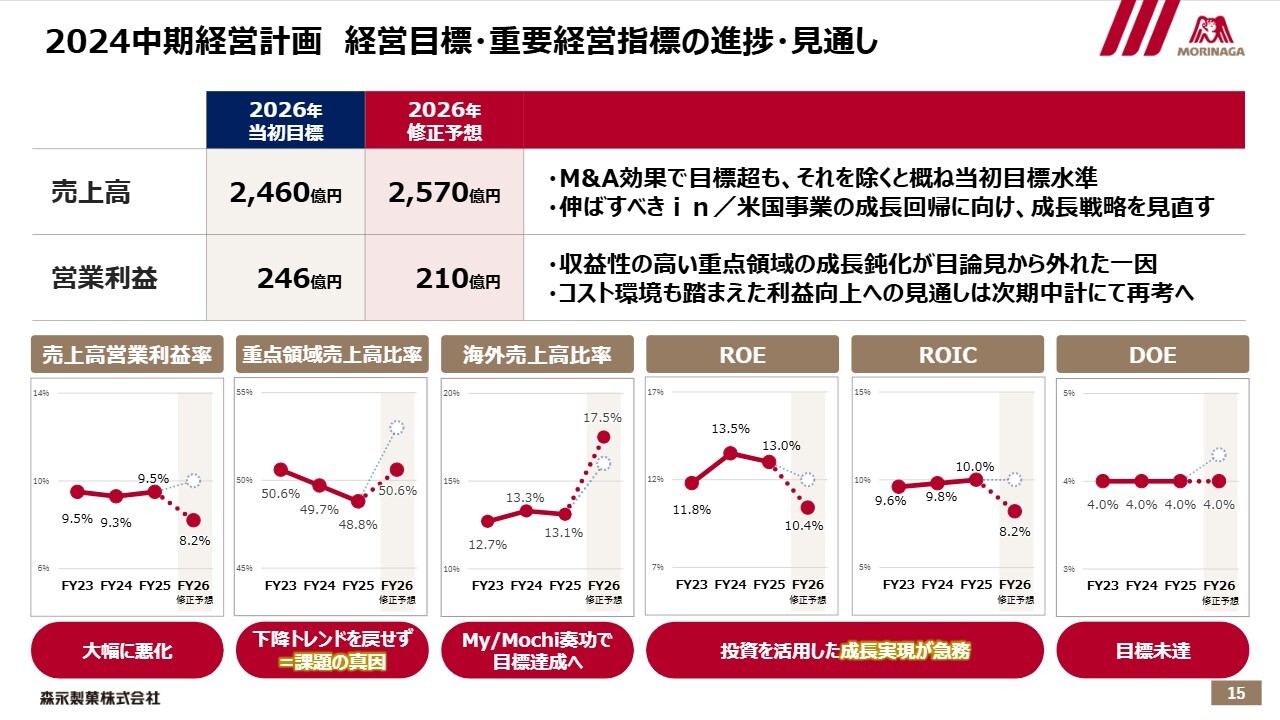
こちらが、2024中期経営計画の経営目標と重要経営指標の進捗状況です。
売上高は2,570億円を見込んでおり、当初目標の2,460億円を上回る見通しです。ただし、My/Mochi社のM&A効果を除けば、概ね当初目標の水準であると認識しています。
営業利益は、当初目標の246億円に対し、210億円を見込んでいます。なにより重く見ているのは、M&A効果を除いた重点領域売上高比率の下降トレンドが改善できていない点です。これは、in事業や米国事業など成長を牽引するべき担い手がその役割を果たせていないという、今回の課題の本質を示しています。
また、減益および大型の戦略投資により、ROEやROICが低下しています。そのため、これらの投資を成長と利益につなげ、資本収益性を引き上げることが急務だと認識しています。
基盤領域 菓子食品事業
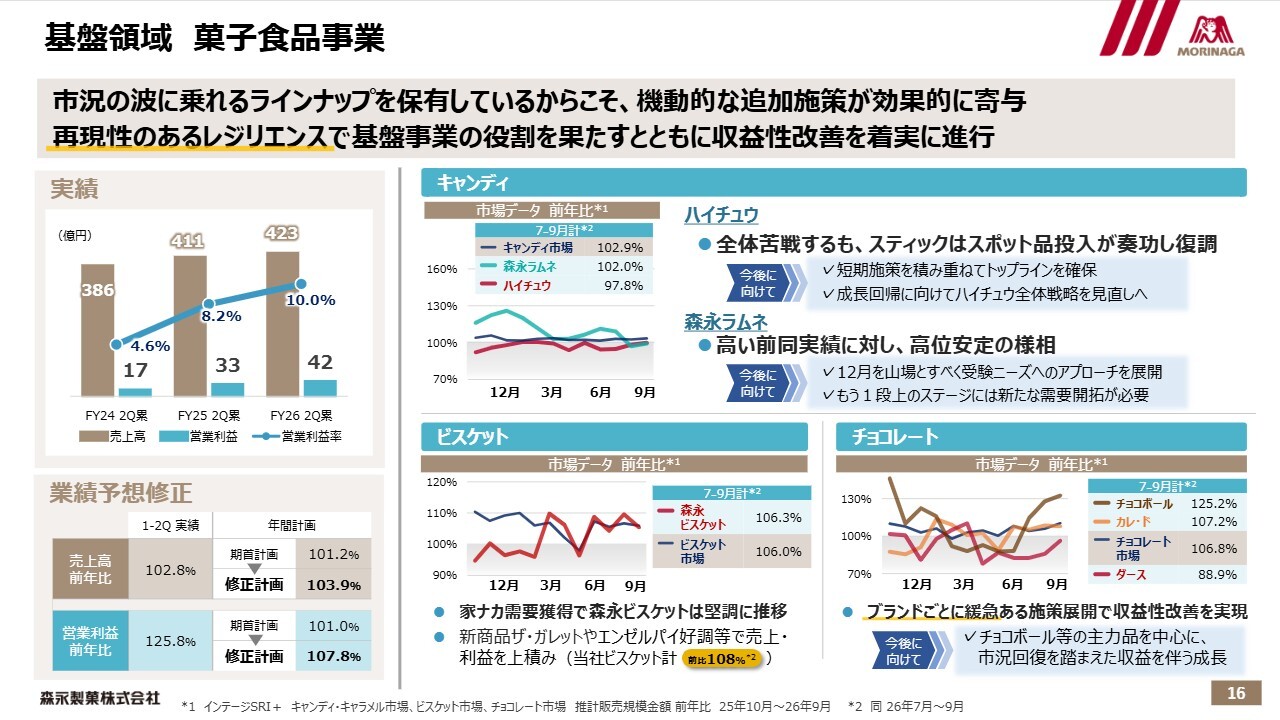
主要事業の状況についてご説明します。まずは、菓子食品事業です。
上期は、各カテゴリの市況が異なる中で、複数カテゴリを持つラインナップを活かし、機動的に施策を展開しました。その結果、売上高は前年同期比102.8パーセント、営業利益は125.8パーセントを達成し、営業利益率は10パーセントまで改善しました。
ビスケットは家ナカ需要を的確に捉えました。チョコレートについては、ブランドごとにメリハリをつけた施策を展開することによって、収益性の改善が進んでいます。
キャンディでは、「森永ラムネ」が高い前年実績に対して高位安定で推移しています。「ハイチュウ」は第2四半期単独で出荷が前年を超えたものの、成長回帰には至っていません。さらなる成長を目指し、来春に向けてブランド全体の戦略を見直す予定です。
菓子食品事業については、市況の変化に応じてカテゴリやブランドごとに機動的に施策を調整できる総合力が発揮されています。これは今回だけの一過性の成果ではありません。再現性のあるレジリエンスを発揮しつつ、基盤事業としての役割を果たしながら、収益性の改善を着実に進めていきます。
重点領域 in事業
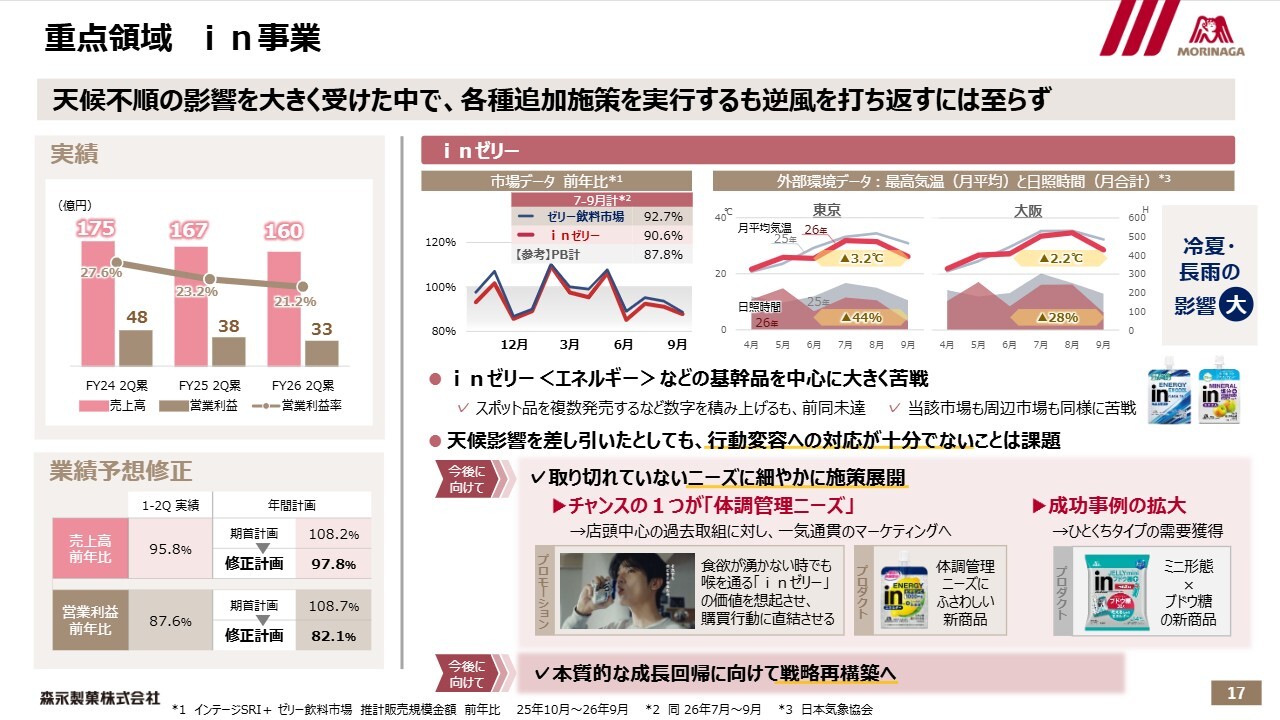
in事業です。率直に申し上げて厳しい結果と受け止めています。
上期の売上高は前年同期比95.8パーセント、営業利益は87.6パーセントとなりました。特に7月から9月は、冷夏や長雨の影響を大きく受け、ゼリー飲料市場自体も前年比92.7パーセントまで縮小しています。
ただし、天候だけを理由にすることはありません。同期間の「inゼリー」は前年比90.6パーセントで、市場全体の前年比を下回りました。PBも前年比87.8パーセントと苦戦しています。天候の影響を差し引いたとしても、環境の変化やお客さまの行動変容に対し、当社が十分に対応しきれていないことは課題として認識しています。
短期的には、体調管理やひとくちタイプといった、取りきれていない需要に対して、細かな施策を展開します。一方で、本質的な成長回帰には、従来の延長線上だけでは不十分です。
PBの勢いに一定の落ち着きが見られる中で、あらためて重要なのは、価格だけではなく、ゼリー飲料としての本質的な価値を磨くことです。
攻め切れていない市場へのアプローチはもちろんですが、ゼリー飲料のトップランナーとして、既存ニーズだけでなく潜在ニーズまで捉え、カテゴリ全体を成長させる方向へと戦略を再構築していきます。
重点領域 冷菓事業
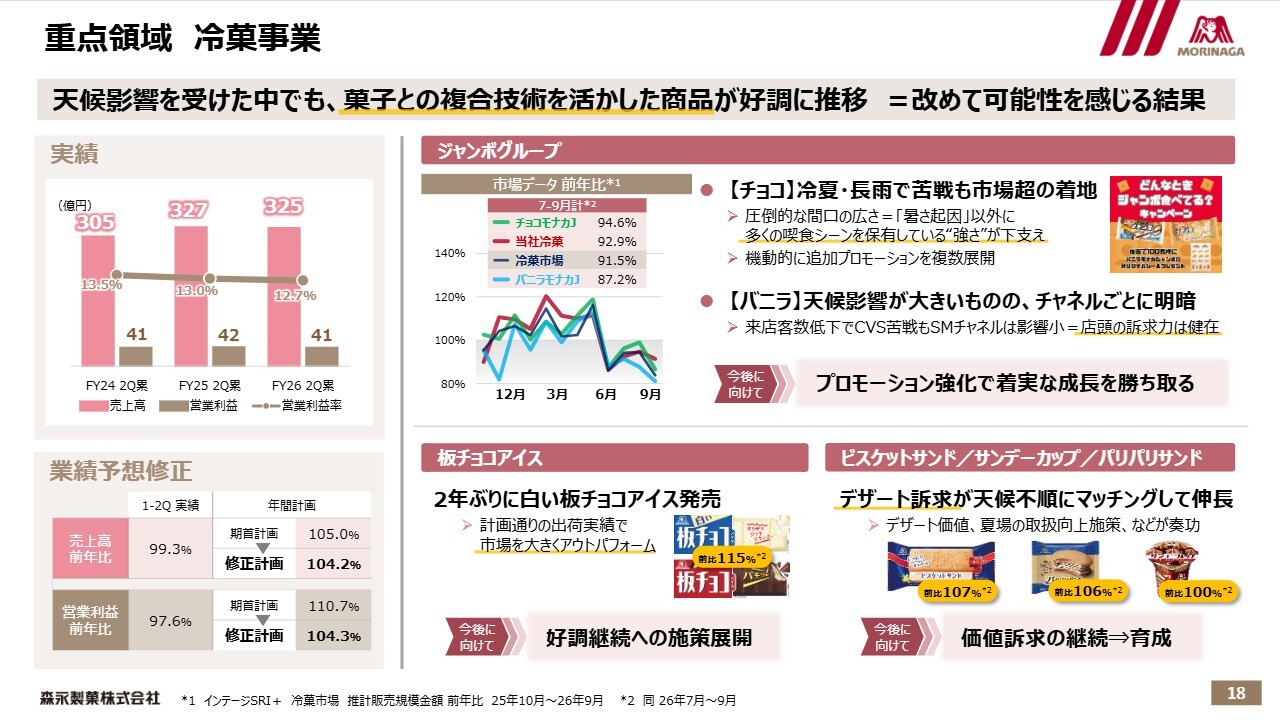
冷菓事業です。冷夏や長雨の影響を受ける非常に厳しい市場環境でしたが、上期売上高は前年同期比99.3パーセントとなり、市場全体の落ち込みに対して踏みとどまりました。
特に注目しているのは、その中身です。「チョコモナカジャンボ」は、圧倒的に広い販売間口と、天候だけに依存しない多様な喫食シーンという強みを発揮しています。また、2年ぶりに発売した「白い板チョコアイス」も計画どおりに推移しています。
さらに、「ビスケットサンド」「サンデーカップ」「パリパリサンド」など、菓子の素材や加工技術を冷菓に組み合わせた商品が伸長しています。厳しい環境だったからこそ、「菓子メーカーである森永製菓だからこそできる冷菓」という強みと可能性をあらためて確認できた上期だったと思います。
今後も、こうした商品の価値訴求を強化し、着実な成長につなげていきます。
重点領域 米国事業 1/2
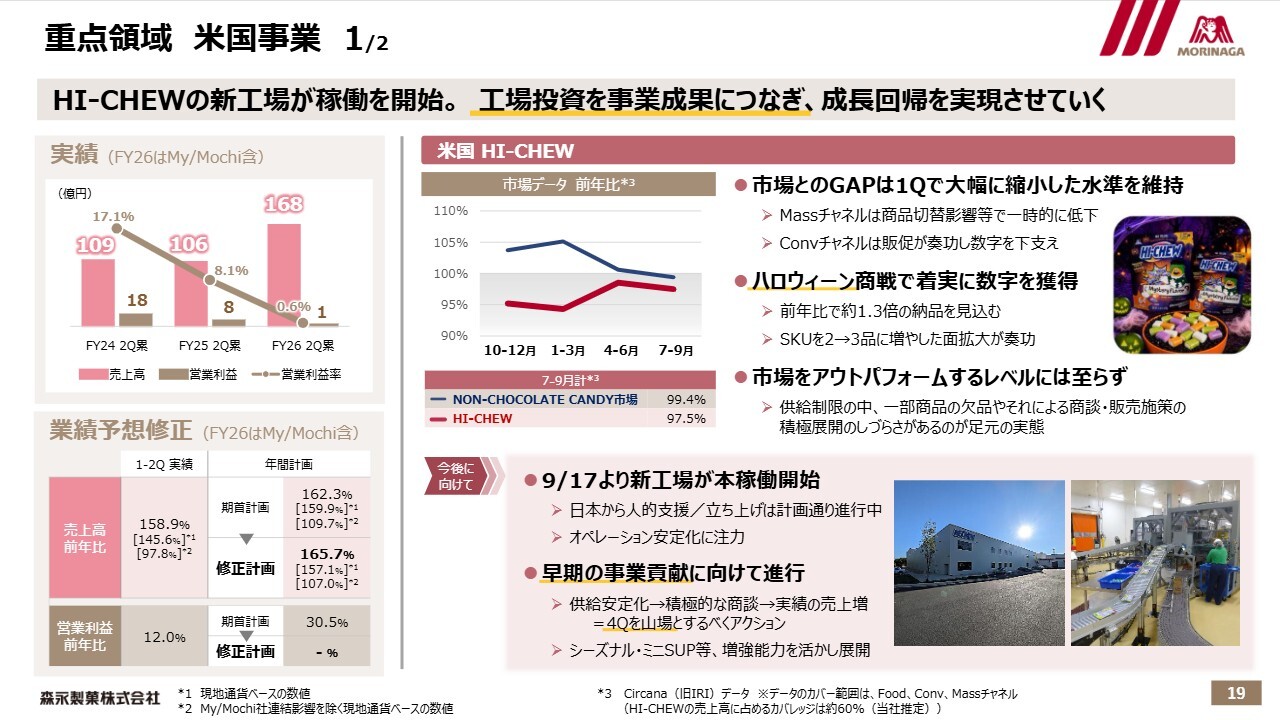
続いて、米国の「HI-CHEW」です。My/Mochi社の連結効果を除いた米国事業の上期売上高は、現地通貨ベースで前年同期比97.8パーセントとなりました。市場とのギャップについては、第1四半期で大きく縮小した水準を維持していますが、依然として市場をアウトパフォームする水準には至っていません。
一方、販売トレンドを見る上では、供給面の影響も考慮する必要があります。既存工場の供給能力に余裕がない状況の中、第2四半期には一時的な製造トラブルが発生し、販売側からの注文に対して十分な商品を供給できない状況がありました。一部で欠品も発生し、商談や販売施策を積極的に展開しづらい状況となりました。また、限られた供給の中で、販促を展開している取引先への供給を優先した結果、販売費率が上昇し、利益面にも影響を及ぼしました。
一方、既存工場の製造トラブルについては、すでに終息しており、現在は計画どおりの供給が可能となっています。さらに、9月17日から新工場が稼働を開始しました。現在はオペレーションの安定化に注力していますが、立ち上げは計画どおりに進んでいます。
今後は、増強した供給能力を背景に、シーズナル商品や新商品、SKUの拡充など、販売施策を本格化します。ただし、供給が増えたからといって直ちに売上が増えるわけではなく、供給安定化から商談、店頭導入、実売までには一定の時間が必要です。
そのため、第3四半期を準備期間と位置づけ、第4四半期を山場として、工場投資を売上と利益という事業成果につなげ、成長回帰を実現していきます。
重点領域 米国事業 2/2
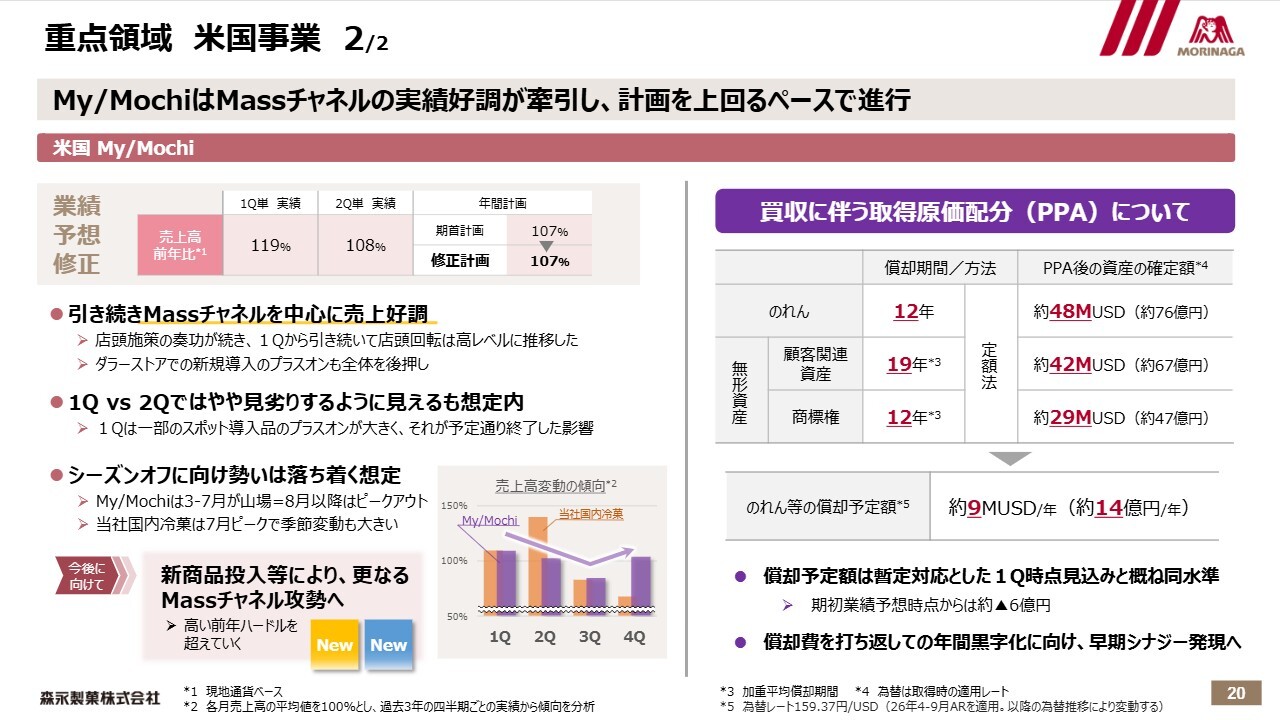
もう1つの米国事業であるMy/Mochi社は、買収後もMASSチャネルを中心に順調に拡大しており、現時点で計画を上回るペースで進展しています。
第1四半期の前年比119パーセントに対し、第2四半期は108パーセントでした。これは、第1四半期に一部スポット導入品のプラスオンが予定どおり終了したことによるものであり、おおむね想定の範囲内です。
また、My/Mochi社は3月から7月に販売の山がある事業のため、第3四半期は季節的に勢いが落ち着くと想定しています。一方で、ダラーストアへの新規導入や新商品の投入など、今後もMASSチャネルを中心に成長施策を進めていきます。
買収に伴う取得原価配分(PPA)については今回確定し、のれんおよび無形資産の償却額を年間約14億円と見込んでいます。したがって、今回の投資をグループ全体で活用し、この償却負担を克服したうえで利益を生み出して初めて、買収の成果が得られると考えています。
現在のMy/Mochi社の事業運営については、現経営陣の高い自律性を尊重していますが、PMIは順調に進んでいます。今後は、同社の米国冷菓市場での知見や販売基盤と、森永製菓の商品開発・技術力を組み合わせ、早期にシナジーを発揮させるフェーズへ移行していきます。
ここまで足元の業績および2024中期経営計画の進捗についてご説明しました。最後に少しお時間をいただき、現在私たちが考えている今後の成長戦略の方向性についてお話ししたいと思います。
本日は、次の中期経営計画の詳細を示す場ではありません。ただし、現在の状況を踏まえると、来年までなにも申し上げないというわけにはいきません。経営として何を課題と認識し、どの方向に会社を変えようとしているのか、今の段階でもその考え方をお伝えするべきだと判断しました。その前提で、現在の認識と方向性についてご説明します。
2030経営計画の中間地点としての振り返り
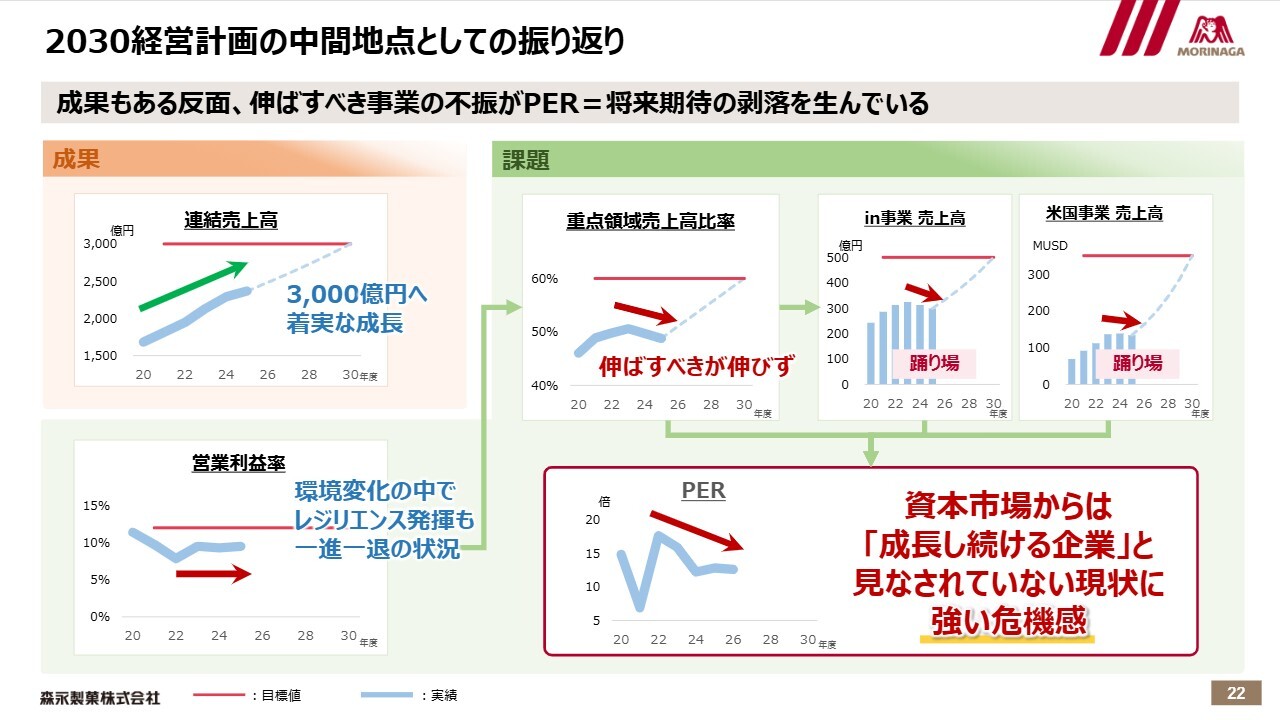
まず、2030経営計画をスタートしてからこれまでを振り返ります。スライドのとおり、成果がなかったとは考えていません。売上高は3,000億円に向けて着実に成長しており、原材料高騰や為替などのさまざまな環境変化に対しても、価格改定やコストダウンを通じて一定のレジリエンスを発揮してきました。
一方で、現在の状況には強い危機感を抱いています。1番の問題は、伸ばすべき事業が十分に伸びていないことです。成長ドライバーと位置づけてきたin事業および米国事業が踊り場にあります。
今期の売上高は2,570億円を見込む一方で、営業利益については期首予想の228億円から210億円へ下方修正しました。外部環境の影響もありますが、それだけでは説明がつきません。
また、もう1つ深刻に受け止めているのは、資本市場において森永製菓が「成長し続ける企業」として十分に評価されていないことです。PERの低下は、その1つの表れであると考えています。
今回の見直しは、足元の業績対策だけにとどまりません。なぜ伸ばすべき事業を伸ばせなかったのか、どうすれば収益性を伴い持続的に成長し続ける会社になれるのか、そのような視点で戦略そのものを見直す必要があると考えています。
環境変化の認識と、そこから見えるリスクとチャンス
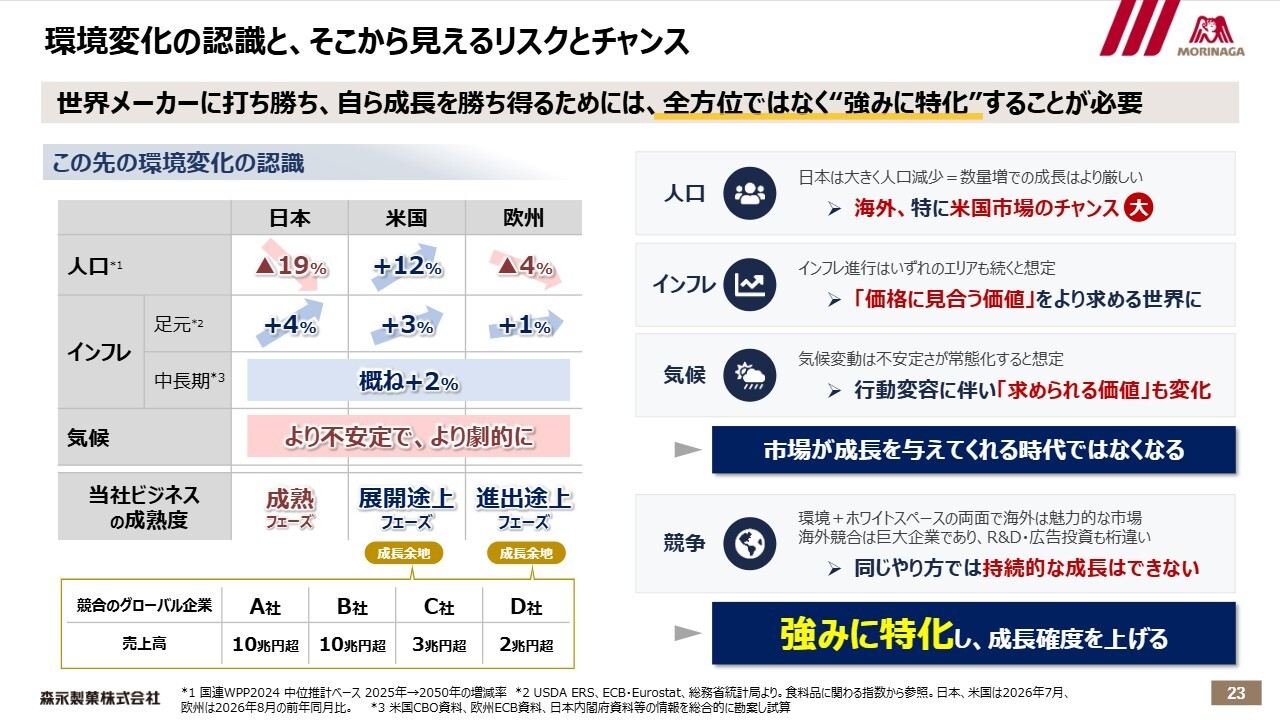
今後の事業環境についてご説明します。大きく言えば、人口、インフレ、気候、競争という変化があると認識しています。
日本では、2050年に向けて人口減少が進み、単純に数量を増やすだけで成長することが一段と難しくなるでしょう。インフレが継続すれば、お客さまはこれまで以上に「価格に見合う価値があるか」を厳しく見るようになると考えています。
また、今年のin事業や冷菓事業で経験したように、気候変動によって需要や求められる価値そのものが変化することが常態化していくとも見ています。
一方で、米国を中心とする海外市場には、人口動態や当社事業の浸透度の両面から大きな成長余地があると認識しています。ただし、そこで競合するのは売上高が数兆円から10兆円を超えるグローバル企業であり、R&Dやマーケティングへの投資規模も当社とは大きく異なります。
同じ土俵で全方位で戦っても、勝ち続けることはできません。だからこそ、森永製菓が本当に競争優位を持つ領域に集中し、強みに特化することで、成長の確度を高める必要があると考えました。
環境・チャンス・自社分析から導いた 成長し続けるための“勝ち筋”
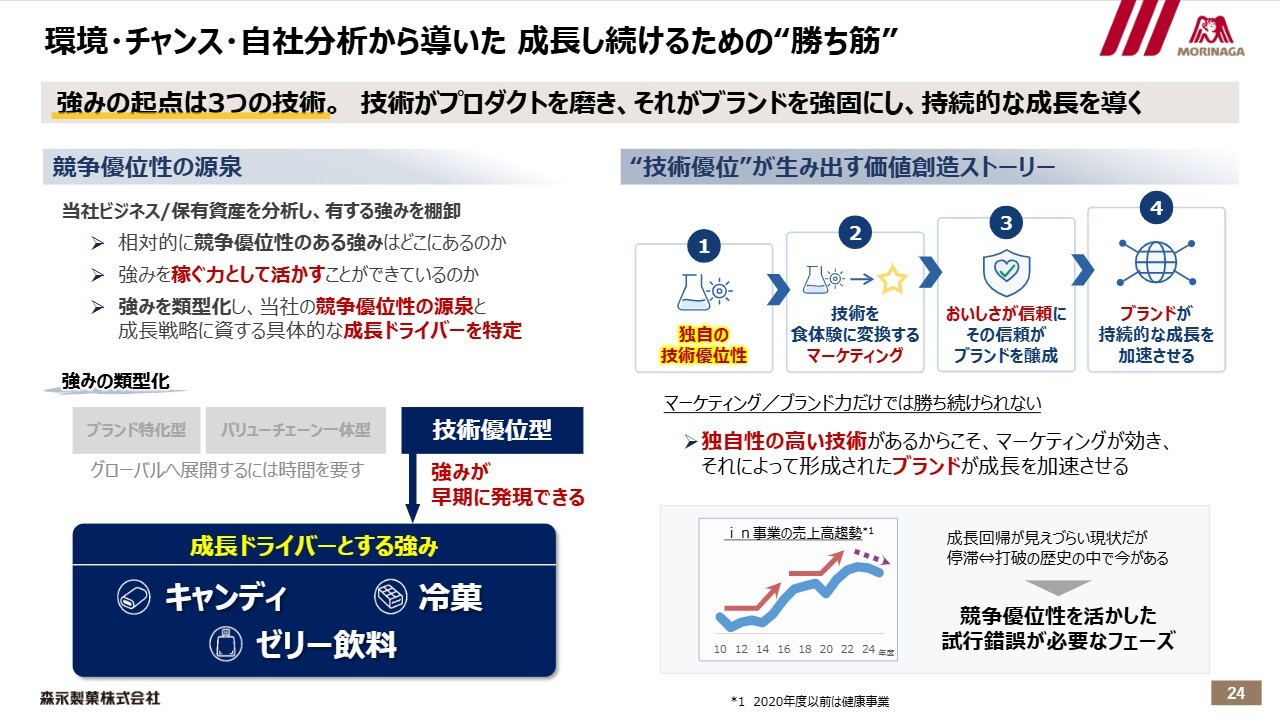
では、その強みは何なのか。今回、あらためて当社の事業と保有資産を棚卸しし、競争優位がどこにあるのか、その強みを稼ぐ力として活用できているのか、そして海外でも再現可能なのかという視点で分析しました。
その結果、当社の強みを考える上で重要な起点となるのが、独自性の高い技術であると結論づけました。
ただ、ここでお伝えしたいのは、技術だけで勝てるわけではないということです。独自技術によってプロダクトを磨き上げ、その技術をマーケティングによってお客さまの食体験や価値へと変換します。そこから生まれた信頼がブランドを形成し、そのブランドが持続的な成長を加速させます。この一連の流れが、森永製菓の基本的な価値創造ストーリーだと考えています。
また、技術優位という強みを起点として、海外展開において比較的早く競争力を発揮できる成長ドライバーとして、キャンディ、冷菓、ゼリー飲料の3つを特定しました。
これは、現在売れているから選んだのではありません。「inゼリー」の足元の苦戦がその典型です。気候変動の中でさまざまな行動変容が起きており、それに対して、既存の喫食シーンとは異なる新たな価値を十分に提供しきれませんでした。
つまり、競争優位のある強みを持っていても、その強みをお客さまの価値や事業成長に十分に変換できなければ、成長にはつながりません。強みを持つことと、強みを稼ぐ力に変えることは別です。だからこそ、今後はこの「3つの強み」を継続的に稼ぐ力へ変え、国内だけでなく海外の成長につなげるために、これまで以上に経営資源を集中していきます。
新たな成長戦略の方向性
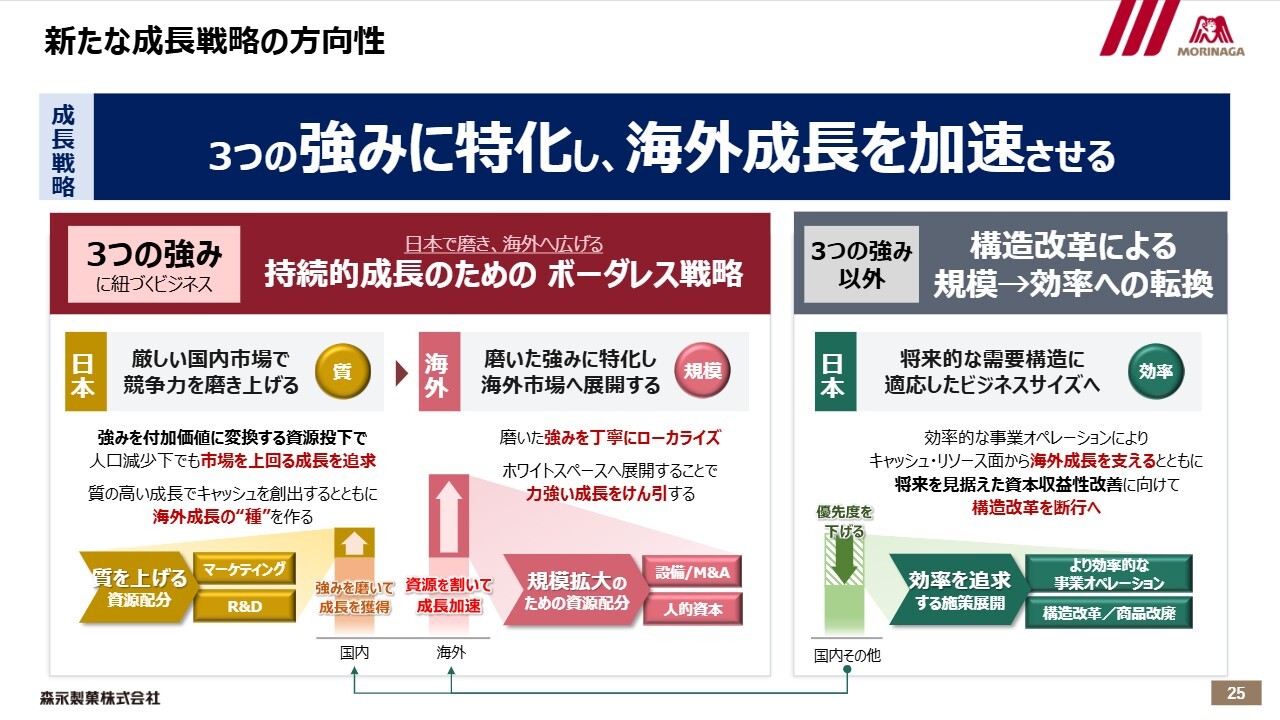
以上を踏まえ、新たな成長戦略の方向性を一言でお伝えすると、「3つの強みに特化し、海外成長を加速させる」です。ただし、ここで強調したいのは、単に海外事業を拡大するということではありません。日本、海外、そして3つの強み以外の国内事業、それぞれの役割を明確にし、経営資源の配分そのものを変革していくという点です。
まず、日本においては、3つの強みに紐づく国内事業で質を追求します。ここで言う質とは、単なる売上規模の拡大ではなく、R&D、マーケティング、人材などに資源を集中投入し、強みをお客さまへの付加価値、そして利益に変える力を高めていくことを指します。
国内は依然として重要なキャッシュ創出基盤です。人口減少下においても市場を上回る成長を追求し、質の高い成長によってキャッシュを創出するとともに、海外で稼ぐ種を生み出し、それを磨く場と位置づけています。
次に、海外です。日本で磨いた強みを、それぞれの市場に丁寧にローカライズすることで、規模を拡大していきます。米国では、新工場の稼働により「HI-CHEW」の最大の制約であった供給力が改善します。これをSKUの拡大と売上成長へと結びつけ、今後は規模拡大によって固定費を吸収し、ROICの改善につなげます。
米国に続く市場として、欧州も有望市場と見ています。一方で、ここが従来との大きな違いではありますが、すべての事業で規模を追求する考えではありません。3つの強み以外の国内事業については、規模拡大のための資源配分を見直し、効率を追求する経営へと転換します。
効率的な事業オペレーションによって生み出されたキャッシュや人材などの経営資源を、成長可能性の高い領域、特に海外へ再配分します。日本で質を磨き、海外で規模を取り、それ以外では効率を追求します。このメリハリのある資源配分が、新たな成長戦略の核となります。
構造改革の具体的な方向性
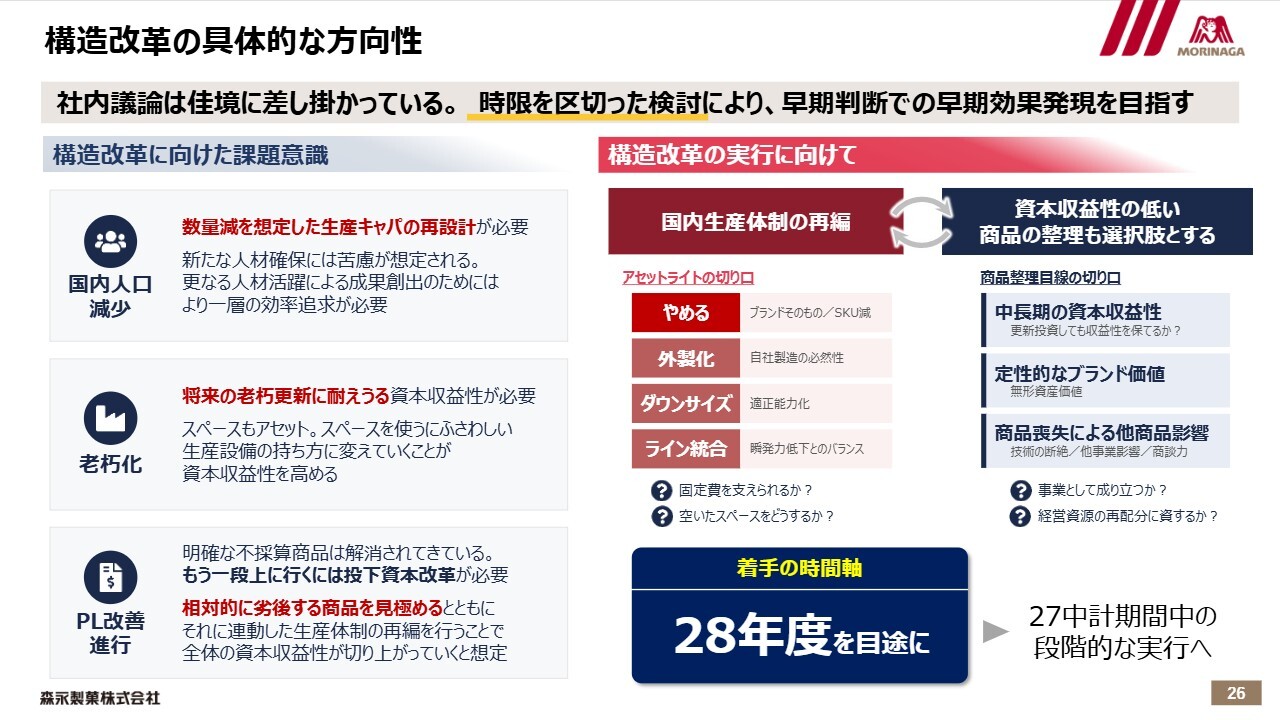
最後に、この資源配分の見直しと一体で進める構造改革についてご説明します。
国内では人口減少が続き、中長期的には既存商品の数量減少も想定した上で、生産キャパシティを考慮する必要があります。加えて、生産設備の老朽化や人材確保の難しさも課題として挙げられます。
一方で、これまで価格改定やコストダウンを通じて、明確な不採算商品については相当程度改善を重ねてきました。だからこそ、次に必要なのは、単にP/L上の利益を改善するだけでなく、投下資本そのものへの踏み込みが求められると考えています。
将来の需要を見据え、生産キャパシティのあり方を再設計するとともに、資本収益性の観点から商品構成を見直し、それに連動した国内生産体制の再編を検討しています。
ただし、商品を足元の利益率だけで機械的に判断することはありません。中長期の資本収益性やブランドの無形資産としての価値、技術の継承、他商品への影響、商談力、自社製造の必然性、さらには空いたスペースや経営資源の再配分といった複数の観点から、総合的に判断する必要があります。
検討は非常に複雑です。しかし、ここで明確にお伝えしたいのは、構造改革をやるかやらないかを検討しているのではなく、どう実行するかを検討している点です。
社内議論はすでに佳境に差し掛かっており、ブランドやSKUのあり方、外製化、適正な生産能力、ラインのあり方など、あらゆる選択肢を排除せずに検討しています。判断を先送りする考えはなく、2028年度をめどに結論を出すとともに具体的に着手し、2027中期経営計画期間中に段階的に実行していきます。
これまでの利益を改善するという取り組みから、投下資本を変える取り組みへ踏み込んでいきます。そして、そこで生み出されたキャッシュと経営資源を、先ほどお伝えした3つの強みおよび海外での成長に再配分していきます。
成長戦略と構造改革は切り離せるものではなく、一体的に実行することで、森永製菓をもう一度、持続的な成長軌道へ戻していきます。
以上、足元の業績と今後の成長戦略の方向性についてご説明しました。
今回の業績下方修正や、伸ばすべき事業を十分に伸ばせていない現状については、経営として重く受け止めています。
だからこそ、短期的な業績改善だけで終わらせるのではなく、何を伸ばすのか、何を抑えるのか、そして経営資源をどこに振り向けるのか、この優先順位をこれまで以上に明確にしていきます。
3つの強みを日本で磨き、それを世界へ広げます。同時に、国内では構造改革を進め、資本収益性を高めます。成長戦略と構造改革を両輪として、持続的に成長できる森永製菓へと変えていきます。
詳細な事業戦略、資源配分、財務目標については、現在策定中の次期中期経営計画の中で、5月までにあらためて具体的にお示しします。
私からの説明は以上です。ありがとうございました。
質疑応答(要旨)1
Q:技術優位性を軸に成長を目指す戦略について教えてください。御社はこれまで、ブランド力とマーケティング力を背景に成長してきた会社だと認識しており、技術優位性を成長の起点とする考え方がやや見えにくいと感じています。海外で勝ち切る上で技術が重要なことは理解できますが、食品メーカーが技術優位性を掲げて海外展開し、成功した例は多くありません。御社には、海外で勝ち切れるだけの独自性や競争優位性が本当にあるのかも含めて、考え方を教えてください。