【ご報告】測定機器の第三者発行校正証明書等の改ざん行為と今後の再発防止策について
依藤敏明氏(以下、依藤):日本空調サービス株式会社代表取締役社長の依藤です。2027年3月期第2四半期の決算説明会を始めます。
はじめに、7月31日に当社従業員による不正行為についてお知らせしました。この件により投資家のみなさまに多大なご不安とご心配をおかけしましたことを、心よりお詫び申し上げます。
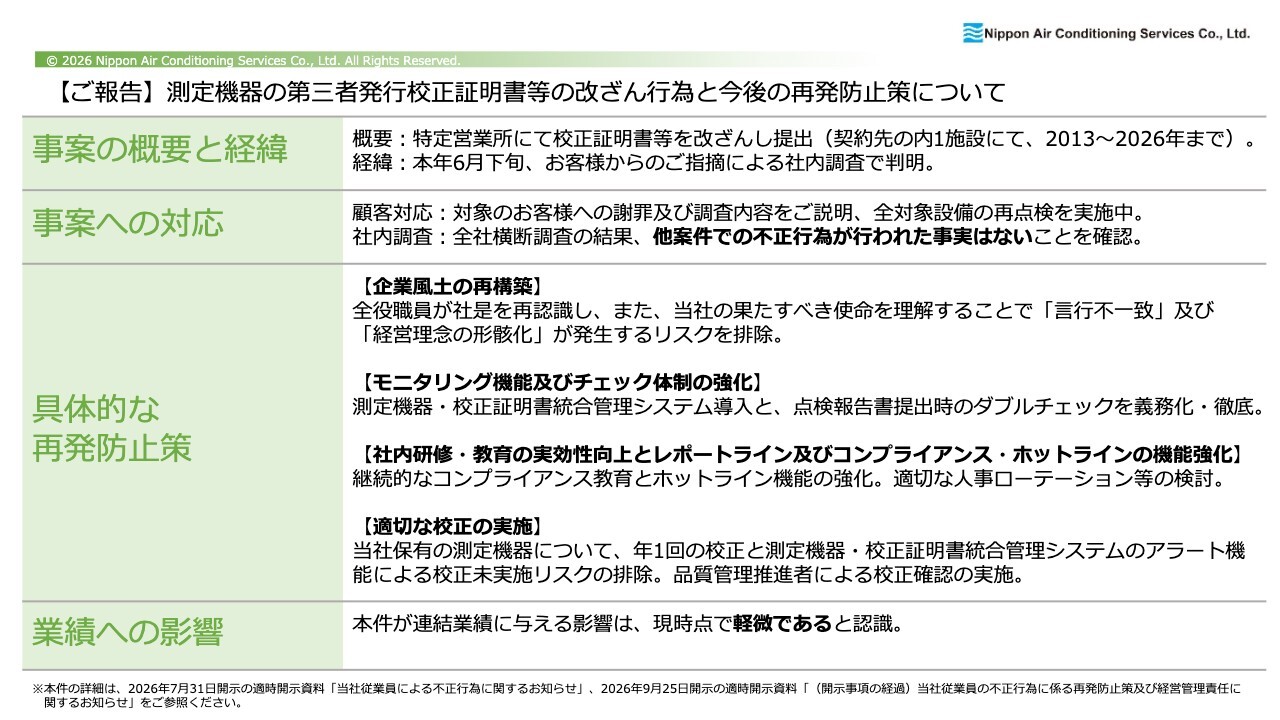
測定機器の第三者発行校正証明書等の改ざん行為に関する再発防止策についてご報告します。
事案の概要と経緯についてです。特定の営業所において校正証明書等を改ざんし、提出している事実を確認しました。経緯として、本年6月下旬にお客さまからのご指摘により、社内調査で判明しました。
事案への対応としては、対象のお客さまへの謝罪ならびに調査内容の説明を実施し、全対象設備の再点検を実施しています。また、全社横断調査を行った結果、他の案件で不正行為が行われた事実は確認されていません。
具体的な再発防止策についてご説明します。まずは企業風土の再構築を図ります。全役職員が社是を再確認し、「誠実」をモットーとしてきた当社の使命を改めて理解することで、言行不一致や経営理念の形骸化が発生するリスクを排除したいと考えています。
モニタリング機能およびチェック体制の強化として、測定機器・校正証明書統合管理システムの導入と、点検報告書提出時のダブルチェック義務化を徹底することとしました。
社内研修・教育の実効性向上とレポートラインおよびコンプライアンス・ホットライン機能の強化を目的に、継続的なコンプライアンス教育、ホットライン機能の強化に加え、適切な人事ローテーション等の検討を進めています。
適切な校正の実施に関しては、当社保有の測定機器について、年1回の校正と測定機器・校正証明書統合管理システムのアラート機能を導入し、DXを活用して見逃しを防ぐ仕組みを整備しました。これにより、校正未実施リスクの排除を図り、また、品質管理推進者による校正確認の実施も行っています。
本件が連結業績に与える影響については、現時点では軽微であると認識しています。なお、お客さまからの発注停止や取引停止は1件もなく、官公庁による指名停止もありませんでした。
全社一丸となってガバナンスの抜本的改革と企業価値の回復にしっかりと取り組んでいきます。何卒ご理解とご容赦を賜りますようお願い申し上げます。
会社概要
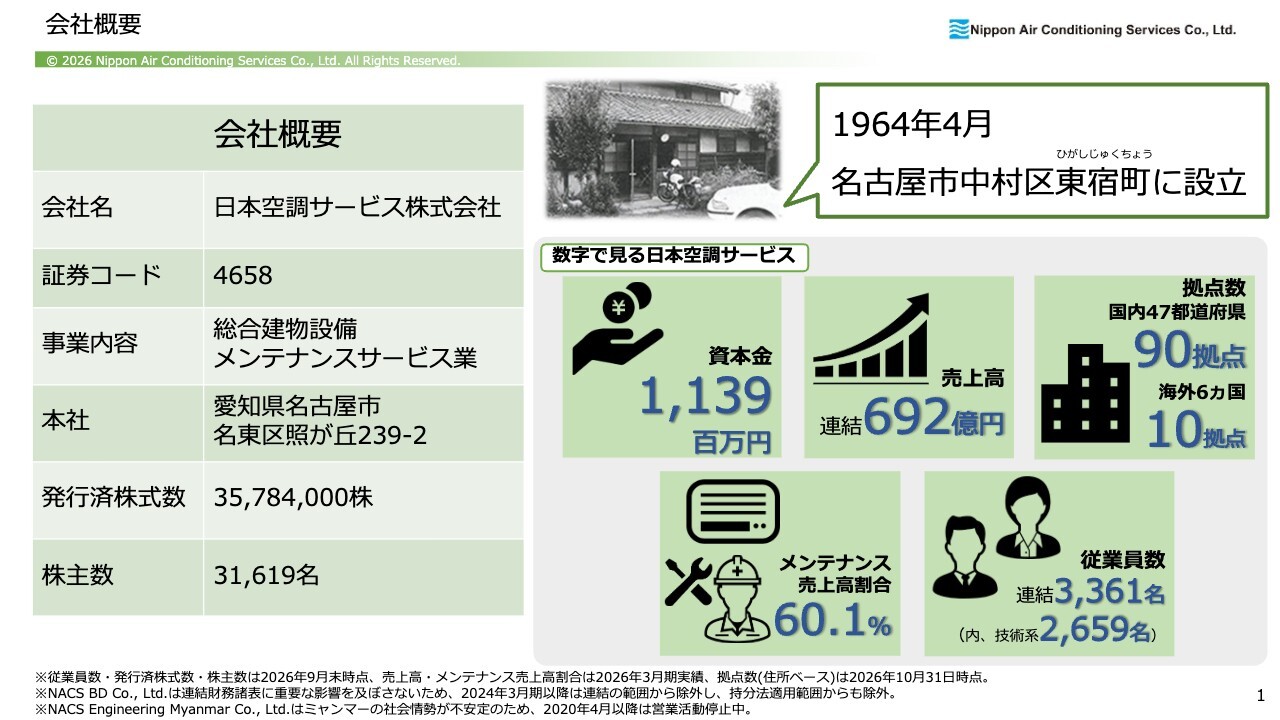
会社概要です。会社名は日本空調サービス株式会社です。発行済株式数は3,578万4,000株、株主数は3万1,619名で、2026年9月末時点の数字です。
連結売上高は2026年3月期の実績で692億円です。拠点数は昨年から1拠点増えて100拠点になりました。
メンテナンスサービス売上高の割合は60.1パーセント、従業員数は連結で3,361名、そのうち技術系従業員は2,659名です。
従業員数
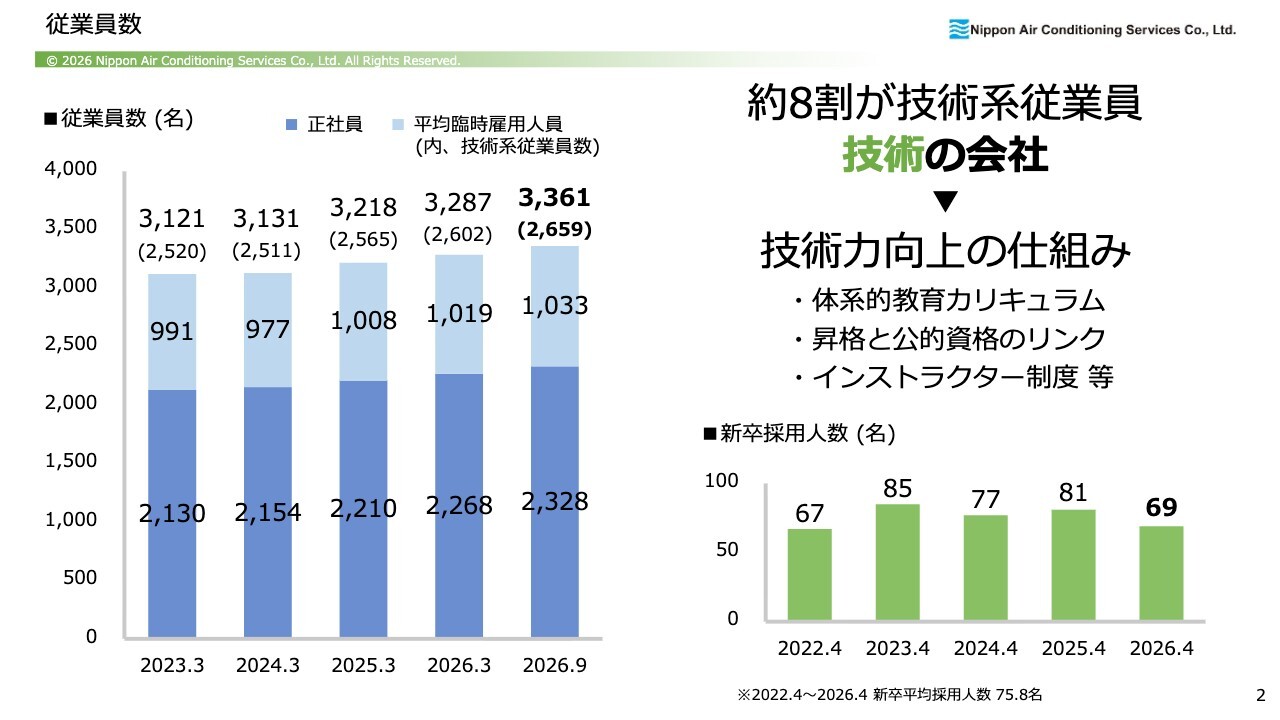
従業員数は毎年増加しています。後ほどKPIの箇所でもご説明しますが、毎年100名の増員を目指しています。2026年4月には69名の新卒者を受け入れることができました。技術系従業員が約8割を占めており、「技術の会社」といえます。
技術・研修センター
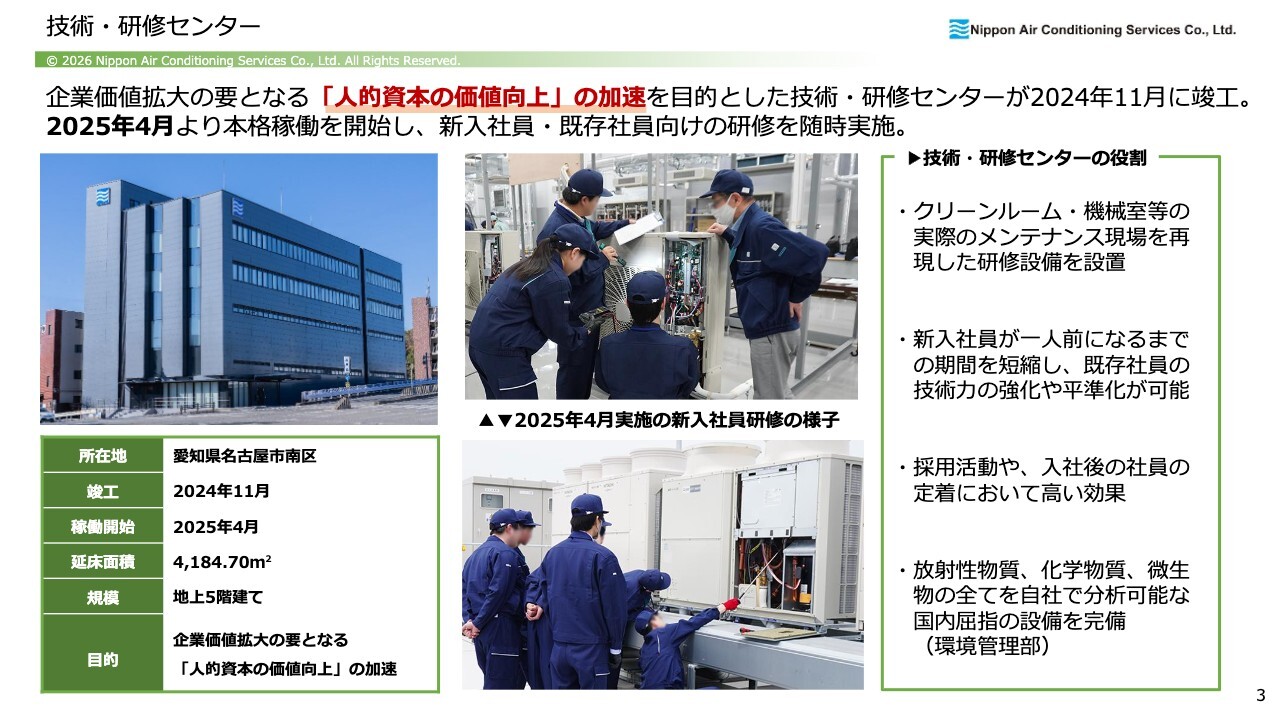
技術・研修センターについてです。企業価値拡大の要となる人的資本の価値向上を加速させることを目的とし、2024年11月に竣工、2025年4月に本格稼働を開始しました。それ以降、新入社員や既存社員向けの研修を随時実施しています。
当センターでは実際の現場環境を再現しており、より実践に近い研修を行うことができます。クリーンルームを再現した設備もあり、高度な技術を必要とする特殊な環境を有する施設への対応が最大限に発揮できる施設作りを行い、研修がしっかりと行われています。
創業からの歴史
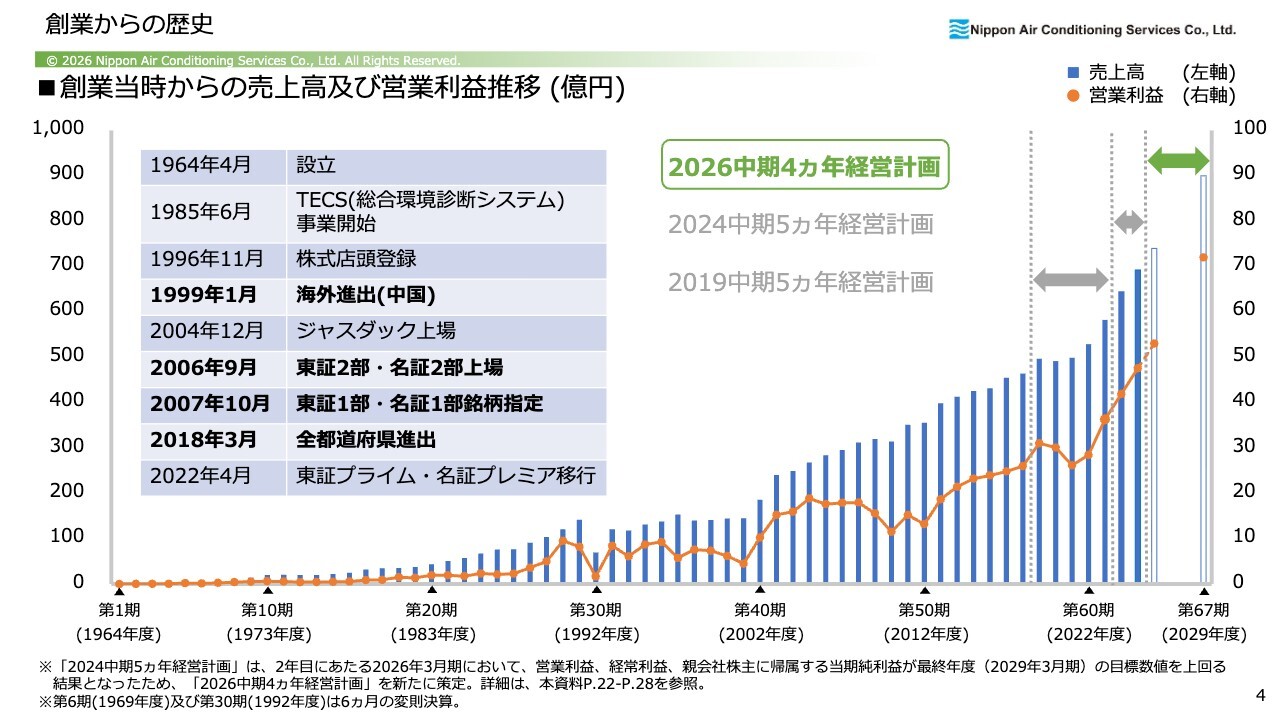
創業からの歴史についてです。スライド年表の太字は、当社が過去に目指し、達成してきた目標を示しています。2018年には大きな目標であった全都道府県への進出を達成しました。
棒グラフは売上高、折れ線グラフは営業利益の推移です。「2019中期5ヵ年経営計画」は、新型コロナウイルスによって大きく苦戦を強いられた時期でした。
その後、「2024中期5ヵ年経営計画」を策定しました。コロナ禍明け以降、予想以上に仕事が増えたことで、2年ほどで目標としていた数値をほぼ達成しました。そのため、5月13日に「2026中期4ヵ年経営計画」を新たに発表しています。現在は、こちらの目標達成に向けて努力している段階です。
1964年の創業以来、右肩上がりで成長していることが、このスライドからご確認いただけるかと思います。
建物設備の維持管理サイクル
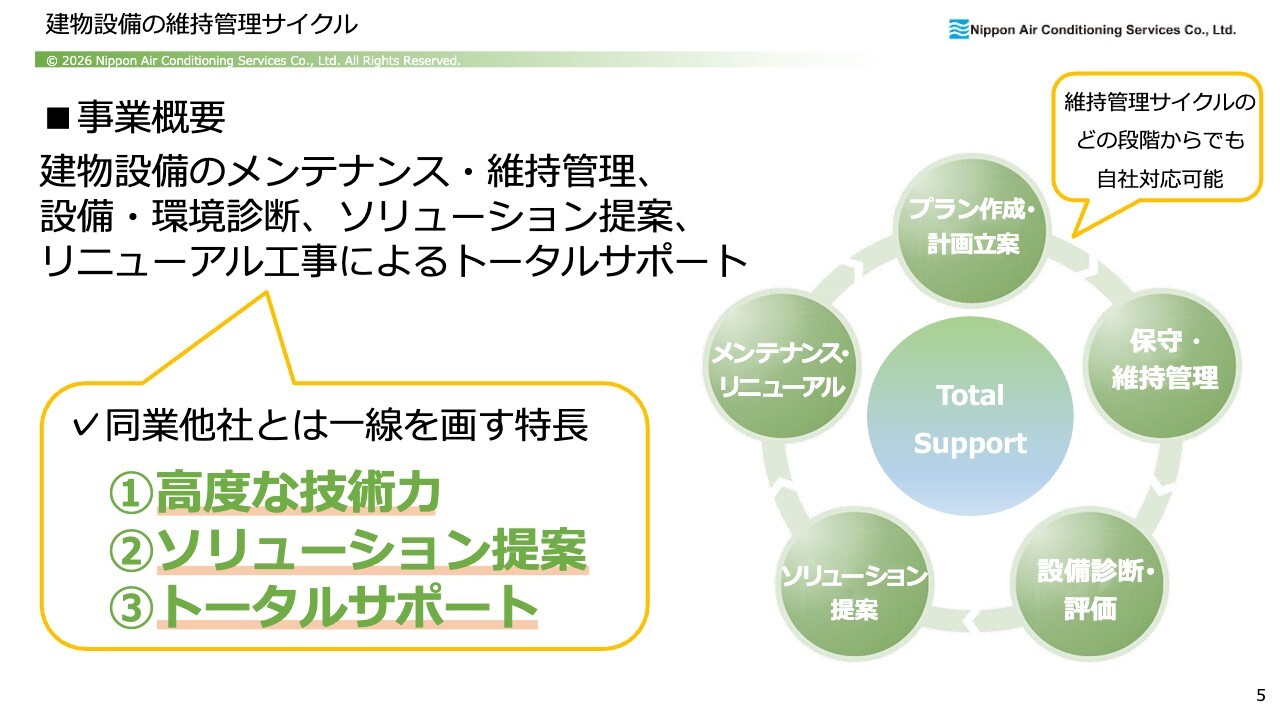
事業概要です。当社は、建物設備のメンテナンス・維持管理、設備・環境診断、ソリューション提案、リニューアル工事によるトータルサポートを提供しています。同業他社との差別化において、当社の強みは3つあると考えています。
1つ目は高度な技術力です。社員の約8割が技術系従業員であり、多くの公的資格を保有していることが、技術力の高さにつながっています。
2つ目はソリューション提案です。当社は独立系企業ですので、メーカーの制約を受けない柔軟なご提案が可能です。例えばA社、B社、C社など、さまざまなメーカーの機械をハイブリッドに組み合わせることで、多様な提案が可能です。
3つ目はトータルサポートです。当社は全国に多数の拠点を有しており、多種多様なお客さまに対応できる、幅広いネットワークを活用したトータルサポートが可能です。
事業部門
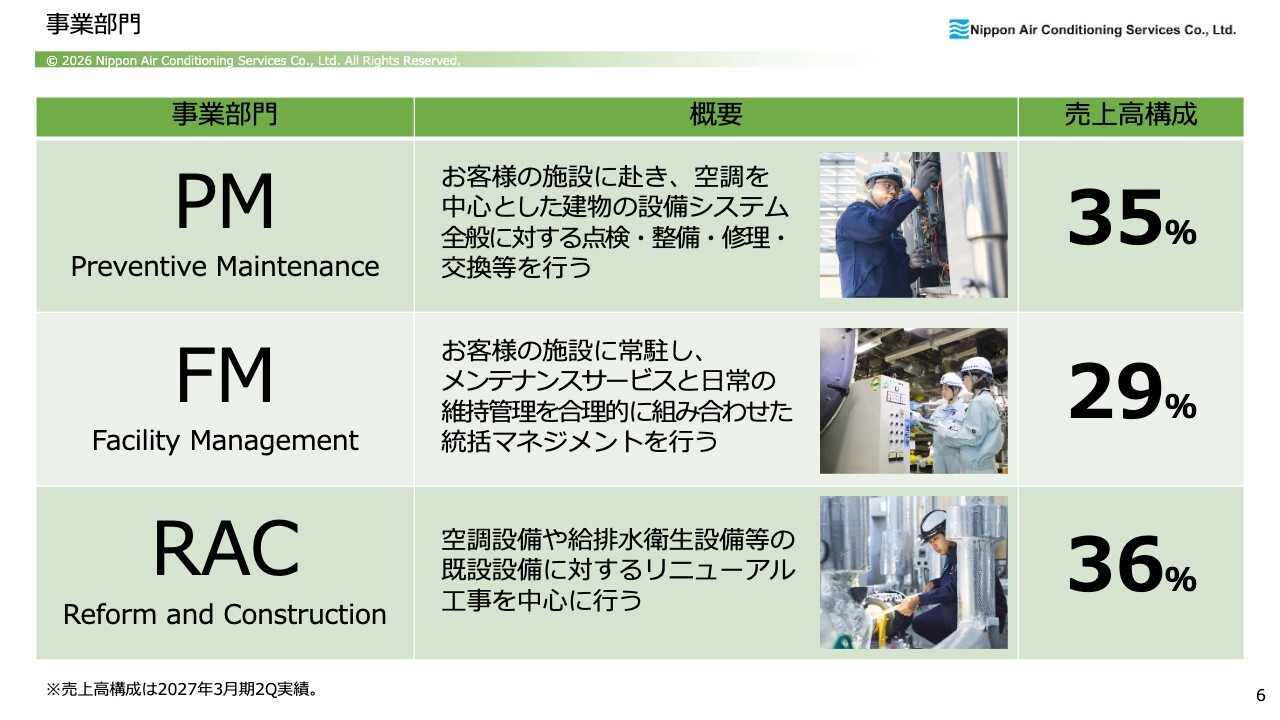
トータルサポートを可能にしている、3つの事業部門についてご説明します。
「PM(Preventive Maintenance)」は、訪問点検を指します。お客さまの施設にうかがい、点検・整備・修理・交換等を行う事業部門です。売上高構成比率は35パーセントです。
「FM(Facility Management)」は常駐管理です。当社社員が主に大型病院や大型工場に常駐し、メンテナンスサービスと日常の維持管理を組み合わせた統括マネジメントを行っています。売上高構成比率は29パーセントです。
「RAC(Reform and Construction)」はリニューアル工事が中心の部門です。他部門がメンテナンスした施設から発注される改修工事や単独受注案件もあり、特に空調設備の機器入れ替え工事や改修工事を担っています。売上高構成比率は36パーセントです。
PMとFMの売上高構成比率を合計した約64パーセントを、当社ではメンテナンスの売上高と位置付けています。
それぞれの部門には多くの競合他社が存在しますが、これらすべてを1社でサポートできる会社は当社だけであり、非常に高い競争優位性を持つと考えています。
I.2027年3月期2Q 決算の概要~2027年3月期業績予想~
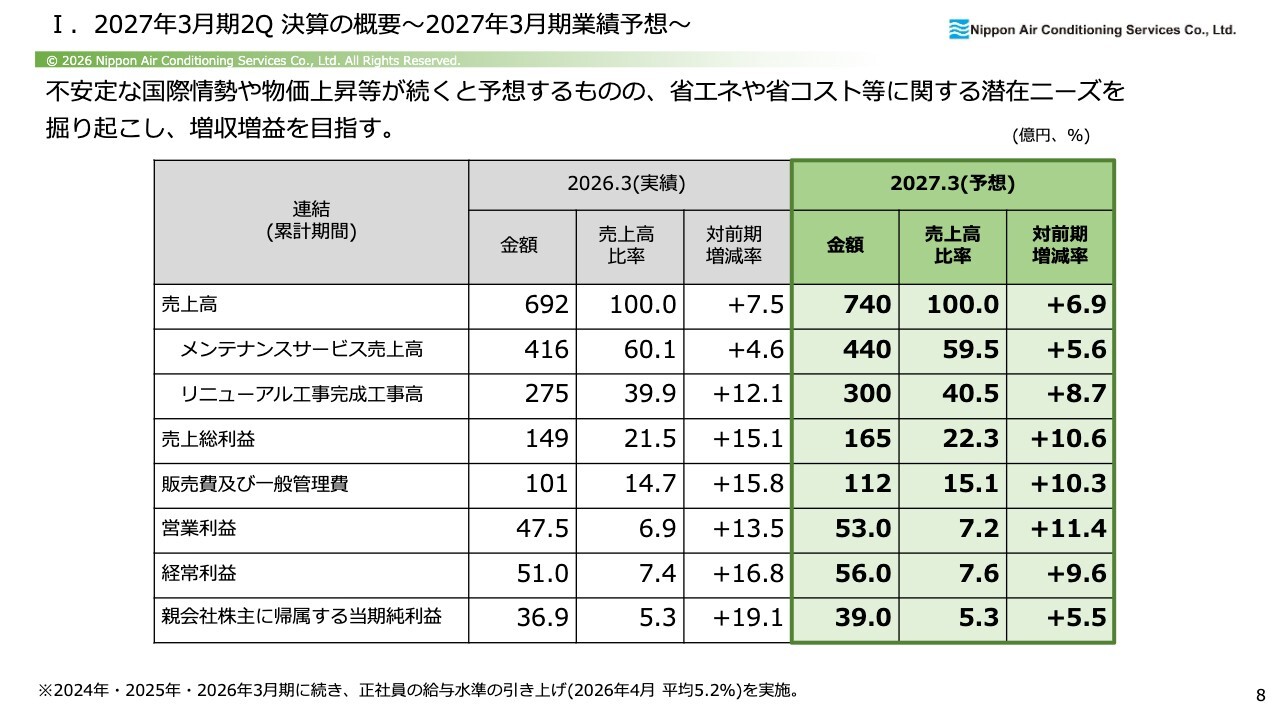
2027年3月期の業績予想についてです。不安定な国際情勢や物価上昇等が続くと予想するものの、特に暑熱対策工事や省エネ、省コストに関する投資が増加しています。そのような潜在的なニーズを掘り起こし、増収増益を目指します。
今回は、通期予想を据え置いています。これは、当社は下期に偏重する傾向があるためで、好調に推移していることは間違いありません。第3四半期決算時には、さらに詳しい数字が見えてくることで、より良い報告ができると考えています。
I.2027年3月期2Q 決算の概要~業績ハイライト~
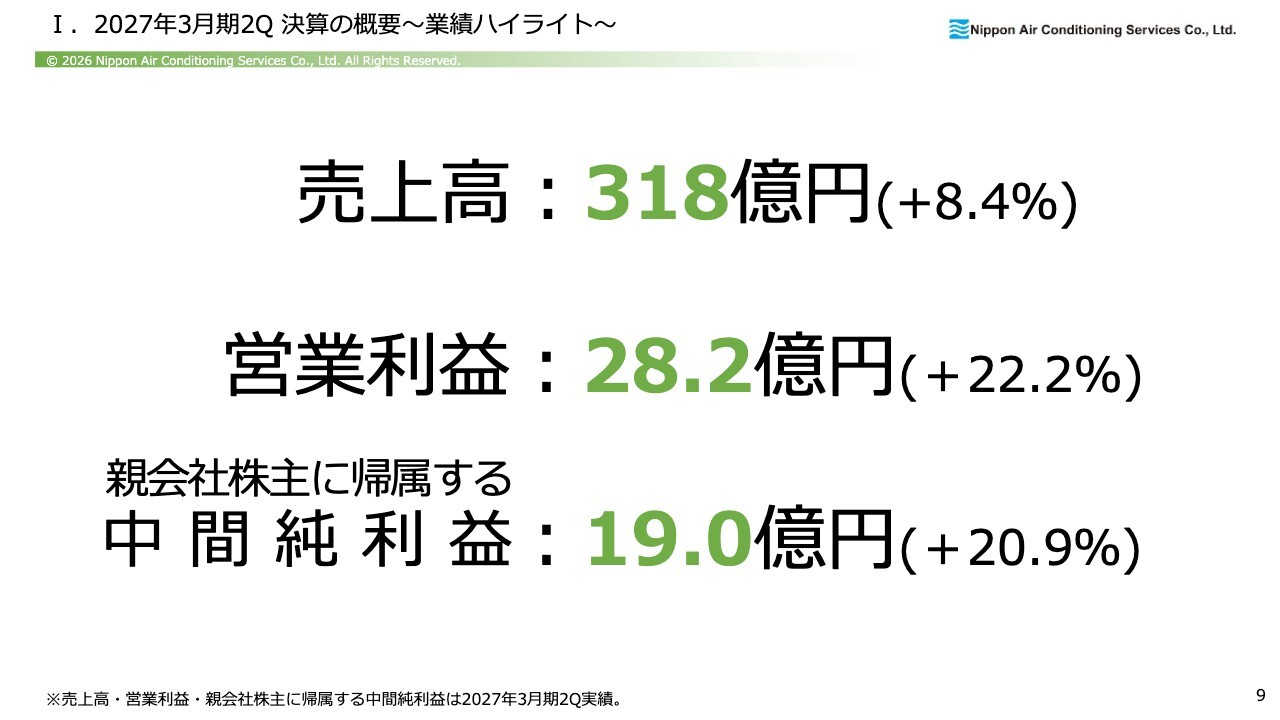
業績ハイライトです。売上高は318億円で、前年同期比プラス8.4パーセントとなりました。営業利益は28億2,000万円で、前年同期比プラス22.2パーセント、中間純利益は19億円で、前年同期比プラス20.9パーセントです。いずれも順調に伸びていると考えています。
I.2027年3月期2Q 決算の概要~経営成績~
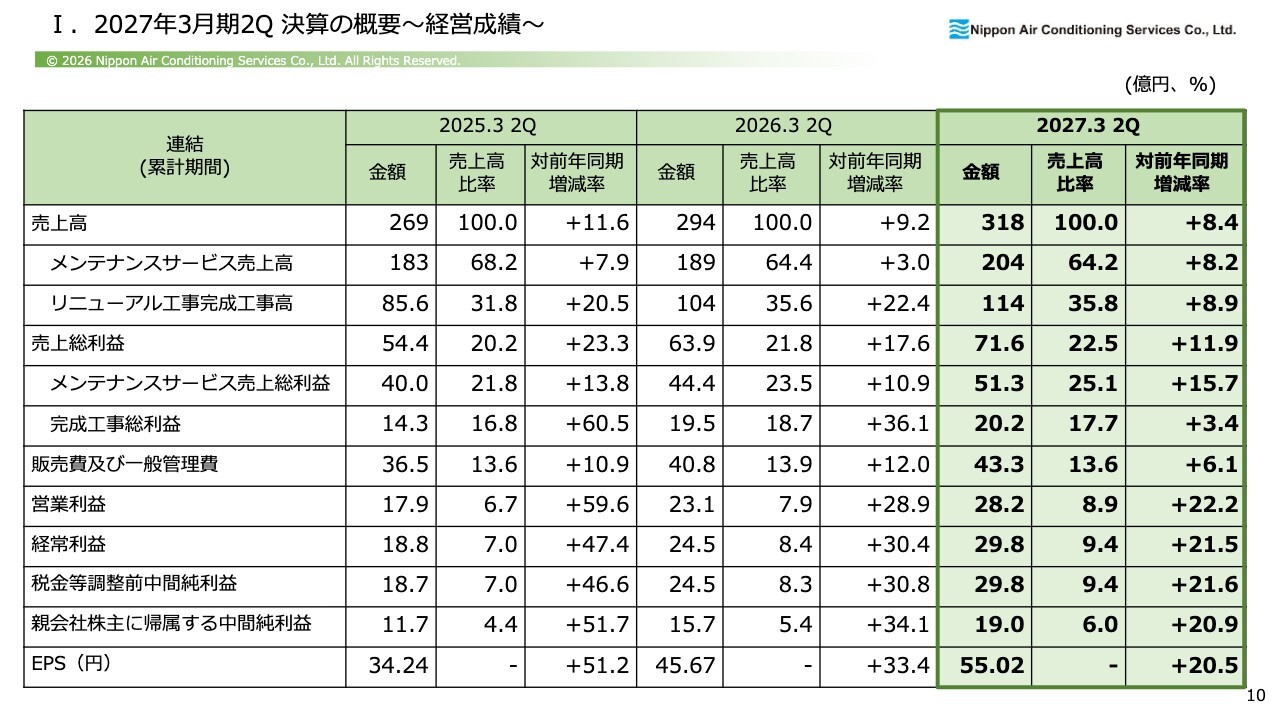
経営成績についてご説明します。スライドは過去2期の第2四半期と比較した表です。
売上高は318億円で、前年同期比プラス8.4パーセントとなりました。メンテナンスサービス売上高とリニューアル工事完成工事高の売上高はいずれも順調に伸び、それぞれで前年同期比8.2パーセントと8.9パーセントのプラスとなっています。売上総利益もしっかりと伸びています。すべての項目で前年同期を上回ることができました。
主に製造工場や病院の設備投資が活発であることに加え、人件費の見積への転嫁が適切に進んでいること、さらに選別受注がしっかりと行われていることが、これらの数字につながっていると考えています。
I.2027年3月期2Q 決算の概要~予算進捗率~
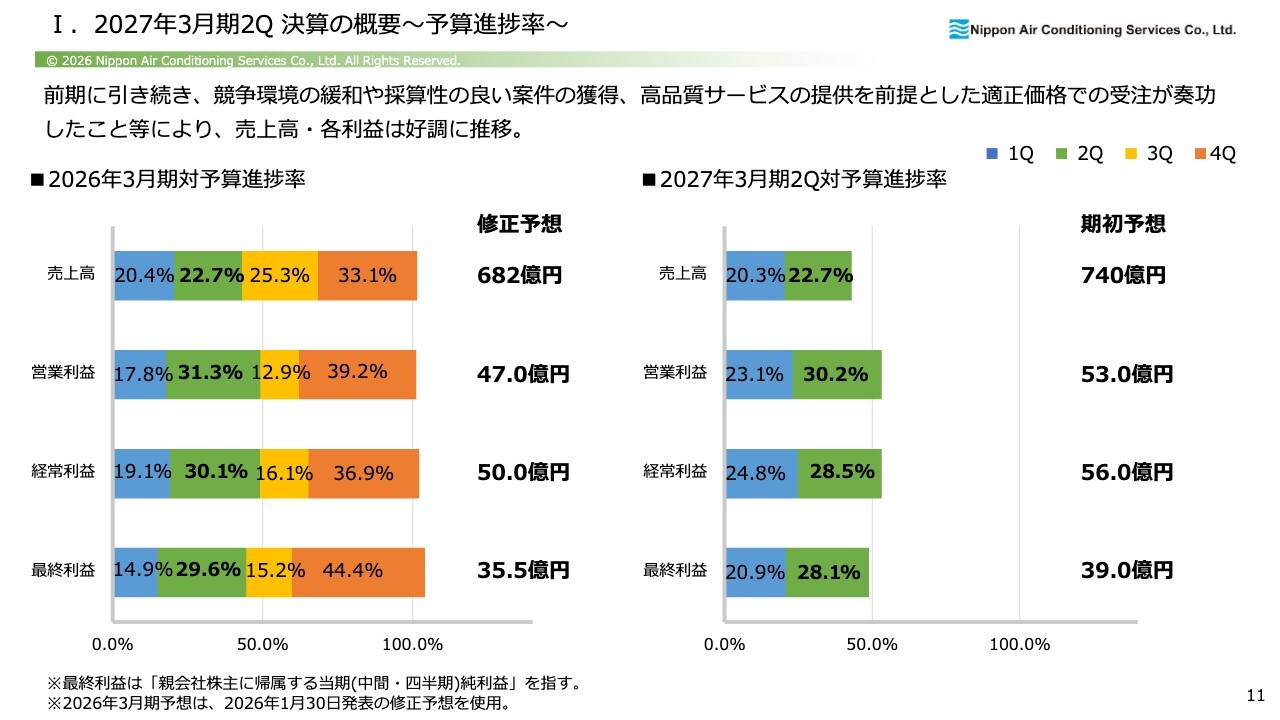
予算の進捗率についてご説明します。2026年3月期に引き続き、競争環境の緩和や採算性の良い案件の獲得、高品質サービスの提供を前提とした適正価格での受注が奏功し、売上高および各利益は好調に推移しています。
今期は特に第1四半期が非常に好調な結果でした。そのため、当第2四半期が少し伸び悩んでいるように見えますが、第1四半期がやや好調すぎた反動もあります。当社は下期偏重ですので、下期にかけて着実に伸びていく見込みです。
設備工事会社の供給不足が続いています。引き合いも多くいただいていますので、しっかりと対応していきたいと思います。
I.2027年3月期2Q 決算の概要~四半期別売上高~
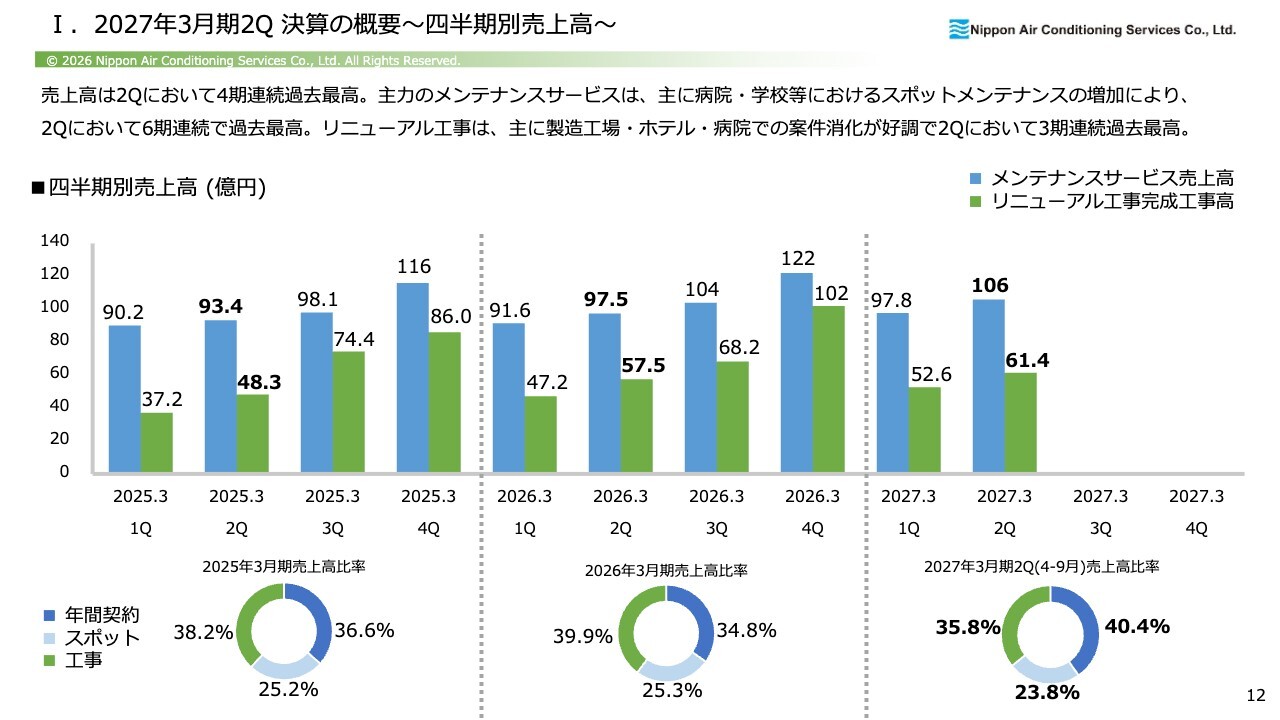
四半期別売上高です。第2四半期において4期連続の過去最高を記録しました。主力のメンテナンスサービスは、主に病院や学校等におけるスポットメンテナンスの増加により、第2四半期において6期連続で過去最高となりました。
リニューアル工事は主に製造工場、ホテル、病院での案件消化が好調で、第2四半期で3期連続の過去最高を更新しました。
スライドの棒グラフは、2025年3月期からの四半期別売上高です。その下の円グラフは年間契約、スポット、工事の売上高比率を表していますが、当第2四半期決算ではその比率が大きく変化しています。特に、年間契約が40.4パーセントまで上昇しました。
スポットは23.8パーセント、工事は35.8パーセントです。スポットや工事が減少したのではなく、年間契約の売上高増加が大きく寄与した影響です。ストックビジネスに力を入れている当社にとって、成長を示す良い傾向だと考えています。
I.2027年3月期2Q 決算の概要~売上総利益~
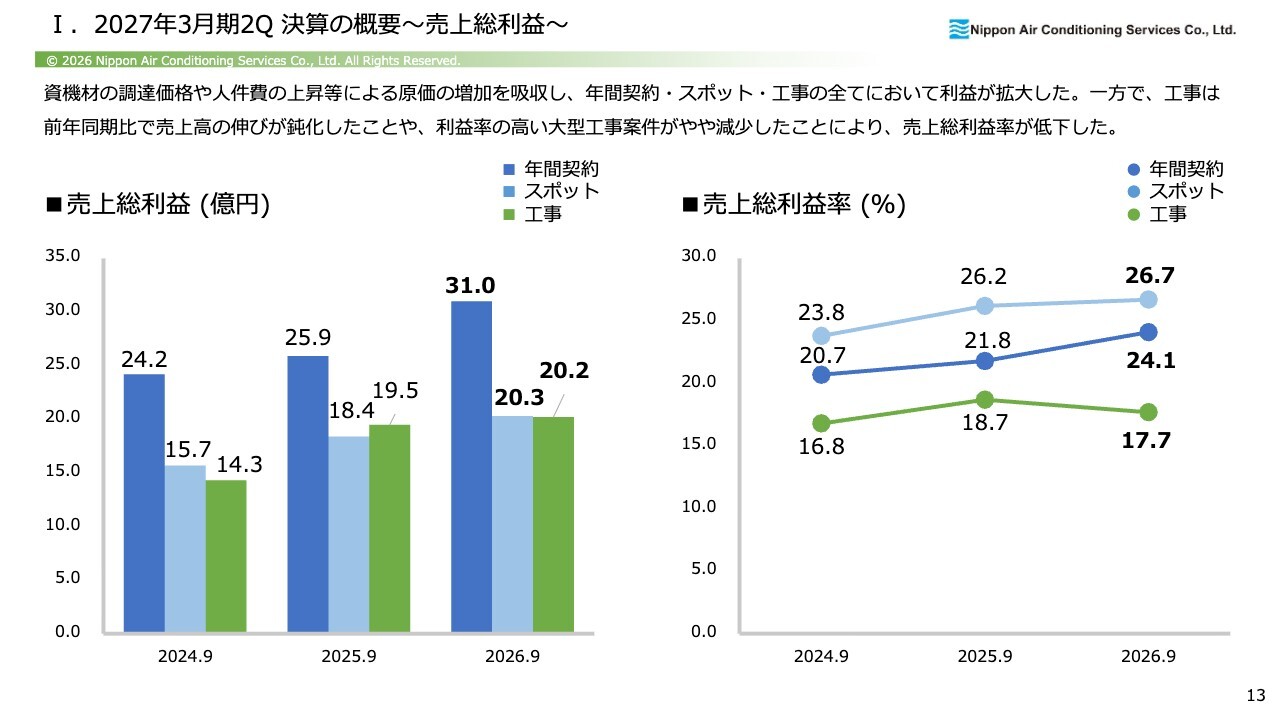
売上総利益についてです。資機材の調達価格や人件費の上昇等による原価の増加を吸収し、年間契約、スポット、工事のすべてにおいて利益が拡大しています。
一方で、工事は前年同期比で売上高の伸びが鈍化しています。これは利益率の高い大型工事がやや減少したことや、工事進行基準により期をまたいだ大型案件があったことが影響しています。その結果、売上総利益率は若干下がっています。
ただし、スライド右のグラフをご覧ください。緑色の折れ線は、工事の売上総利益率を示しています。グラフには入れていませんが、2023年9月は12.6パーセント、さらにその前の2022年9月は12.3パーセントでしたので、現状ではしっかりと高い水準を維持できていると考えています。
また、青色で示している年間契約は、売上総利益率が24.1パーセントと順調に伸びています。水色で示したスポットに関しても、前年同期を上回る利益率を確保しています。
I.2027年3月期2Q 決算の概要~販管費~
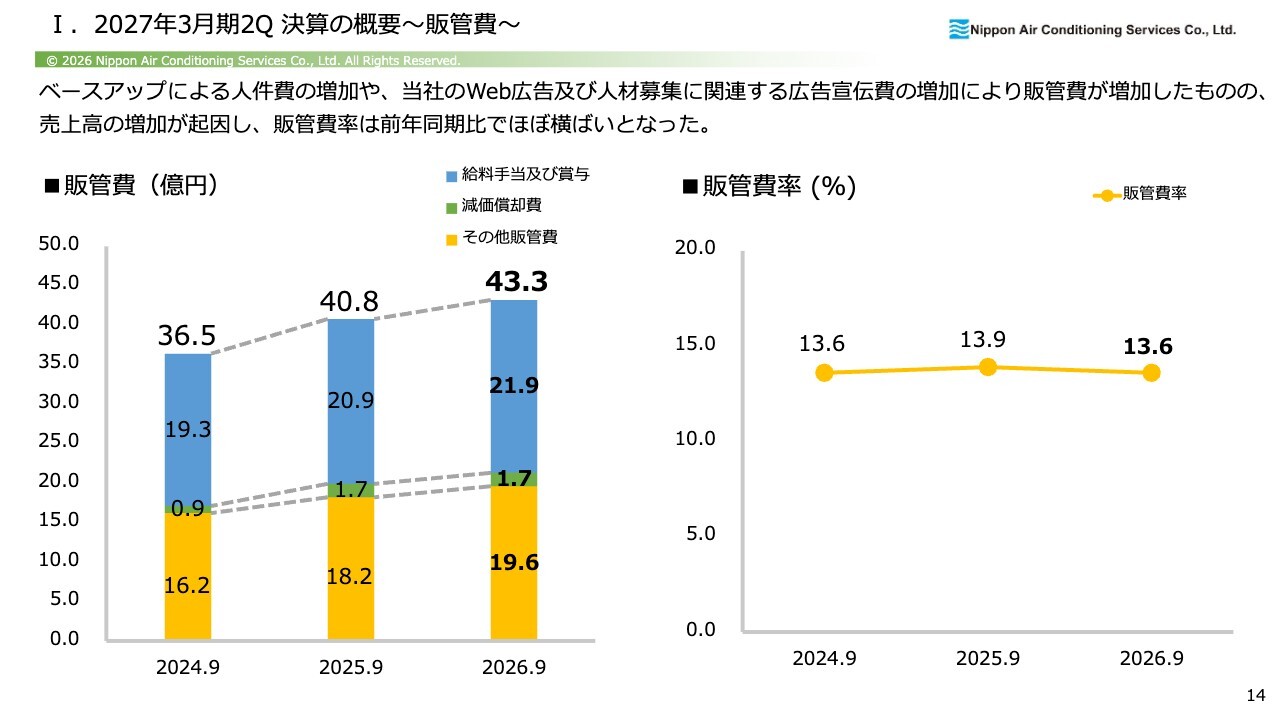
販管費についてです。ベースアップによる人件費の増加や、当社のWeb広告および人材募集に関連する広告宣伝費の増加により販管費は増加しました。しかし、売上高の増加により、販管費率は前年同期比でほぼ横ばいとなりました。
I.2027年3月期2Q 決算の概要~営業利益・最終利益~
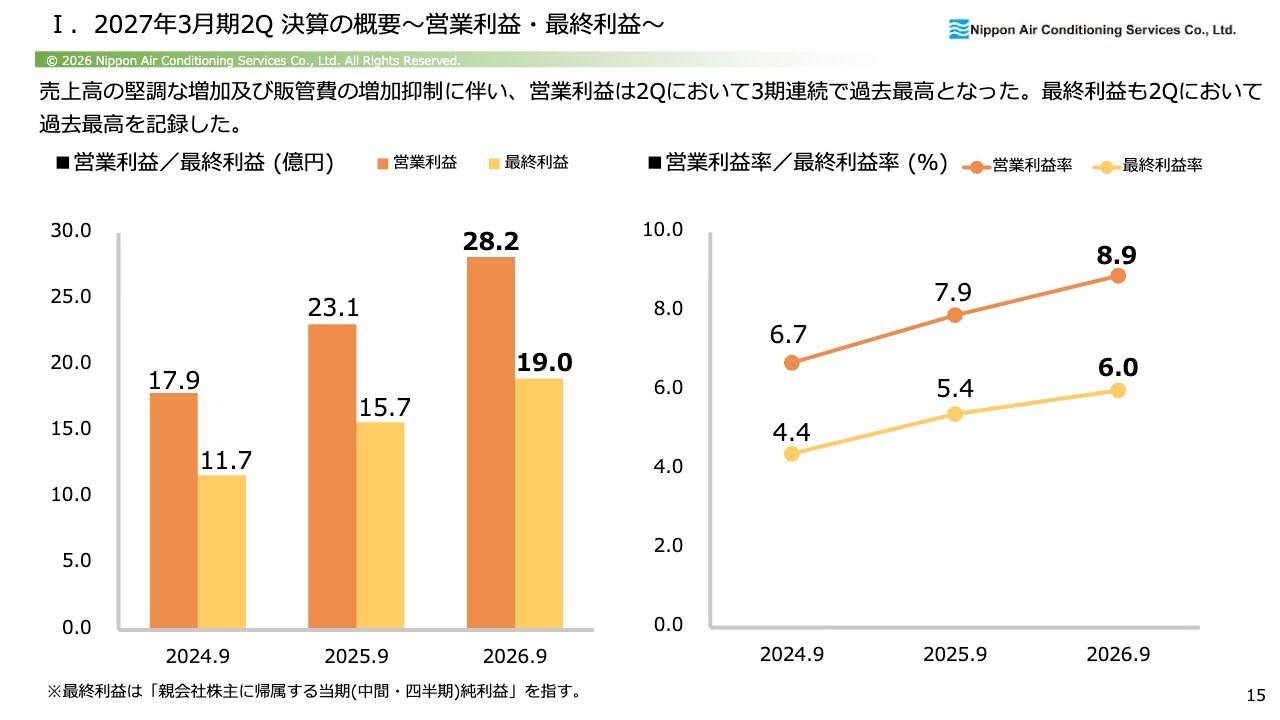
営業利益と最終利益についてです。売上高の堅調な増加および販管費の増加抑制により、営業利益は第2四半期において3期連続で過去最高を記録しました。最終利益も第2四半期で過去最高となっています。
スライド右にある営業利益率/最終利益率のグラフから見て取れるように、順調に目標値に近づいています。ベースアップ等による費用の増加を吸収しながら、営業利益と最終利益の双方で過去最高を達成することができました。
I.2027年3月期2Q 決算の概要~受託施設別売上高~
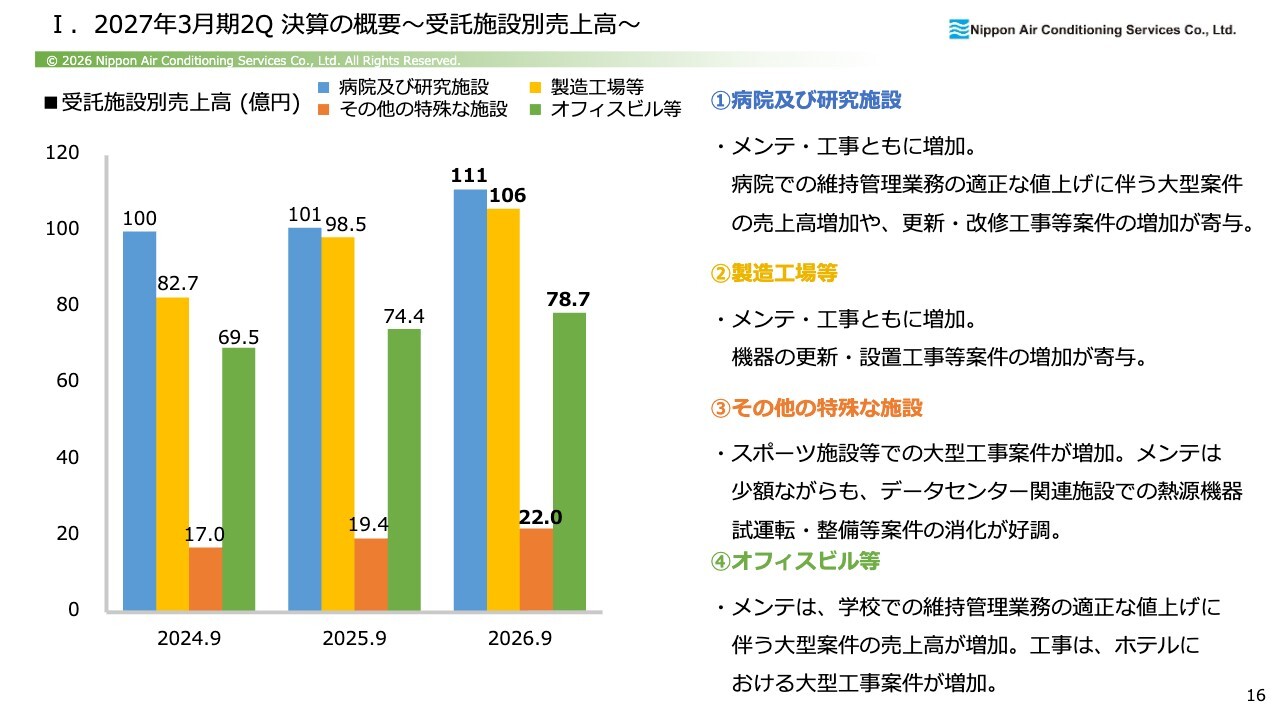
受託施設別の売上高を示したグラフです。
青色で示しているのは病院および研究施設です。大きく伸びている理由は、新たに2つの病院を受注したことによります。メンテナンスおよび工事の両面で堅調に増加しています。
黄色は製造工場等を示しており、こちらもメンテナンスおよび工事の両方が伸びています。機器の更新や設置工事等の案件増加が寄与しています。
オレンジ色のその他の特殊な施設については、昨今注目されているデータセンター関連が含まれています。この分野の業務は順調に増加しており、最近は引き合いがかなり増えてきています。特にデータセンター関連の熱源機器の設置も多く受託しており、今後さらに成長が期待される分野です。
緑色のオフィスビル等については、学校や体育館といった施設の設備工事が増加しています。
このように、売上高はすべてのセクターで確実に伸びています。当社は特に特殊な環境を有する施設分野に重点を置いており、特に①、②、③のセクターに力を入れています。この分野は順調に成長していると考えています。
I.2027年3月期2Q 決算の概要~年間契約・スポット・リニューアル工事~
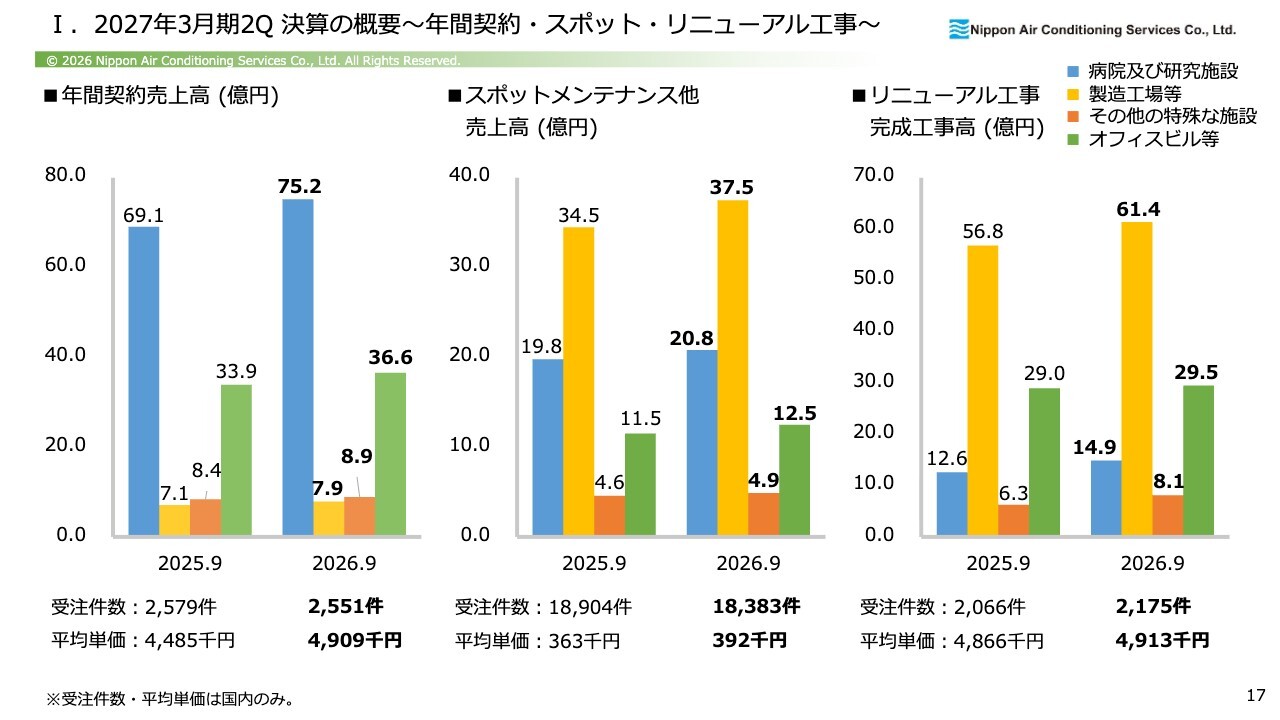
年間契約、スポットメンテナンス、リニューアル工事についてです。スライド左端が年間契約の売上高です。
青色で示している病院および研究施設の中で、特に病院が大きく伸びています。これは先ほど触れた新案件の受注が寄与したためです。そのほか、製造工場等、その他の特殊な施設、オフィスビル等の各セクターで前年同期を上回る実績を出しており、年間契約のストックビジネスが堅調に成長しています。
スライド中央はスポットメンテナンス他の売上高です。こちらについても、特殊な環境を有する施設を含め、すべてのセクターで伸びています。受注件数は1万8,904件から1万8,383件と前年同期比で若干減少していますが、平均単価は36万3,000円から39万2,000円と増加しており、選別受注につながっていると考えられます。
スライド右はリニューアル工事完成工事高です。こちらもすべてのセクターで前年同期を上回っています。受注件数は2,066件から2,175件と、リニューアル工事の件数は増加しています。平均単価は486万6,000円から491万3,000円と上昇しています。
年間契約、スポットメンテナンス、リニューアル工事完成工事のすべてで平均単価が上回っていることから、見積の転嫁がしっかりと進んでいると捉えています。
I.2027年3月期2Q 決算の概要~海外売上高・営業利益~
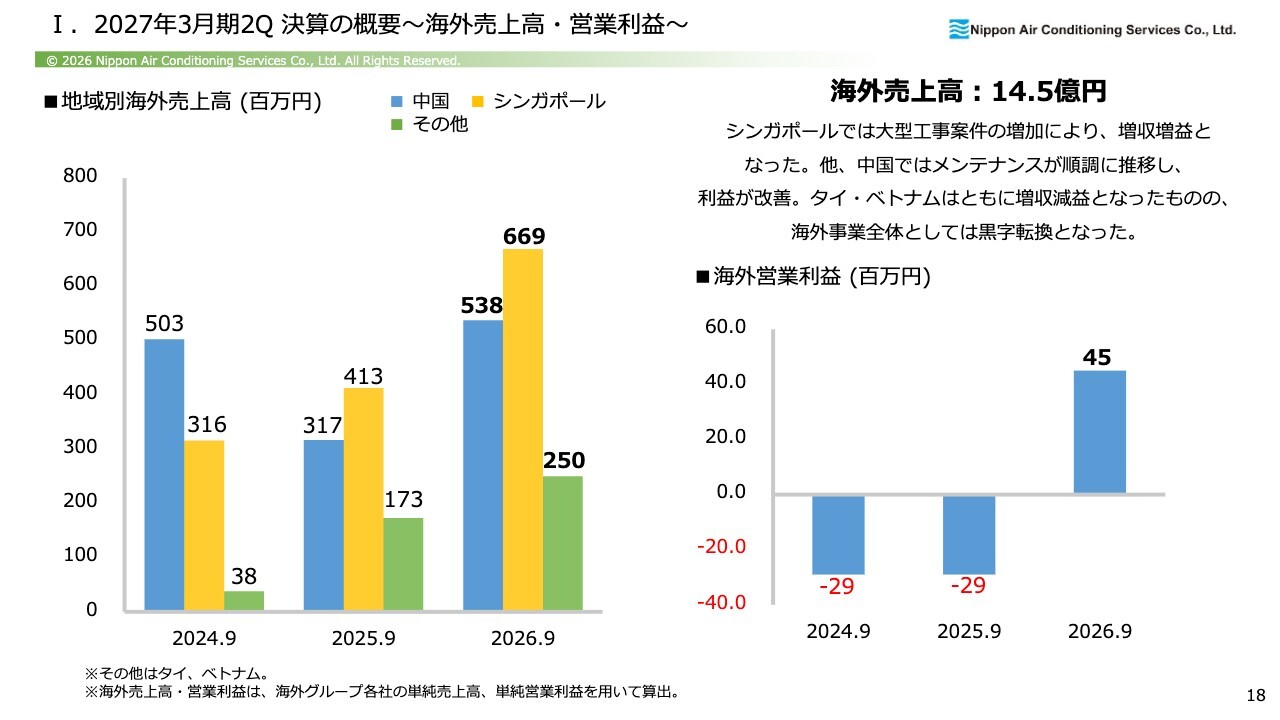
海外の売上高および営業利益の推移です。スライド左側の地域別海外売上高において、青色で示した部分は中国の数値を表しています。2026年3月期第2四半期は不透明感が強い中で苦戦しましたが、当第2四半期ではしっかりとV字回復を果たしています。
シンガポールも順調に拡大しています。その他の地域では、ベトナム、タイも同様に売上高は順調に成長しています。
海外事業でも黒字化がようやく見えてきました。「2026中期4ヵ年経営計画」の最終的な目標期である2030年3月期に向けて、着実に海外も伸ばしていきます。
I.2027年3月期2Q 決算の概要~キャッシュ・フローの状況~
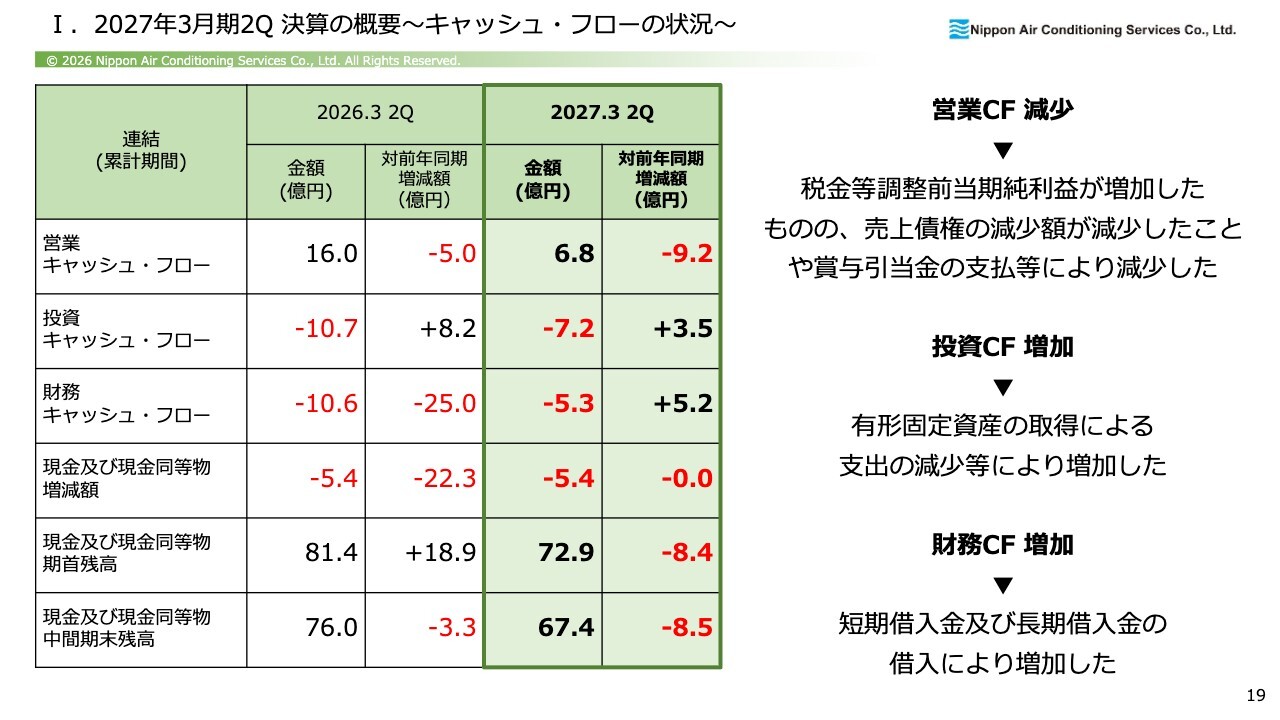
キャッシュ・フローの状況です。営業キャッシュ・フローの減少は、売上債権の減少額が減少したことが要因です。
一方、投資キャッシュ・フローは増加しました。有形固定資産の取得による支出の減少等によるものです。
財務キャッシュ・フローは増加しました。こちらは短期借入金および長期借入金の借入による増加です。
I.2027年3月期2Q 決算の概要~資産の部~
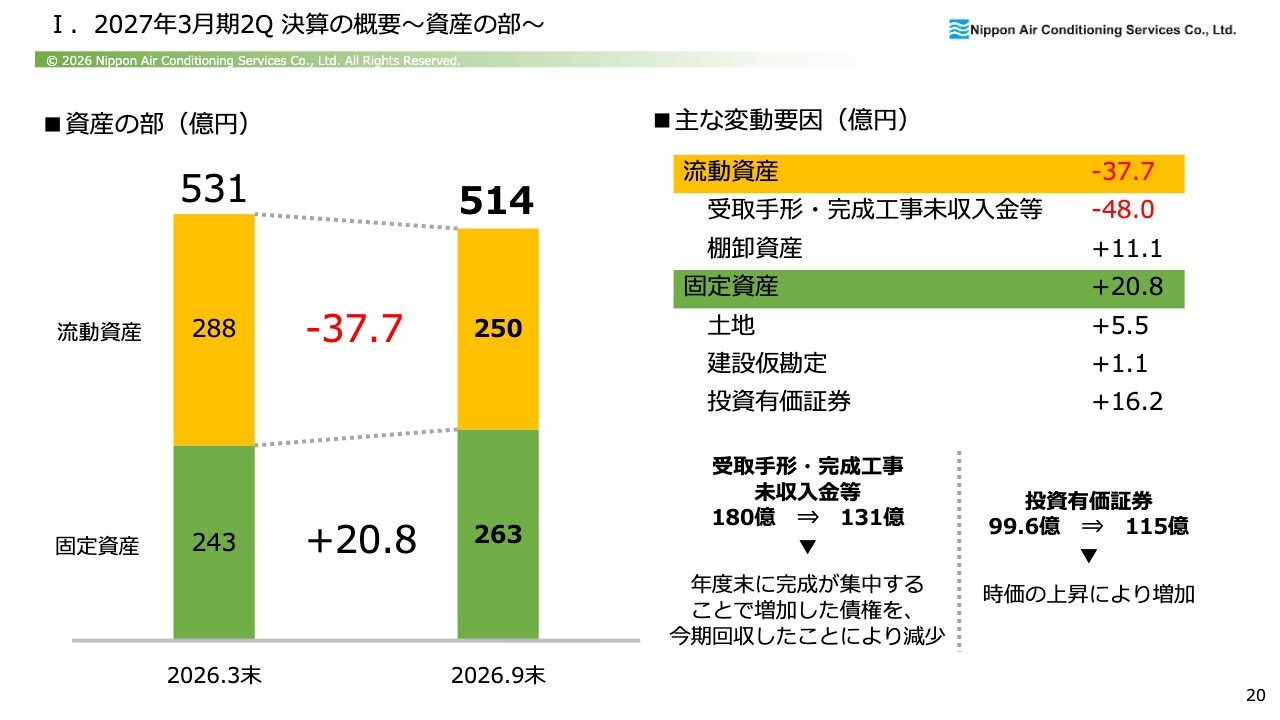
資産の部です。受取手形・完成工事未収入金等は、180億円から131億円になりました。年度末に完成が集中したことで増加した債権を、今期回収したことによる減少です。
投資有価証券は、99億6,000万円から115億円に増加しました。これは、時価の上昇によるものです。
I.2027年3月期2Q 決算の概要~負債・純資産の部~
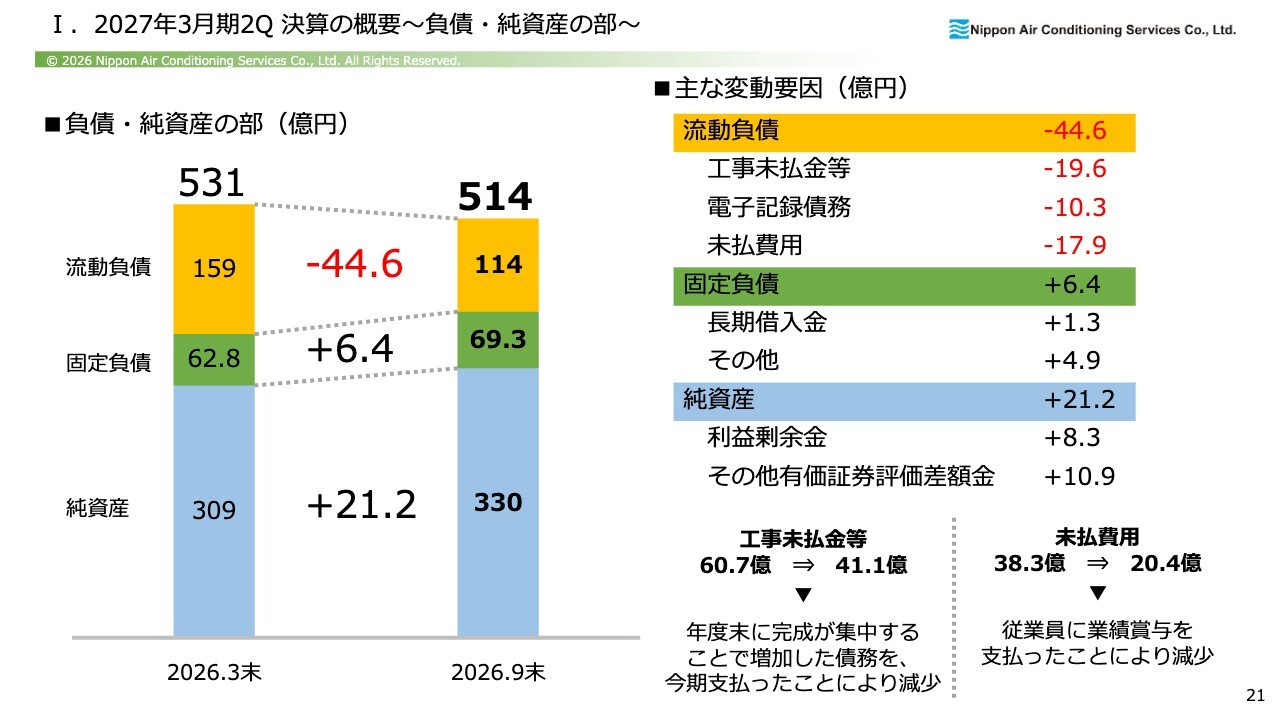
負債・純資産の部です。工事未払金等は60億7,000万円から41億1,000万円に減少しています。
未払費用は38億3,000万円から20億4,000万円となっています。
II.中期経営計画~2026中期4ヵ年経営計画~
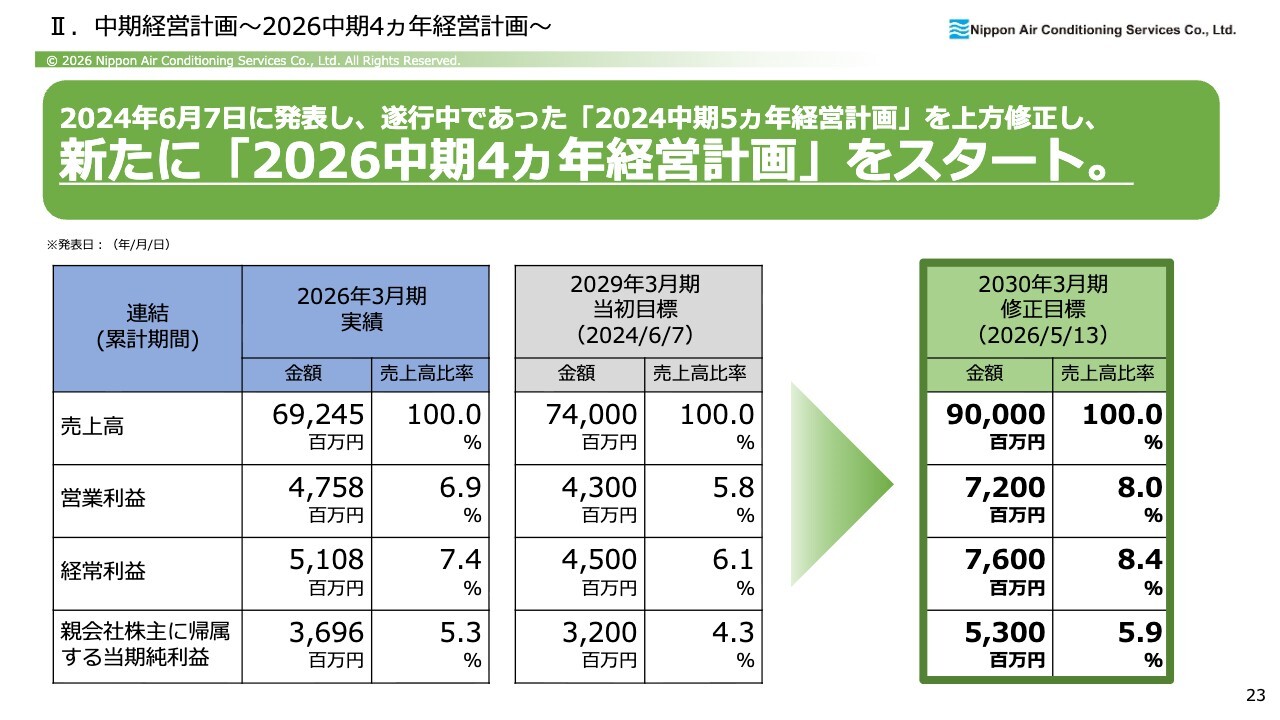
「2026中期4ヵ年経営計画」についてです。冒頭でお話ししたように、遂行中であった「2024中期5ヵ年経営計画」は2年でほぼ達成しました。5月13日にバージョンアップとして「2026中期4ヵ年経営計画」をスタートしています。
売上高目標および営業利益の目標を引き上げ、2030年3月期までに売上高900億円、営業利益72億円、当期純利益53億円を目指します。
II.中期経営計画~PMVV~
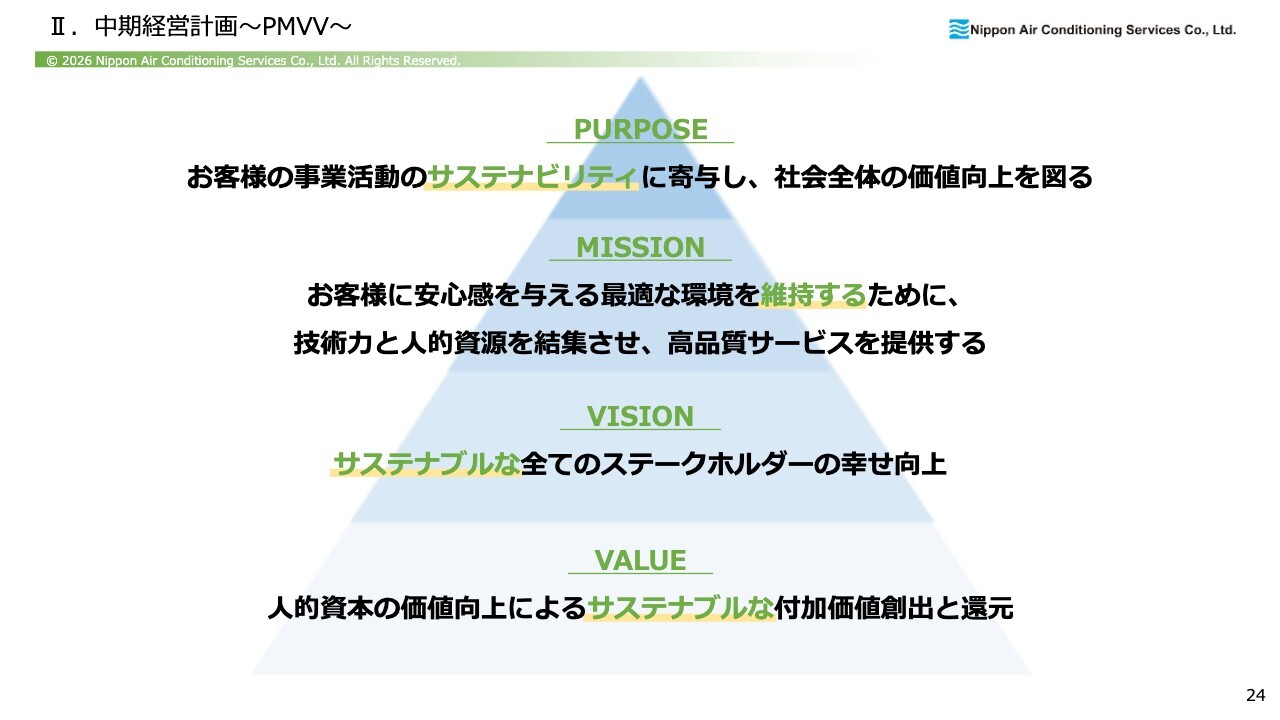
会社経営のフレームワークは「2024中期5ヵ年経営計画」と同じです。技術力と高品質なサービスを提供することで、すべてのステークホルダーの幸せを向上させるべく取り組んでいきたいと考えています。
II.中期経営計画~対処すべき課題~
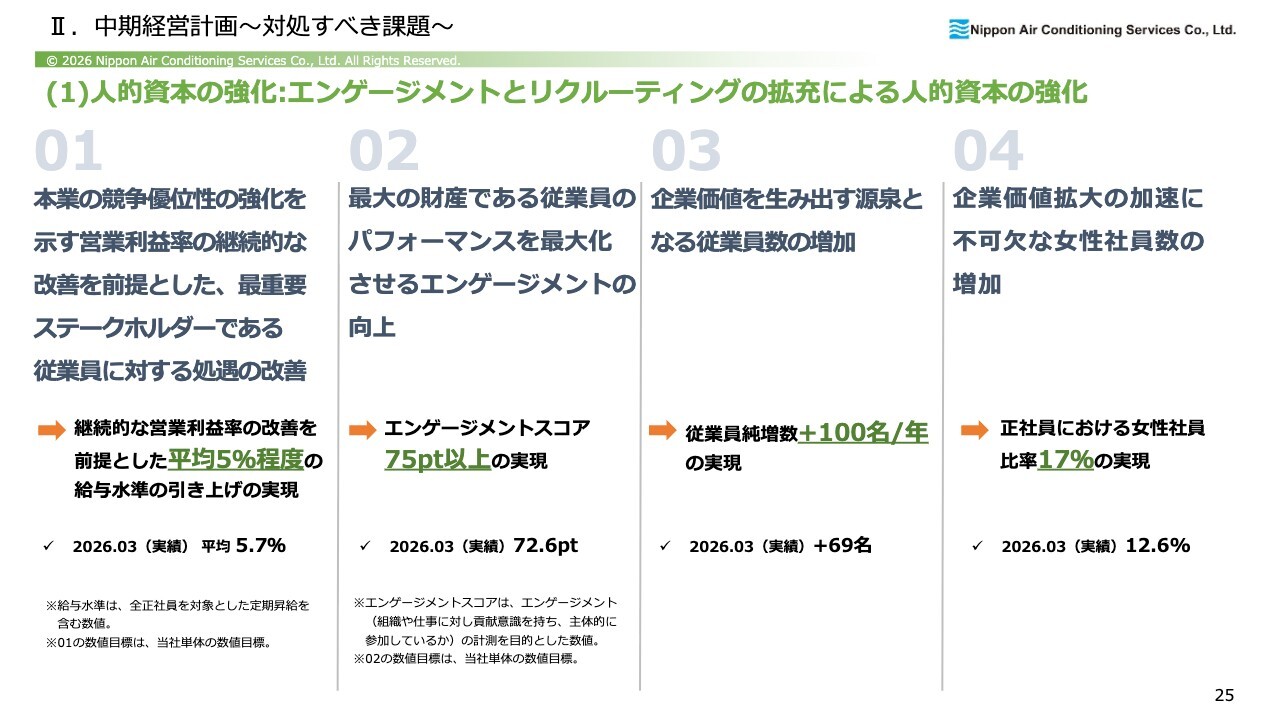
対処すべき課題として3つの課題を挙げています。1つ目は「人的資本の強化」、2つ目が「総合技術力の再構築」、3つ目が「資本政策の策定と実行」です。各項目に4つずつKPIを設定しています。
まず、「人的資本の強化」における4つのKPIをご説明します。
1番目のKPIは、最も重要なステークホルダーである従業員に対する処遇の改善についてです。具体的には、平均5パーセント程度の給与水準の引き上げを毎年実施していきたいと考えています。
2番目のKPIは、従業員を最大の財産と位置付け、そのパフォーマンスを最大化することを目指したエンゲージメントの向上です。エンゲージメントスコア75ポイント以上の実現を目標に設定しています。従業員が主体性を持って高付加価値な提案や他社にはない独自の提案を行うことで、確実な利益を生み出せると考えています。
3番目のKPIは、企業価値を生み出す源泉となる従業員数の増加についてです。従業員数を毎年純増で100名増やしていくことを目標としており、2026年3月期は69名の増加でした。2027年4月入社の新入社員については、現状で95名以上の採用が決まっていますので、目標に近いかたちで実現するものと考えています。
4番目のKPIは、企業価値拡大の加速に不可欠な女性社員数の増加です。特に技術系の女性社員をさらに増やしたいと考え、女性社員比率17パーセントの実現を目指しています。特に常駐となるFMの現場では女性社員が非常に高く評価されています。女性がより活躍できる場を増やすべく、この分野に注力していきます。
II.中期経営計画~対処すべき課題~
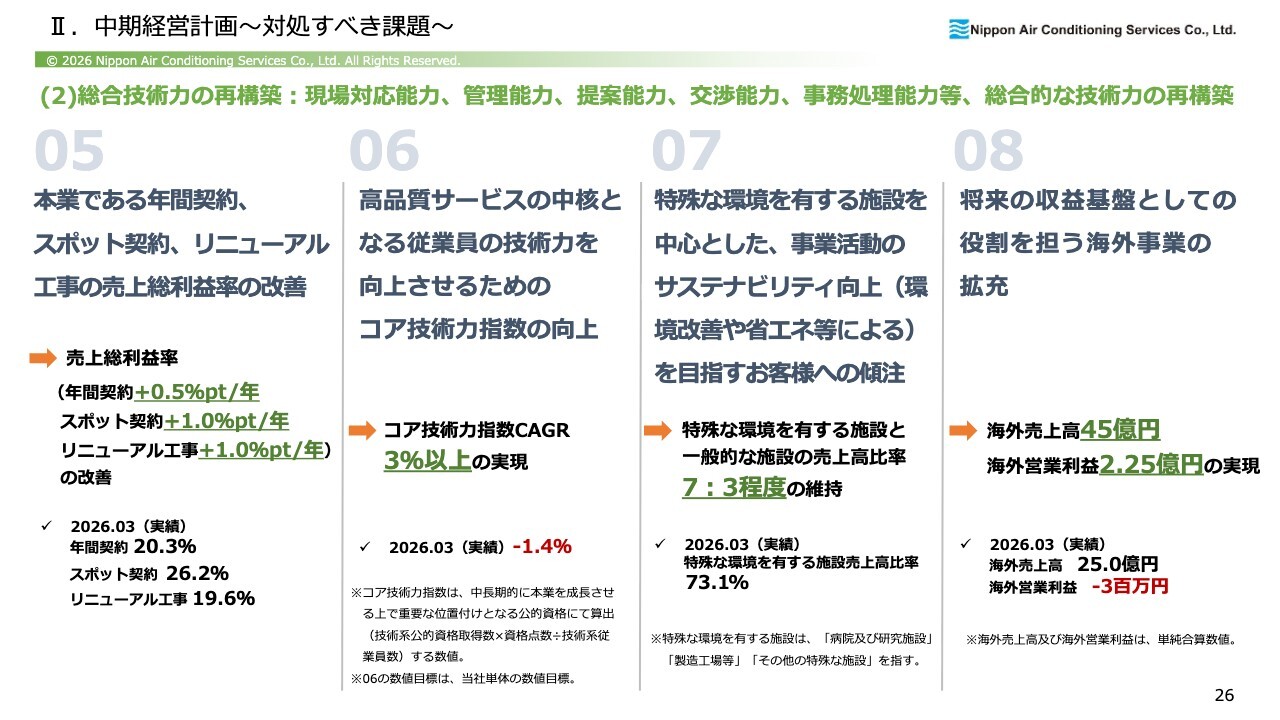
「総合技術力の再構築」における4つのKPIをご説明します。
5番目のKPIは、年間契約、スポット契約、リニューアル工事における売上総利益率の改善です。それぞれ年間で、0.5パーセントポイント、1.0パーセントポイント、1.0パーセントポイントの改善を目指します。
6番目のKPIは、高品質サービスの中核となる従業員の技術力を向上させるための、コア技術力指数の向上についてです。これは将来の競争優位性を見据え、技術力の指数を上げていくことを目指しています。
2026年3月期はマイナス1.4パーセントとなりましたが、これは、ベテラン社員が定年退職していく中、新たに入社した社員が資格を持っていないことが影響しています。厳しい目標ではありますが、当社は技術を基盤とする企業ですので、技術力を向上させる努力を続けていきたいと考えています。
7番目のKPIは、特殊な環境を有する施設を中心とした、事業活動のサステナビリティ向上を目指すお客さまへの傾注についてです。環境改善や省エネ対策などを通じ、この分野での取り組みを着実に進めていきます。
特殊な環境を有する施設と一般的な施設の売上高比率を7対3程度に維持します。特殊な環境を有する施設は、非常に厳しい環境要件を求められるケースが多いです。
有資格者が必要であり、技術を持った社員でなければ対応できない環境が、工場や病院、製薬会社などに多く存在します。このような環境では競争優位性が非常に高く、競合他社が少ない市場であるため、力を発揮できる環境を確実に整えていきたいと考えています。
8番目のKPIは、将来の収益基盤としての役割を担う海外事業の拡充です。海外売上高45億円、海外営業利益2億2,500万円を目指します。ようやく黒字化したところですが、今後もしっかりと目標達成に向けて取り組んでいきたいと考えています。
II.中期経営計画~対処すべき課題~
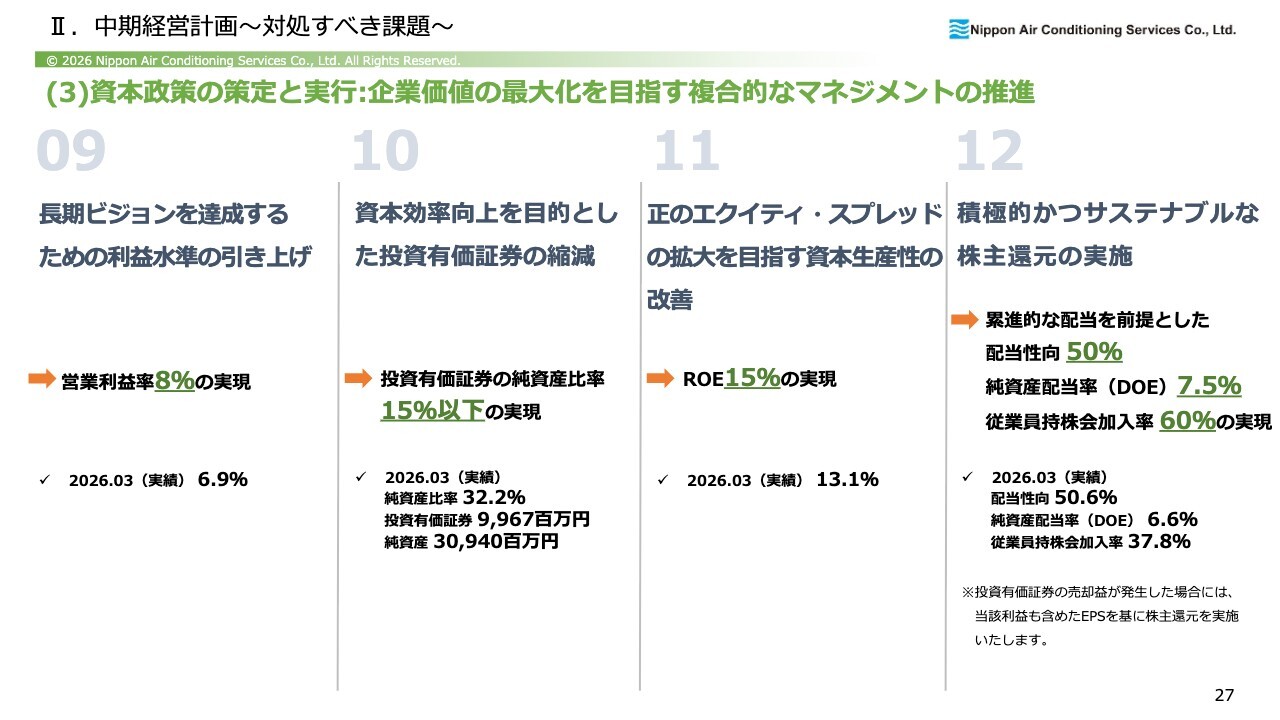
「資本政策の策定と実行」に関するKPIです。
9番目のKPIは、長期ビジョンを達成するための利益水準の引き上げとして、営業利益率8パーセントを実現します。なお、2026年3月期の実績は6.9パーセントでした。
10番目のKPIは、資本効率向上を目的とした投資有価証券の縮減です。当社は、投資有価証券の純資産比率が非常に高い水準にあります。この点について、投資家のみなさまからもご指摘をいただくところです。こちらを15パーセント以下まで縮減していく考えです。成長投資、M&A、株主還元など、さまざまな選択肢を検討していきます。
11番目のKPIは、正のエクイティ・スプレッド(ES)の拡大を目指す資本生産性の改善として、ROE15パーセントの実現を目指します。「2024中期5ヵ年経営計画」では10パーセントを目標としていましたが、15パーセントに引き上げています。
12番目のKPIは、積極的かつサステナブルな株主還元の実施として、累進的な配当を前提とした配当性向50パーセントを継続して実施していきます。
さらに、純資産配当率(DOE)7.5パーセントと、従業員持株会加入率60パーセントの実現を追加で掲げています。従業員持株会を通じて、広い意味で従業員に還元することにより、さらなるエンゲージメントの向上を図り、企業価値の拡大につながる好循環を生み出すものと考えています。
目標達成に向けて、さまざまな課題を着実にクリアしていきたいと考えています。
いき、続けるために。やるべきことをやる。
「いき、続けるために。やるべきことをやる。」と題し、人への投資を行い、本業の競争優位性を高め、お客さまの事業活動のサステナビリティに寄与し、すべてのステークホルダーの幸せ向上につなげていきたいと考えています。
III.株主還元~還元の方針~
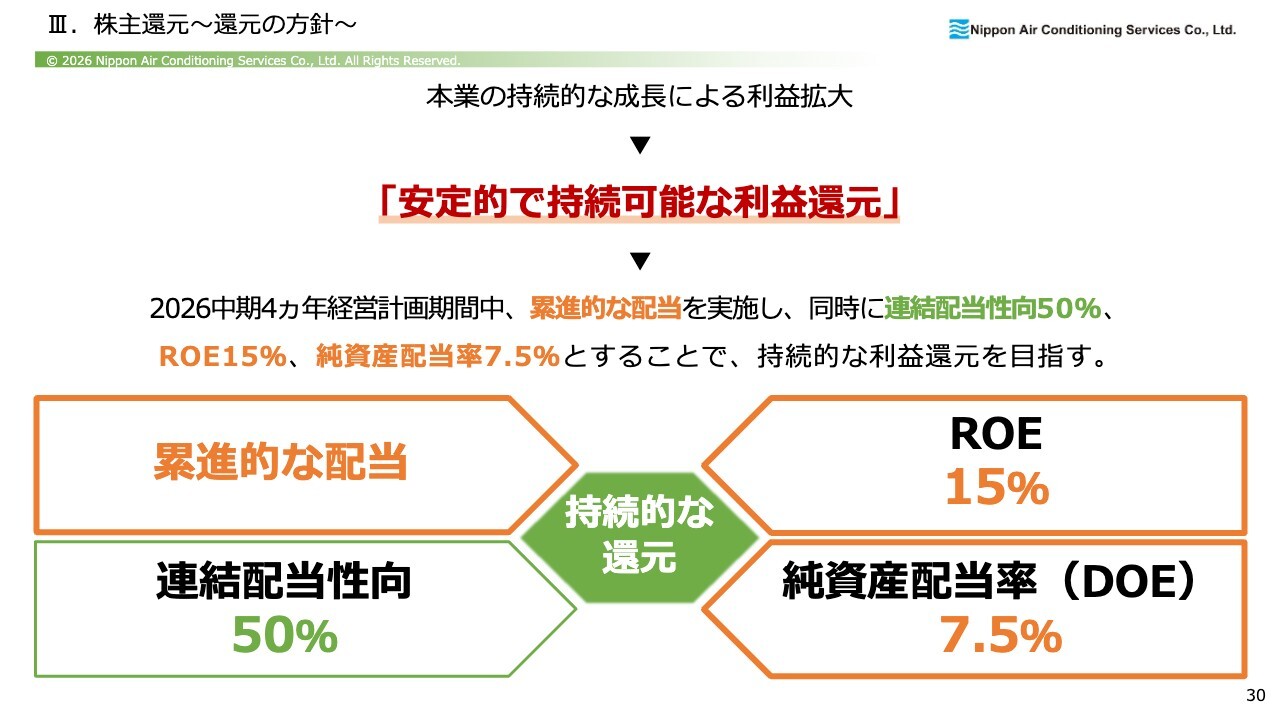
株主還元の方針についてです。本業の持続的な成長による増収増益を前提に、安定的で持続可能な利益還元を実施します。
「2026中期4ヵ年経営計画」期間中には累進的な配当を実施し、同時に連結配当性向を50パーセント、ROE15パーセント、純資産配当率を7.5パーセントとすることで、持続的な利益還元を目指します。
III.株主還元~株式情報~
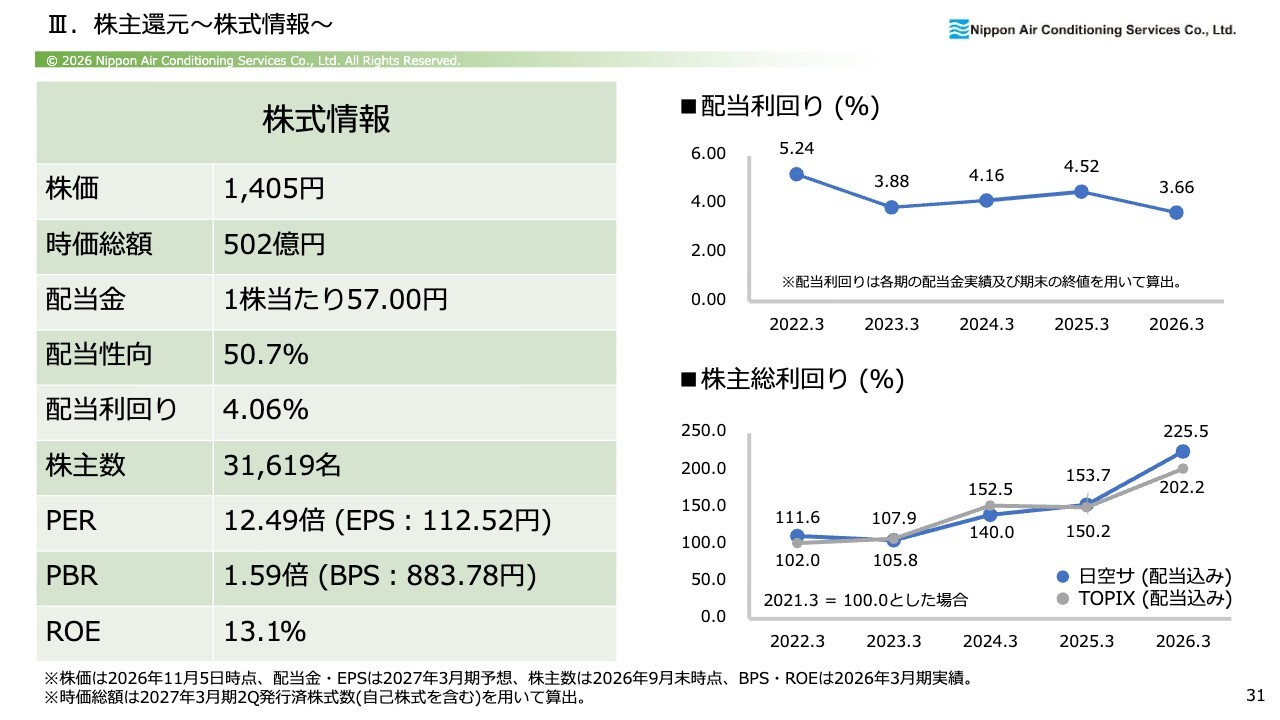
株式情報です。スライドは11月5日時点の株価を記載しており、1,405円、時価総額は502億円です。配当金は1株当たり57円、配当性向50.7パーセント、配当利回り4.06パーセント、株主数は3万1,619名です。PERは12.49倍、PBRは1.59倍、ROEは13.1パーセントです。
スライドのグラフは配当利回りおよび株主総利回りです。現時点では株価が下がっているため、配当利回りは若干上昇し4パーセントを超える状況となっています。
株主総利回りは、TOPIXに対して若干アウトパフォームしている状況です。
III.株主還元~配当金及び配当性向の推移~
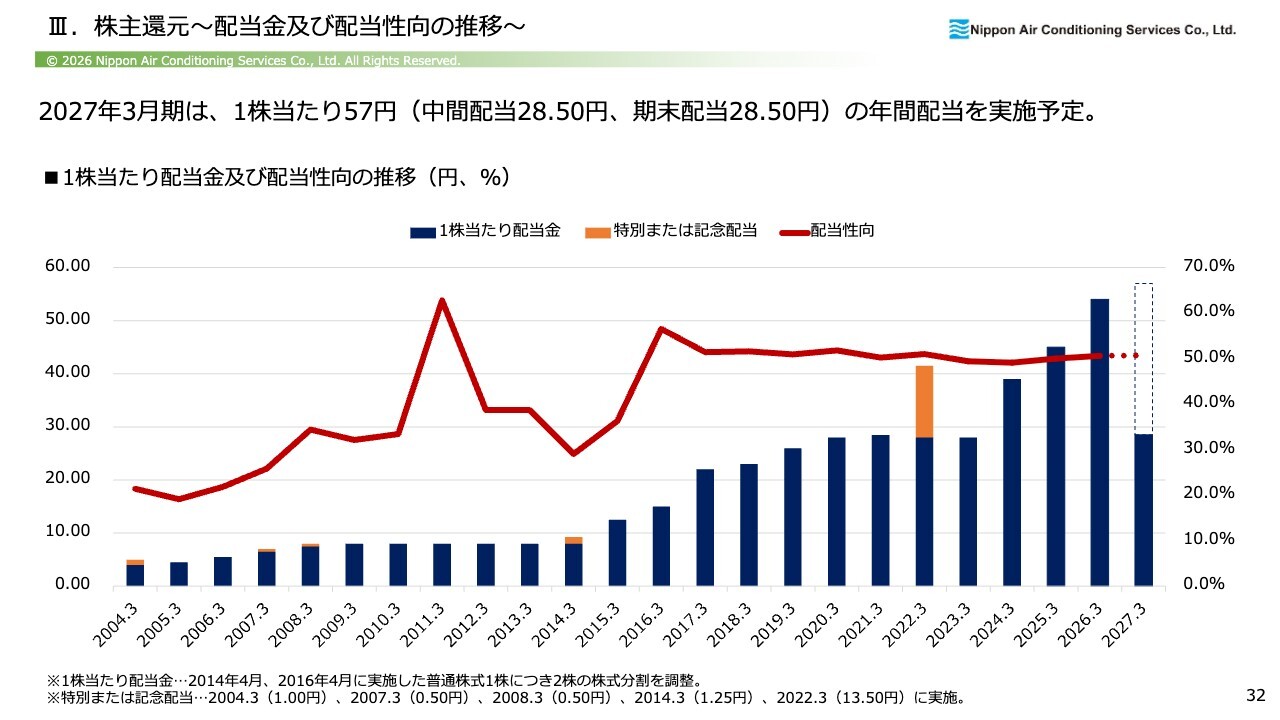
配当金および配当性向の推移です。2027年3月期は1株当たり57円(中間配当28.50円、期末配当28.50円)の年間配当を実施予定としています。
ご覧のとおり、配当性向は約10年間50パーセント程度を維持しています。2016年3月期には配当が15円でしたが、2027年3月期には約3.8倍の57円となる予定で、配当も順調に増加しています。今後もこの方針をしっかりと継続していきたいと考えています。
以上で、2027年3月期第2四半期の決算説明を終了します。ご清聴ありがとうございました。
質疑応答:下期の利益率が低下している理由について
司会者:「営業利益について、上期は前年同期比22.2パーセント増と好調だった一方で、通期計画から逆算した下期は約1パーセントにとどまります。下期が弱くなる背景を教えてください。なお、昨年は第3四半期の利益率が低かったようですが、減益要因は2027年3月期も続くのでしょうか?」というご質問です。
依藤:下期に利益率が低下する件については、第3四半期で当社の業績賞与の引当を行ったことによります。これは、2025年3月期、2026年3月期の2期連続で行っており、想定よりも利益がしっかりと確保できたためです。2027年3月期も業績が良好であれば同様に引当を行いたいと考えています。
そのため、ご指摘のように利益率が下がる可能性はあります。とはいえ、利益率が下がるというよりも、業績賞与として社員に還元できる体制にしたいと考えています。このような理由から、第3四半期の利益率が低下している状況だと捉えています。
質疑応答:新TOPIX選定に向けた取り組みと課題について
司会者:「現在、新TOPIXの移行措置対象となっていますが、再評価に向けてどのようなお考えをお持ちでしょうか?」というご質問です。
依藤:新TOPIXについては、さまざまなご意見をいただいています。今回の判定に向けて、当社では株式の売出し(PO)を行いました。浮動株比率を上げ、浮動時価総額を上げるべく取り組んできました。
2年前から3年前の当初の想定は、時価総額が280億円から290億円程度だと考えていました。しかし、いざ選定の時期になると時価総額が400億円を軽く超える状況となり、若干厳しい状況となりました。
さらに、7月31日には当社の不正行為に関するリリースを出しました。本来は、その時期にいろいろと施策を実行したい考えがありましたが、できなかったというのが実情です。
2028年3月期に向けては、来年の再入れ替えの時期を目指し、対応を進めていきたいと考えています。先ほどのKPIの箇所でもお伝えしたように、政策保有株式の縮減に取り組むことを対外的に発表しており、ROEを意識した経営を進めていきます。
このような取り組みにより、残留を目指して努力していきます。具体的な施策については現時点ではお話しできませんが、できることはまだ多くあると考えています。