2026年9月期決算説明
富永邦昭氏:株式会社ヒューマンクリエイションホールディングス代表取締役社長の富永です。本日は、2026年9月期通期決算および成長可能性に関する事項についてご説明します。最後までよろしくお願いします。
All Technology for HUMAN.
私たちヒューマンクリエイションホールディングスは、「“All Technology for HUMAN.”──すべてのテクノロジーは、人のために。」の理念のもと、事業を展開しています。生成AIやデジタル化の進展により、社会や産業は大きな転換点を迎えています。
しかし、どれほど技術が進化しても、最終的に価値を生み出すのは「人」であり、私たちはその人と技術をつなぐ「答え」を創り出す企業でありたいと考えています。
About HCH
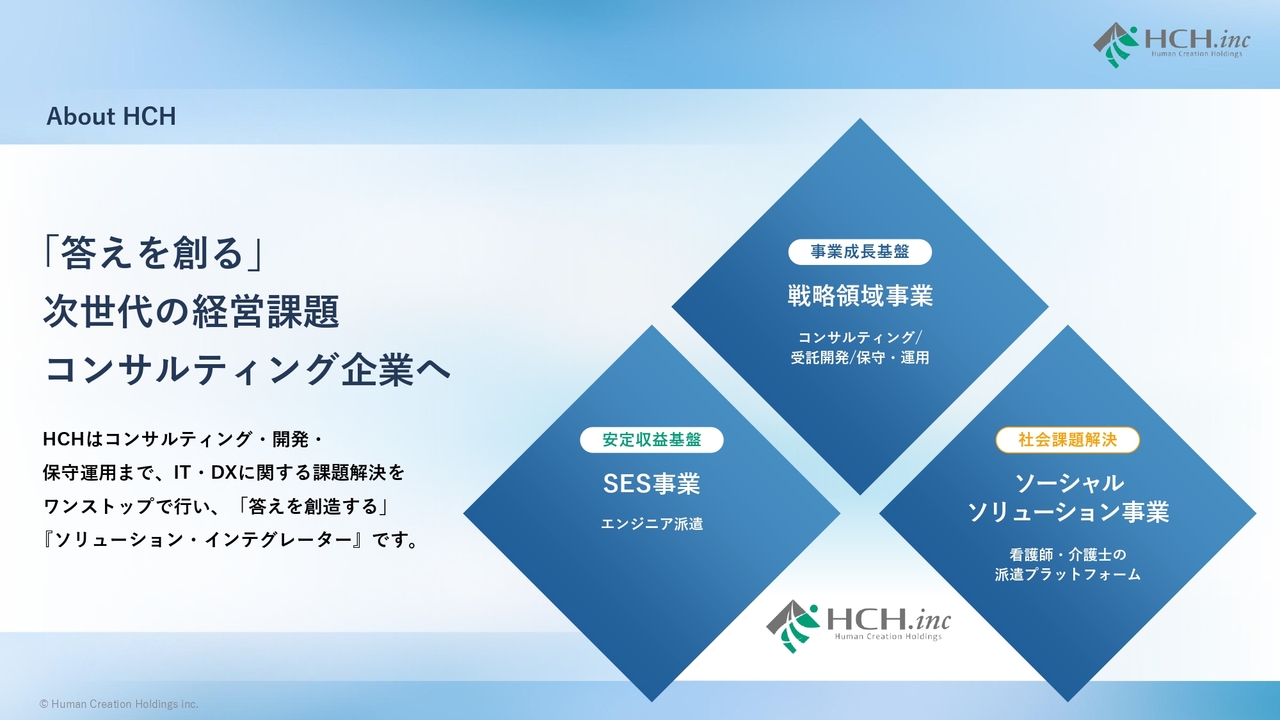
当社を一言で言えば、IT・DXを基軸にクライアント経営課題解決を図る「ソリューション・インテグレーター」と表現できます。
エグゼクティブ・サマリー(2026年9月期通期)
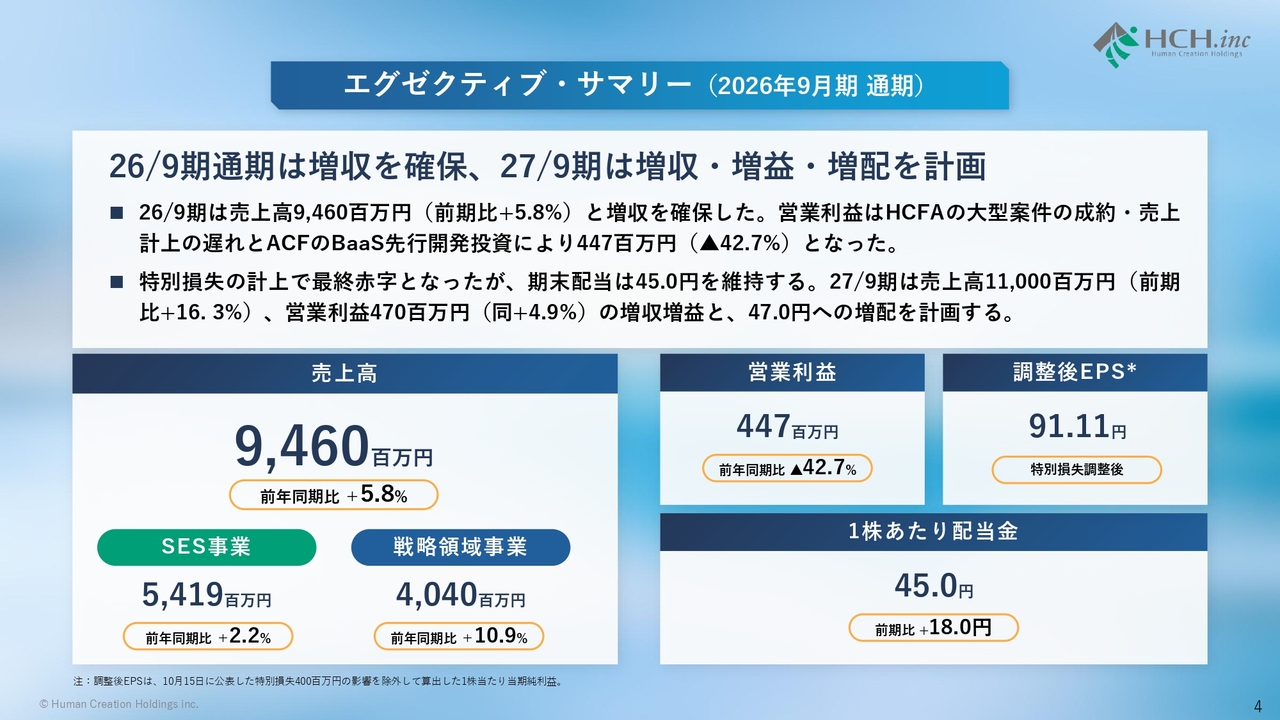
2026年9月期の連結業績は、売上高94億6,000万円と前期比5.8パーセントの増収を確保した一方で、営業利益は4億4,700万円と同42.7パーセントの減益で着地しました。
売上高は、戦略領域事業が前期比10.9パーセント増、SES事業が同2.2パーセント増となりました。
利益面の要因は2点です。1点目は、HCFAにおける大型案件の成約・売上計上が遅れたことです。2点目は、ACFのBaaS先行開発投資の影響です。特別損失の計上により最終赤字となりましたが、期末配当は45.0円を維持します。
なお、特別損失の影響を除いた調整後EPSは91.11円となります。2027年9月期は、売上高110億円、営業利益4億7,000万円の増収増益と、47.0円への増配を計画しています。
26/9期第4四半期トピックス
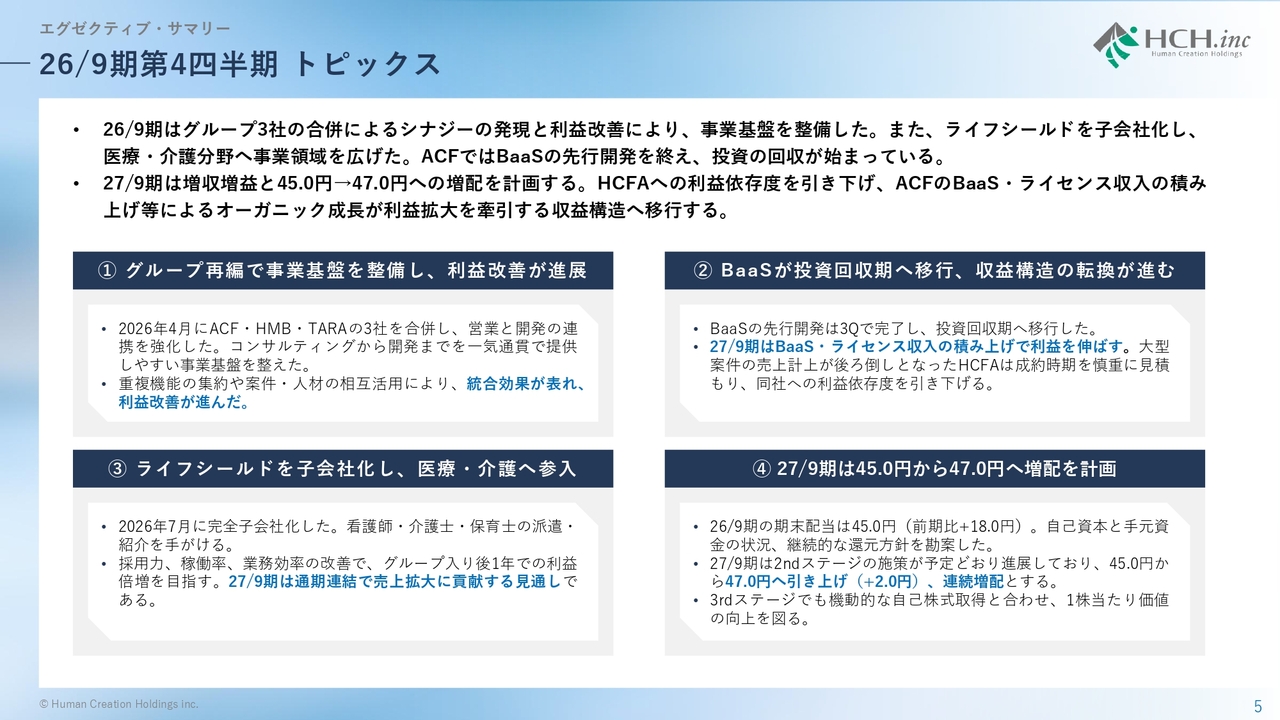
次に、第4四半期のトピックスです。
1点目は、グループ再編です。2026年4月にACF・HMB・TARAの3社を合併し、営業と開発の連携を強化しました。重複機能の集約や案件・人材の相互活用により統合効果が表れ、利益改善が進んでいます。
2点目は、BaaSの投資回収期への移行です。BaaSの先行開発は第3四半期で完了しました。2027年9月期はBaaS・ライセンス収入の積み上げにより利益を伸ばすとともに、HCFAへの利益依存度を引き下げていきます。
3点目は、ライフシールドの子会社化です。2026年7月に完全子会社化し、看護師・介護士・保育士の派遣・紹介を通じて医療・介護分野へ参入しました。グループ入り後1年での利益倍増を目指していきます。
4点目は、株主還元です。2026年9月期の期末配当は45.0円とし、2027年9月期は47.0円への増配を計画しています。
売上高とEBITDAの四半期推移
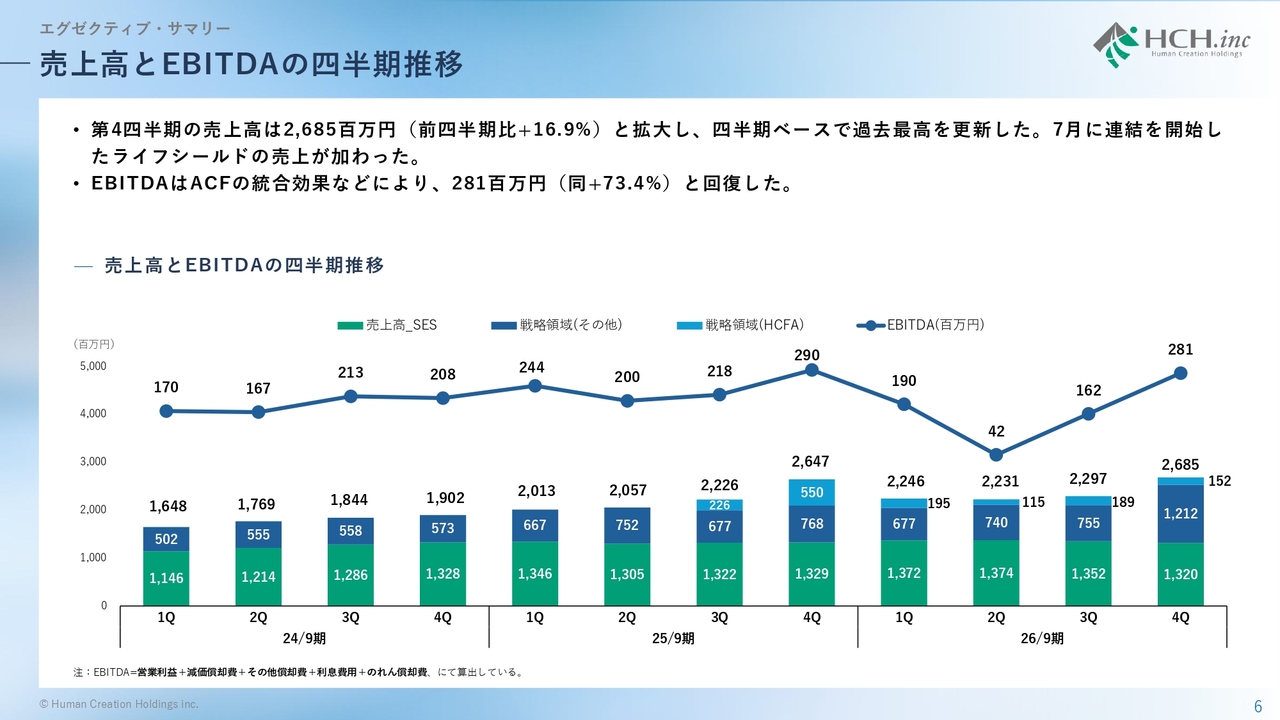
次に、当社の売上高とEBITDAの四半期推移です。2026年9月期第4四半期の売上高は、前四半期比16.9パーセント増の26億8,500万円となり、四半期ベースで過去最高を更新しました。これは、7月に連結を開始したライフシールドの売上が加わったことによるものです。
EBITDAはACFの統合効果などにより、同73.4パーセント増の2億8,100万円と回復しました。ACFの先行投資の負担が一巡したことも、収益性の改善に寄与しています。
粗利率と販管費の四半期推移
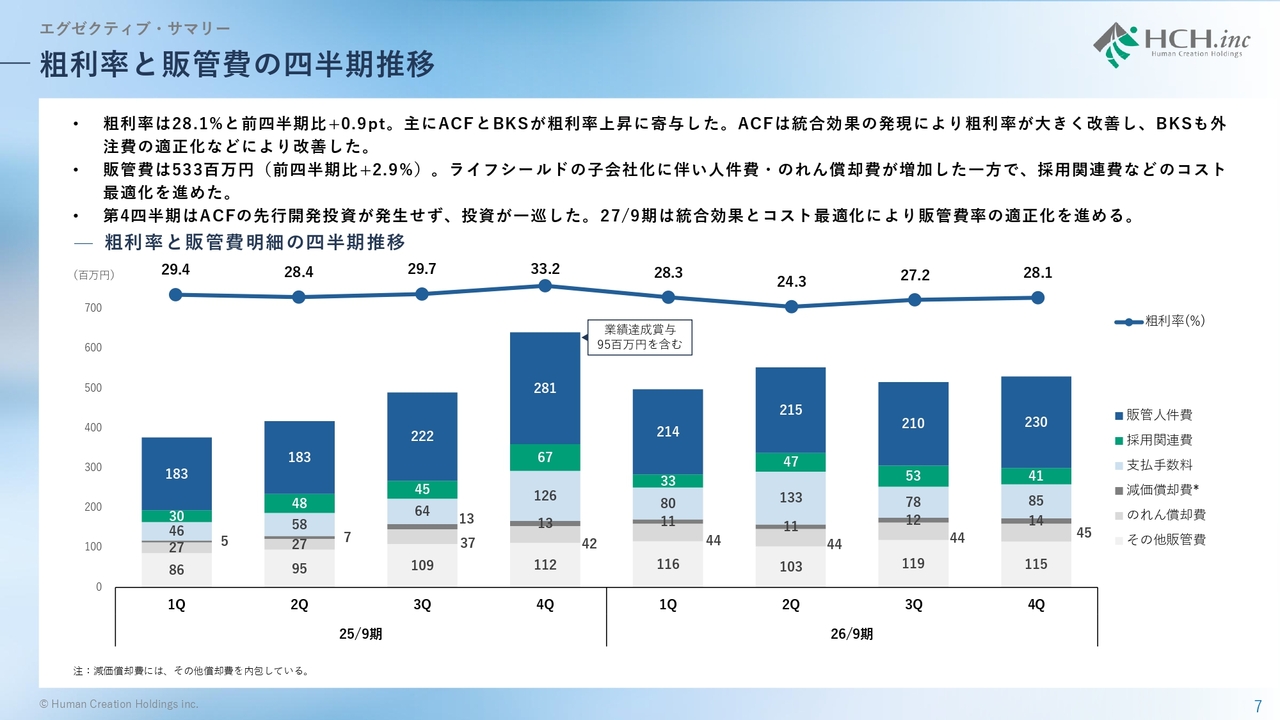
2026年9月期第4四半期の粗利率は28.1パーセントとなり、前四半期から0.9ポイント上昇しました。主にACFとBKSが寄与しており、ACFは統合効果の発現により粗利率が大きく改善し、BKSも外注費の適正化などにより改善しました。
販管費は前四半期比2.9パーセント増の5億3,300万円となりました。ライフシールドの子会社化に伴い、人件費とのれん償却費が増加した一方で、採用関連費などのコスト最適化を進めました。
なお、第4四半期はACFの先行開発投資は発生しておらず、投資は一巡しています。2027年9月期は、統合効果とコスト最適化により、販管費率の適正化を進めていきます。
取引先従業員による不正な取引及び当社の今後の対応について
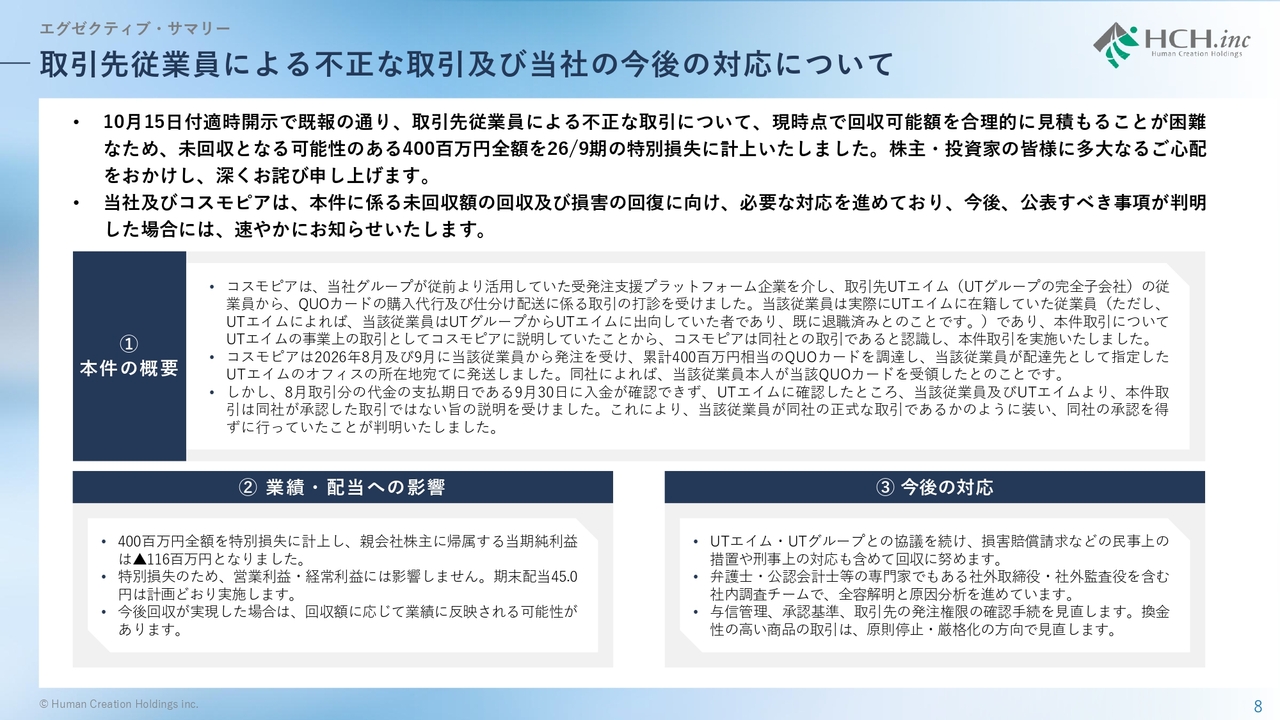
続いて、10月15日付の適時開示でお知らせしました、取引先従業員による不正な取引についてご説明します。
当社子会社のコスモピアは、取引先であるUTエイムの従業員から、同社の事業上の取引として「QUOカード」の購入代行および仕分け配送の発注を受け、2026年8月および9月に累計4億円相当の「QUOカード」を調達・発送しました。
しかし、8月取引分の支払期日に入金が確認できず、確認の結果、当該従業員が同社の承認を得ずに行っていた取引であることが判明しました。
現時点で回収可能額を合理的に見積もることが困難なため、4億円全額を特別損失に計上し、親会社株主に帰属する当期純利益はマイナス1億1,600万円となりました。
なお、営業利益・経常利益への影響はなく、期末配当45.0円は計画どおり実施します。
今後は、損害賠償請求などの民事上の措置や刑事上の対応も含め、回収に努めていきます。あわせて、社外役員を含む社内調査チームにより全容解明と原因分析を進めるとともに、与信管理や承認基準等の見直しにより再発防止を徹底します。
株主・投資家のみなさまには多大なるご心配をおかけしておりますことを、あらためて深くお詫び申し上げます。
IR活動・スケジュール
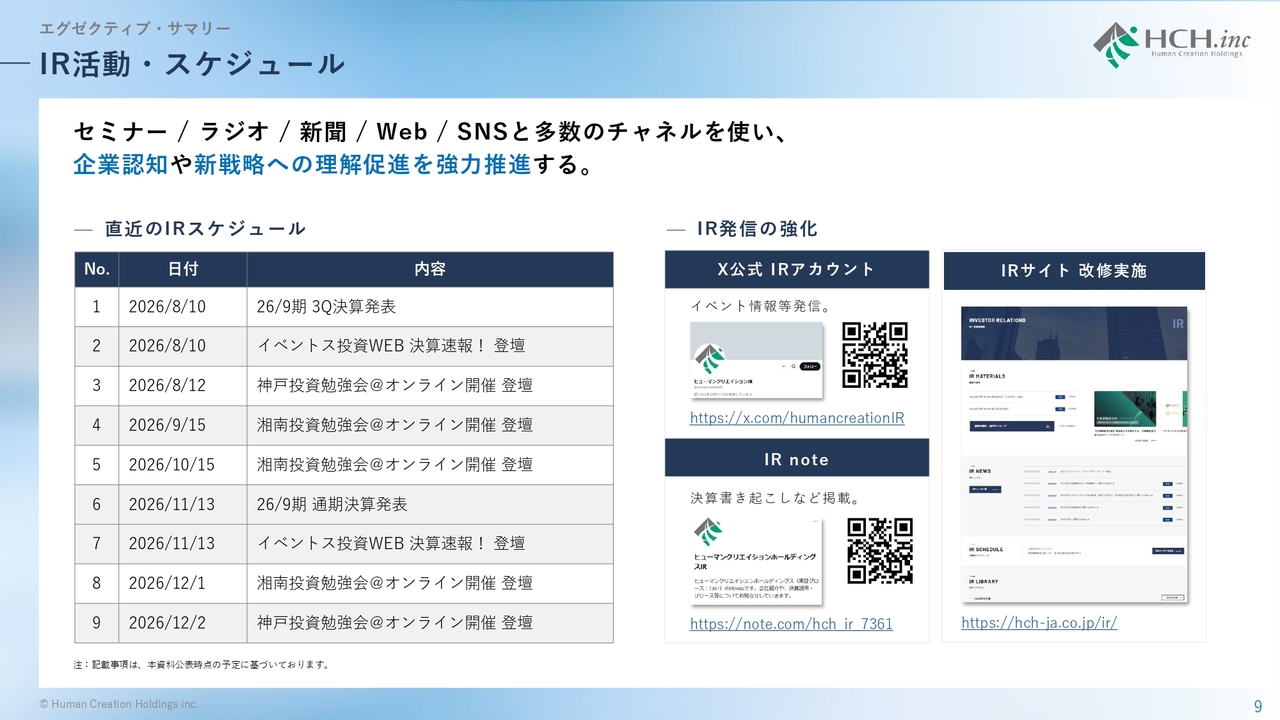
当社では、引き続き、セミナーやSNSなど多様なチャネルを活用し、企業認知と新戦略への理解促進を強化しています。IR発信体制も、「note」・「X」・自社サイトを通じてタイムリーな情報発信を行っています。
AGENDA
本日のアジェンダです。まずは、2026年9月期の通期実績についてご説明します。
26/9期 財務ハイライト
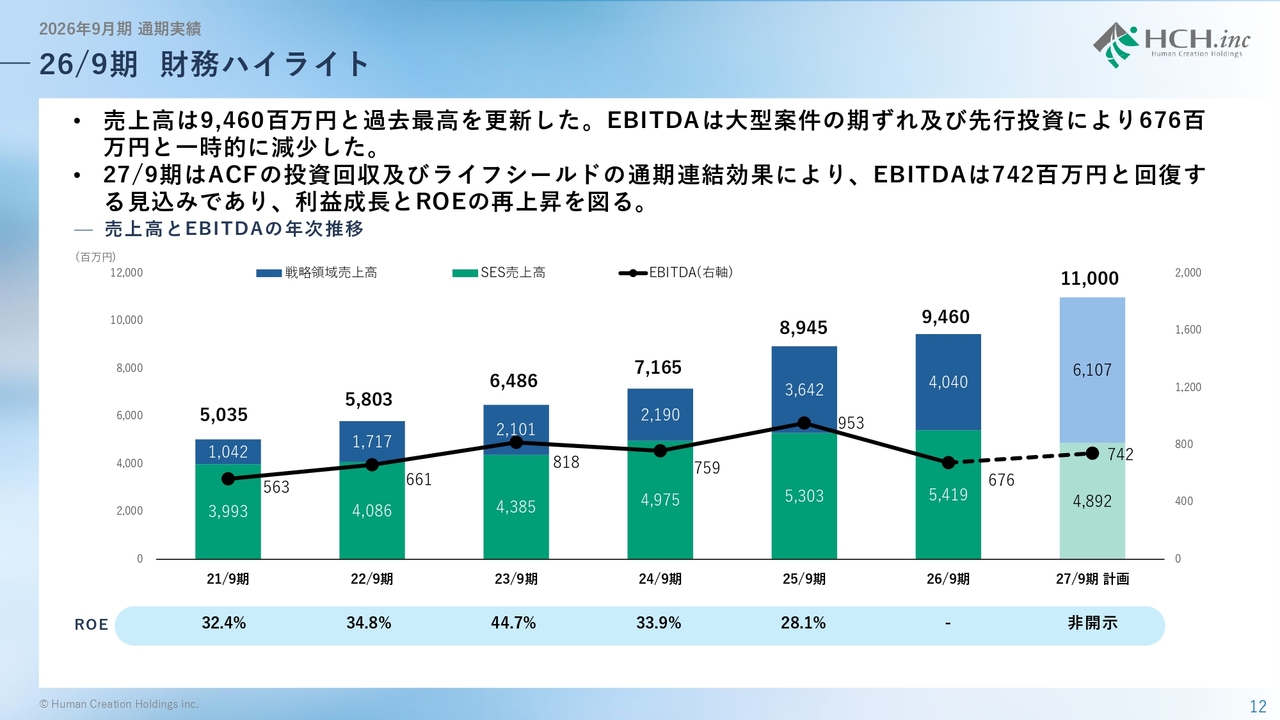
2026年9月期は、連結売上高が94.6億円となり、過去最高を更新しました。一方で、EBITDAはHCFAの大型案件の期ずれとACFの先行投資により、6.7億円と一時的に減少しました。
2027年9月期は、ACFの投資回収とライフシールドの通期連結効果により、EBITDAは7.4億円へ回復する見込みです。利益成長を通じて、ROEの再上昇を図っていきます。
26/9期 通期業績サマリー
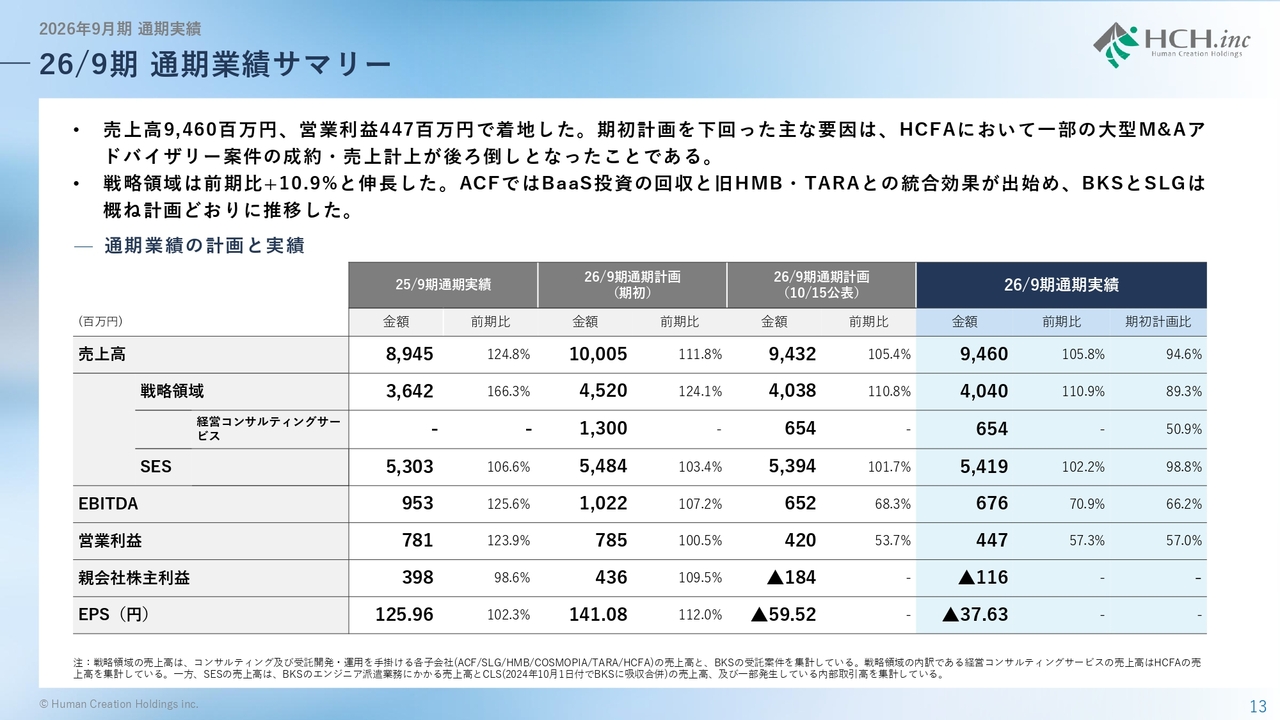
こちらは、2026年9月期の通期実績を、前期実績および期初計画と比較した表です。売上高は、戦略領域事業とSES事業がともに増収となり、前期比5.8パーセント増の94億6,000万円となりました。期初計画に対する達成率は94.6パーセントとなっています。
戦略領域は前期比10.9パーセント増と伸長しました。ACFではBaaS投資の回収と旧HMB・TARAとの統合効果が出始め、BKSとSLGは概ね計画どおりに推移しています。
一方で、営業利益は4億4,700万円となり、期初計画に対する達成率は57.0パーセントとなりました。これは、HCFAにおいて一部の大型M&Aアドバイザリー案件の成約・売上計上が後ろ倒しとなったことが主な要因です。
主要KPIの年次推移 1/3
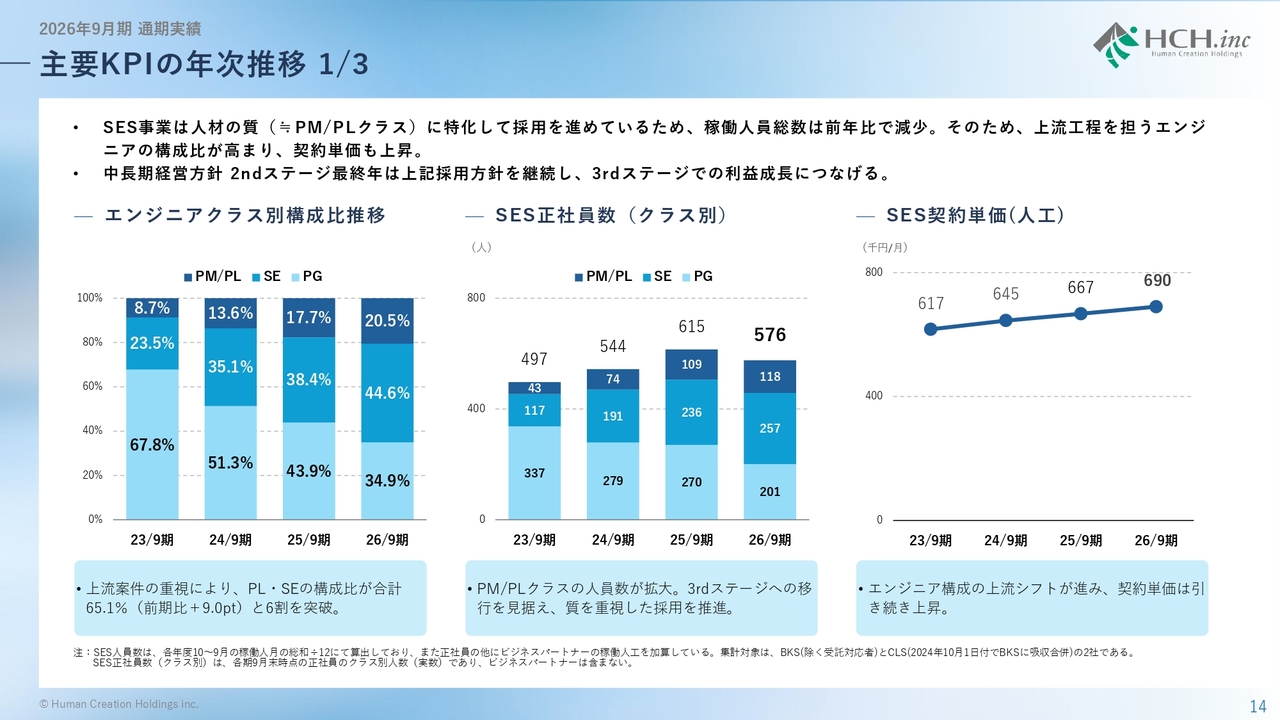
こちらはSES事業の主要KPIです。SES事業では、PM/PLクラスを中心に人材の質に特化した採用を進めているため、稼働人員総数は前期比で減少しました。
その結果、上流工程を担うエンジニアの構成比が高まり、PL・SEの構成比は合計65.1パーセントと、前期比9.0ポイント上昇して6割を突破しました。契約単価も引き続き上昇しています。
中長期経営方針2ndステージの最終年となる2027年9月期もこの採用方針を継続し、3rdステージでの利益成長につなげていきます。
主要KPIの年次推移 2/3
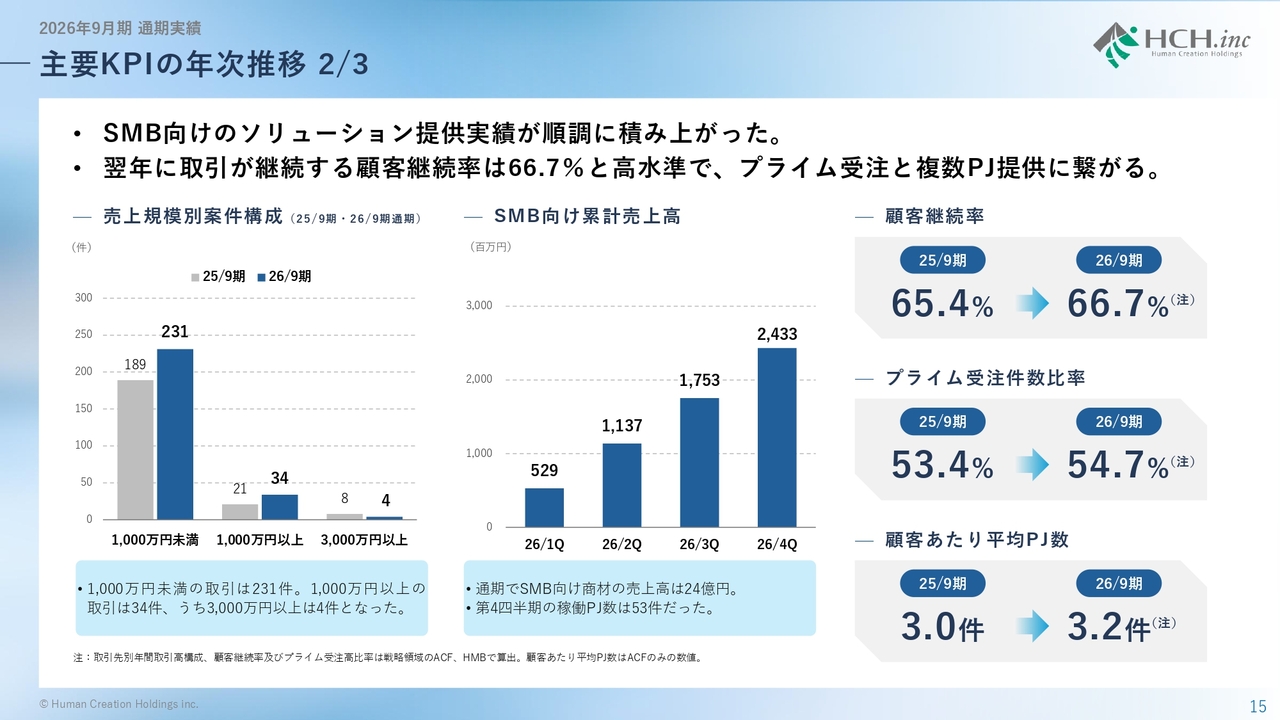
こちらは戦略領域の主要KPIです。SMB向けのソリューション提供実績は、順調に積み上がりました。
まず、左側の売上規模別の案件構成です。SMB案件の新規獲得時は小規模な取引から始まるため、1,000万円未満の取引が231件と多くなっていますが、1,000万円以上の取引も前期の21件から34件に増加しました。
中央のSMB向け累計売上高についても、通期でのSMB向け商材の売上高は約24億円となりました。
次に、右側の3つの指標です。翌年も取引が継続する顧客継続率は66.7パーセントと、前期の65.4パーセントから上昇し、高い水準を保っています。プライム受注件数比率は54.7パーセント、顧客あたり平均PJ数は3.2件と、いずれも前期から上昇しており、プライム受注と複数PJの提供につながっています。
主要KPIの年次推移 3/3
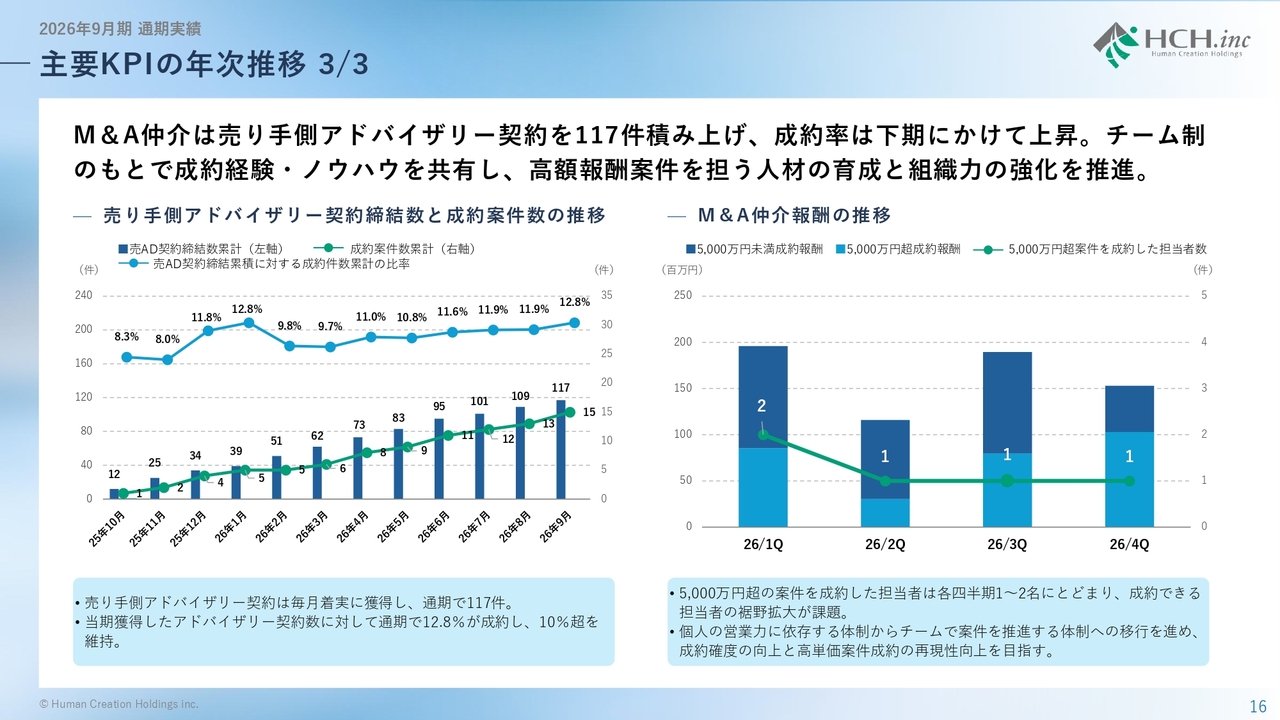
M&Aアドバイザリーでは、売り手側アドバイザリー契約を毎月着実に獲得し、通期で117件を積み上げました。当期に獲得したアドバイザリー契約数に対する成約の比率は、通期で12.8パーセントとなり、下期にかけて上昇しながら10パーセント超の水準を維持しています。
一方で、報酬が5,000万円超となる案件を成約した担当者は各四半期1名から2名にとどまっており、成約できる担当者の裾野拡大が課題です。
HCFAでは、個人の営業力に依存する体制から、チームで案件を推進する体制への移行を進めています。成約経験やノウハウを共有し、高額報酬案件を担う人材を育成することで、成約確度の向上と高単価案件成約の再現性向上を目指していきます。
SES稼働の四半期推移
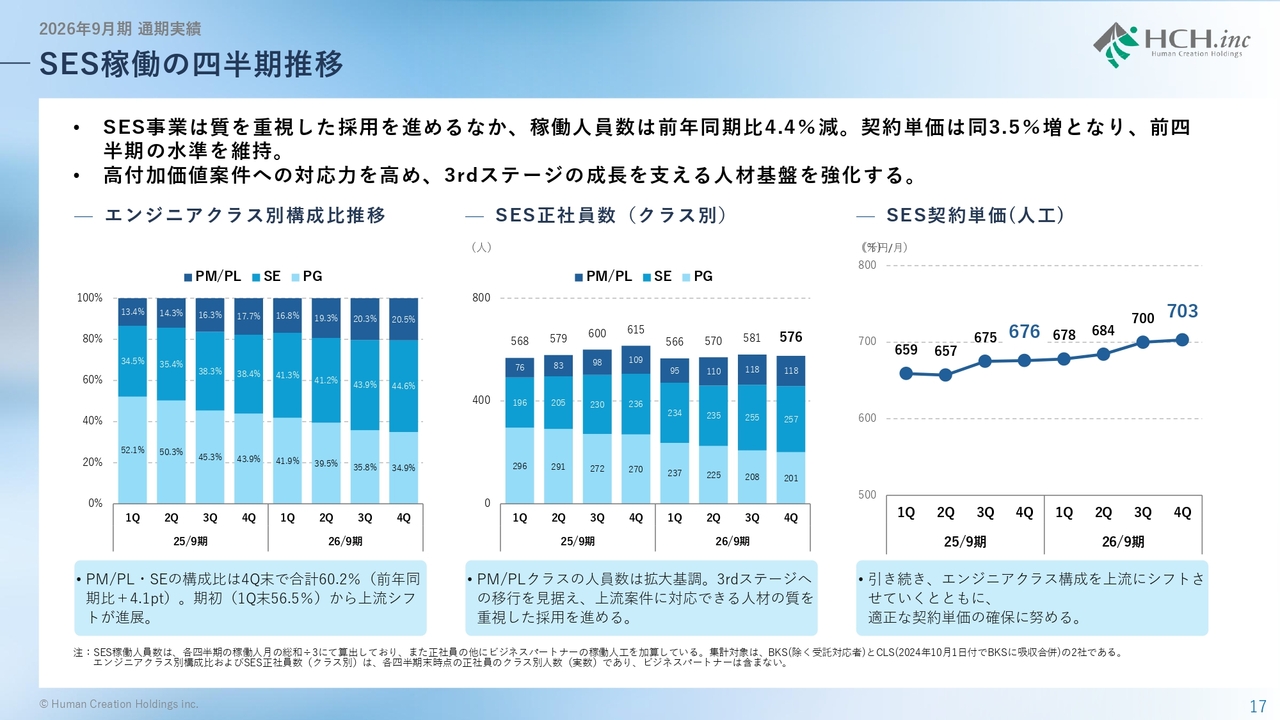
こちらはSES事業の四半期稼働を示すKPIです。先ほど通期のKPIでご説明したとおり、PM/PLクラスを中心に人材の質に特化した採用を進めており、上流工程を担うPL・SEの構成比が上昇しています。契約単価も引き続き上昇しています。
バランスシートと自己資本比率の四半期推移
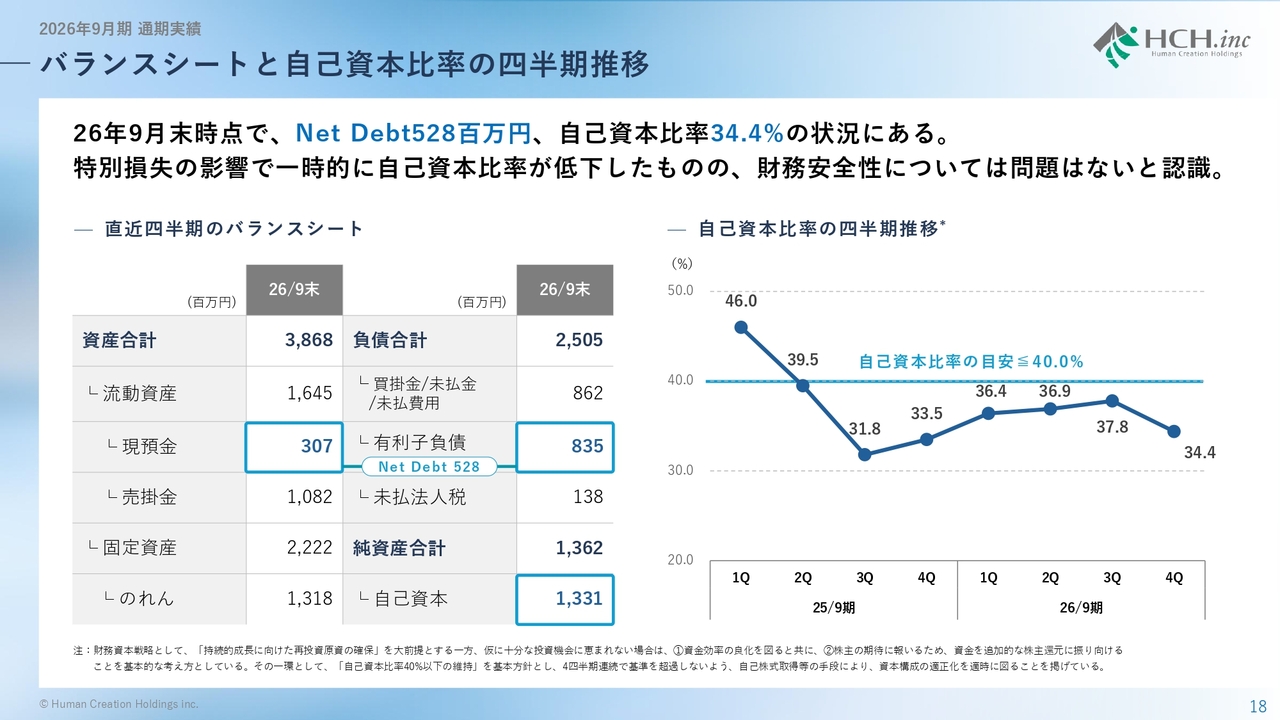
次に、バランスシートと自己資本比率の状況です。2026年9月期末時点のNet Debtは5億2,800万円となりました。自己資本比率は34.4パーセントとなり、特別損失の影響で一時的に低下したものの、当社が目安とする40パーセント以下の水準を維持しています。財務安全性については、問題はないと認識しています。
株主還元の状況
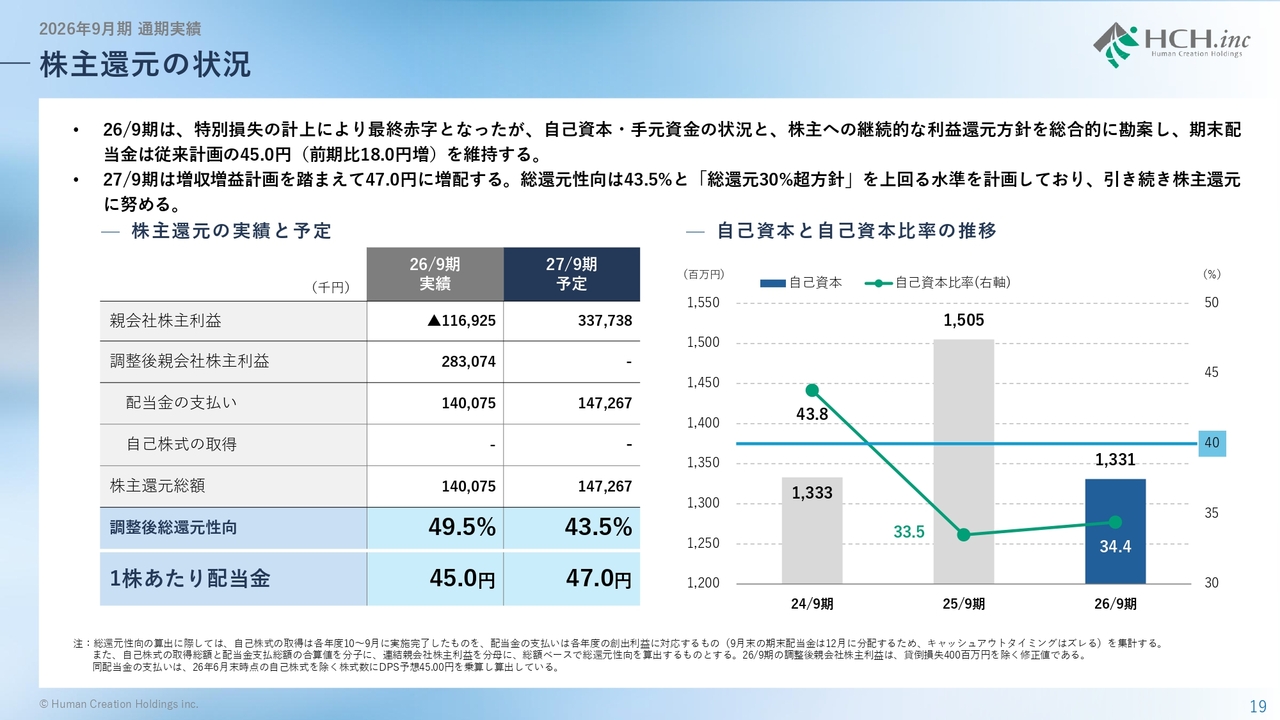
次に、株主還元の状況です。2026年9月期は、特別損失の計上により最終赤字となりました。
しかし、自己資本・手元資金の状況と、株主のみなさまへの継続的な利益還元方針を総合的に勘案し、期末配当金は従来計画どおり1株当たり45.0円とします。前期の27.0円から18.0円の増配であり、特別損失の影響を除いた調整後の総還元性向は49.5パーセントとなります。
2027年9月期は、増収増益計画を踏まえ、47.0円への増配を予定しています。総還元性向は43.5パーセントと、「総還元性向30パーセント超」の方針を上回る水準を計画しており、引き続き株主還元に努めていきます。
27/9期 通期計画サマリー
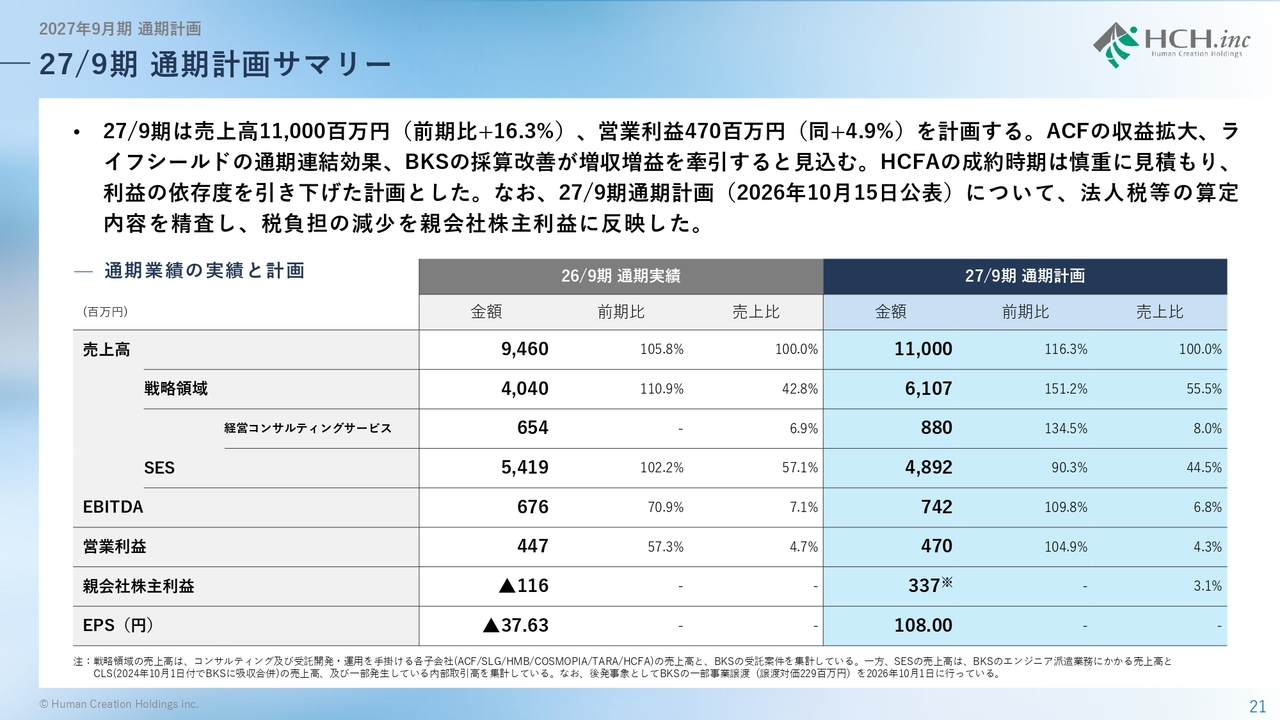
続いて、2027年9月期の通期計画についてご説明します。2027年9月期は、売上高110億円、EBITDA7億4,200万円、営業利益4億7,000万円を計画しています。
なお、2027年9月期計画を2026年10月15日に公表しましたが、法人税等の算定内容を精査し、税負担の減少を親会社株主利益に反映しています。
3rdステージでは自律成長にM&Aを上乗せ
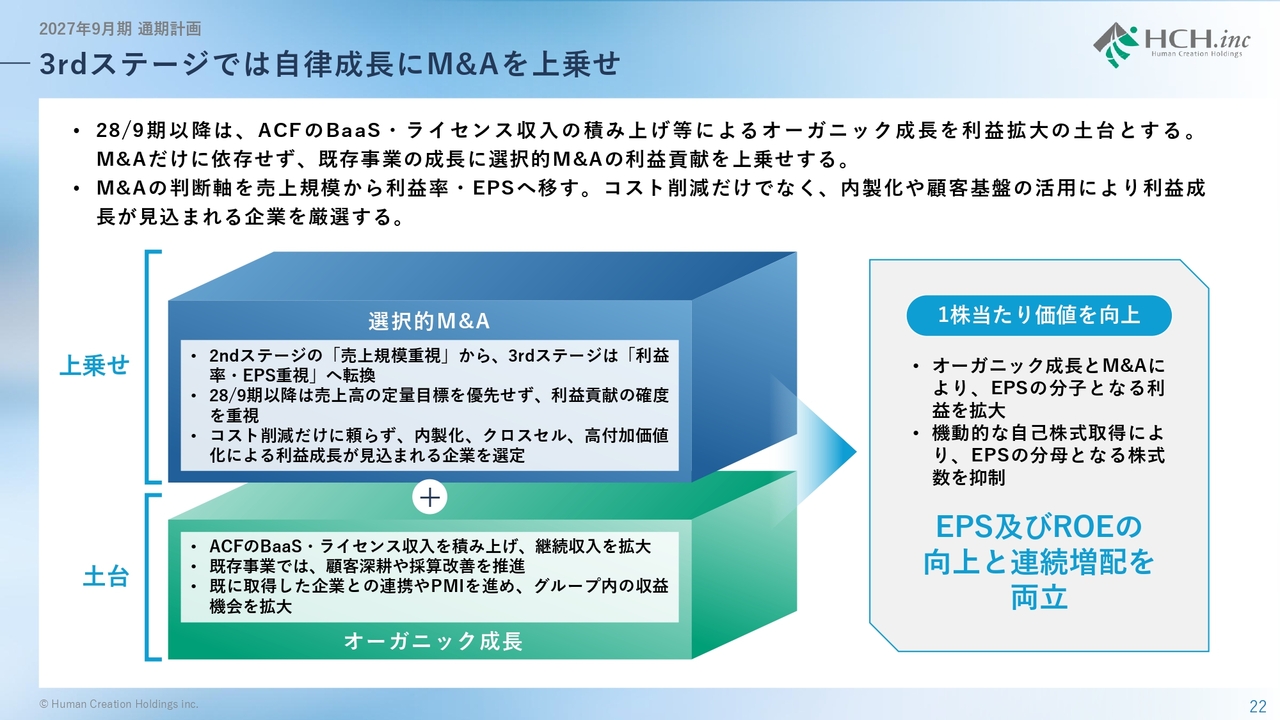
こちらは3rdステージに向けた成長の考え方をあらわした整理です。オーガニック成長を土台として、利益率・EPSを重視したM&Aを選択的に行い、土台に上乗せしていくものです。これにより、EPSとROEの向上および連続増配を両立させるつもりです。
27/9期 前提条件
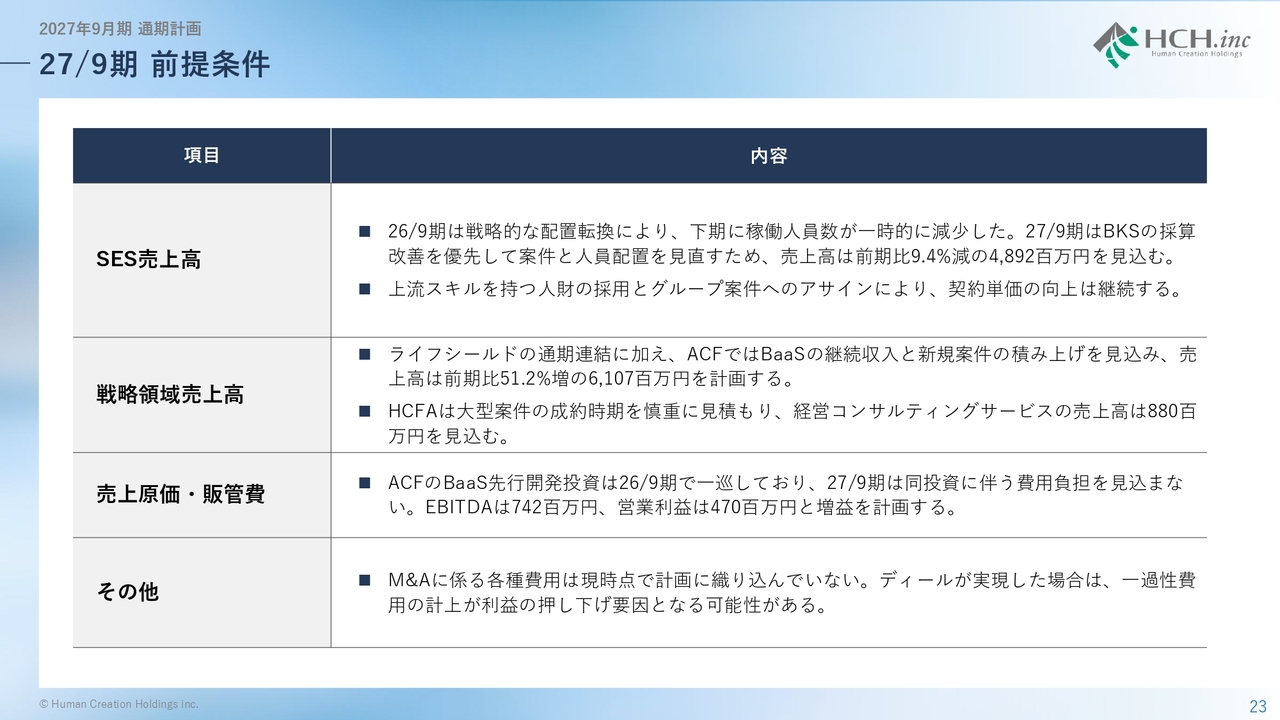
業績予想の前提はこのとおりです。なお、M&Aに関する費用は業績予想に織り込んでいません。
事業構造(26/9月期まで)
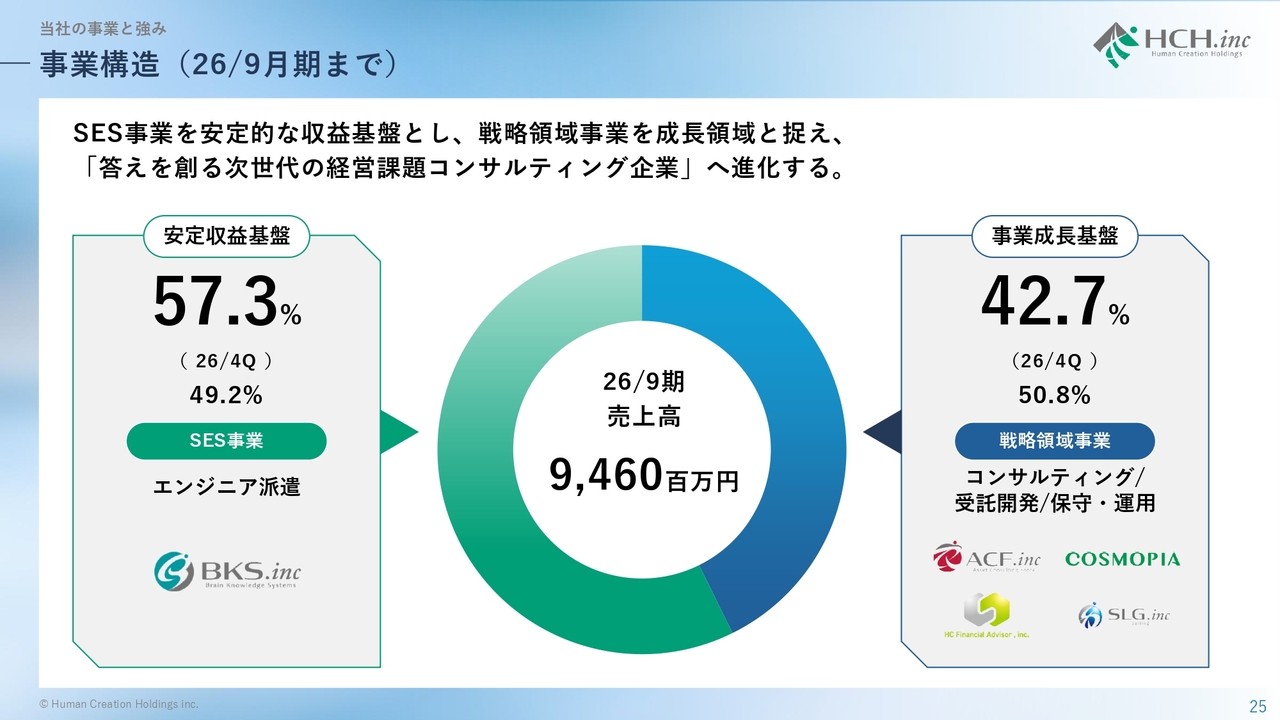
続いて、当社の事業と強みについてご説明します。
まずは、当社グループの事業構造についてご説明します。当社は、IT・DXを軸とした2つの事業ポートフォリオで構成されています。
1つ目が、SES事業です。これは、エンジニア人材の常駐支援を中心とする安定収益基盤です。
2つ目が、戦略領域事業です。これは、M&Aアドバイザリーやコンサルティング、受託開発、保守・運用までトータルして、経営課題解決を担う事業です。
これら2つの事業により、単なる人材提供ではなく、お客さまの経営課題を深く理解し、その「答えを創る」次世代の経営課題コンサルティング企業へと進化を遂げていきます。
事業構造(27/9月期以降)
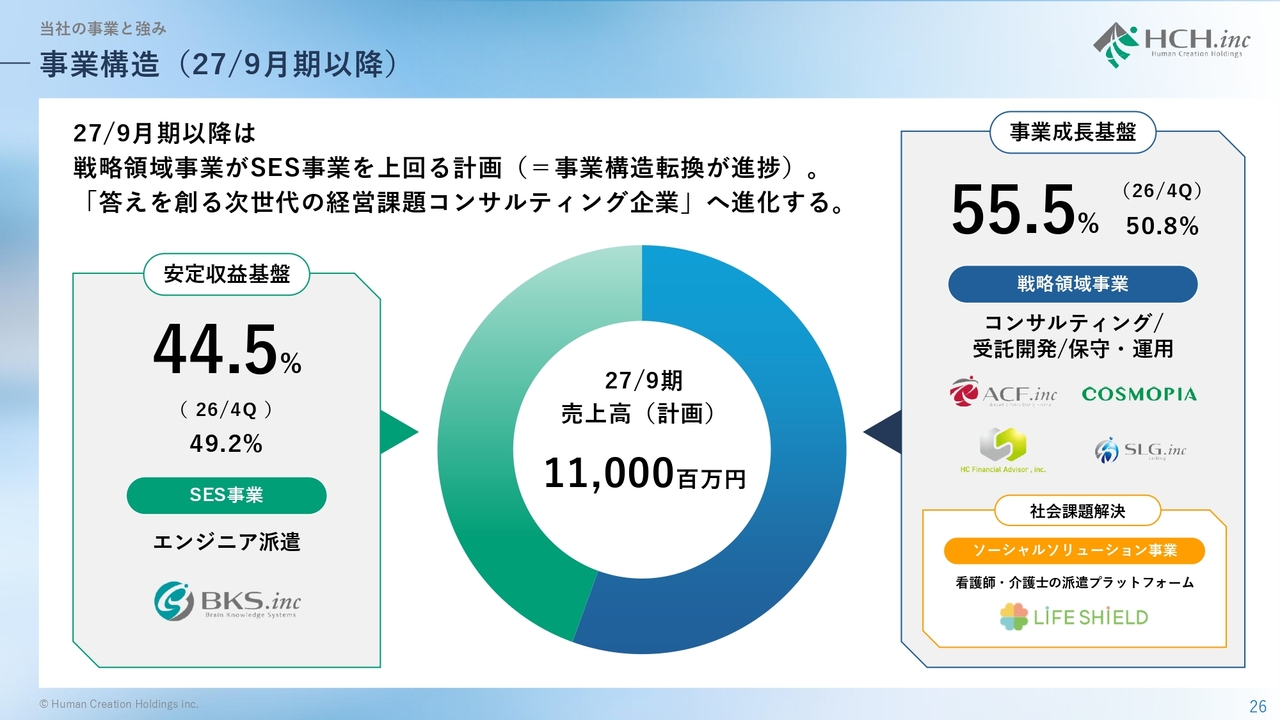
続いて、2027年9月期以降の事業構造です。2027年9月期は、売上高計画110億円のうち、戦略領域事業が構成比55.5パーセントとなり、通期でSES事業を上回る見通しです。事業構造の転換が着実に進んでいることを示しています。
また、2026年7月にグループ入りしたライフシールドにより、看護師・介護士の派遣プラットフォームを担うソーシャルソリューション事業が加わり、社会課題の解決にも取り組んでいきます。
強み・優位性
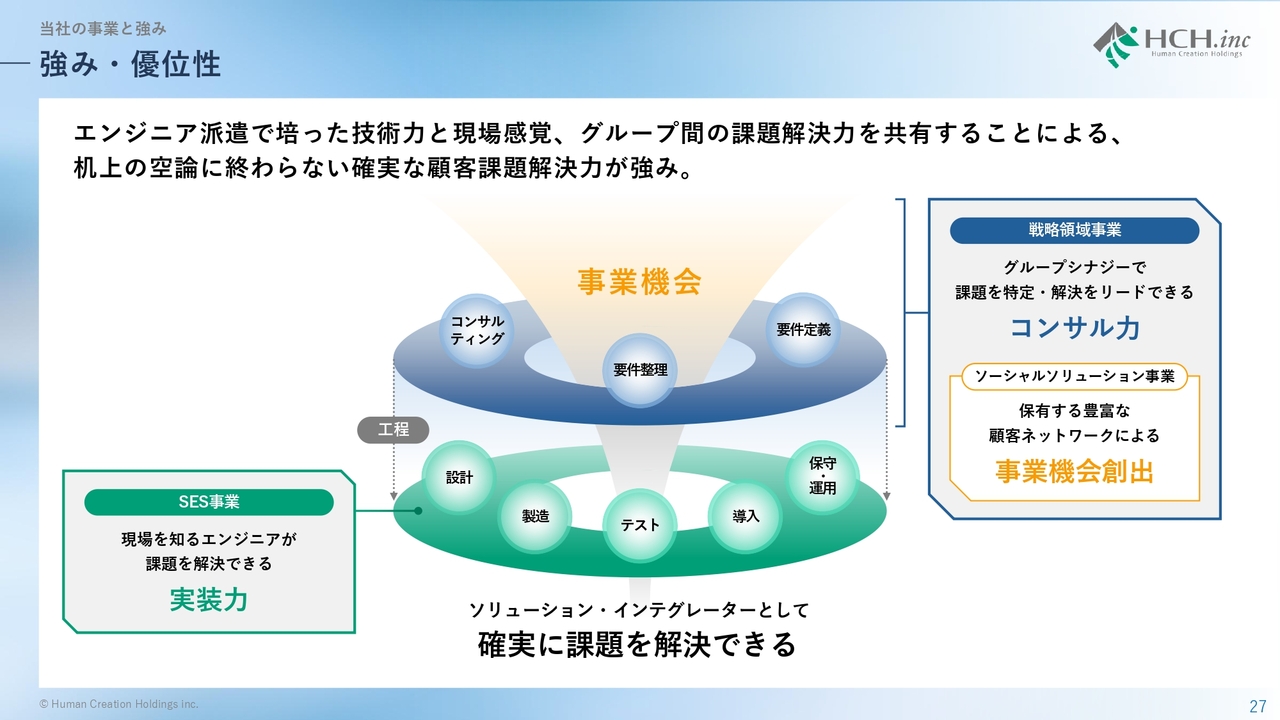
当社の強みは、現場を知る実装力と、課題解決に導くコンサル力の両立です。SES事業で培った技術力と現場感覚をもとに、グループ間で課題解決力を共有し、机上の空論に終わらない「確実な課題解決」を実現しています。
現場から上流までをトータルで担うことで、真に価値あるソリューションを提供できる点が、当社グループの大きな競争優位です。また、2026年7月からはここに「ソーシャルソリューション事業」が加わり、顧客接点がさらに拡大しています。
戦略領域事業の構造
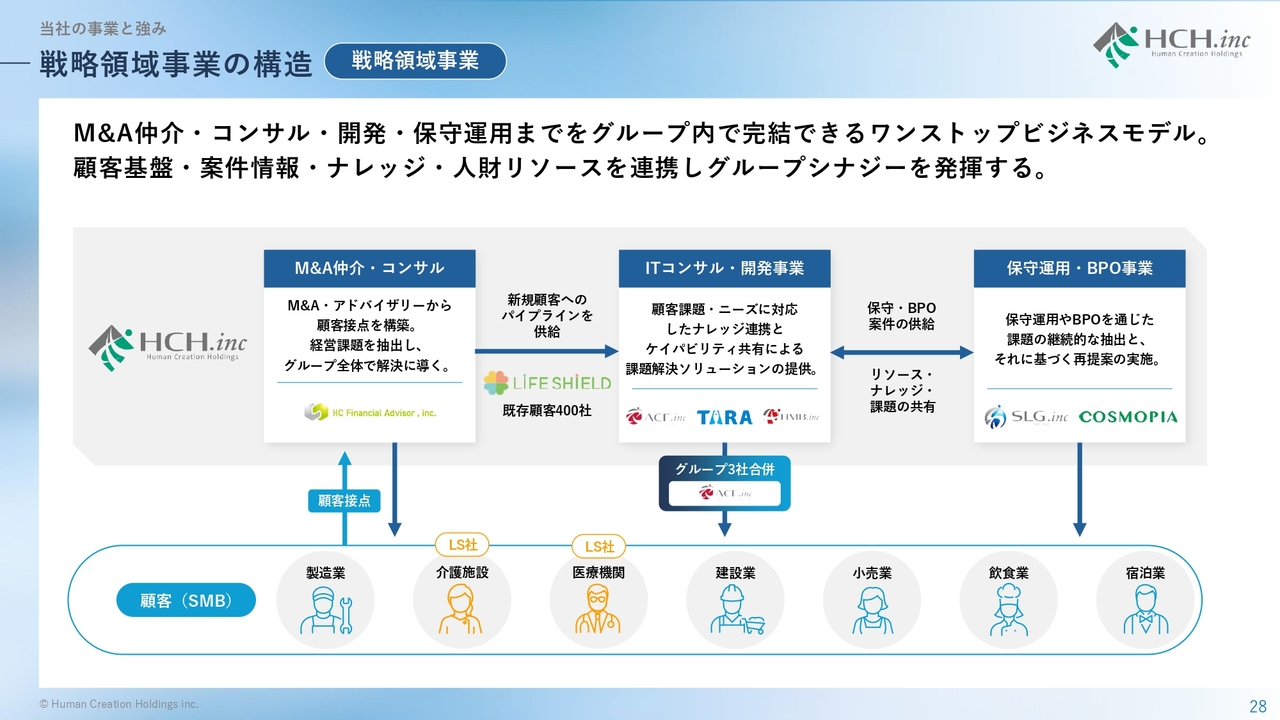
先ほどの「強み・優位性」の中でお伝えした「実装力とコンサル力の両立」を、事業モデルとして具現化しているのが、戦略領域事業です。
当社グループでは、M&Aアドバイザリー・コンサルから開発、保守運用までのワンストップ体制を構築しています。
M&Aアドバイザリーや経営コンサルでの顧客接点を起点に、ITコンサルや開発事業へと連携し、最終的には保守運用・BPO領域までグループで課題解決を完結できる点が強みです。
顧客・ナレッジ・人財リソースをグループ全体で共有することで、シナジーを最大化し、真に実効性のあるソリューションを提供しています。
ソーシャルソリューション事業の構造
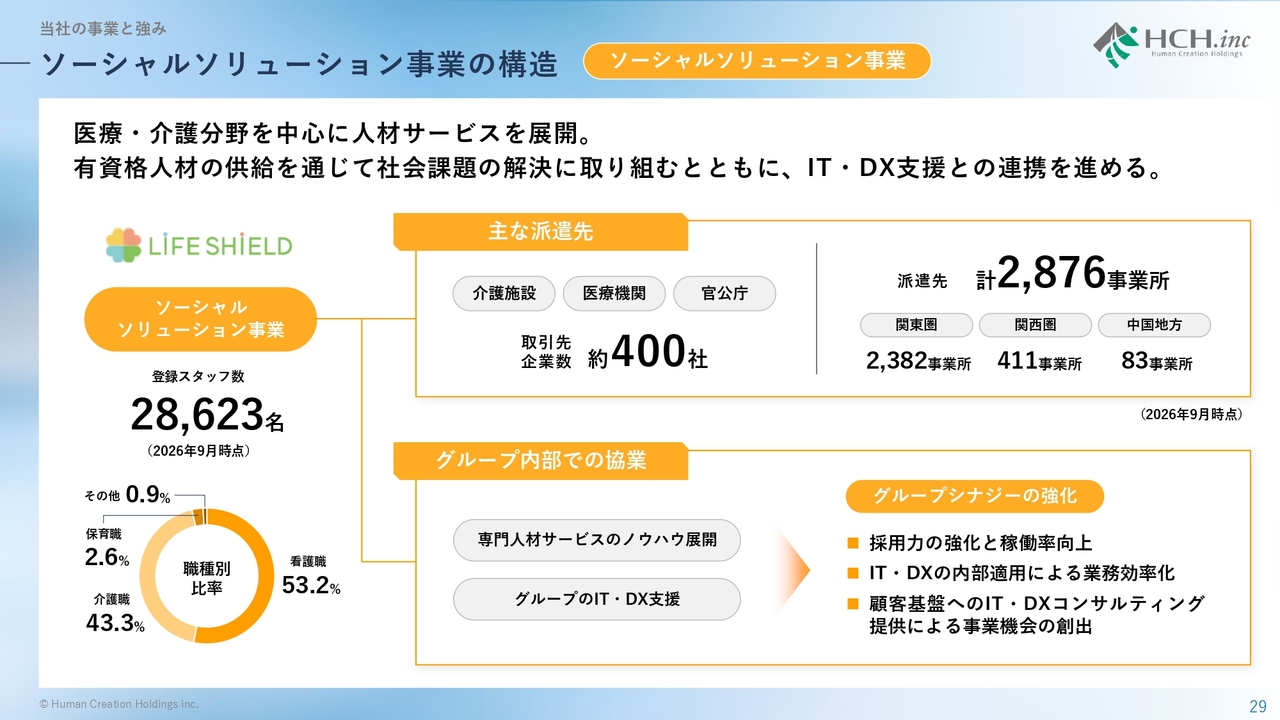
ソーシャルソリューション事業は、医療・介護分野を中心に2.8万名を超える登録スタッフを擁し、約400社の取引先に対して有資格人材の供給を行っています。
この豊富な顧客ネットワークを活かし、グループ全体における新たな事業機会の創出に貢献しています。
また、グループ内のノウハウやIT・DX支援機能を同事業へ展開し、採用力や稼働率の向上、業務効率化を推進することで、さらなる成長を見込んでいます。
SES事業の構造
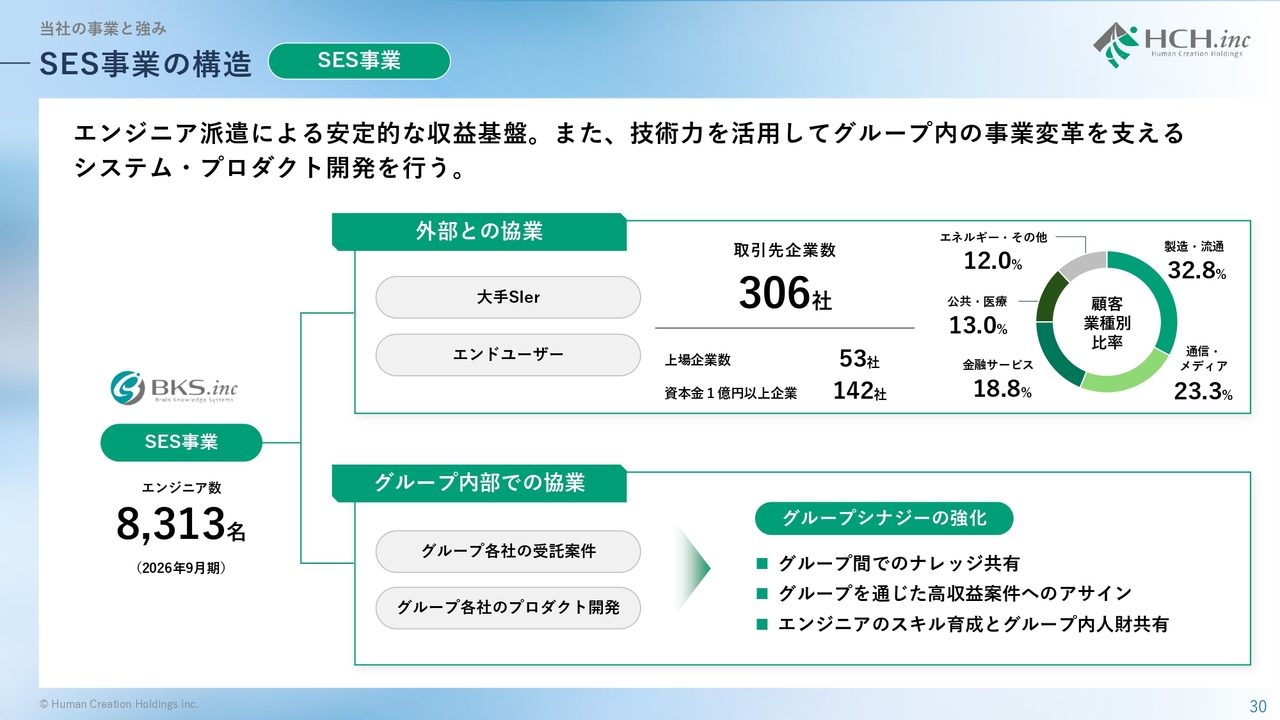
そして、現場を支える実装力の中核を担っているのが、このSES事業です。2026年9月期は延べ8,300名を超えるエンジニアが稼働しており、製造・通信・金融など多様な業種の306社と取引を行っています。
グループ内では、受託案件やプロダクト開発にも連携し、ナレッジ共有や高付加価値案件へのアサインを通じて、グループ全体の技術基盤を支える役割を果たしています。
中長期経営方針
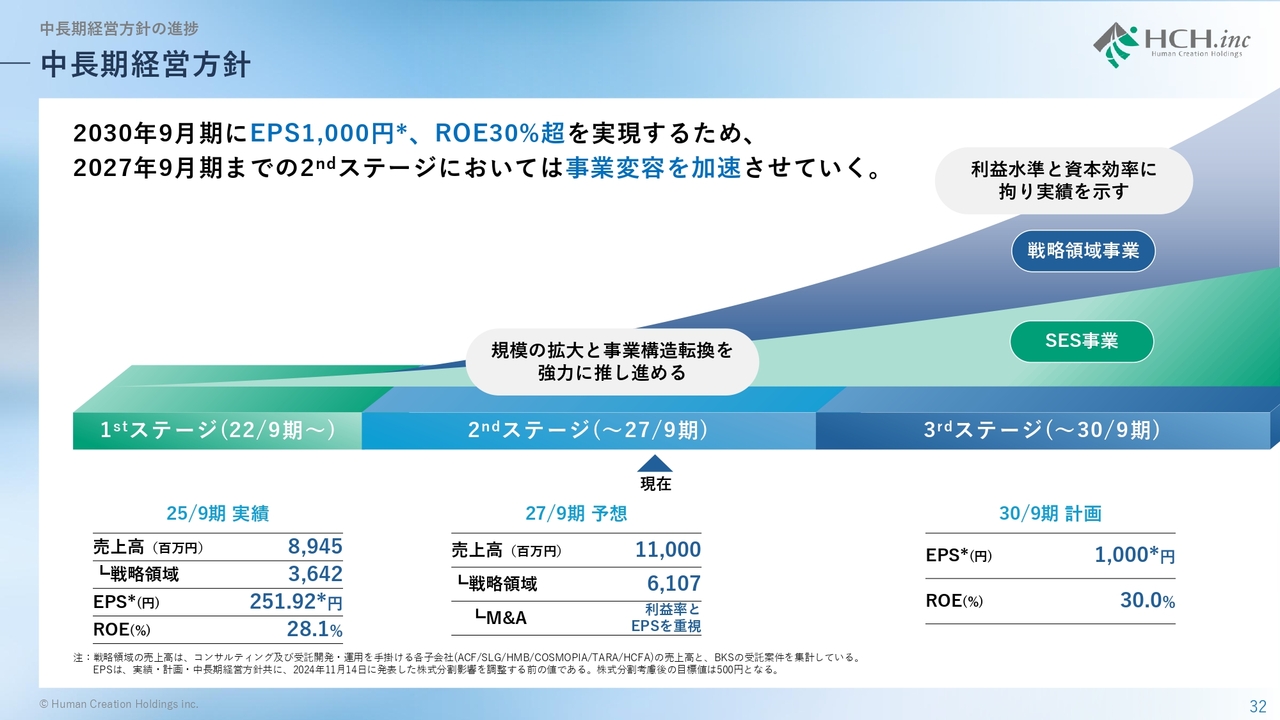
続いて、中長期経営方針の進捗です。
当社はSES事業による安定収益基盤の上に、戦略領域事業による高付加価値成長を積み重ねるモデルへ転換を進めています。
2ndステージである2027年9月期までは、事業変容の加速期と位置づけています。2027年9月期には売上110億円、戦略領域比率を高め、持続的に利益水準と資本効率を押し上げていく計画です。2030年に向けて「量と質を両立した成長」を実現していきます。
3rdステージのEPS増加要因イメージ
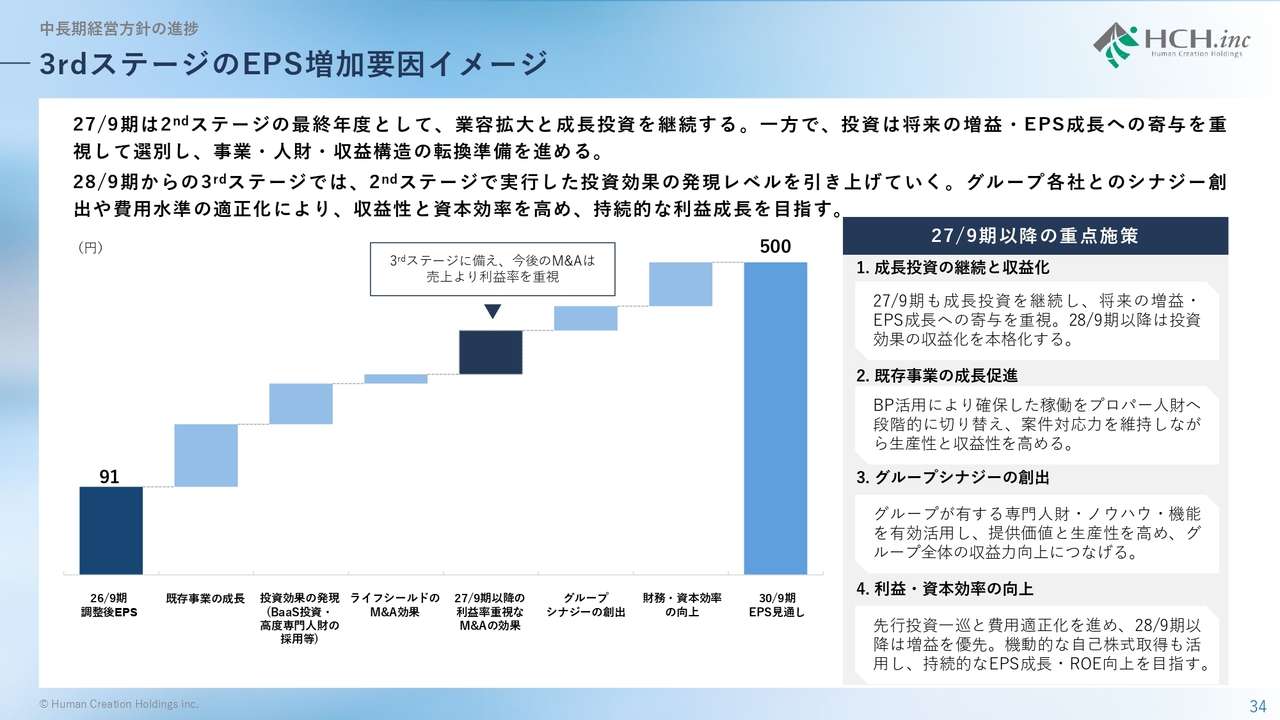
続いて、3rdステージに向けた考え方についてご説明します。2027年9月期は2ndステージ仕上げの年度として、引き続き業容の拡大と成長投資に取り組みます。一方で、投資については将来の増益とEPS成長への寄与を重視して選別し、事業・人財・収益構造の転換に向けた準備を進めていきます。
2028年9月期からの3rdステージでは、2ndステージで実行した投資効果の発現レベルを引き上げていきます。グループの総合力を一層引き出すとともに、費用構造の適正化を進めることで、収益性と資本効率を高め、持続的な利益成長につなげていきます。
その実現に向けて、4つの施策を進めます。
まず、2027年9月期も将来の成長に必要な投資を継続し、2028年9月期以降は、これまでに実行した投資を着実に事業成果へつなげ、収益化を本格化させます。
既存事業では、BPの活用により確保してきた稼働をプロパー人財へ段階的に切り替えます。案件への対応力を維持しながら内製化を進めることで、生産性と収益性を高めていきます。
また、各社が持つ専門人財やノウハウ、機能をグループ横断で活用します。お客さまへの提供価値を高めるとともに、グループ全体の生産性と収益力の向上につなげます。
加えて、先行投資の一巡後は費用水準の適正化を進め、増益を優先する経営へ移行します。機動的な自己株式取得も活用しながら、持続的なEPS成長とROE向上を目指していきます。
スライド左側にお示しのとおり、2026年9月期の調整後EPS実績が91円に対し、2030年9月期には500円の水準を成長イメージとして従来より描いています。
2ndステージの基本戦略
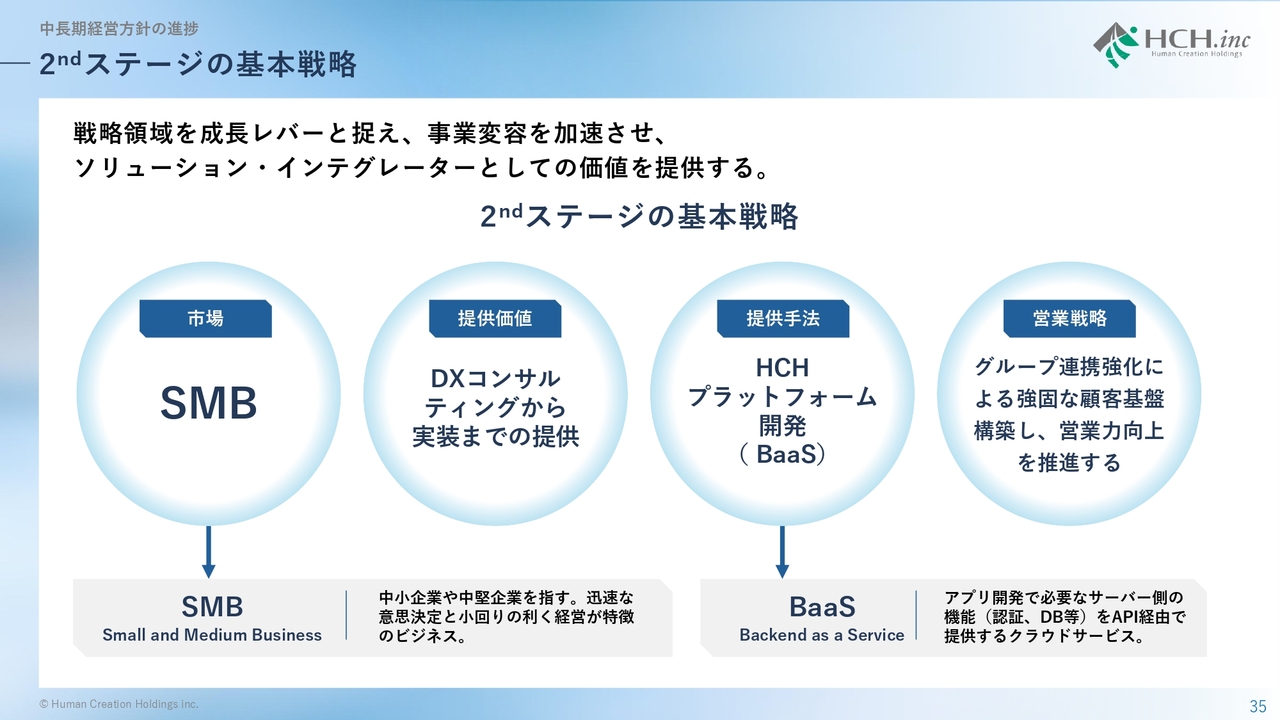
この期間は、戦略領域を成長レバーとして事業変容を加速するフェーズです。私たちは、メインターゲットをSMB市場に定め、DXコンサルティングから実装までをトータルで提供します。
また、グループ内の技術資産を統合したHCHプラットフォーム開発(BaaS)を進め、開発から保守運用までを効率化することで顧客価値を最大化します。
さらに、グループ間連携を強化し、強固な顧客基盤の構築と営業生産性の向上を図ることで、「ソリューション・インテグレーター」としての価値を高めていきます。
2ndステージの基本戦略:進捗状況
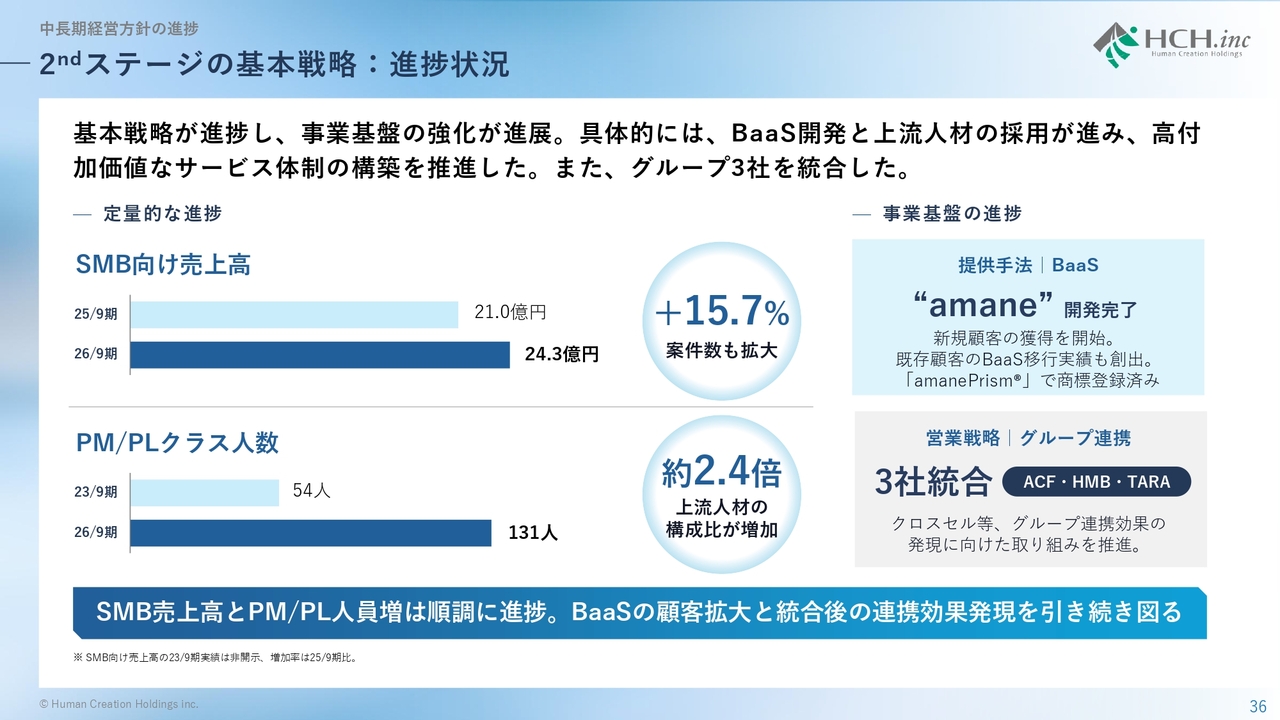
こちらは、中長期経営方針2ndステージの基本戦略の進捗状況です。基本戦略は着実に進捗し、事業基盤の強化が進みました。市場面では、SMB向け売上高が24.3億円と、前期の21.0億円から15.7パーセント増加し、案件数も拡大しました。
提供価値の面では、上流工程を担うPM/PLクラスの採用を強化し、人員数は2023年9月期の54人から131人へと約2.4倍になりました。
提供手法の面では、BaaS「海根(amane)」の開発を完了し、新規顧客の獲得を開始するとともに、既存顧客のBaaS移行実績も創出しています。
営業戦略の面では、ACF・HMB・TARAの3社を統合し、クロスセル等、グループ連携効果の発現に向けた取り組みを進めています。引き続き、BaaSの顧客拡大と統合後の連携効果の発現を図っていきます。
SMB市場へのアプローチを加速する新プロダクト
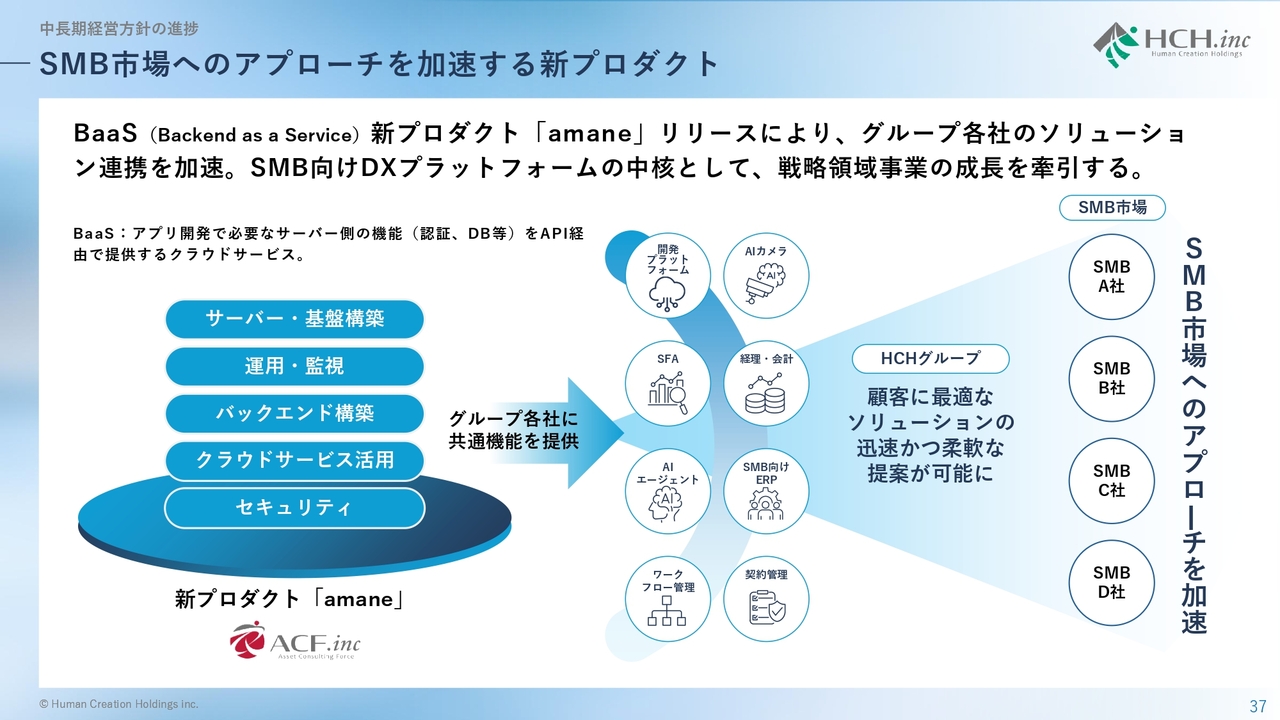
続いて、ACFのBaaS新プロダクトについてご説明します。当社は中長期経営方針の2ndステージにおいて、SMB市場を最重要ターゲットに位置づけ、各社拡販を進めていました。
今回のリリースにより、グループ共通の基盤が確立され、多様なニーズに柔軟かつスピーディに応える体制が実現します。今後はこのプラットフォームを軸にグループシナジーを最大限に引き出し、SMB市場へのアプローチを加速していきます。
SMB市場へのアプローチを加速する新プロダクト
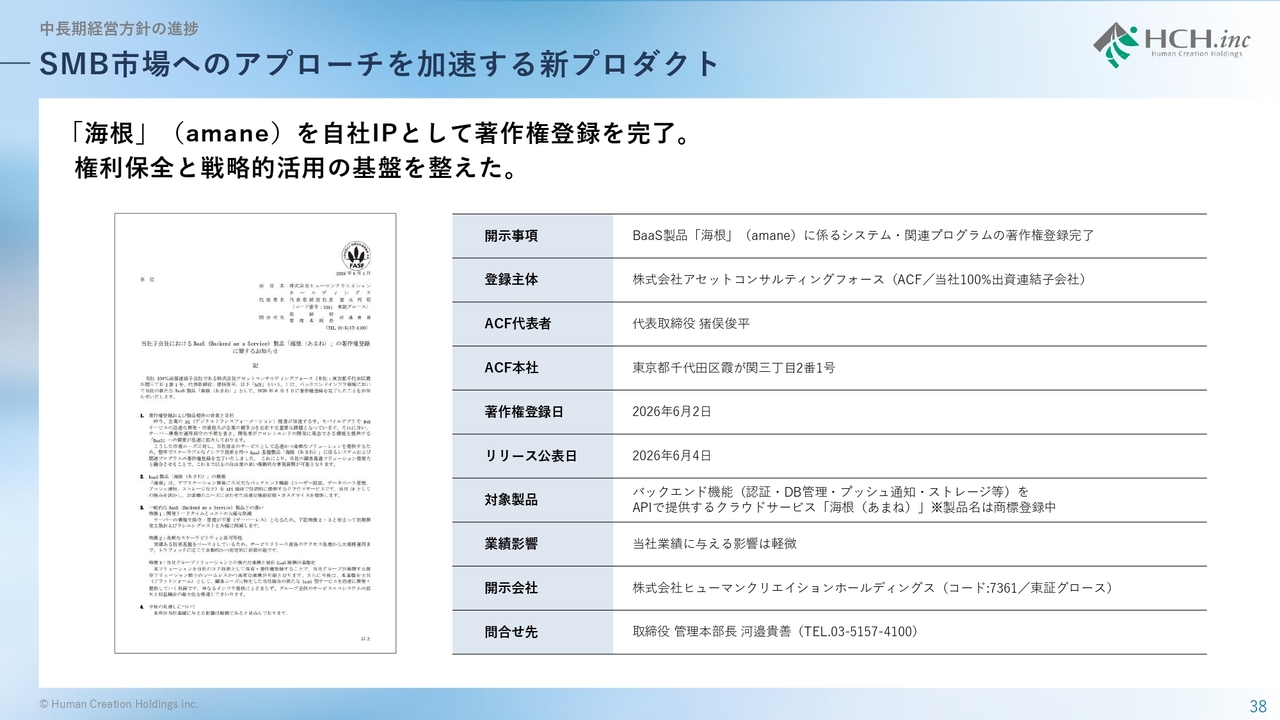
「海根」は2026年6月に著作権登録を完了し、権利保全と戦略的な活用に向けた基盤を整備済みです。
組織戦略(グループ3社合併による事業基盤強化と成長加速)
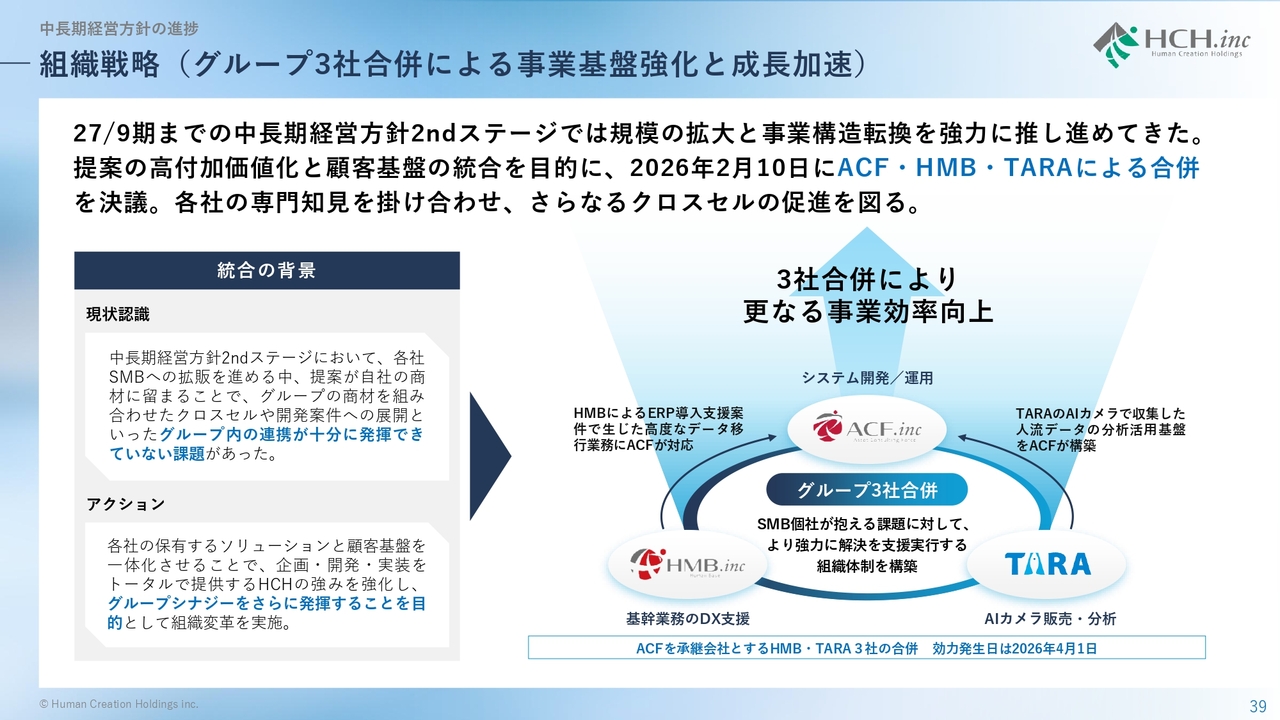
2026年2月10日付で決議した、グループ子会社3社の合併についてご説明します。私たちは中長期経営方針の2ndステージにおいて、SMB市場を最重要ターゲットに位置づけ、各社拡販を進めていました。
本合併で、各社の専門知見と顧客基盤を一体化することで、戦略領域事業における事業効率を向上させ、規模拡大と事業構造転換を加速させていきます。
領域戦略(SMB市場の可能性)
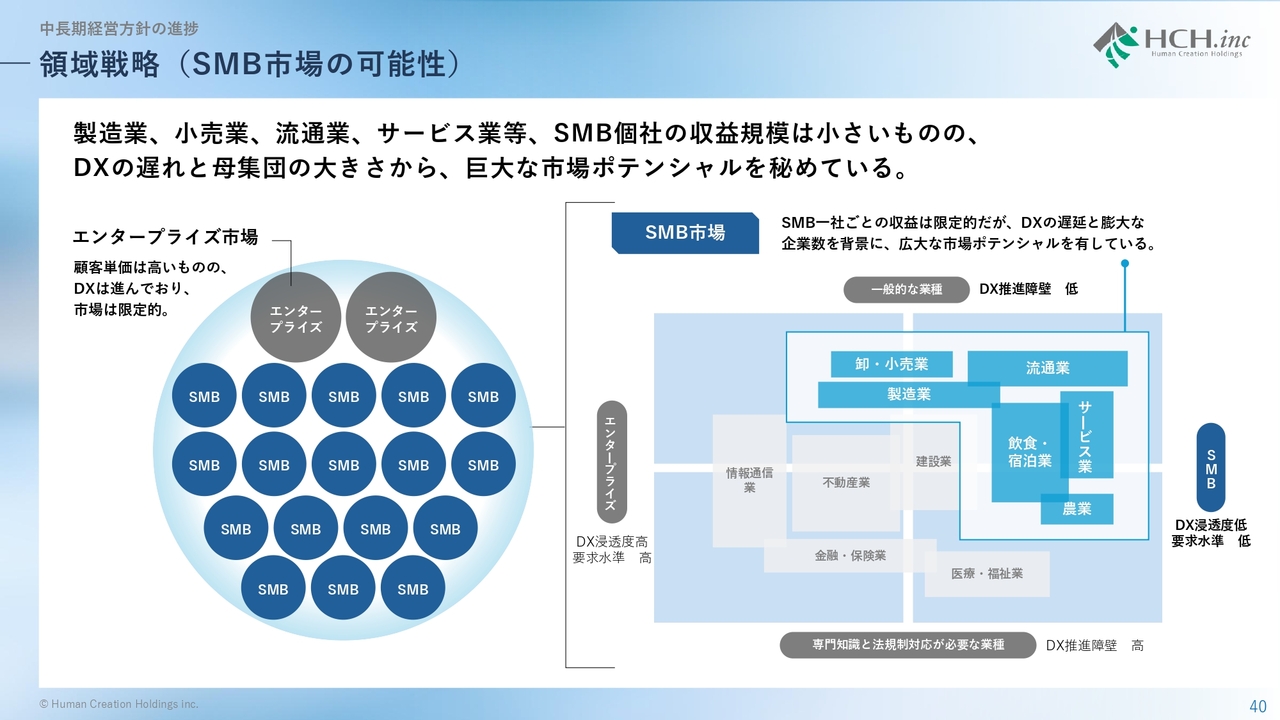
先ほどお伝えしたとおり、当社は今、SMB(中堅・中小企業)市場を最重要ターゲットとして位置づけています。
製造業・小売業・流通業・サービス業などを中心に、SMBは一社あたりの規模は小さいものの、日本企業全体の大多数を占める圧倒的な母集団を持ち、DXの遅れが顕著な分、成長余地が非常に大きい市場です。
私たちは、SMBのDX推進障壁を解消し、業種横断で課題解決を支援することで、今後の市場・事業の成長を牽引していきます。
外部環境
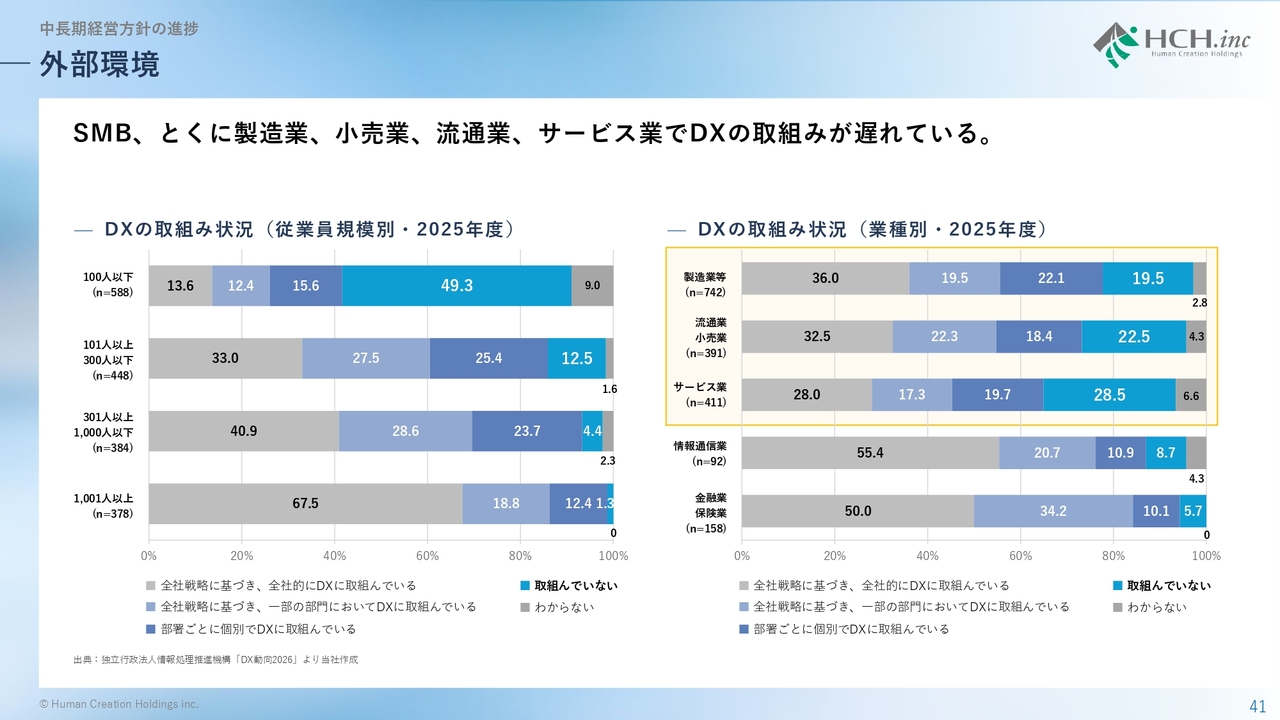
こちらのデータは、従業員規模別・業種別のDX取り組み状況を示したものです。100名以下の企業では、実に約半数がDX未着手という結果であり、日本の中小企業の多くがまだデジタル化の入り口に立っている段階です。特に製造業・小売業・流通業・サービス業において、「DXに取り組めていない企業」の割合が高いことがわかります。
外部環境
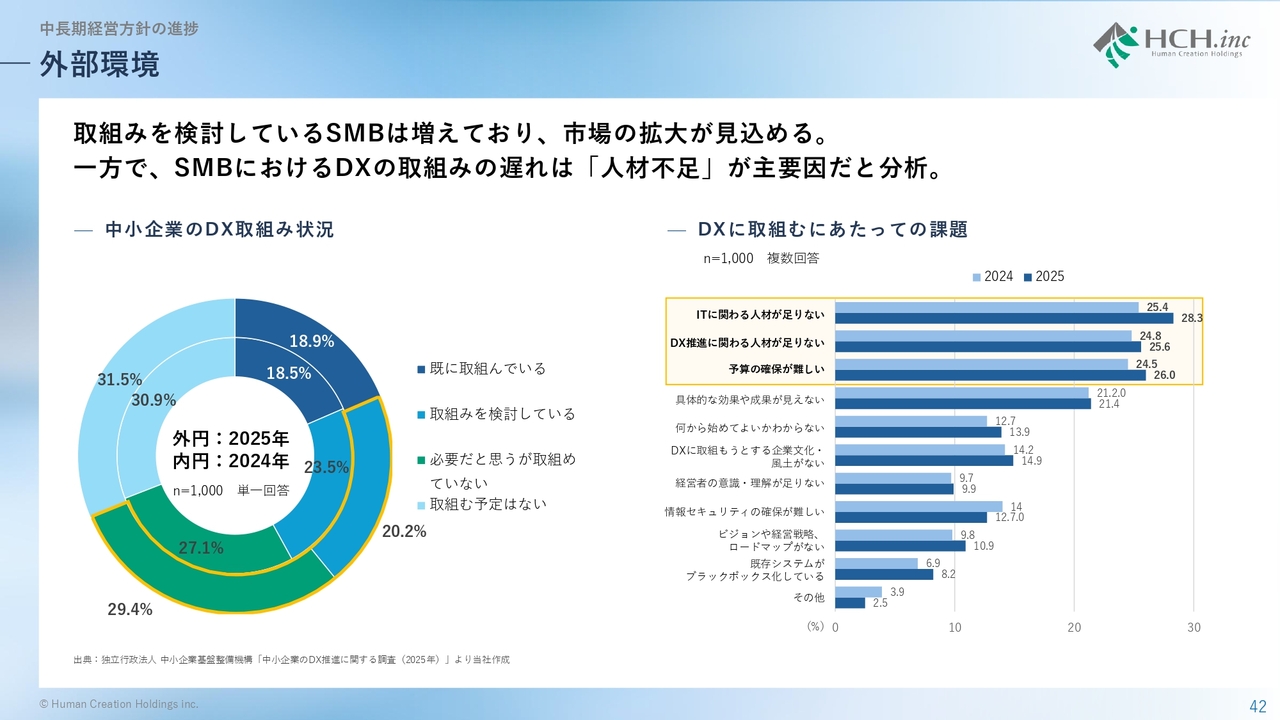
一方で、前ページでお示ししたようにDXの遅れがある中でも、取り組みを検討しているSMB企業は確実に増加しており、市場としての成長余地が大きく広がっています。
ただし、右側のグラフのとおり、DX推進の最大の課題は依然として「人材不足」です。ITに精通した人材が社内にいない、あるいは推進を担うリーダーがいない、このような構造的な課題が、多くの中堅・中小企業で共通しています。
領域戦略(領域の変革)
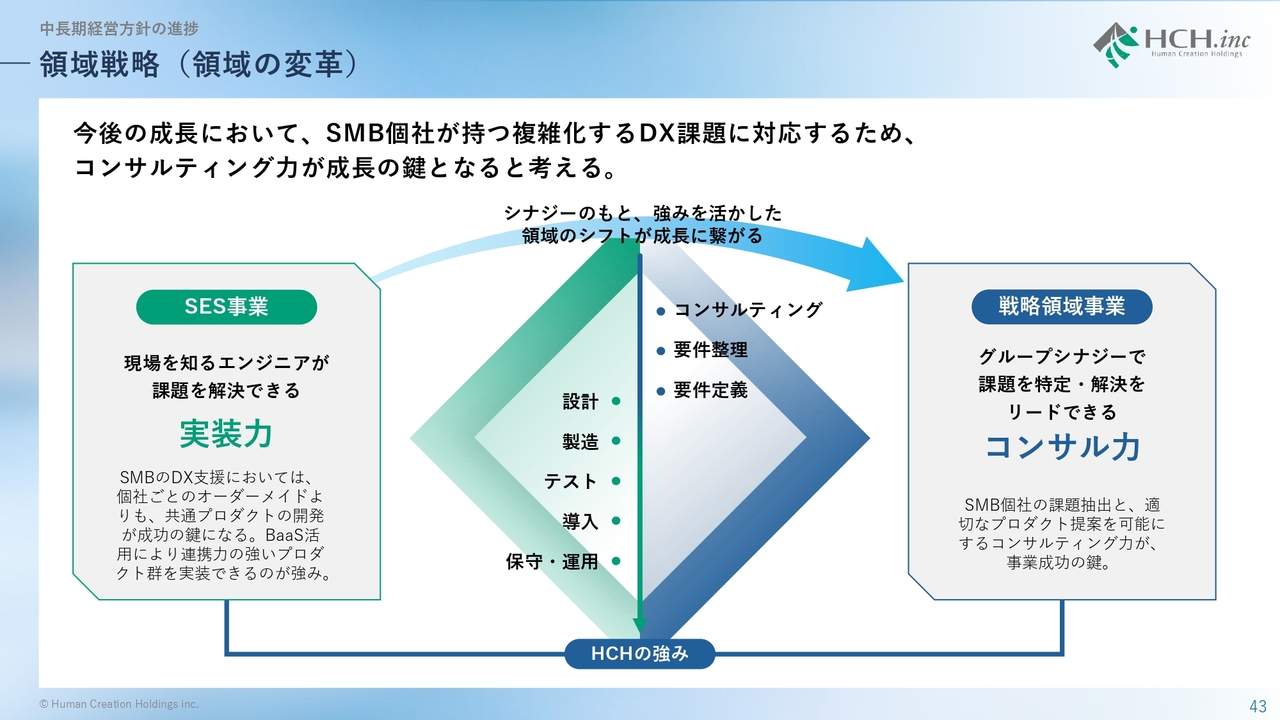
当社はそのような課題に対し、SES事業を中心に現場を熟知したエンジニアによる確かな「実装力」を強みに成長してきました。今後はこの実装力をベースに、グループ全体で培った知見とシナジーを活かしながら、お客さまの経営課題そのものに踏み込んだコンサルティング領域への拡張を進めています。
SESで培った「現場のリアリティ」と、戦略領域で磨いている「課題設定と提案力」を組み合わせることで、より上流から価値を生み出すビジネスモデルへと進化しています。
領域戦略(SMB向けDX推進の方法)
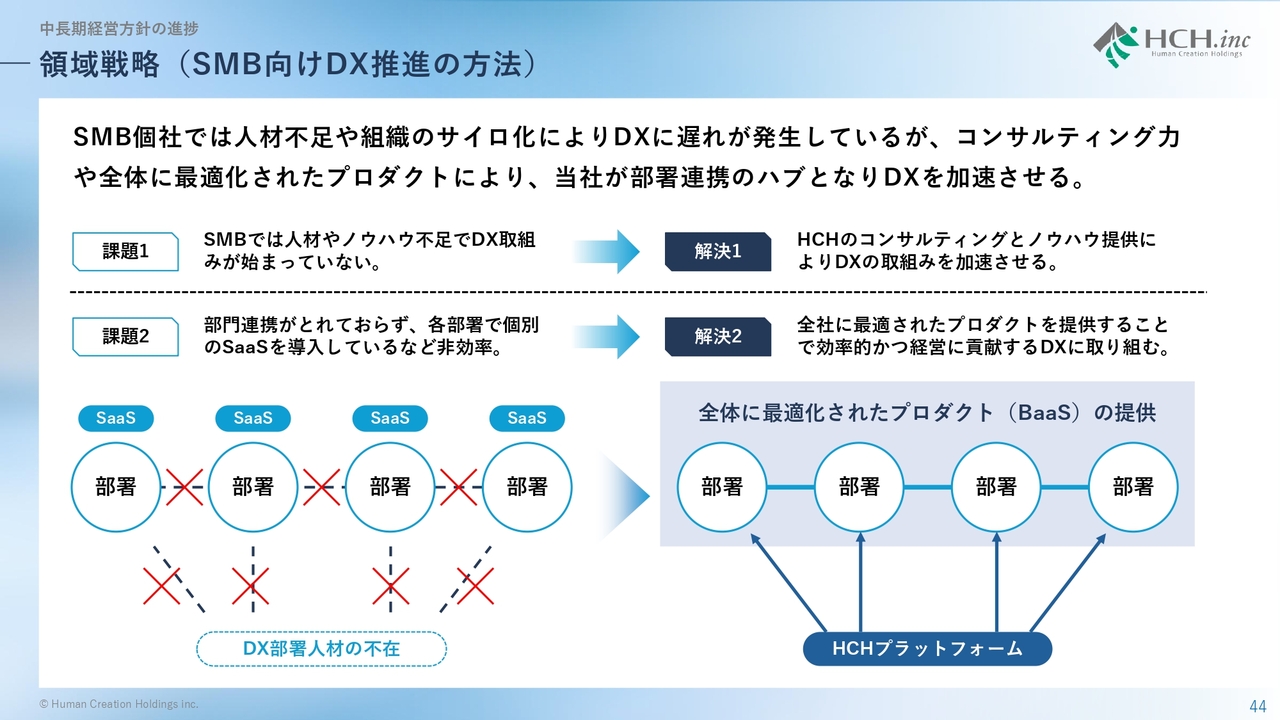
SMB企業では、DXの必要性を感じながらも、人材不足や組織のサイロ化によって、取り組みが進まないケースが多く見られます。
スライド左側のように、部門ごとに個別のSaaSを導入している企業も多く、結果として全体最適が図れず、DXが進まないという課題があります。
当社はその課題に対し、グループのコンサルティング力とノウハウを活かし、全社横断で最適化されたBaaS型プラットフォームを提供することで、企業全体の連携を促進し、効率的かつ持続的なDXを実現しています。
つまり、私たちはSMB企業の「分断されたDX」をつなぐプラットフォームの役割を担っているのです。
領域戦略(グループシナジーによる提供価値のプラットフォーム化)
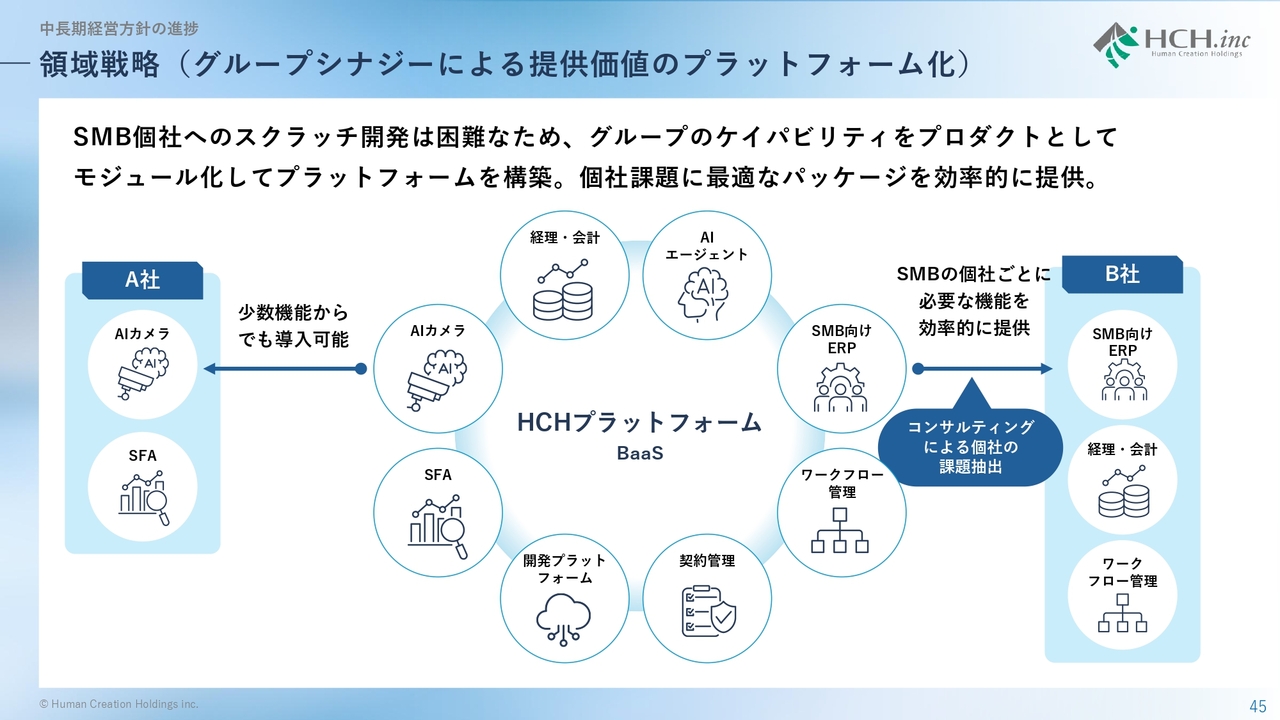
具体的にはグループ内のケイパビリティをモジュール化し、プラットフォームとして再構築する仕組みを整えています。
この「HCHプラットフォーム(BaaS)」を通じて、経理・契約管理・SFA・AI分析など、必要な機能を柔軟に組み合わせ、SMB個社ごとに最適化したDXパッケージを効率的に提供できる体制を実現しました。
結果的にSMB個社は必要なものだけを選択でき導入障壁を低く活用できます。
領域戦略(営業戦略)
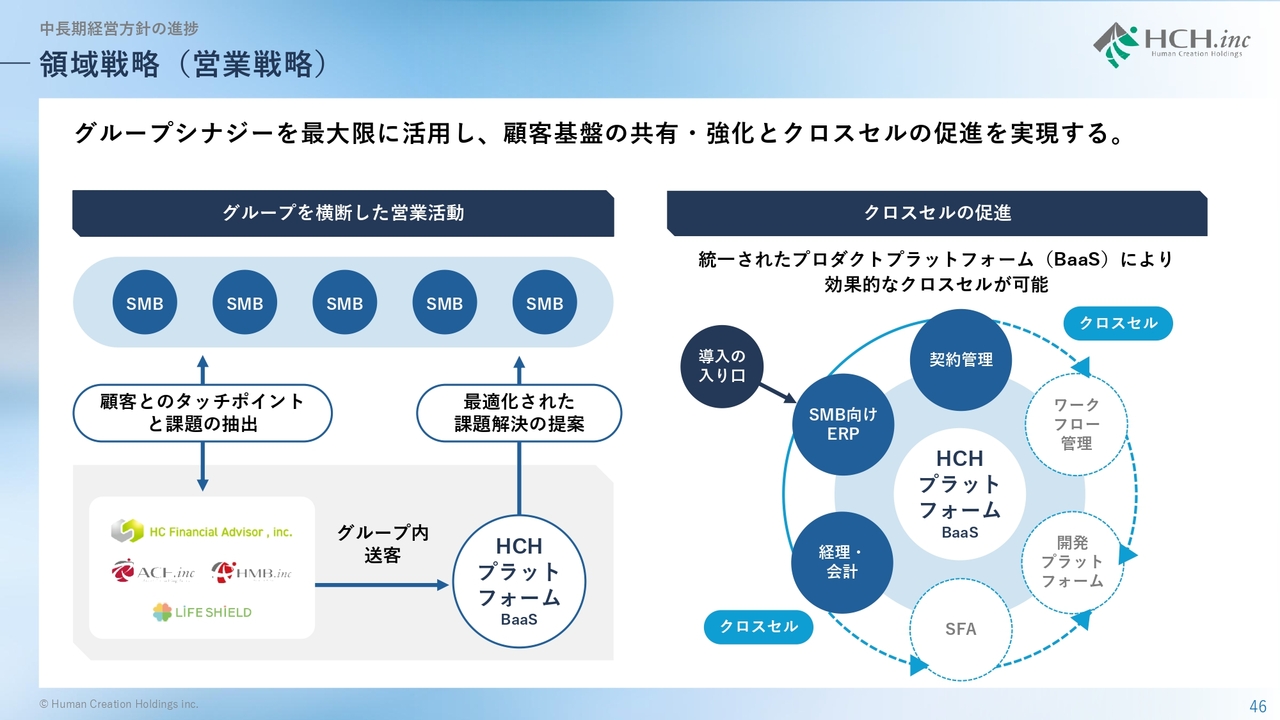
次にHCHプラットフォームを、SMB市場に展開していくための営業戦略です。グループシナジーを最大限に活かし、各社が持つ顧客接点を横断的に共有することで、グループ全体としての「面の営業活動」を実現しています。
また、プラットフォームを共通基盤とすることで、導入から保守・運用、拡張までをスムーズにつなげ、クロスセルを効果的に促進できる体制を構築しました。つまり、「単なる顧客拡大」ではなく、既存顧客との関係深化とグループ全体の付加価値向上を両立するモデルを実現しています。
領域戦略(事例)
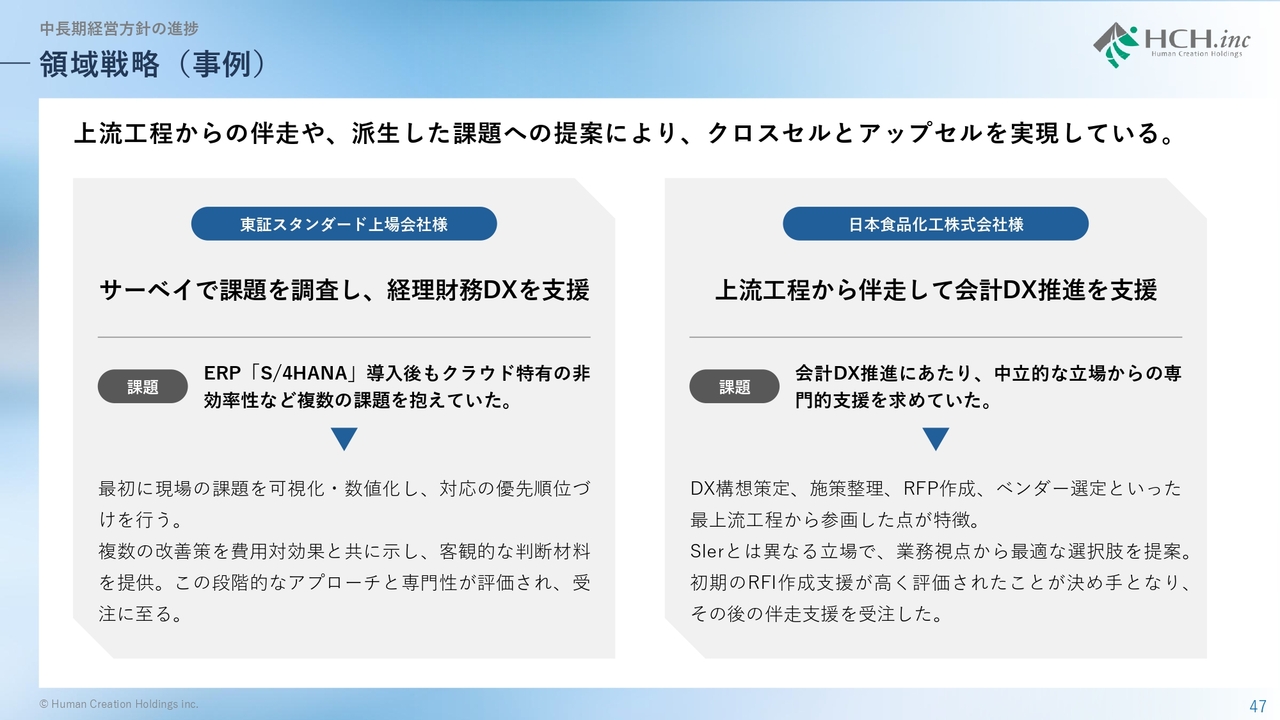
ここで、実際のプロジェクト事例を2つご紹介します。
スライド左側は、東証スタンダード上場企業さまにおける経理財務DX支援の事例です。ERP導入後も残る非効率を、まず可視化・定量化し、複数部署の課題を整理しました。当社がサーベイから改善優先度を導き、実行フェーズまでトータルで支援しました。
スライド右側は、日本食品化工株式会社さまの会計DX推進プロジェクトです。こちらでは、最上流の構想策定からRFP作成、ベンダー選定に至るまでを伴走しました。専門性の高い支援により、高く評価をいただき、継続的な案件にもつながっています。
このように、当社は現場起点で課題を特定することはもちろん、上流工程からの伴走によって実行までを支援可能な体制を確立しています。
ポジショニング
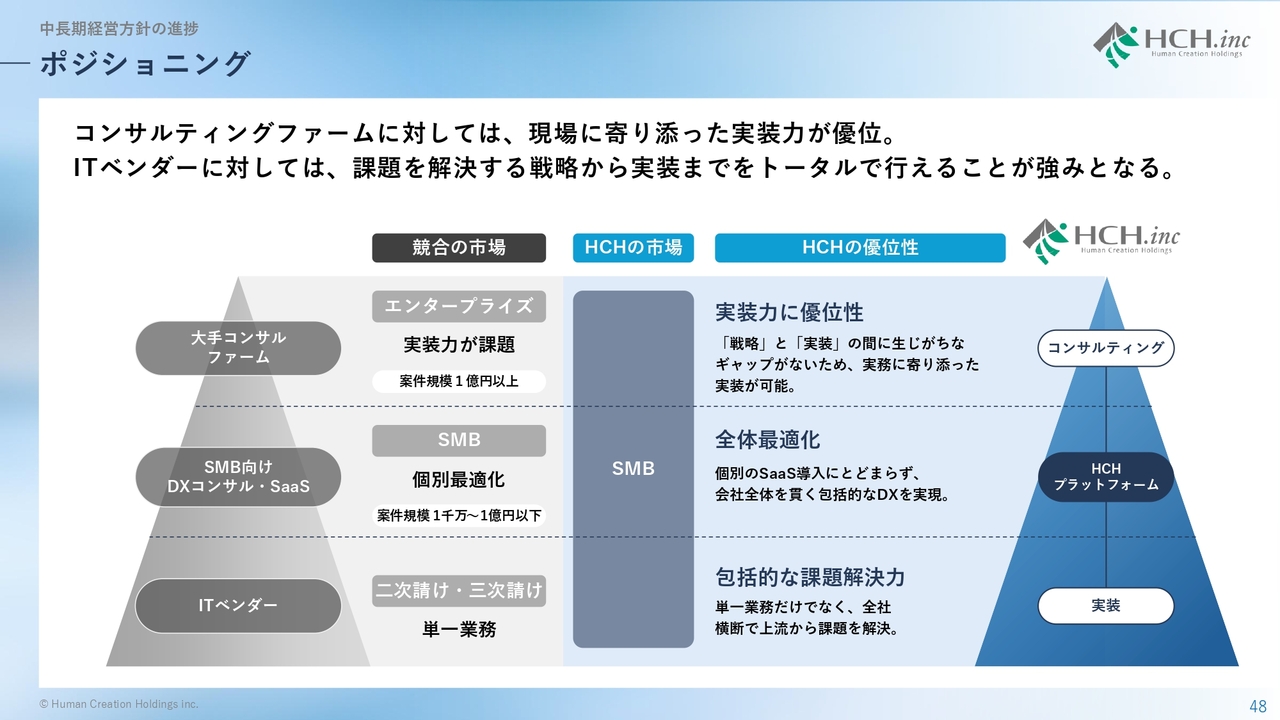
市場全体を見ると、上位には大手コンサルティングファーム、中間にはSMB向けDXコンサル、下位にITベンダーなどが存在します。
しかし大企業向けの上流支援だけでは「実装の現実感」が欠け、一方で下流の技術提供だけでは「経営課題の解決」には届きません。当社はその間をつなぐ位置、つまり戦略から実装までをトータルで担えるポジションにあります。
この「実装力に裏付けられたコンサルティング力」こそ、当社グループの最大の競争優位です。個別最適ではなく、全体最適・包括的な課題解決力を提供できる企業として私たちはこのポジションをさらに強化していきます。
人財戦略
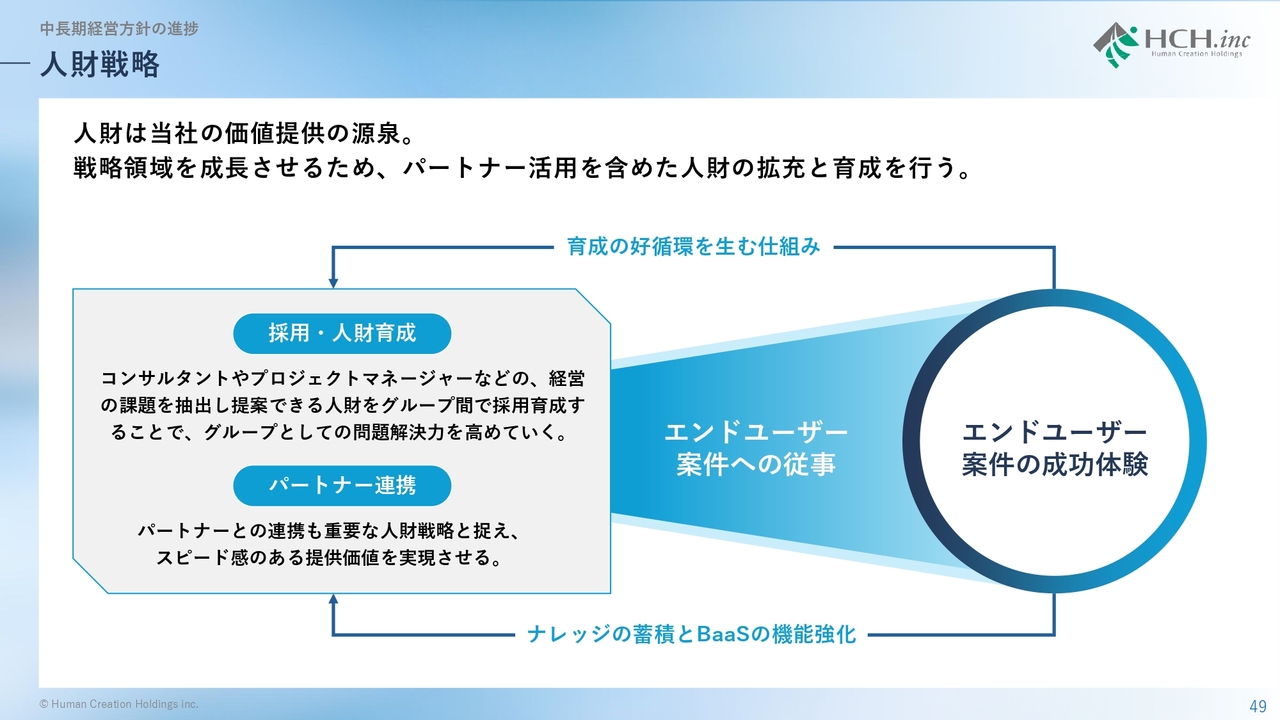
当社の競争力の源泉は、やはり「人財」です。戦略領域の拡大を支えるために、採用と育成、そしてパートナー連携を一体で進めています。
まず採用・育成面では、コンサルタントやプロジェクトマネージャーといった、経営課題を抽出し提案できる人財をグループ内で育成します。これにより、どの事業会社でも同じ品質で課題解決が行える体制を整えています。さらにパートナーとの連携も積極的に進め、ナレッジを共有しながらスピード感ある価値提供を実現しています。
この好循環により、エンドユーザー案件の成功体験が蓄積し、グループ全体のBaaS機能強化にもつながっています。
組織戦略(M&A戦略)
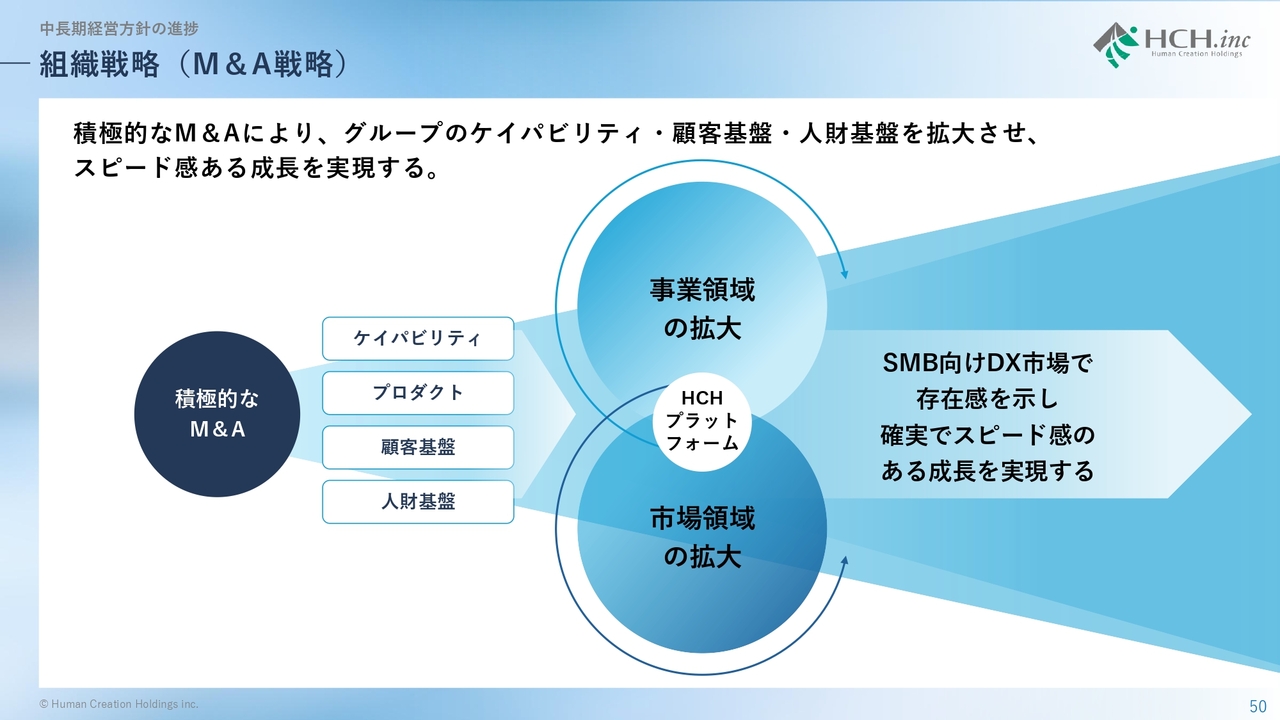
ここまでお話しした「オーガニックな成長戦略」に加えて、当社はM&Aを通じた外部からの成長ドライバー獲得にも積極的に取り組んでいます。
目的は単なる規模拡大ではなく、M&Aで得た知見や人財を「HCHプラットフォーム」に統合し、事業領域と市場領域の両面で成長を加速させることで、SMB市場での存在感を高め、スピード感のある持続的成長を実現していきます。つまり、内製化による深化と、M&Aによる拡張を両輪として、企業価値の最大化を目指していきます。
組織戦略(ライフシールド子会社化による領域拡大)
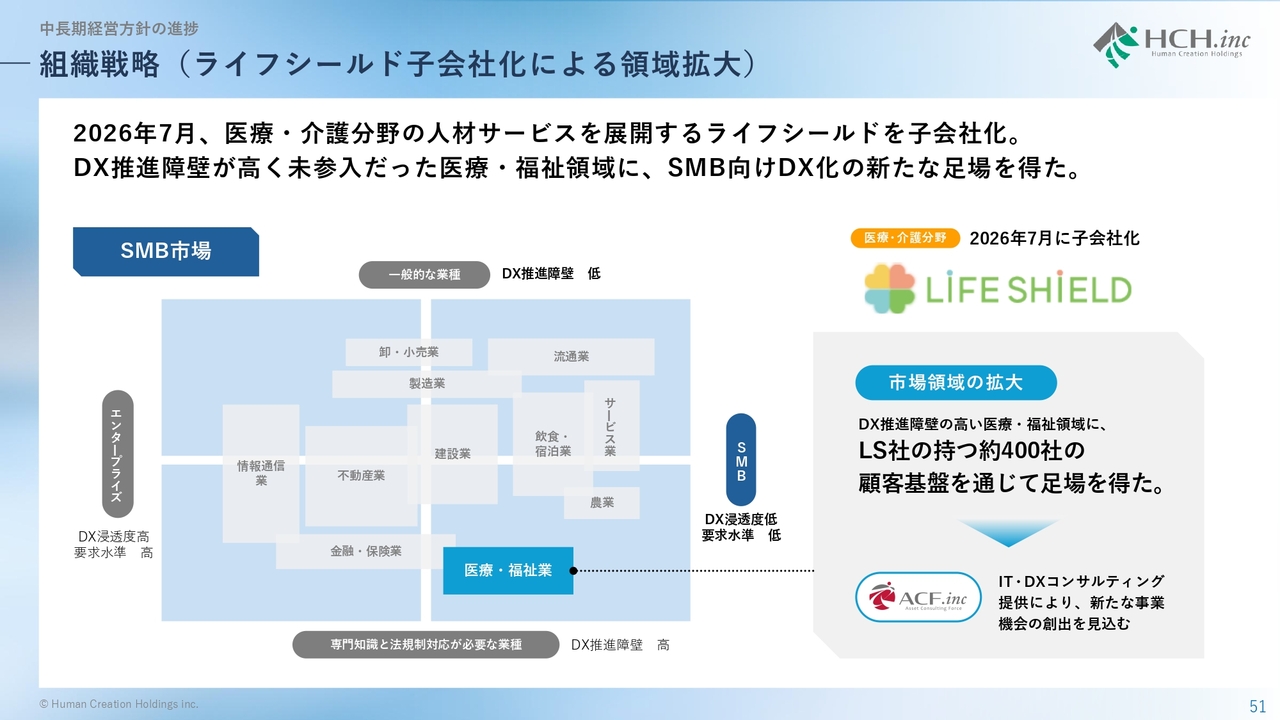
「市場領域の拡大」に向けた具体的な取り組みの1つが、医療・福祉分野でサービスを展開するライフシールドの子会社化です。この分野はDX推進の障壁が高く、これまで当社がアプローチできていなかった領域です。
本子会社化を通して同社が持つ約400社の顧客基盤を獲得したことで、医療・福祉分野へもIT・DXコンサルティングを提供するための新たな足がかりを得ることができました。
成長のロードマップ
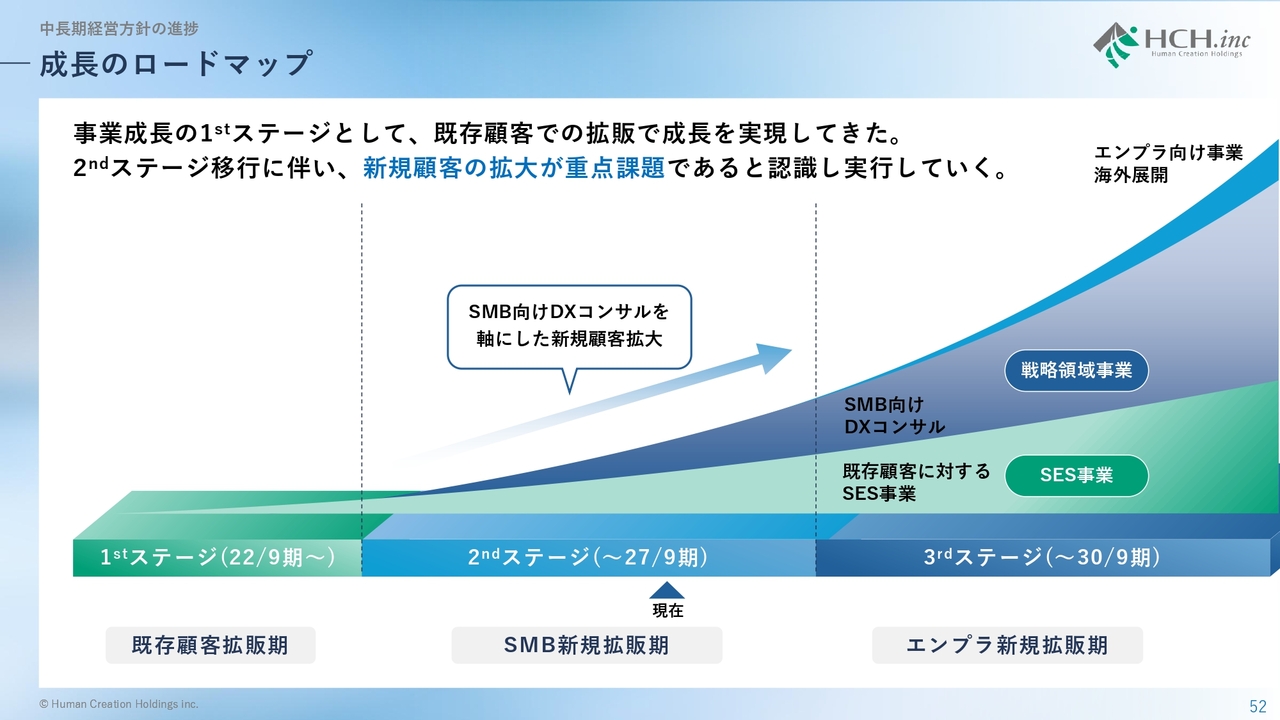
当社は、事業成長の1stステージとして、これまで既存顧客への深耕営業を中心に成長を実現してきました。
そして現在は、2ndステージに移行し、SMB向けDXコンサルを軸とした新規顧客拡大に注力しています。SES事業による安定収益を基盤に、戦略領域事業で高付加価値創出を加速していきます。
さらに3rdステージでは、エンタープライズ領域への展開や海外進出も見据えています。
財務戦略
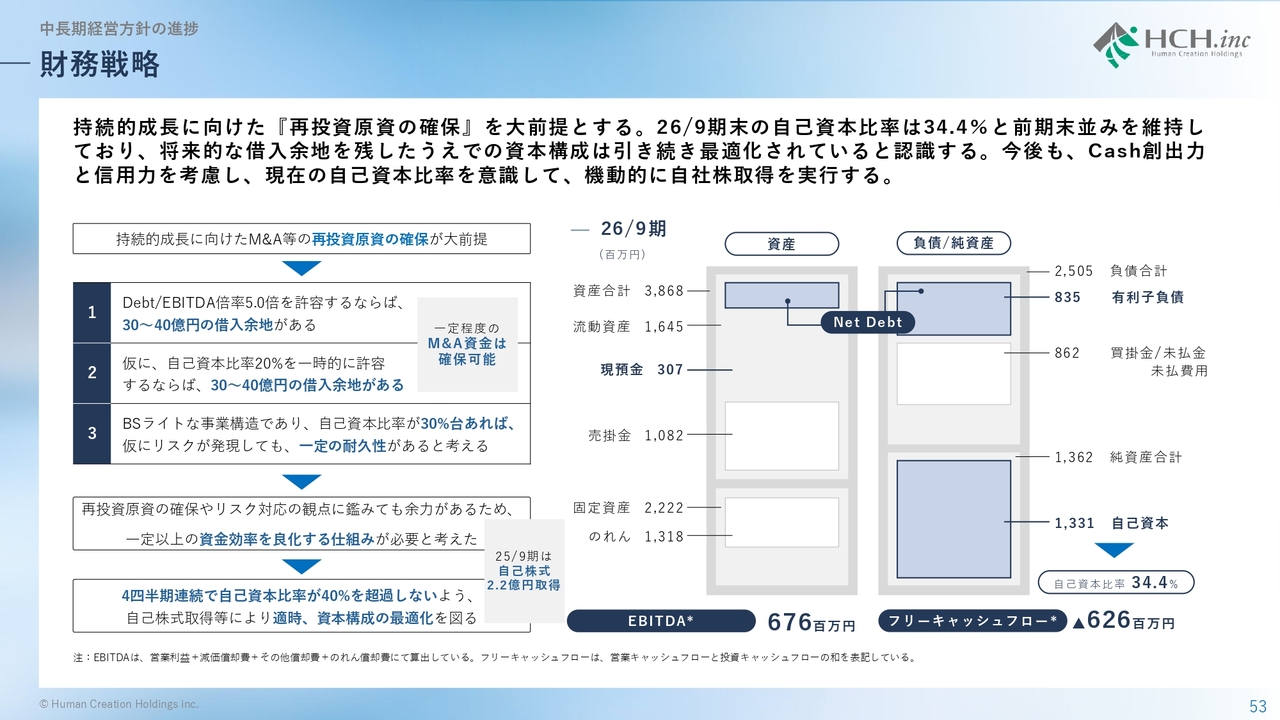
財務戦略は、これまでの考え方を踏襲し、自己資本比率が40パーセントを超過しないよう、資本構成の最適化を適時に図ります。
2026年9月末時点の自己資本比率は34.4パーセントと40パーセントを下回っており、現在の資本構成は最適化されていると認識しています。
代表メッセージ
生成AIなど環境変化の中で、私たちは「答えを創る」次世代の経営課題コンサルティング企業を目指しています。人と技術の力を融合し、企業の真の課題解決に挑み続けていきます。
ライフシールド株式取得の戦略的意図とPMI
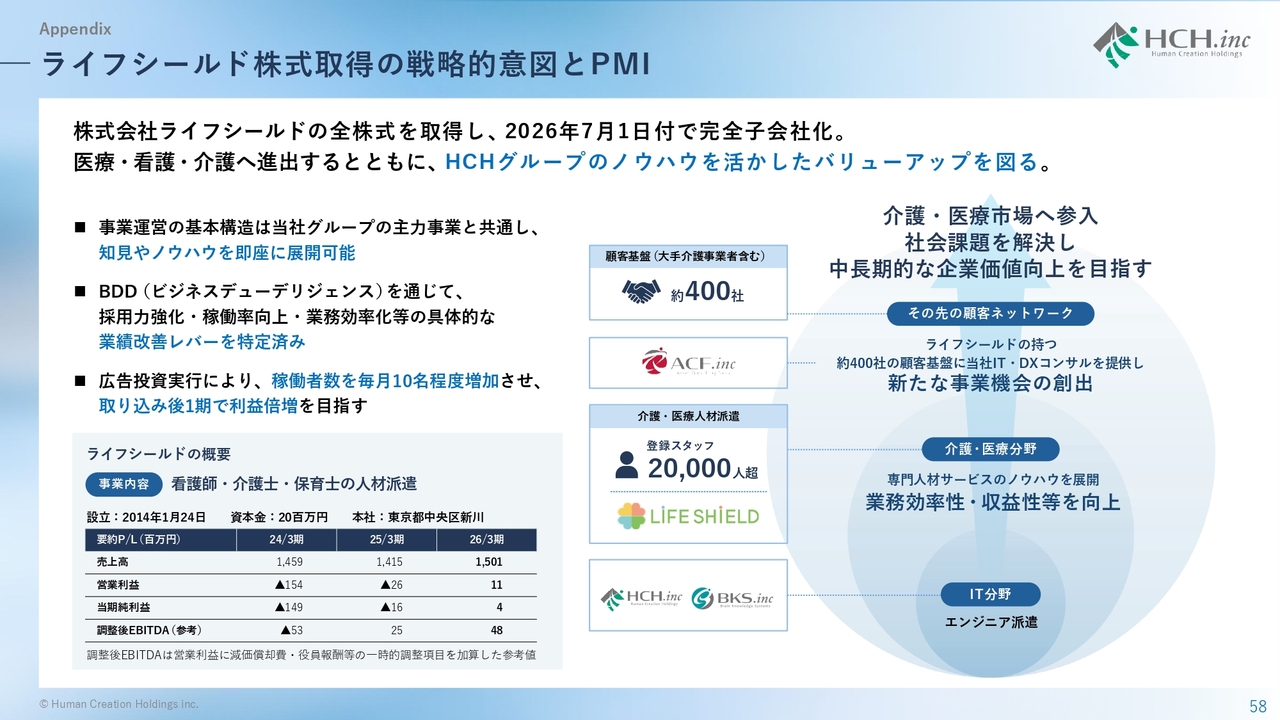
ライフシールドの子会社化についてご説明します。同社は、看護師・介護士・保育士等の有資格者に特化した人材派遣・紹介事業を展開しています。
人材事業であり当社とビジネス構造が共通していることから、グループの知見やノウハウの活用により、早期の業績向上が期待できます。
成長市場での新規事業機会の創出と社会課題の解決を通じ、中長期的な企業価値の向上を目指していきます。
コーポレートヒストリー
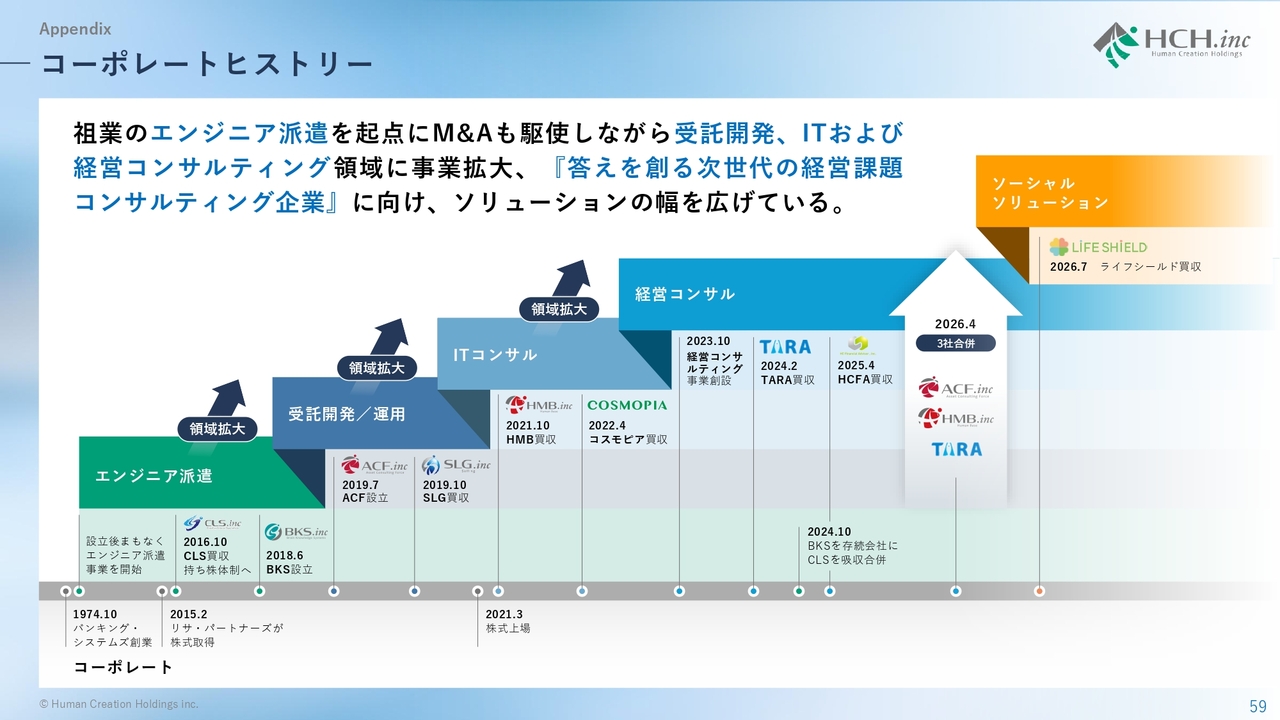
エンジニア派遣から始まった当社は、受託開発、さらにはIT/経営コンサルティングへと事業領域を拡大してきました。
3社合併、そしてこの度のライフシールドの子会社化のように、今後もグループ各社の相乗効果を最大限に引き出し、さらなる価値を提供できる体制を整えていきます。
3rdステージのEPS増加要因イメージ
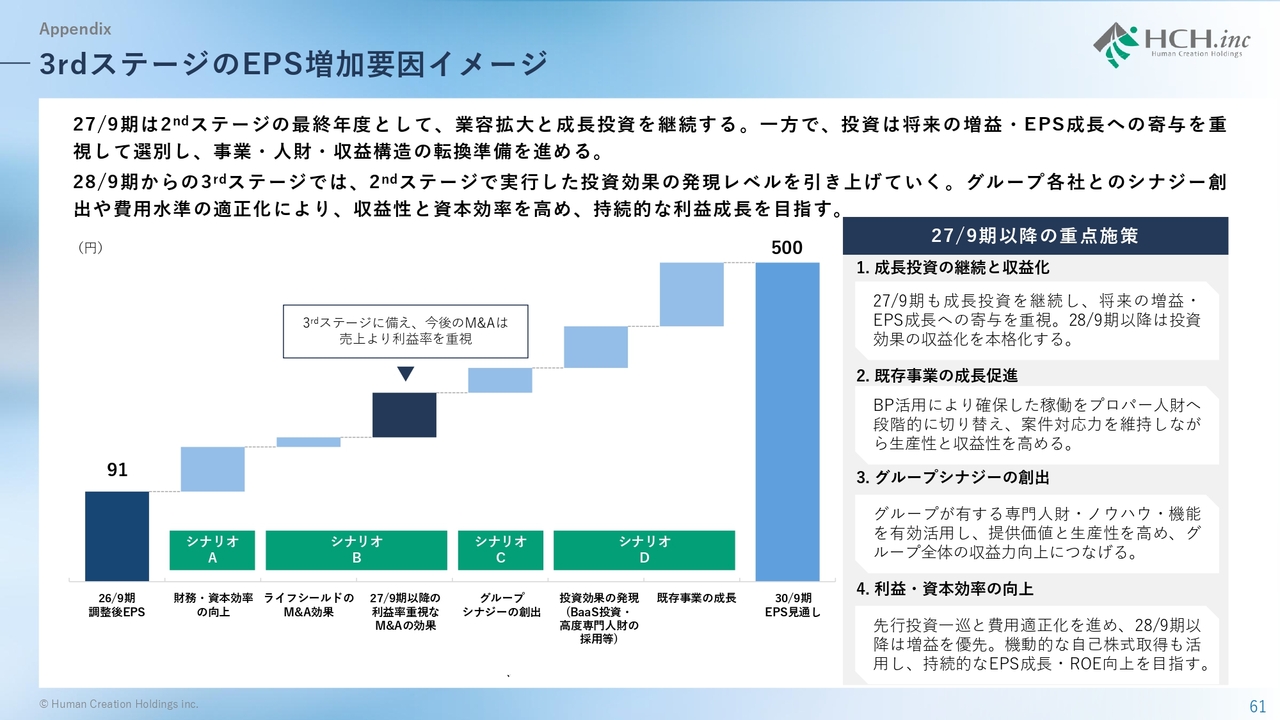
最後に、3rdステージに向けた考え方についてご説明します。2027年9月期は2ndステージ仕上げの年度として、引き続き業容の拡大と成長投資に取り組みます。
一方で、投資については将来の増益とEPS成長への寄与を重視して選別し、事業・人財・収益構造の転換に向けた準備を進めていきます。2028年9月期からの3rdステージでは、2ndステージで実行した投資効果の発現レベルを引き上げていきます。
グループの総合力を一層引き出すとともに、費用構造の適正化を進めることで、収益性と資本効率を高め、持続的な利益成長につなげていきます。
その実現に向けて、4つの施策を進めます。
まず、2027年9月期も将来の成長に必要な投資を継続し、2028年9月期以降は、これまでに実行した投資を着実に事業成果へつなげ、収益化を本格化させます。
既存事業では、BPの活用により確保してきた稼働をプロパー人財へ段階的に切り替えます。案件への対応力を維持しながら内製化を進めることで、生産性と収益性を高めていきます。
また、各社が持つ専門人財やノウハウ、機能をグループ横断で活用します。お客さまへの提供価値を高めるとともに、グループ全体の生産性と収益力の向上につなげます。
加えて、先行投資の一巡後は費用水準の適正化を進め、増益を優先する経営へ移行します。機動的な自己株式取得も活用しながら、持続的なEPS成長とROE向上を目指していきます。
スライド左側にお示しのとおり、2026年9月期の調整後EPSが91円に対し、2030年9月期には500円の水準を成長イメージとして従来より描いています。