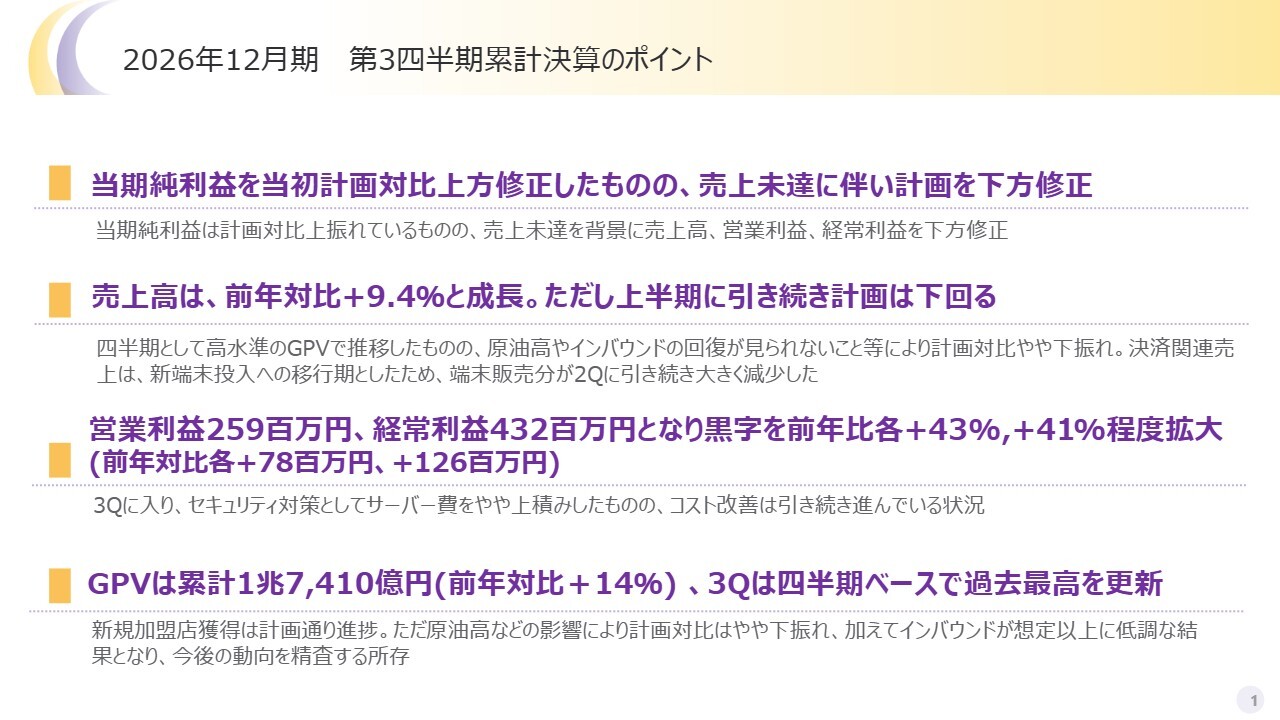
2026年12月期 第3四半期累計決算のポイント
安達源氏:株式会社ネットスターズ取締役CFOの安達源です。みなさま、お忙しい中、ネットスターズの2026年12月期第3四半期決算説明会にご参加いただき、誠にありがとうございます。
ご説明に移ります。まずは足元の総括です。
第2四半期、すなわち上半期決算説明会でお伝えしたとおり、マクロや外部環境の影響を受け、売上未達が引き続き見られる状況です。年の瀬も近づいているため、諸々の見通しについて修正を行っています。当期純利益については、当初計画を上方修正したものの、売上未達に伴い売上高、売上総利益および営業利益を下方修正しています。
売上高は前年から成長しているものの、依然として期待には届いていない状況です。その主な要因については後ほどご説明しますが、トランザクションボリューム(GPV)において、既存の加盟店さまを中心に一部の業態で伸び悩みが見られたことが挙げられます。
業種業態としては上半期と変わらず、一部の流通系小売のみなさま方や、原油高の影響を受けやすいガソリンスタンド、エネルギー関連分野で伸びの鈍化が見られたことを反映したものです。
一方、決済関連の売上の一部では新規端末の投入のため、旧端末の販売停止による影響がありました。この影響により一時的に売上が減少したと思われますが、それも考慮したうえで前年同期比10パーセント弱の成長をどう評価するかについては、「足りない」という観点はあるものの、新規顧客獲得については一定程度目標を達成しているといえます。端末の新規投入を含めて、今後はもう少し底上げすべきフェーズにあると考えています。
利益水準については、売上減の影響をある程度吸収できた点を評価しています。これは、上半期に引き続き、AIの活用などによるコスト改善の効果が顕著に現れているためです。売上高は計画に対して7億円未達でしたが、営業利益、および受取利息が加わる経常損益への影響は相対的に軽微でした。
収益構造の改善、売上総利益の改善、営業利益率・経常利益率・当期純利益率の改善については一定の成果が見られたものの、トップラインがもう少し伸びればさらに良かったと思います。
GPVは目標にはわずかに届きませんでしたが、四半期として過去最高を記録しました。そのため、最低限の基準はクリアできたと評価しています。ただし、来期以降さらに新規顧客を獲得すると同時に、既存の顧客をよりパンプアップする取り組みを強化していきたいと考えています。
当社の強み ①技術力・開発力
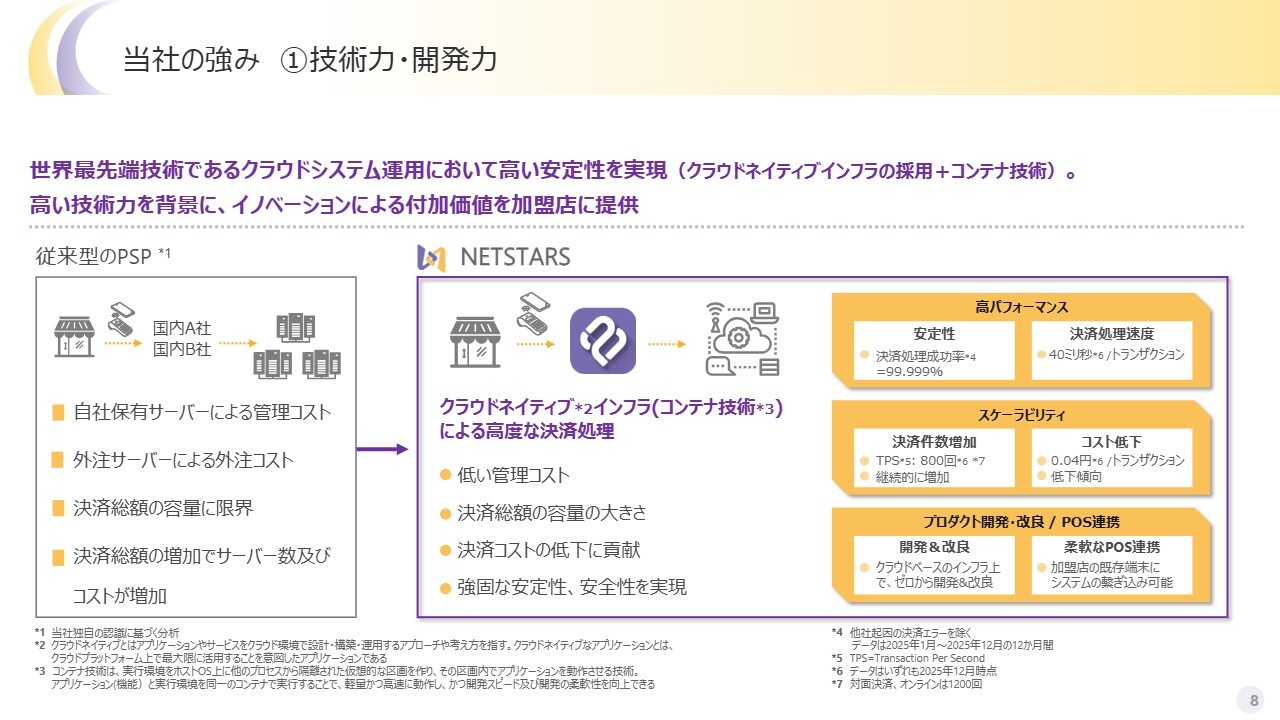
具体的なご説明に移ります。事業概要の部分はある程度割愛します。直近ご関心を寄せられるポイントとして、セキュリティ関連の課題があるかと思います。決済については、現時点でご報告すべき重大な問題はなく、決済サービスへの大きな影響は生じていない状況です。
ただし、当社はセキュリティに強みを持っているものの、AI時代においては攻撃側のほうが強いというのは、当社だけでなく業界全体に通じる課題です。そのため、適切な対策を講じつつ、より堅牢な仕組みを構築し、お客さまの信頼を損なわないよう最優先で取り組んでいきます。
また、当社はクラウドネイティブ技術やコンテナ技術を活用していますが、セキュリティ強化は市場における最重要課題となっていると認識しています。人為的なミスやお客さま起因、さらには委託先を含め、すべての面で一度見直しを図る必要がある局面にきていると感じています。
現在も対策を継続していますが、あらためて身を引き締めて対応に取り組んでいきます。現状では、競合他社に比べて当社に関する重大なセキュリティヘッドラインは出ておらず、一定の評価ができる状況です。しかしながら、油断は禁物であり、「明日は我が身」という危機感を持ちながら対応を続けています。
今期・来期の売上拡大という課題もありますが、セキュリティの堅牢性をさらに高め、基幹として信頼される仕組みを構築していきたいと考えています。
当社の強み ②強固な加盟店網、最大級のブランド数
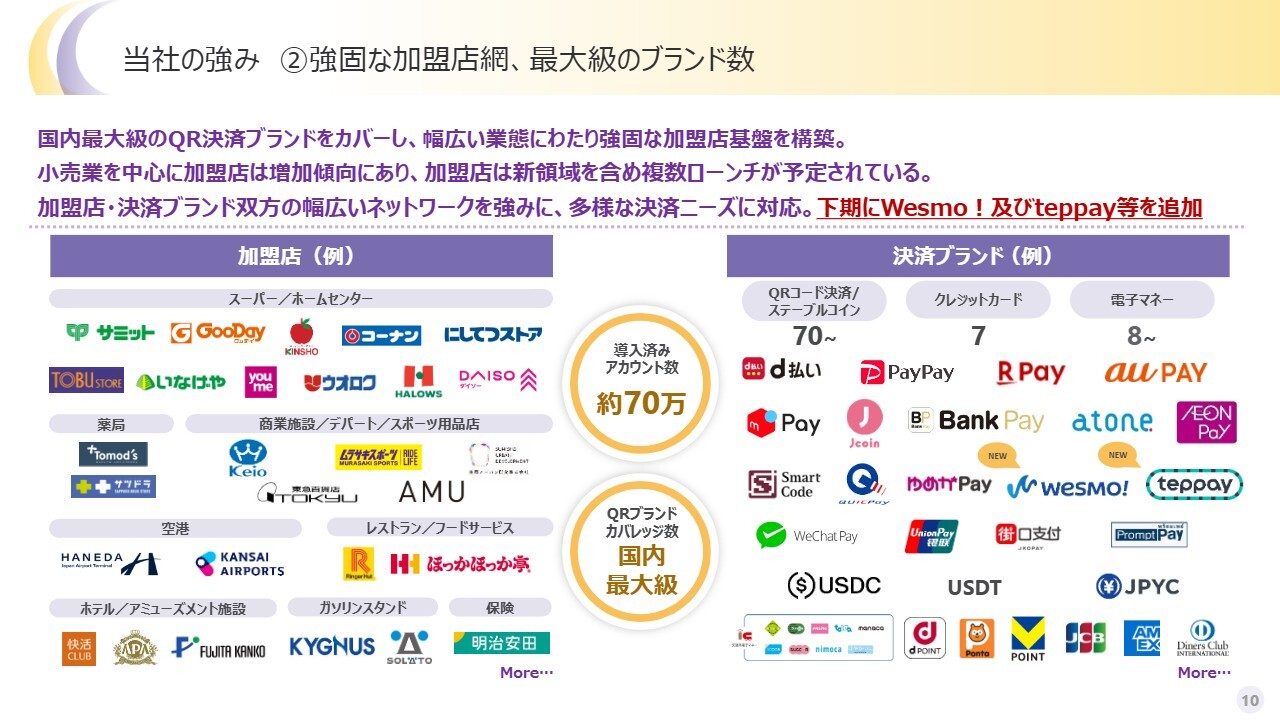
ここからは、第3四半期までの具体的な成果のご報告です。今期企図していたブランドの追加が堅調に進んでいます。具体的には、「Wesmo!」「teppay」という2つの主要ブランドの他、複数のブランドが追加されています。
現状では、小区分で90弱まで増加し、スライド右側にロゴが入りきらないほど圧倒的なブランド数になってきています。ブランド数の増加は、プロダクトの強化につながっていると考えています。
当社の強み ②多様な決済ニーズへの対応に向け、決済ブランド網を継続拡充
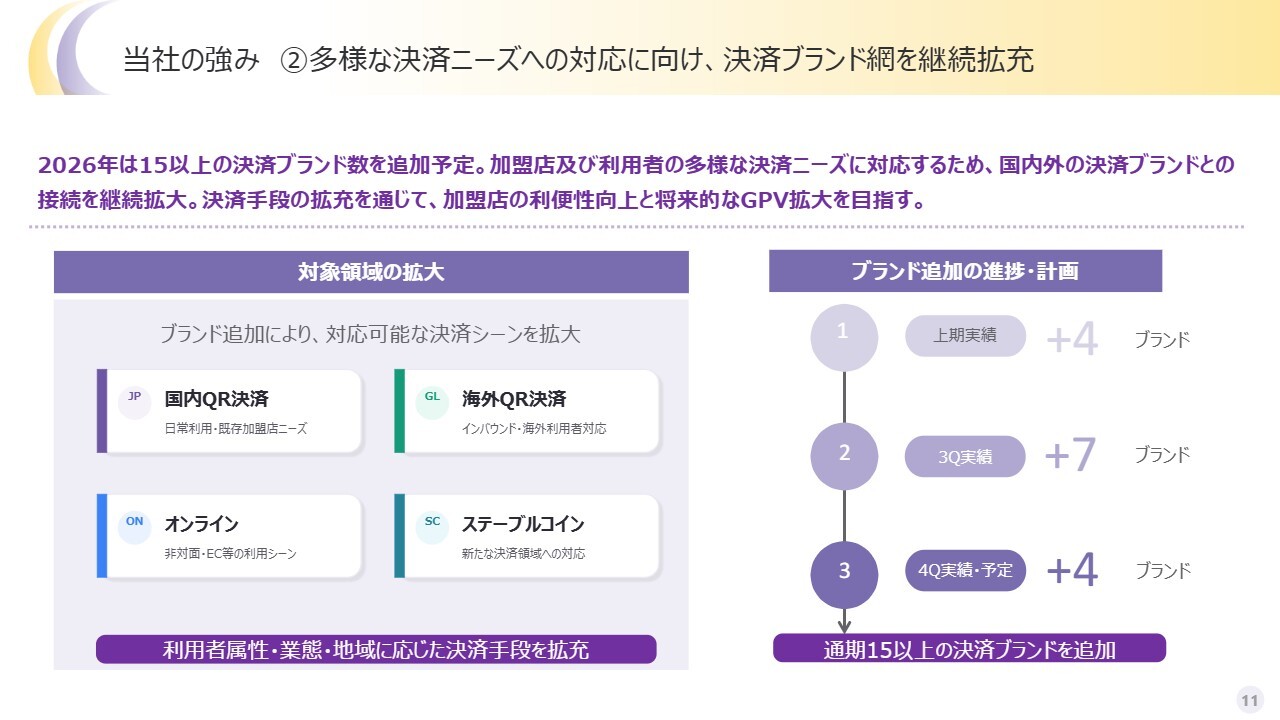
今期は、第3四半期までの実績として11ブランドを追加しており、第4四半期にさらに4ブランド以上を追加する計画です。期初に見込んでいた10ブランド程度の追加からさらに増え、15以上まで見えてきた状況です。
当社は、可能な限りブランドを追加することで、いわゆる決済ゲートウェイとして、他社が到達できないブランド接続数を目指したいと考えています。第3四半期までの進捗は悪くなく、引き続き第4四半期でもしっかりとブランドを追加し、来期以降の収益増加の基盤につなげたいと考えています。
損益計算書の主要科目とKPI
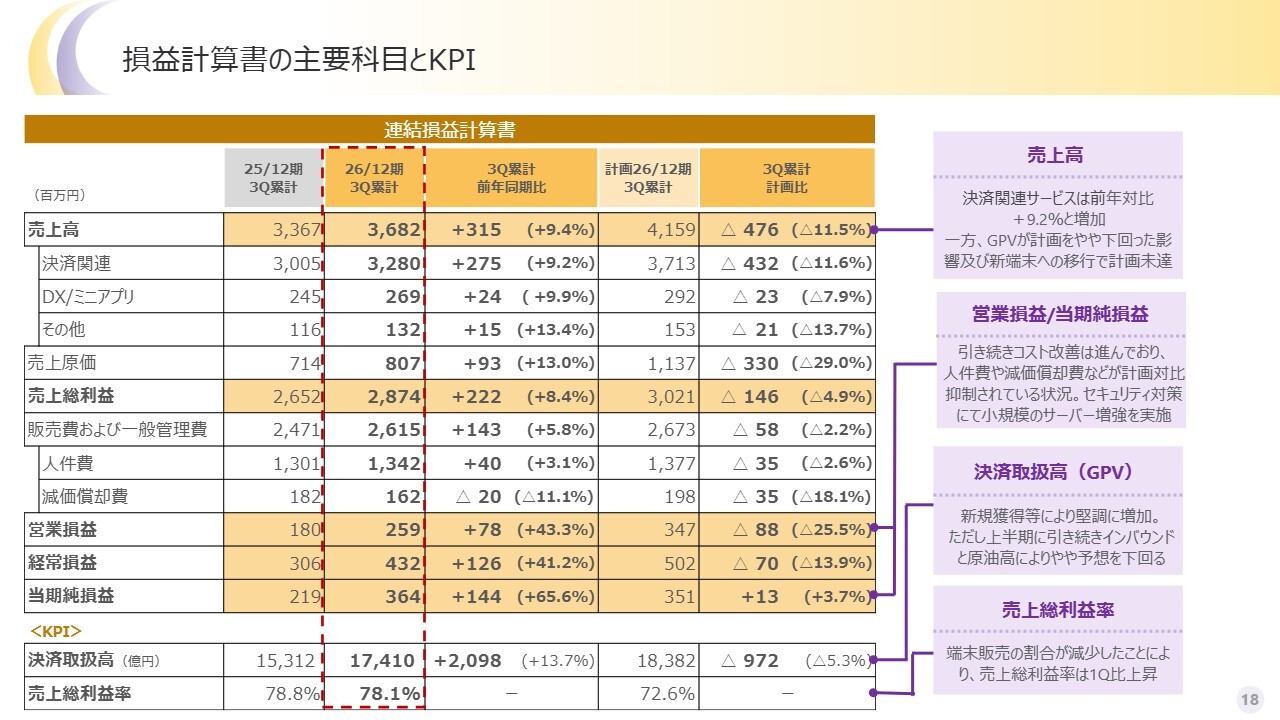
ここからは決算概要として、決算のパフォーマンスについてご説明します。従前のご案内のとおり、売上高は若干不足しており、ビハインドということで修正に至りました。これについては上半期から大きな変化はなく、決済取扱高のマイナス5パーセントが大きな要因となっています。
具体的には、高手数料率のインバウンド決済において、中国人インバウンドが足元で底を打っているもののGPV以上に売上への影響が大きくなっています。また、決済関連に加えて、端末販売を実施していない部分が大きな影響を及ぼしていますが、これは一時的なものとご理解ください。いずれにせよ、トップラインが思うように伸びていない1番の要因は、GPVが伸びきっていないことです。
国内の既存顧客における流通系小売業の一部やガソリンスタンドなど、いわゆる原油高を背景に高単価商材が売れていない業種が伸び悩んでいることが1つの要因です。また、中国からのインバウンドが想定ほど回復しなかったことも要因として挙げられると考えています。
一方、平均手数料については、足元で若干の改善が見られるというポジティブな要素も含まれています。そのため、期初に計画していた追加的な手数料収入、いわゆるアップセルがわずかながら増加につながっています。今期も含め、来期もアップセルをしっかりと推進していきたいと考えています。
売上総利益やコストについては、原価が大幅に減少しています。これはコスト構造の改善によるものに加え、原価が大きく出る端末販売の割合が低下していることが要因です。この2つの状況は上半期から継続しています。なお、端末販売の減少以上に原価を削減できている背景には、AI活用による効率化が大きく寄与しており、売上原価だけでなく販管費の抑制にもつながっています。
販管費は計画比で下回っており、第2四半期比では1桁パーセント程度の微増にとどまっています。ただし、一部のサーバー費や管理費は、セキュリティ関連の支出を理由に多少増加しています。いずれにせよ、コストコントロール全体では低減傾向にあり、当初見込んでいたよりもコストがかからない状況となっているのは間違いありません。
営業損益については、コスト改善が進んでいるため、売上総利益や売上高から一定程度コスト構造を吸収すると、計画未達であるものの軽微にとどまると考えています。さらに、受取利息が経常損益に加わり、影響は若干薄まります。
売上高のマイナスインパクトが当期純利益で吸収されている理由としては、これまで税効果について一定程度保守的に見積もっていましたが、当期の業績進捗を踏まえて見直した結果、当期純利益にプラスの影響が生じる見込みとなっているためです。
基本的には、トップラインは弱いものの、当期純損益は不確定ながらも上方修正の達成を目指せる水準にあると考えています。
売上高・GPVの四半期推移
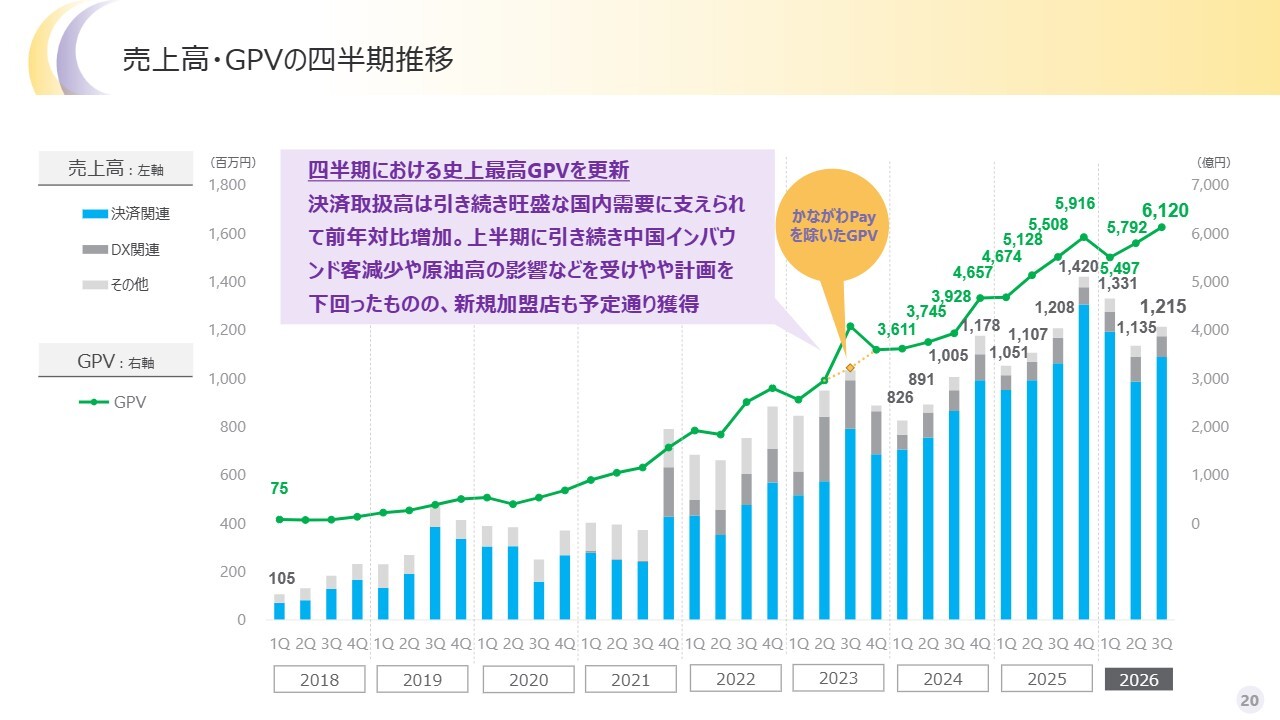
GPVについてです。スライドのグラフ自体は企図していたかたちにある程度はなっているものの、第1四半期から第3四半期にかけて、もう一段伸ばしていきたかったと考えています。当社の強みである低解約率は継続しているため、結果としてマクロ環境や外部環境の目測が甘かったことに起因すると考えています。
ただし、年末商戦を控え、第4四半期を含めたグラフは右肩上がりになり、売上増加につながると確信しています。その伸び率をさらに高くするために、来期を見据えて対応していかなければなりません。新規獲得は順調に進んでいますが、既存顧客へのアップセルを含め、さらなる加速を目指したいと考えています。
当社GPVの内訳
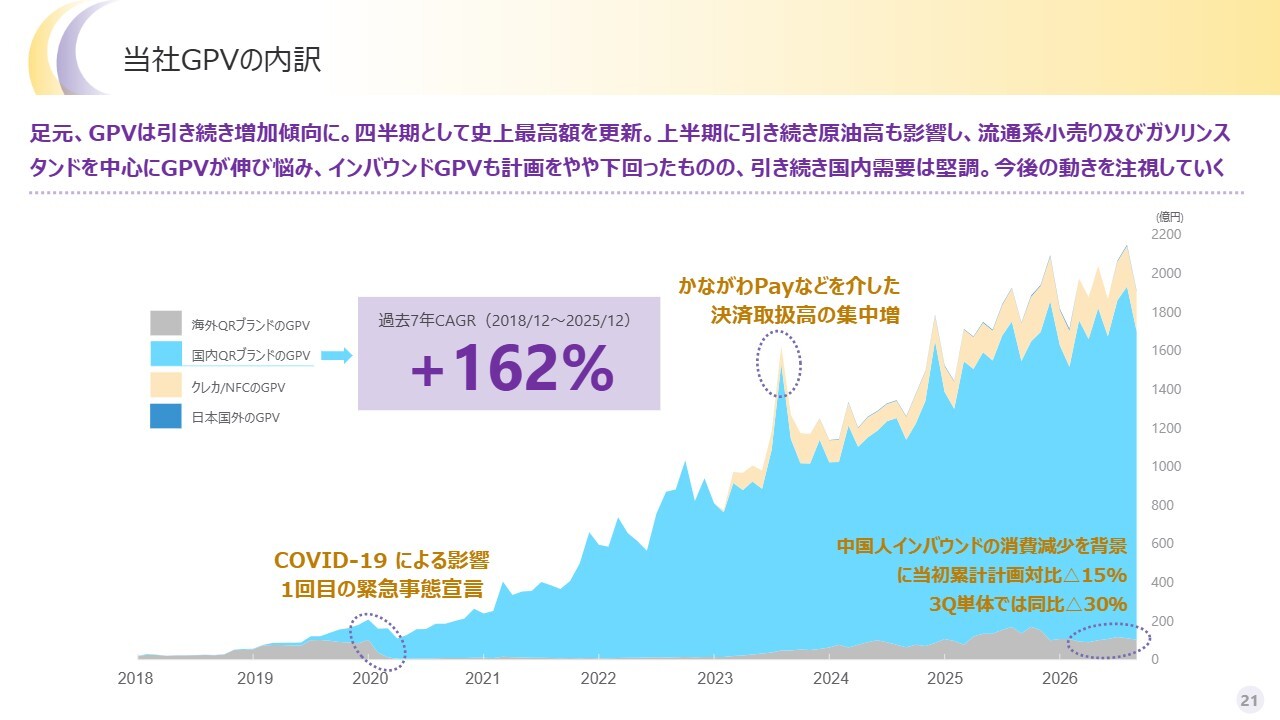
スライドは、種別ごとのGPVの変化についてです。基本的には、国内QRコードを中心に、クレジットカードやNFCを2023年以降新規導入しています。クレジットカード部分である薄橙色の部分は既存の国内QRコードに追加しており、順調に拡大しています。
基盤は国内QRコードですが、この比率が現在約8割となってきています。クレジットカード市場が大きいこともあり、だんだんと既存顧客を含めて浸透してきていると実感しています。
なお、中国人インバウンドの消費減少を背景に、海外QRコードブランドのGPVは第3四半期累計で計画比マイナス15パーセント、第3四半期単体では計画比マイナス30パーセントとなっています。中国人インバウンド客の減少が当初計画に織り込みきれていなかった点は反省すべきところで、高手数料率のものについては、計画を大きく下回っている状況です。
上半期の決算説明会でも「いつ戻ってくるのか?」というご質問を多数いただきましたが、完全に地政学的な問題となっており、簡単には回復しないことを考慮に入れた修正を行っています。ここについては、来期を含めて慎重に対応しなければならないと考えていますが、いずれにせよこの部分のインパクトは受けている状況です。
国内については、堅調に伸びている業種とそうでない業種で分かれてきている印象です。余暇関連やエンタメ関連などは計画に対して悪くない伸びを示していますが、一部の小売業や総合スーパー、ガソリンスタンドについては、上半期の決算説明会でもご説明したとおり、依然として期待値には届かない伸びとなっています。
新端末への移行期間に伴う端末販売売上への影響
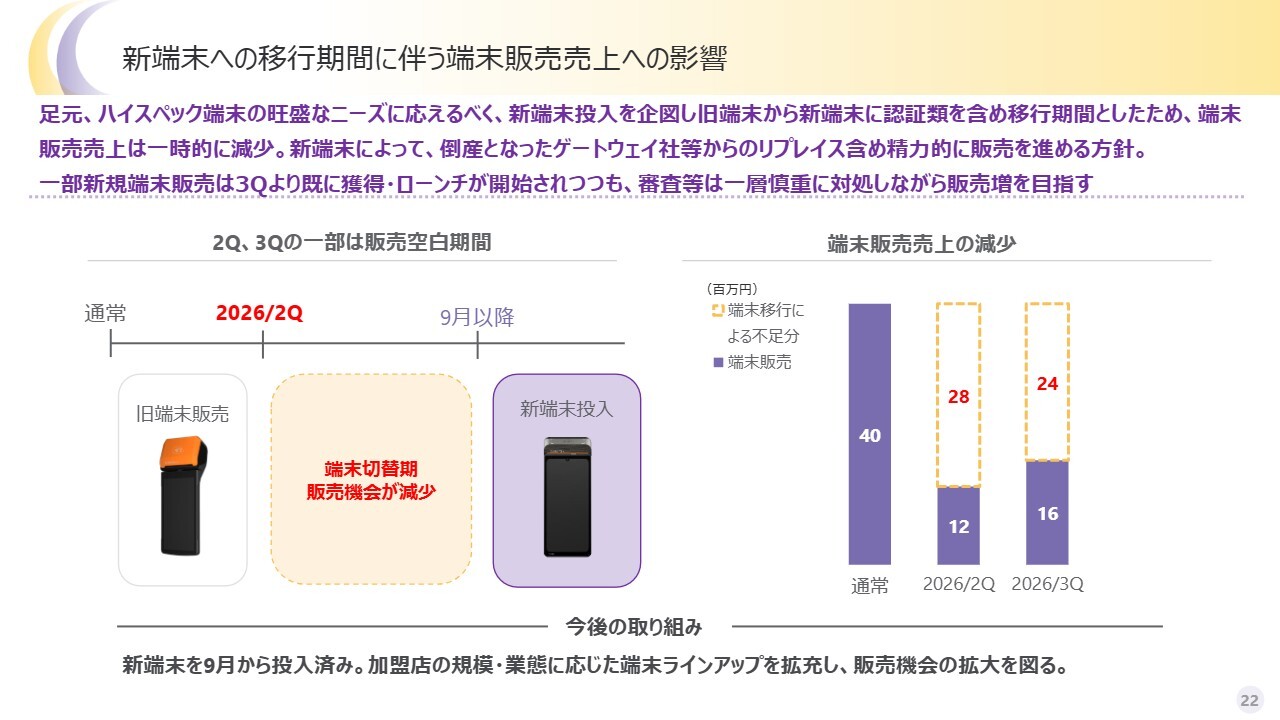
今期の売上減少の要因として挙げられる、端末販売の減少についてです。
当社では、四半期ごとに受身ベースでも一定数の端末を販売しています。もちろん、端末をご購入いただくことはありがたいことであり、営業活動にも含まれていますが、競合他社と比較して、端末を購入しないとゲートウェイに入れないという構造にはなっていません。また、他のパートナー企業の端末を採用したり、旧式の端末を引き続き使用していただくなど、お客さまに選択肢を提供するかたちでご提案を行っています。
新端末への移行については、上半期決算説明会でもお話ししたとおり、7月頃に話題となった、倒産した決済代行業者の端末からのリプレイスも含めて、端末の需要が上がっているため、コスト管理がしやすく、かつ高性能な端末を急ぎ投入したことが背景としてあります。
具体的には、第2四半期では3分の2の期間、第3四半期においては9月中頃から新端末が販売開始されたため、通常より第2四半期、第3四半期合わせて売上が5,000万円強減っているという状況になります。そのため、今後は徐々に戻ってくるフェーズに入る見込みです。
第3四半期において1,600万円の売上をどのように評価しているかですが、新しい端末の投入が9月以降となり、審査開始からローンチまでの時間を考慮すれば、この枠組み内ではそれほど悪い結果ではないと見ています。このことから、新端末については引き続き積極的に販売を進めていきたいと考えています。
一方で、倒産した決済代行業者の加盟店の中には、これまで当社がカバレッジしていない業種業態の企業もあります。また、これらの業種について審査基準が若干異なる点があり、当社はより厳しい審査基準を設けています。
そのため、通常であれば2週間から3週間のところ、1ヶ月以上を審査に要するケースもあり、しっかりと時間をかけて査定を進める必要があります。当第4四半期、もしくは来期第1四半期以降の数字を精査しながら取り組む方針です。いずれにせよ、当社としては一定のアップサイドがあると見ており、これまでの販売量に加えてさらに上積みできればと思っています。
ありがたいことに、申し込みや問い合わせの件数は着実に増加しています。そのため、審査については慎重な姿勢を維持しつつ、引き続きお客さまの獲得を進めていきたいと考えています。
サービス別売上高構成比
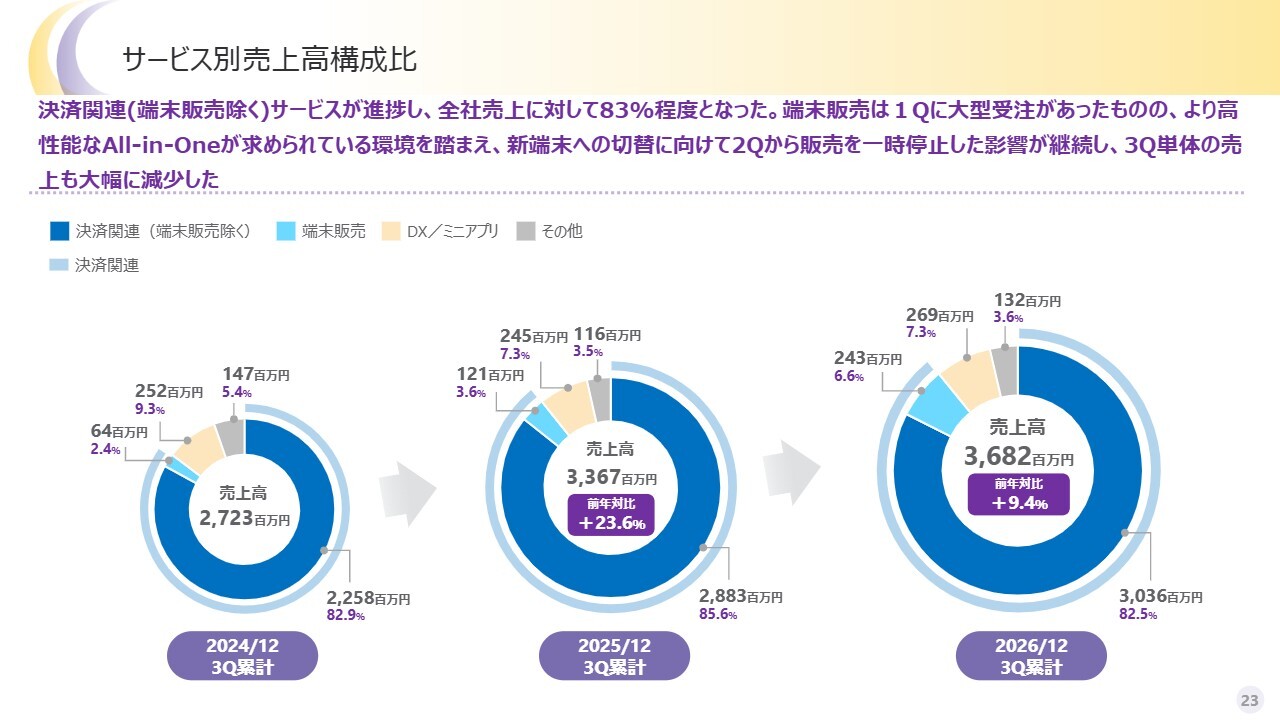
サービス別の売上構成比についてです。現在、決済手数料が売上の大部分を占めています。例年に比べ、当第1四半期は端末売上が大きく伸びましたが、先ほどご説明したとおり、第2四半期および第3四半期は端末の販売がそこまで伸びなかったため、端末の比率は増えていません。DX/ミニアプリおよびその他についてはおおむね計画どおりの状況であり、構成比としては手数料が全体の8割強を占めています。
手数料については、非常に良い傾向です。全社の粗利率は第3四半期単体で81パーセント強となっていますが、端末の割合が減少したことに加え、手数料自体の粗利がやや上昇したことが大きいと考えています。
営業損益の増減要因
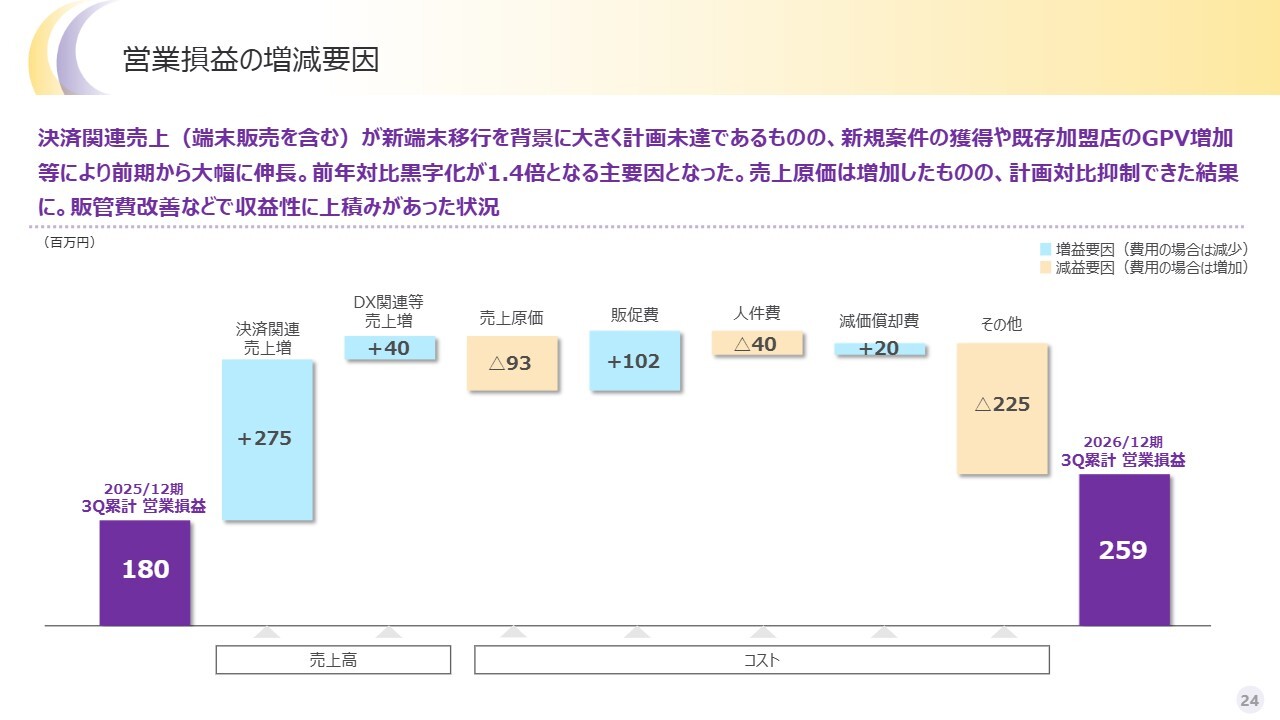
スライドは、前期第3四半期累計と比較した営業損益ベースのウォーターフォールチャートです。決済関連売上は未達でしたが、前年同期と比べて大きく向上していることが確認できます。
DX関連等売上では当期、セルフレジを中心とした案件に順調に対応しており、件数が増加しています。原価も大幅には上がっていません。販管費も計画より抑えられた結果、営業損益は前年同期と比較して着実に増えています。
EBITDAの推移
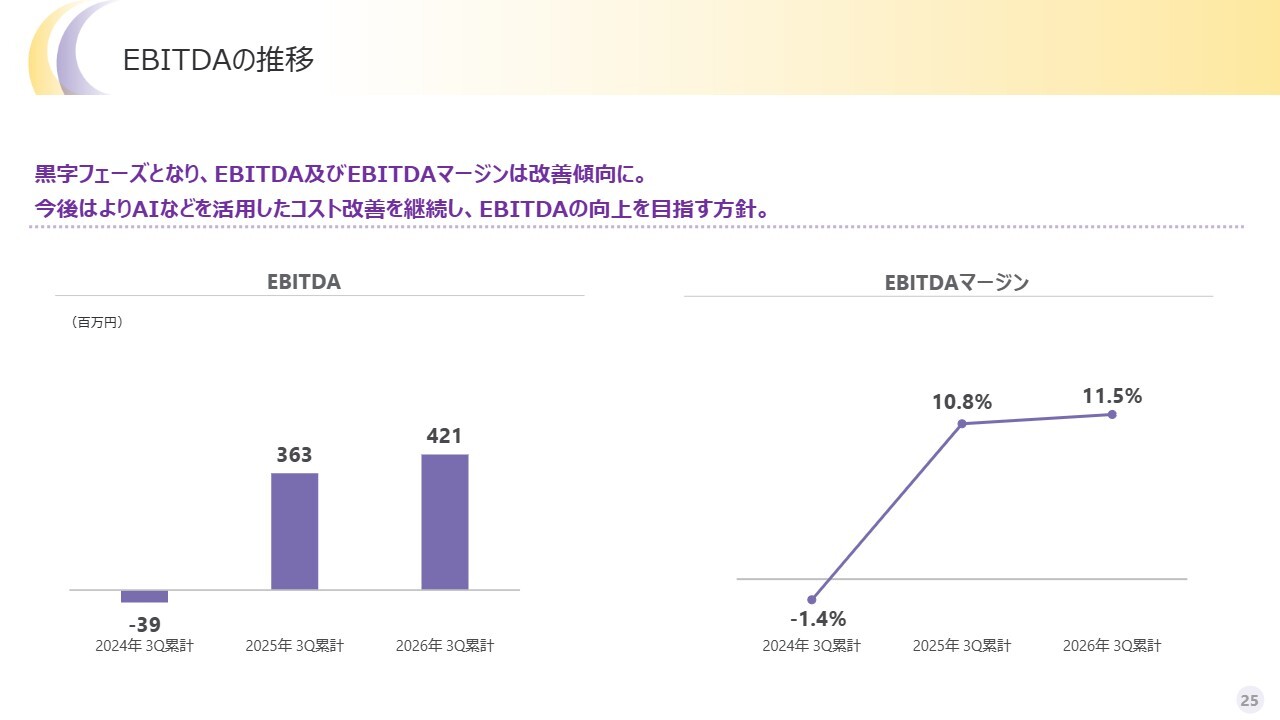
スライドのEBITDAの推移は、当第3四半期より説明会資料に追加した項目になります。これには、四半期ごとの黒字化がある程度基盤として固まってきたという判断があります。ただし、大きな投資があれば異なる状況となる可能性があり、その点についてはご理解いただきたいです。
EBITDAやEBITDAマージンは改善傾向にあります。EBITDAはこの3年間でマイナス3,900万円から4億2,100万円まで改善しており、1つの前進と考えています。
今後は、EBITDA関連の指標に注目しながら、バリュエーションの増加に直結する重要な要素として捉え、モニタリングを進めていきます。
受取利息の推移
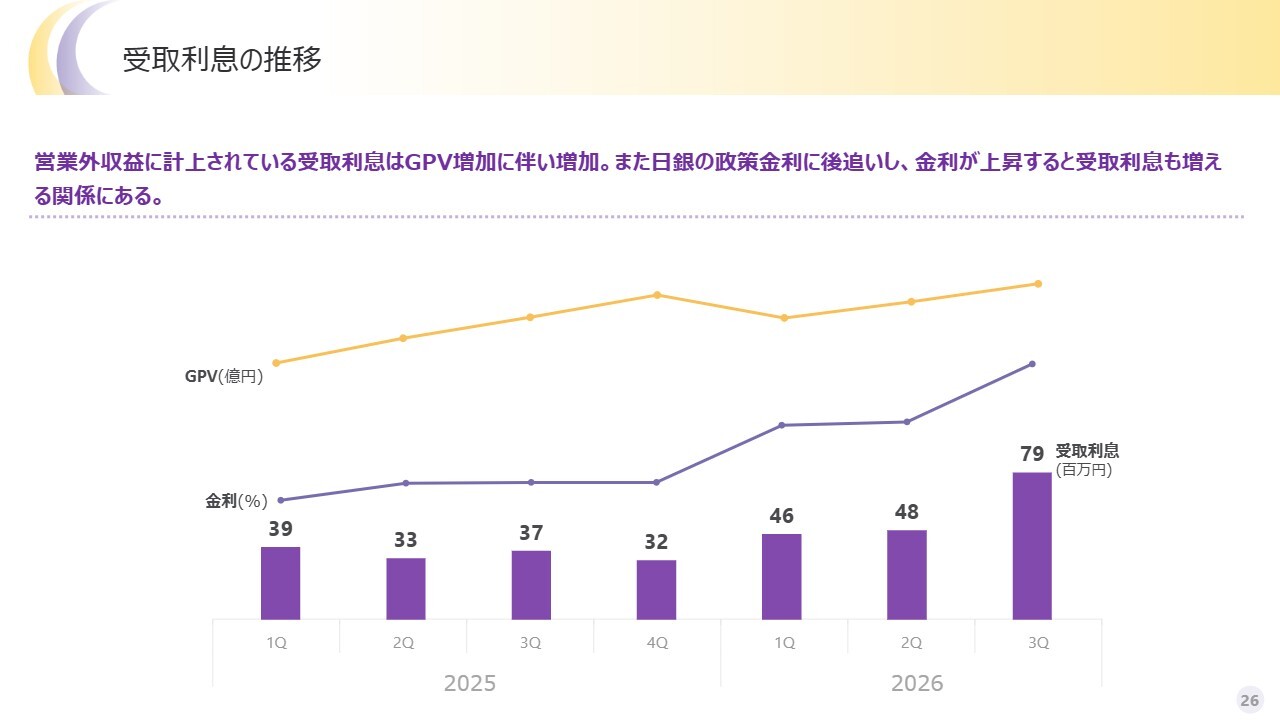
直近に利上げがありました。受取利息の増加は、利上げのペースが速いことが1つの要因であり、日本銀行が12月にどのような決定をするかは今後の動向次第ですが、当然ながら今回の利上げ分や想定利上げについては織り込んでいません。
その中で、足元の金利動向を踏まえると、GPVの増加や金利自体の上昇が重なり、受取利息が付加されることによって、経常利益を下支えする、かなり大きな要因となってきています。
利上げの動向は当社のコントロール外なのは当然ですが、12月もしくは次の決定会合で利上げがある場合、受取利息にある程度パラレルに反映されることが考えられます。そのため、GPVの増加と利上げの2点を注視しながら、2027年12月期の計画を練っていく必要があると考えています。収益を下支えする部分がますます厚くなっていることを実感しています。
今後も、みなさまにわかりやすいかたちでしっかりとコミュニケーションを取っていきたいと考えています。
2026年12月期 通期業績予想を下方修正
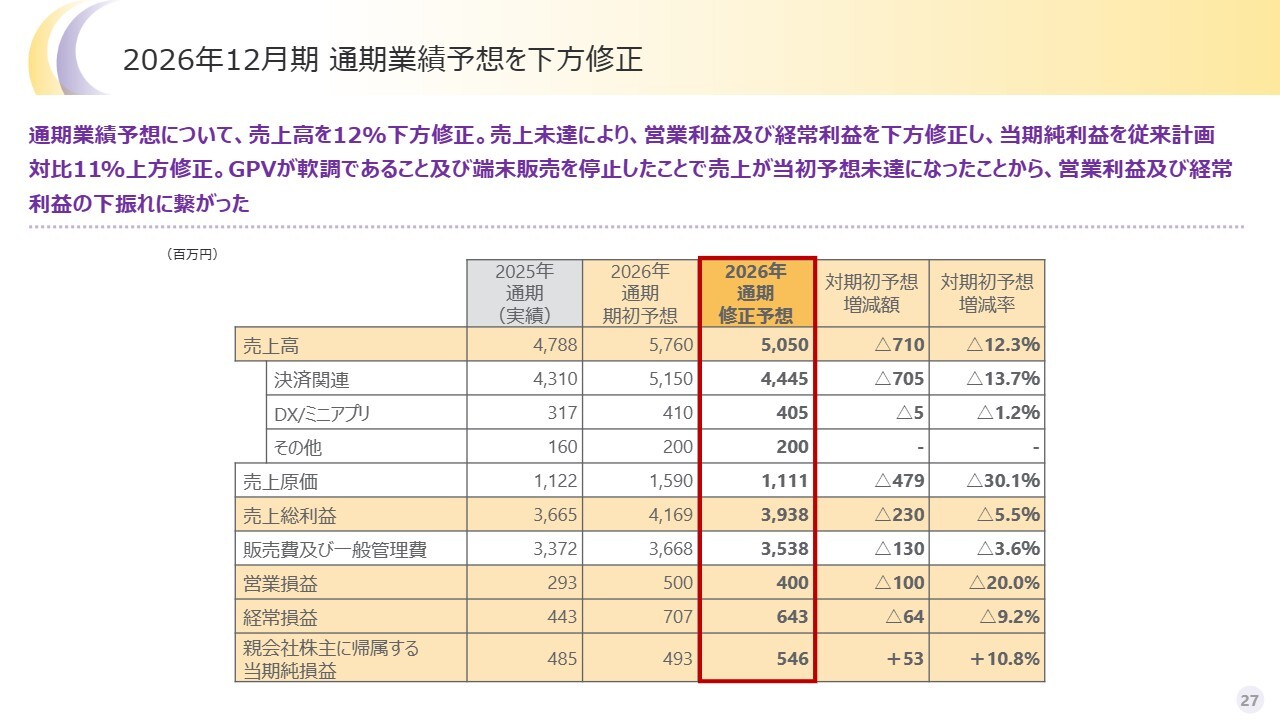
あらためて通期業績予想修正についてご説明します。売上高は前回予想比マイナス7億円となっています。背景については、1つ目は先ほどお話ししたとおり、既存の国内顧客である総合スーパーやホームセンター、ガソリンスタンドなど一部業種において、高額商材の売上伸び悩みが顕著に現れていることが挙げられます。
足元では、帝国データバンクなどでもガソリンスタンドの廃業に関する動向が取り上げられており、伸びてはいるものの、当初の期待値よりも低い業態であるというのが現状です。そのため、計画には届いていないという状況です。2つ目は、インバウンド手数料の部分でも若干不足が見られ、3つ目として端末関連も要因となっています。
一方、その他の事業については順調に進捗しています。また、テイクレートが若干上がったことで一定のインパクトを吸収しています。ただし、全体的に見ると完全に吸収しきれてはいません。
なお、新規顧客の獲得については計画どおり順調に進んでおり、拠点数や店舗数は当初計画よりも若干増加しています。新規顧客の獲得や顧客離反防止において、大幅に計画を下回るような事態には至っていません。
通常の営業活動としての結果については、もう少し成果を残したかったという思いはあるものの、当初計画は達成しています。2027年12月期においても、新規顧客の獲得が一定程度達成できると考えています。そのため、今後はやはりマクロ環境の精査が必要不可欠だと考えています。
売上総利益については前回予想比5.5パーセント減としていますが、コスト構造が改善している点は間違いありません。売上原価は期初計画16億円弱でしたが、修正後の予想では11億円強まで低減できています。これは2025年12月期通期と同水準、あるいは若干下回る原価設定ができていることを意味しており、1つの進展と評価しています。
販管費についても当初は前期比10パーセント前後の増加を見込んでいましたが、修正後の予想では前期比1億5,000万円強の増加にとどまっています。このため、当第4四半期から2027年12月期も含め、コスト構造の改善を継続して実施することで、収益構造はさらに向上していくと考えています。このような方向性が2026年12月期で見えてきました。
営業損益と経常損益はある程度並行して変動しますが、営業損益をもう少し伸ばしたいと考えています。当期純利益はプラスの調整になっていますが、経常利益・当期純利益については受取利息を含めて若干のプラス要素がある状況です。このため、確固たるものになってきたと認識しています。
したがって、課題はトップラインをどれだけ伸ばせるかに注力することです。トップラインが伸びれば、その効果は経常利益や当期純利益にも現れてきます。1株当たり利益についても同様で、わずかではありますが増加しています。このため、2027年12月期を含めたトップラインの伸ばし方についてあらためて精査し、みなさまにより良い報告ができるよう努めます。
トピックス(2026年7月以降)
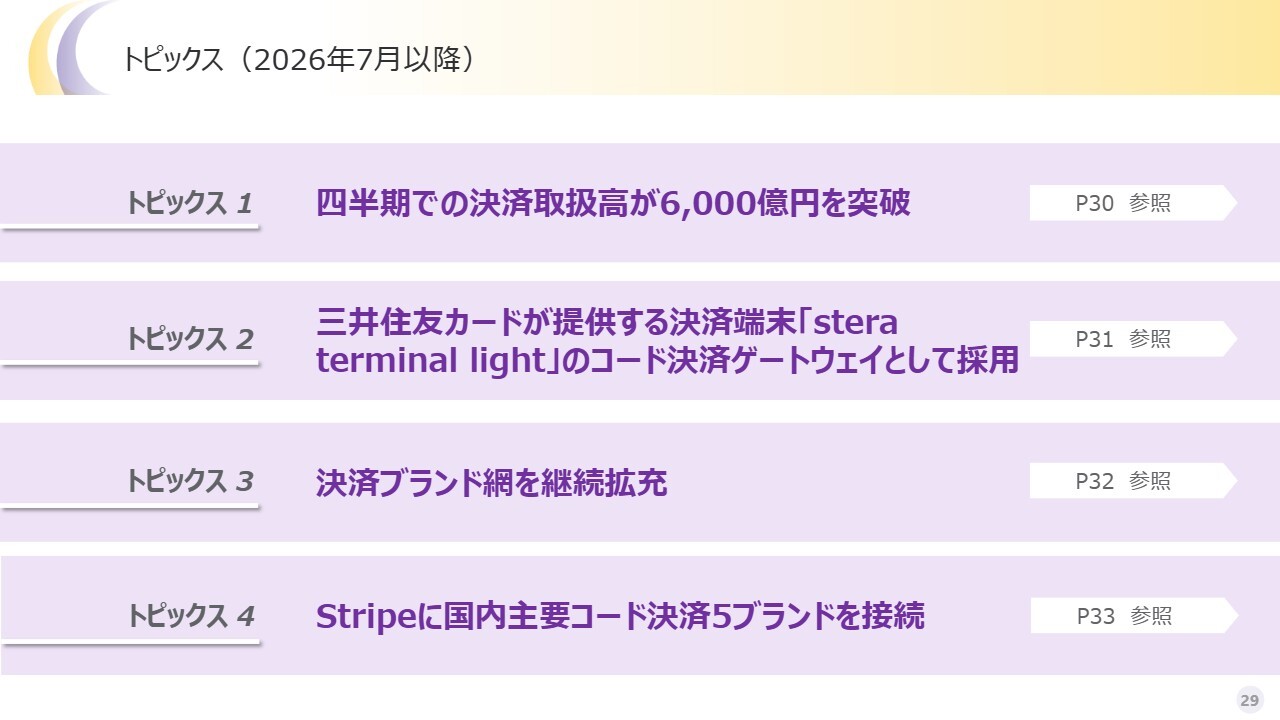
今後の展望について、トピックスとしてまとめています。
トピックス1:四半期での決済取扱高が6,000億円を突破
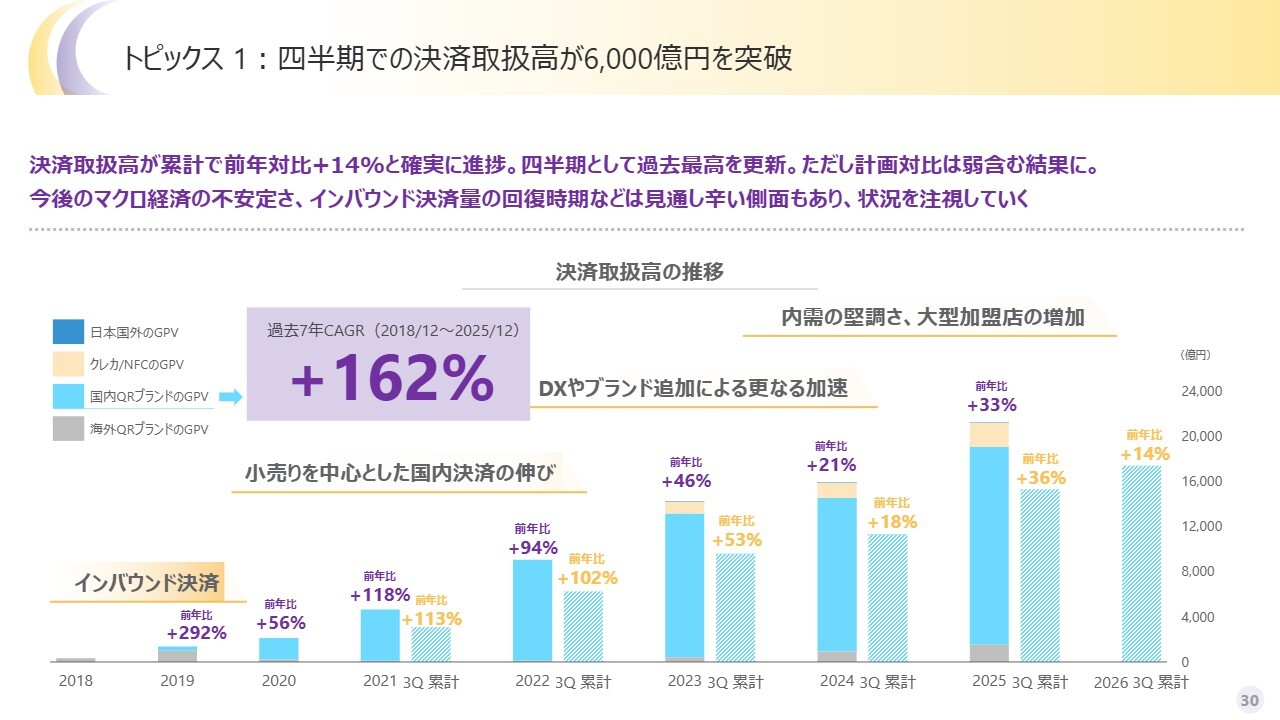
1つ目のトピックスです。四半期ベースでは過去最高を達成していますが、さらに積み上げたいと考えています。現状については悲観するものではないと思っていますが、外部環境の精査をしっかりと行います。
既存顧客へのアップセルとクロスセルをより加速させ、大きなGPVを確保するとともに、新規顧客の獲得を一層進めるというシンプルな戦略を継続することが重要だと考えています。
トピックス2:三井住友カードが提供する決済端末「stera terminal light」のコード決済ゲートウェイとして採用
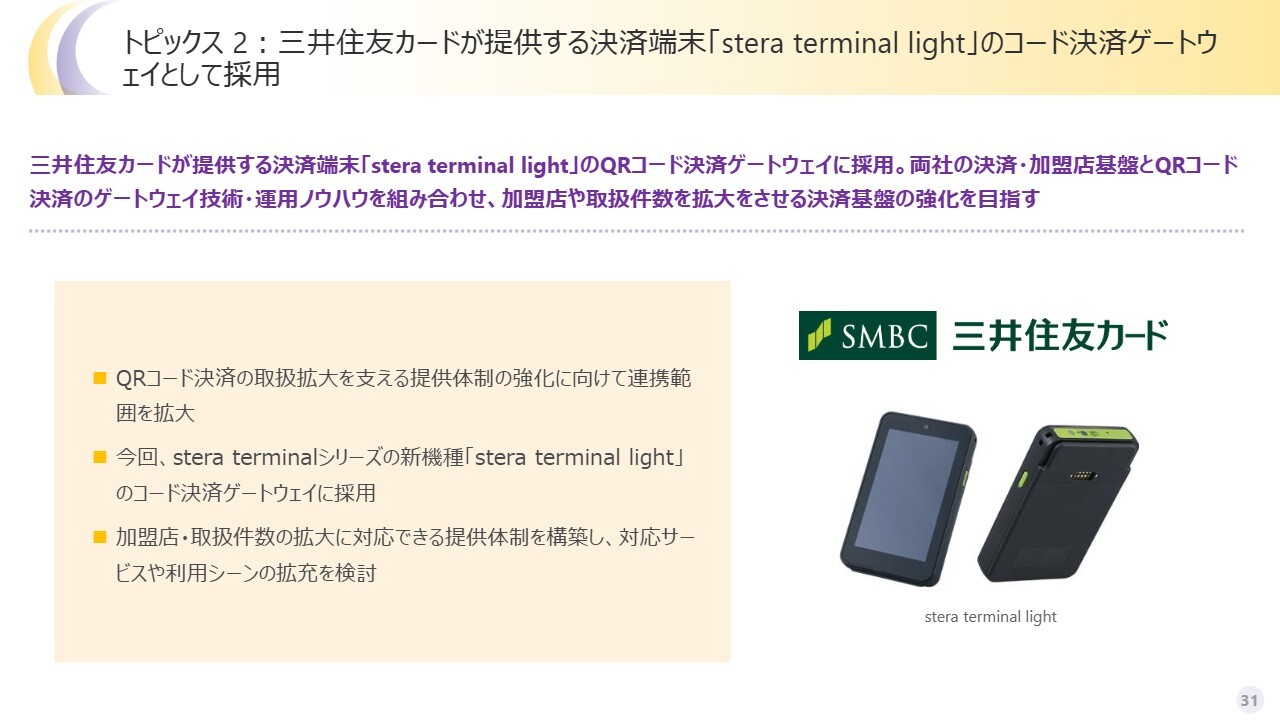
当四半期も含め、2027年12月期以降はパートナーシップの強化がGPVの増加に大きく寄与すると考えています。直近のトピックスとしては、大変光栄なことに、三井住友カードさまを中心に展開されている「stera」シリーズの新機種「stera terminal light」のコード決済ゲートウェイとして採用いただきました。
「stera terminal light」は軽量化と持ち運びの容易さを兼ね備え、中小加盟店さまを中心に、より使いやすい「stera」シリーズとして展開されています。「next stera」に引き続き、QRコードのゲートウェイとして当社にご用命いただきましたが、QRコードによる決済にとどまらず、さまざまな分野で支援していきたいと考えています。
「next stera」から「stera terminal light」と展開が多様化する中でも支援を広げていけるよう、注力していきます。 なお、これにとどまらず、さまざまなパートナーのみなさまと協業しながら事業展開を進めています。当社のテクノロジーの信頼性とセキュリティ面をご評価いただき、大手の人気ターミナルシリーズに採用いただいており、セキュリティの強化については、一層気を引き締めてつつがなく継続します。
トピックス3:決済ブランド網を継続拡充
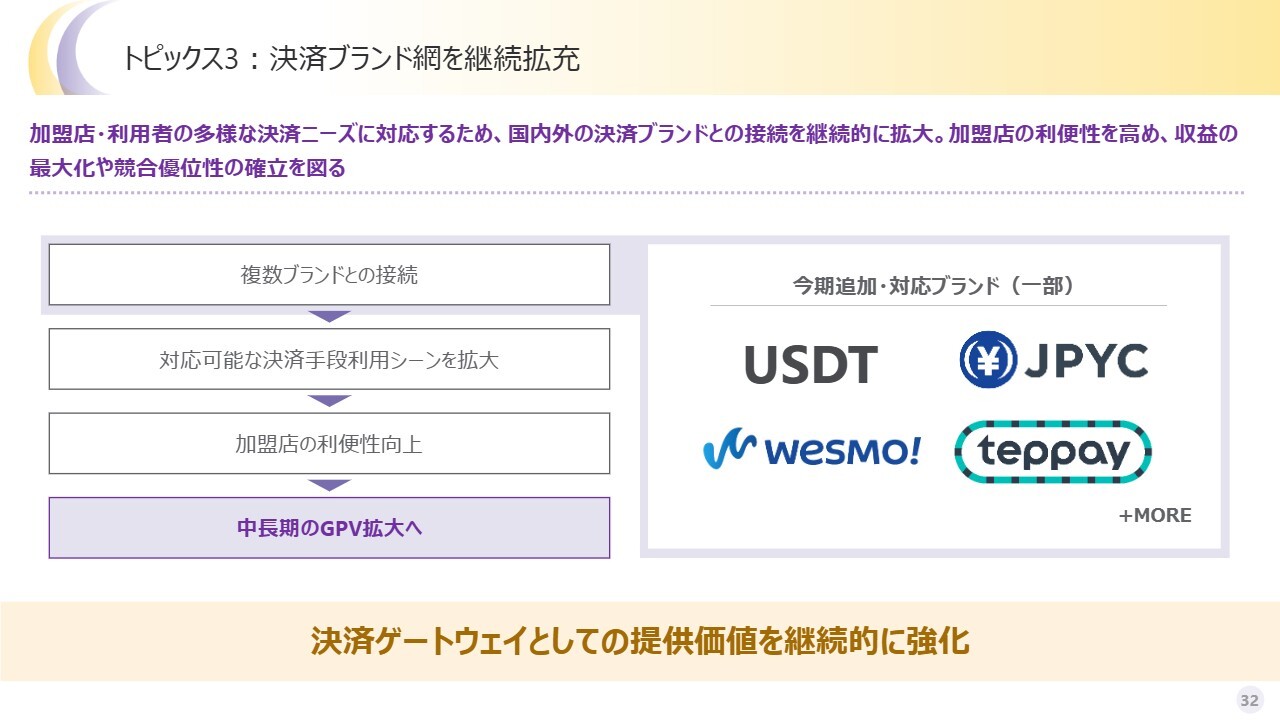
3つ目のトピックスは、決済ブランド追加に関するものです。「Wesmo!」と「teppay」は、QRコードを得意とする当社にとって極めてポジティブなニュースです。
「Suica」や「PASMO」などの交通系電子マネーが広く普及していますが、加速度的に成長するQRコード決済にご着目いただけたと考えています。新しい決済手法としてのQRコード化や、「Wesmo!」と「teppay」ではそれぞれ戦略が若干異なるものの「経済圏をつくっていく」というメッセージが強く発信されています。
より大きなプレーヤーに、当社が提供する決済種別の中でも特に得意とするQRコードの分野に参入いただけることは、ゲートウェイとしてはビジネスチャンスです。初期段階から当社を採用いただいている点は非常に重要であり、当社としても「Wesmo!」や「teppay」を含め、新たな決済の流れを生み出していくことを目指します。
また、スライドに記載しているとおり、ステーブルコインの普及など、あらゆる手段を通じて経済圏を広げることは、当社にとって事業機会の拡大につながると考えています。そのため、まずは当期に多数のブランドを追加し、最終的には100ブランドを目指しています。
2027年12月期以降については、いずれかの経済圏が大きく広がると見込んでいます。当社としては、どの経済圏が広がったとしても、当社に加盟していただいているウォレット・支払い手段であれば恩恵を受けられるため、決済ゲートウェイとしての基盤をさらに充実させるフェーズに入ると考えています。
当期中に10ブランド以上の追加を実現したことは非常に良い成果と評価しています。引き続き、追加できる機会があれば積極的に導入・拡充していきます。当プロセスにかかるコストが非常に少額という強みを活かし、収益機会も着実に増やしていきたいと考えています。
トピックス4:Stripeに国内主要コード決済5ブランドを接続
4つ目のトピックスは、パートナーシップ強化の一環として、Stripeさまとの連携拡大をご紹介します。
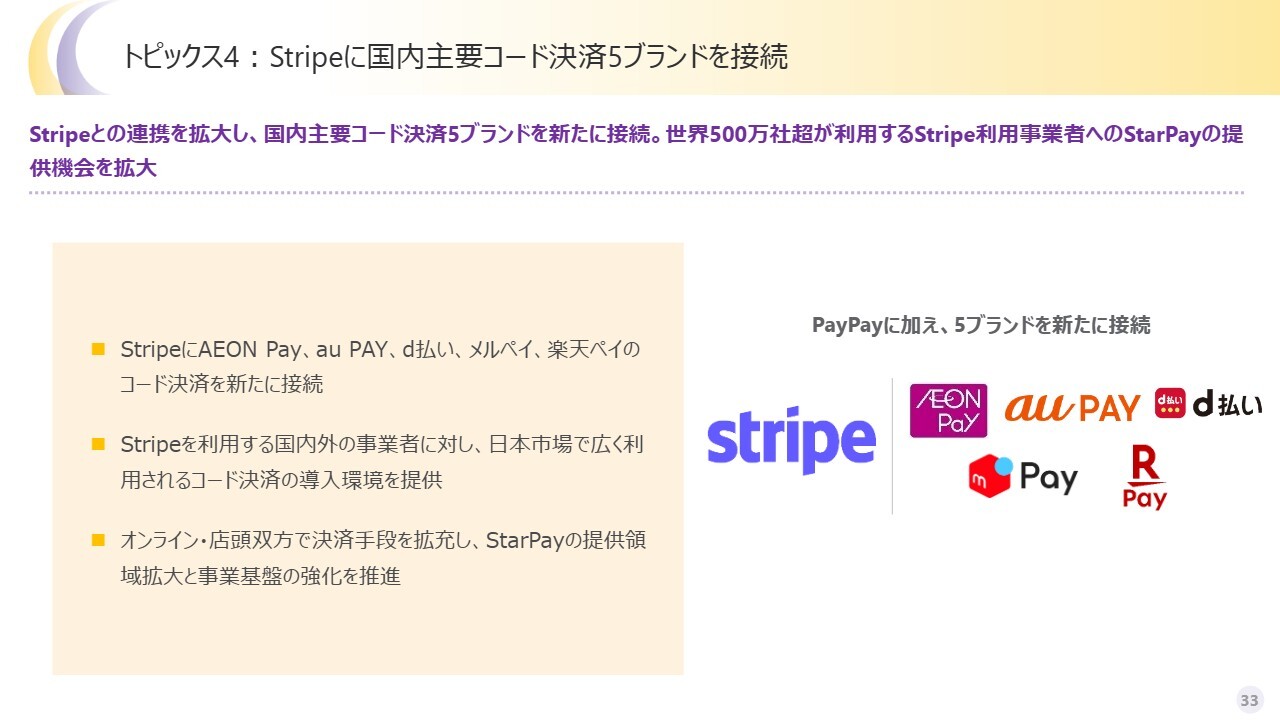
Stripeさまの提供するオンライン決済およびオフライン決済において、「PayPay」の追加はすでに実装済みでしたが、QRコード決済に関して、新たに5つのメジャーブランドを追加しました。これにより、Stripeさまを経由してオンライン決済やオフライン店舗での端末決済を利用する際も、QRコード決済については当社との協業となります。
具体的には、Stripeさま経由で「PayPay」「AEON Pay」「au PAY」「d払い」「メルペイ」「楽天ペイ」を利用される場合、当社とレベニューシェアになります。このため、非常に大きなパートナーシップ戦略の一環であり、良いニュースであると考えています。
Stripeさまにさらに多くの種別をご提案する他、同社に限らずすべてのパートナーに対して、当社の約100ブランドの決済網を積極的にご用命いただけるように進めていく必要があります。そのため、ブランド追加の取り組みを加速度的に進め、パートナー経由でも展開を図りたいと考えています。
今期注力施策:海外展開
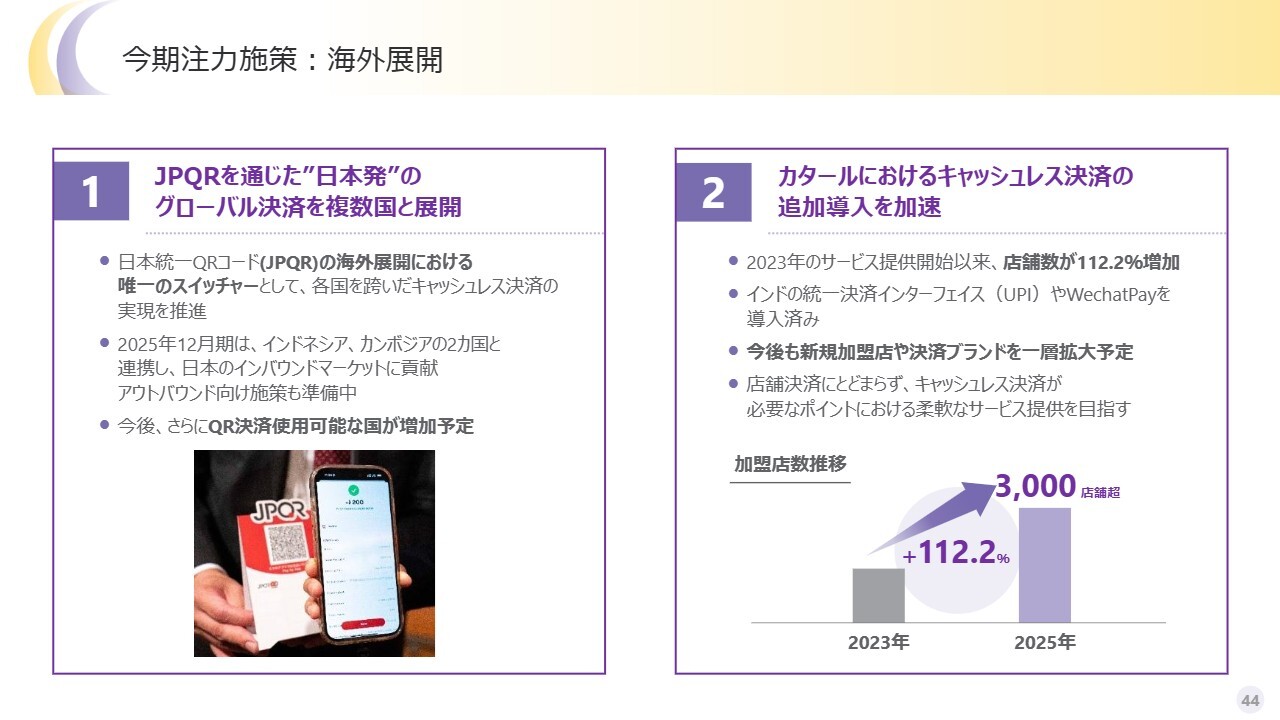
今後の注力施策として、日本統一QRコード(JPQR)の海外展開があります。一部の海外情勢が不安定ではあるものの、準備する側としては非常に良い機会であると考えています。
特に、AIを活用したコスト削減により、新規開発のコストや新ブランドの追加、新しい国でのゲートウェイ展開のコストが低下している状況を踏まえ、成長戦略の一環としてこれらの取り組みに注力していきます。ヘッドラインとしてみなさまにご案内できるように進めていきます。
四半期単体ベースの損益計算書主要項目およびKPI
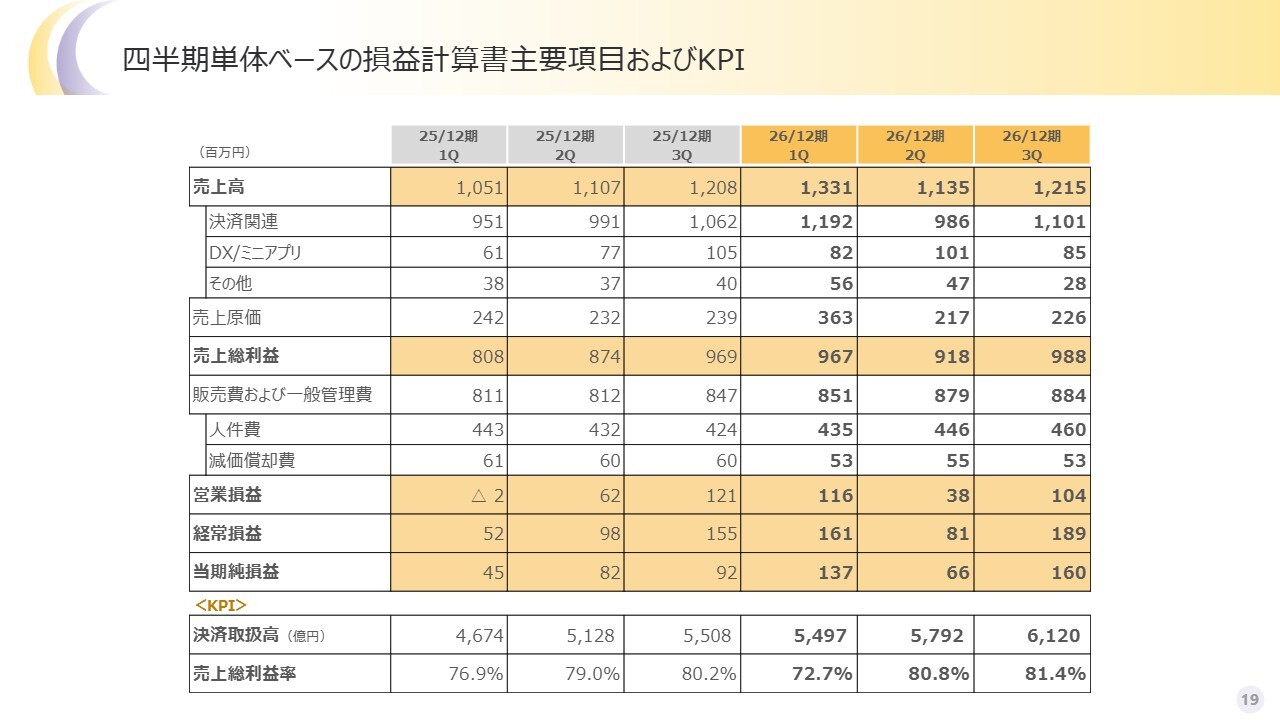
売上総利益についてご説明がもれていた部分があったため、あらためてお話しします。スライドは直近の四半期の推移を示しています。先ほど「売上総利益率は81パーセント」とご説明しましたが、これは第3四半期単体の数字であり、第3四半期累計では78パーセントほどです。
いずれにしても上昇傾向にありますが、お伝えしたいのは、端末が大きく売れた影響もあり、第1四半期は72パーセントだったところから、第3四半期累計で81.4パーセントまで上昇し、コスト削減が効果を生んでいるという点です。
この高粗利率は、当社の個性の1つだと考えており、さらに伸ばしていく方針です。当社銘柄をご確認いただく際は、粗利率の推移にもご注目ください。今後は端末販売がさらに増えていく見込みのため、粗利率は若干下がると思いますが、変遷についてぜひご注目いただければと思います。
以上が私からのご説明です。ありがとうございました。